
Açılış
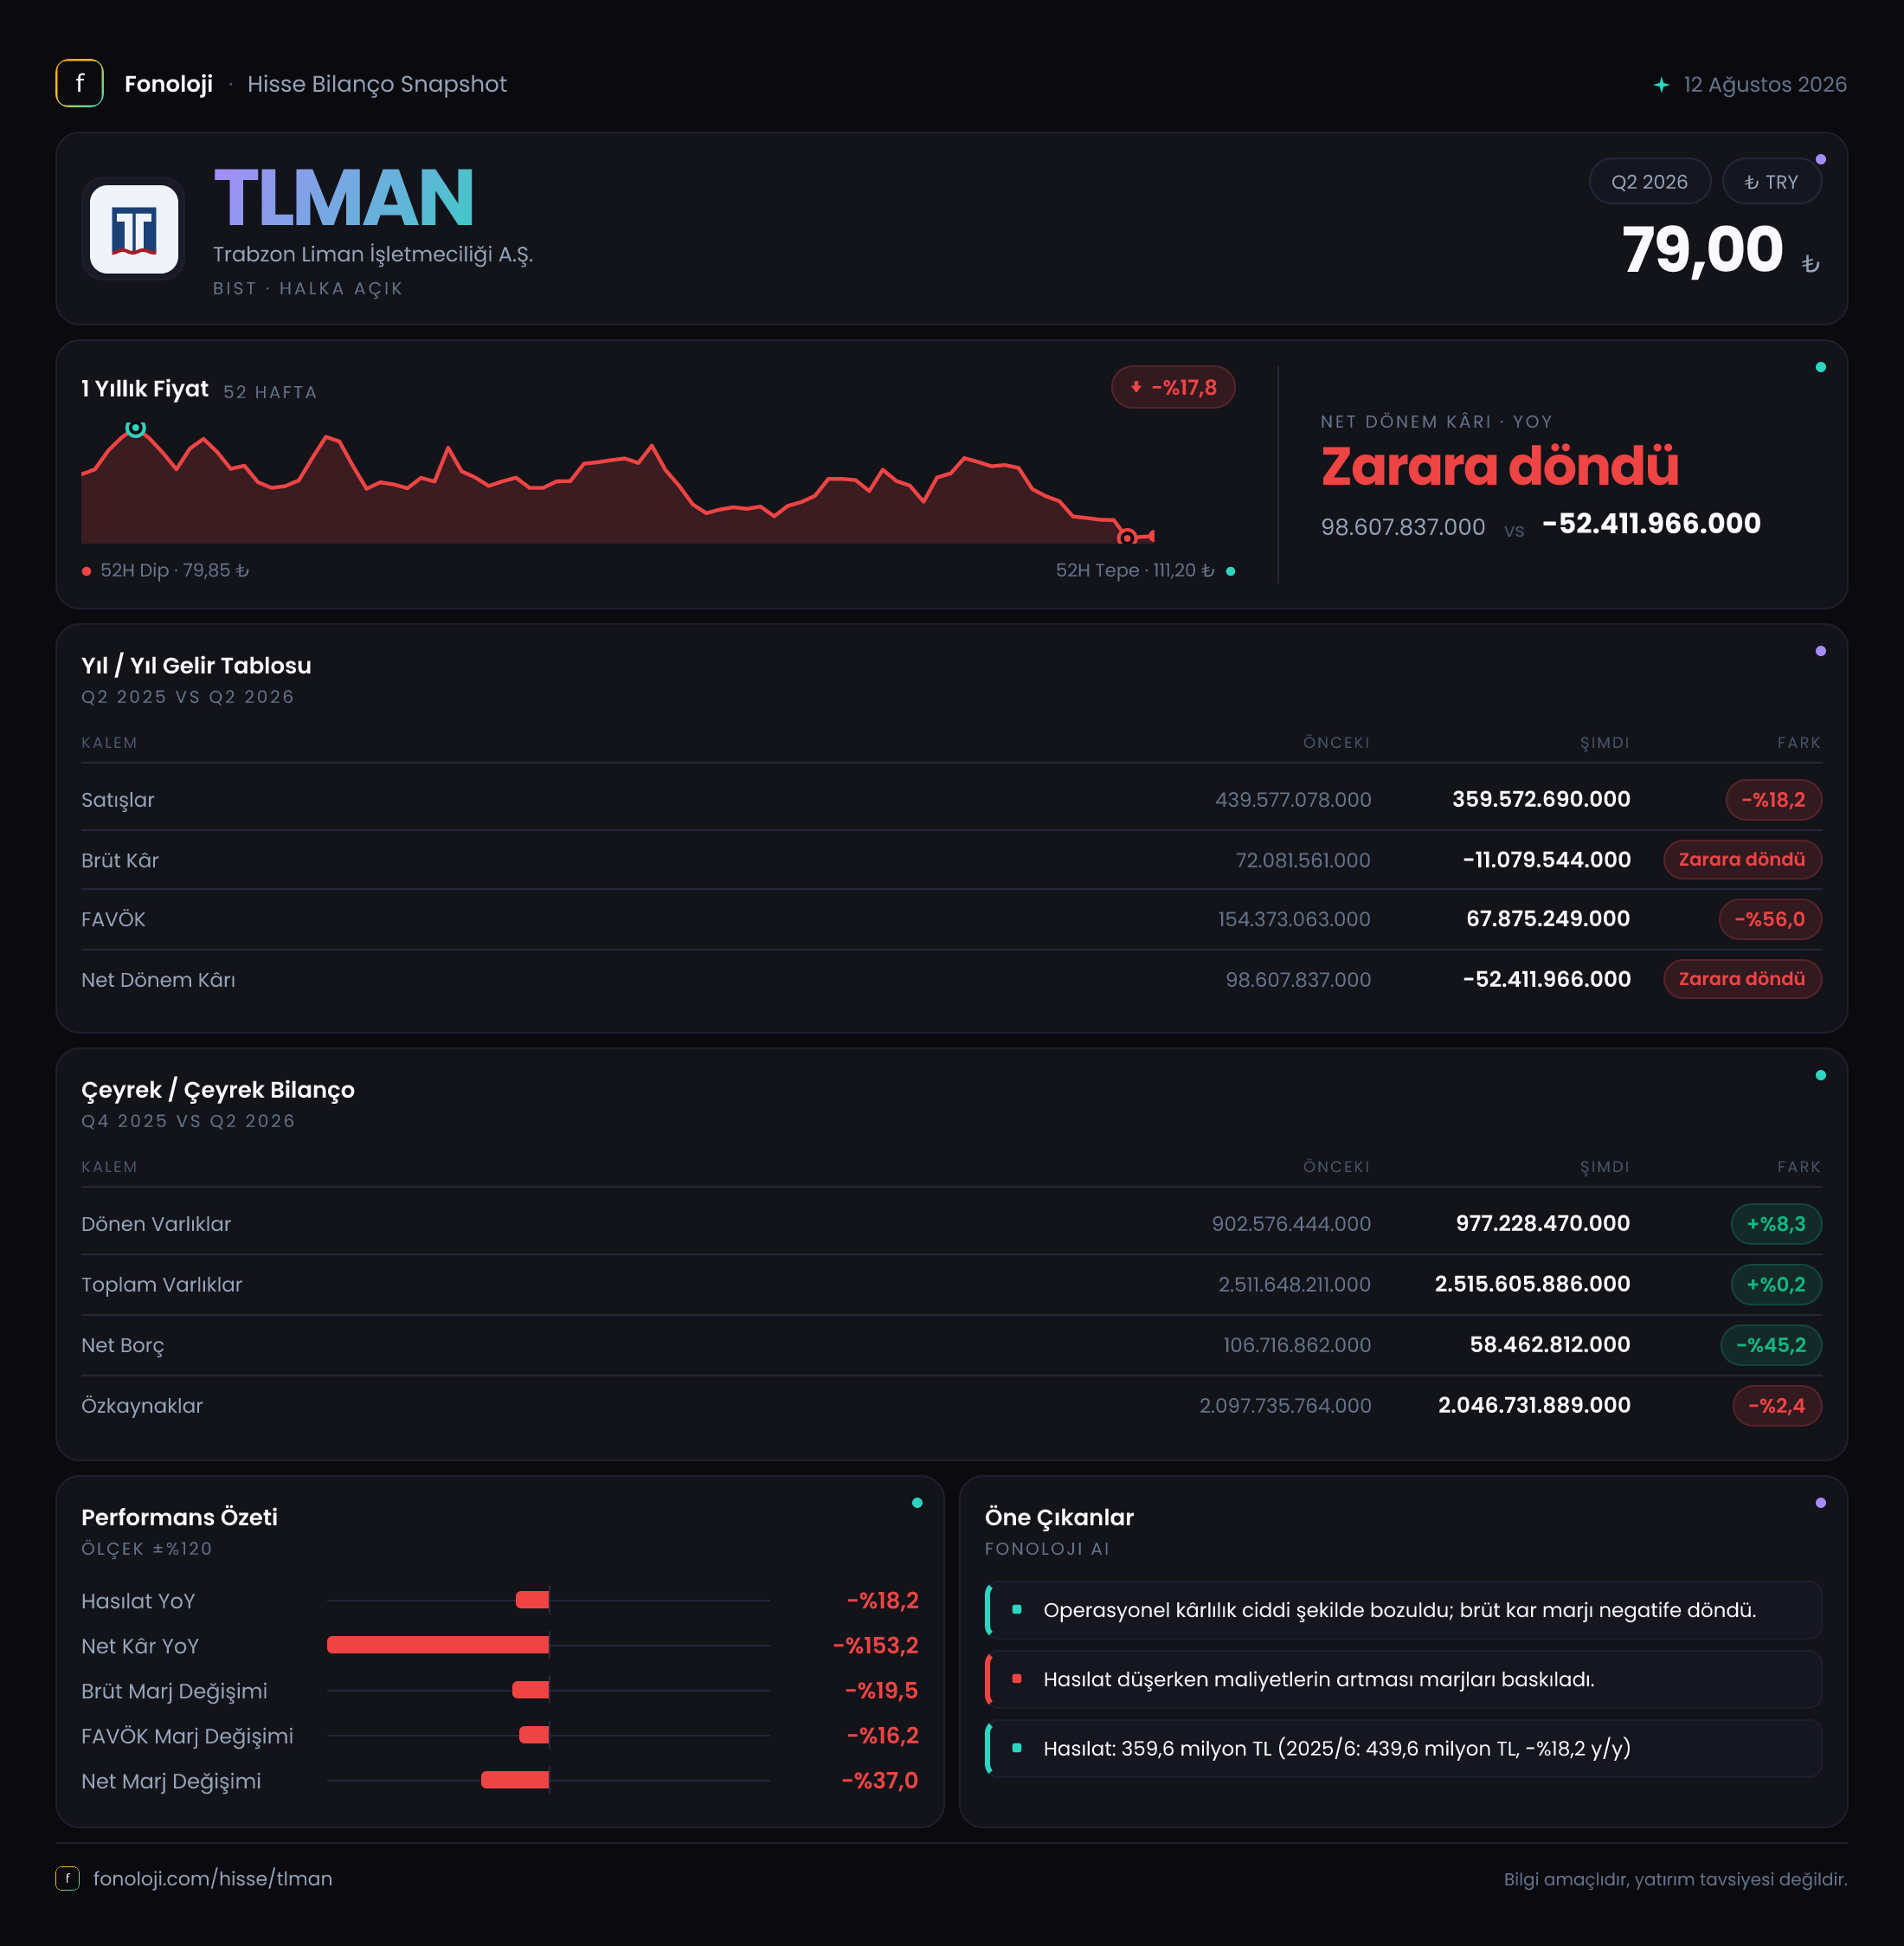
Trabzon Liman İşletmeciliği, liman işletmeciliği faaliyetlerinden gelir üreten ve performansı büyük ölçüde yük hacmi, hizmet fiyatları, operasyonel maliyetler ve enflasyon muhasebesinden etkilenen bir şirket. 2026/6AB döneminin ana mesajı, satışların geçen yılın aynı dönemine göre gerilemesiyle birlikte kârlılıkta çok daha sert bir bozulma yaşanması. Şirket, 359,6 milyon TL satışa karşın 52,4 milyon TL net zarar açıkladı; önceki yıl aynı dönemde 98,6 milyon TL net kâr vardı.
Öte yandan bilanço tarafında tablo tamamen olumsuz değil. Net borç 106,7 milyon TL’den 58,5 milyon TL’ye geriledi ve şirketin özkaynakları 2 milyar TL seviyesinde güçlü kalmaya devam etti. Bu nedenle temel mesele finansal borçluluk değil; operasyonel kârlılığın ve enflasyon karşısındaki gelir üretme gücünün zayıflaması.
| Temel gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 359,6 mn TL | 439,6 mn TL | -%18,2 | | Brüt kâr | -11,1 mn TL | 72,1 mn TL | -%115,4 | | FAVÖK | 67,9 mn TL | 154,4 mn TL | -%56,0 | | Net kâr | -52,4 mn TL | 98,6 mn TL | -%153,2 | | Net borç | 58,5 mn TL | 106,7 mn TL | -%45,2 |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 439,6 milyon TL’den 359,6 milyon TL’ye geriledi. Nominal düşüş %18,2 seviyesinde. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca artmaması değil, doğrudan azalması daha dikkat çekici bir sinyal. Bu veri, liman hizmetlerinde fiyat artışlarının hacim veya faaliyet kaybını telafi edemediğini gösteriyor.
Üstelik satışlardaki nominal gerileme, reel açıdan daha sert bir küçülmeye işaret ediyor. Basit bir enflasyon perspektifiyle, geçen yılki 439,6 milyon TL’lik satışın bugün yalnızca enflasyon kadar korunabilmesi için daha yüksek bir nominal seviyeye ulaşması gerekirdi. Şirketin 359,6 milyon TL’de kalması, hem fiyatlama gücünün sınırlı kaldığını hem de faaliyet hacminde zayıflık yaşanmış olabileceğini düşündürüyor. Ancak eldeki veri, bu düşüşün ne kadarının tonaj, gemi trafiği, hizmet karması veya fiyat kaynaklı olduğunu ayrıştırmıyor.
Çeyreklik trend açısından da veri seti sınırlı. Paylaşılan karşılaştırma, 2025/6 dönemindeki 439,6 milyon TL satış ve 98,6 milyon TL net kâr ile sınırlı olduğu için 2026 yılının ilk çeyreğinden ikinci çeyreğine doğru toparlanma ya da bozulma yaşanıp yaşanmadığını söylemek mümkün değil. Bu nedenle bir sonraki raporda satışların dönemsel olarak yeniden ivme kazanıp kazanmadığı özellikle izlenmeli.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden daha sert. Şirket geçen yıl aynı dönemde 72,1 milyon TL brüt kâr ve yaklaşık %16,4 brüt kâr marjı üretirken, bu dönemde 11,1 milyon TL brüt zarar açıkladı. Böylece brüt marj yaklaşık -%3,1’e geriledi. Bu, yalnızca daha az satış yapılmadığını; satışların doğrudan maliyetlerinin de gelirleri aşacak seviyeye geldiğini gösteriyor.
FAVÖK ise pozitif kalmasına rağmen 154,4 milyon TL’den 67,9 milyon TL’ye düştü. FAVÖK marjı geçen yılki yaklaşık %35,1 seviyesinden %18,9’a indi. Yani şirket faaliyet düzeyinde hâlâ nakit yaratabilen bir yapı sergiliyor; ancak her 100 TL’lik satıştan elde edilen operasyonel kazanç yaklaşık 35 TL’den 19 TL’ye gerilemiş durumda. Bu marj kaybı, sabit maliyetlerin daha düşük satış hacmine yayılması, operasyonel gider baskısı veya hizmet karmasındaki değişim gibi unsurlara işaret edebilir. Veriler bu nedenleri ayrıştırmadığı için maliyet kalemlerinin detayları önemli olacak.
Brüt zarar ile pozitif FAVÖK arasındaki fark da ayrıca incelenmeli. Muhasebe sınıflandırmaları veya faaliyet giderlerinin sunum biçimi nedeniyle bu iki kalem aynı ekonomik resmi birebir göstermeyebilir. Ancak net mesaj değişmiyor: operasyonel kârlılık geçen yıla göre belirgin biçimde zayıflamış.
Net kâr cephesinde şirket 98,6 milyon TL kârdan 52,4 milyon TL zarara geçti. Net kâr marjı yaklaşık %22,4’ten -%14,6’ya geriledi. Böylece satışlardaki %18,2’lik düşüş, net kârda %153,2’lik çok daha sert bir bozulmaya dönüştü. Faaliyet kârlılığındaki düşüşe ek olarak negatif net parasal pozisyon da alt satırı aşağı çekti.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli görünüyor. Dönen varlıklar 902,6 milyon TL’den 977,2 milyon TL’ye yükselerek %8,3 arttı. Bu artış, şirketin kısa vadeli varlık tamponunun genişlediğini gösteriyor; ancak dönen varlıkların bileşimi verilmediği için bunun ne kadarının nakit, ticari alacak veya stoklardan oluştuğu bilinmiyor.
Duran varlıklar 1,6 milyar TL’den 1,5 milyar TL’ye geriledi. Toplam varlıklar ise yuvarlak olarak 2,5 milyar TL seviyesinde yatay kaldı. Özkaynaklar 2,1 milyar TL’den 2 milyar TL’ye inse de toplam varlıkların büyük bölümünü finanse etmeye devam ediyor. Bu, şirketin bilanço üzerinde güçlü bir özkaynak tabanına sahip olduğunu gösteriyor.
Net borcun 106,7 milyon TL’den 58,5 milyon TL’ye düşmesi olumlu. Mevcut FAVÖK ile basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 0,9x seviyesinde. Önceki dönemde bu oran yaklaşık 0,7x idi; oran teknik olarak yükselmiş görünse de bunun temel nedeni net borcun artması değil, FAVÖK’ün sert biçimde düşmesi. Her iki seviye de mutlak olarak düşük borçluluğa işaret ediyor. Ancak FAVÖK’ün dönemsel ve yıllıklaştırılmamış olması nedeniyle bu oranı temkinli yorumlamak gerekir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu -100,3 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 57,4 milyon TL idi; dolayısıyla negatif etki %74,8 arttı. Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin veya enflasyon karşısında değer kaybeden parasal varlıklarının etkisinin daha ağır bastığını gösterir.
Bu kalem, faaliyet performansından bağımsız olarak net kârı aşağı çekebiliyor. Nitekim şirketin 67,9 milyon TL FAVÖK üretmesine rağmen 52,4 milyon TL net zarar açıklamasında, 100,3 milyon TL’lik net parasal kaybın önemli rolü var. Başka bir ifadeyle, operasyonel seviyede pozitif kalan şirket enflasyon muhasebesi ve diğer finansal sonuçlar sonrasında zarar bölgesine geçiyor.
TAS 29 etkisi, şirketin gerçek nakit çıkışıyla birebir aynı değildir; ancak bilançodaki parasal pozisyonun enflasyon karşısındaki etkisini görünür kılar. Bu nedenle yatırımcı yalnızca FAVÖK’e değil, net parasal pozisyonun gelecek dönemlerde kârı ne ölçüde baskılayacağına da bakmalı.
Yatırımcı için Ne Anlama Geliyor?
TLMAN’da mevcut tablo iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, net borç düşük, özkaynak tabanı güçlü ve şirket faaliyet seviyesinde hâlâ 67,9 milyon TL FAVÖK üretebiliyor.
- Risk tarafında, satışlar enflasyonun çok altında kalarak nominal olarak gerilemiş; brüt marj negatife dönmüş ve net kâr zarar bölgesine geçmiş durumda.
- Şirketin borçluluğu şu aşamada ana sorun değil. Asıl takip edilmesi gereken konu, liman gelirlerinin yeniden büyüyüp büyümeyeceği ve maliyetlerin satışlardan daha hızlı artıp artmayacağı.
- Bir sonraki dönemde satışların toparlanması tek başına yeterli olmayacak; brüt marjın yeniden pozitif bölgeye çıkması ve FAVÖK marjının %18,9 seviyesinden yukarı dönmesi gerekiyor.
- Net parasal pozisyon zararının 100,3 milyon TL’ye yükselmesi, yüksek enflasyon ortamında bilanço kompozisyonunun kârlılık üzerindeki etkisini kritik hale getiriyor.
Özetle, TLMAN’ın bilançosu borç açısından kontrollü; fakat gelir tablosu operasyonel momentumun ciddi biçimde zayıfladığını gösteriyor. Yatırımcı açısından toparlanmanın teyidi, satış büyümesinden çok brüt kârın pozitife dönmesi, FAVÖK marjının istikrar kazanması ve net parasal kaybın sınırlanması ile mümkün olacak. Çeyreklik trend için yeni ara dönem verilerini beklemek gerekiyor. Yatırım tavsiyesi değildir.