
Açılış
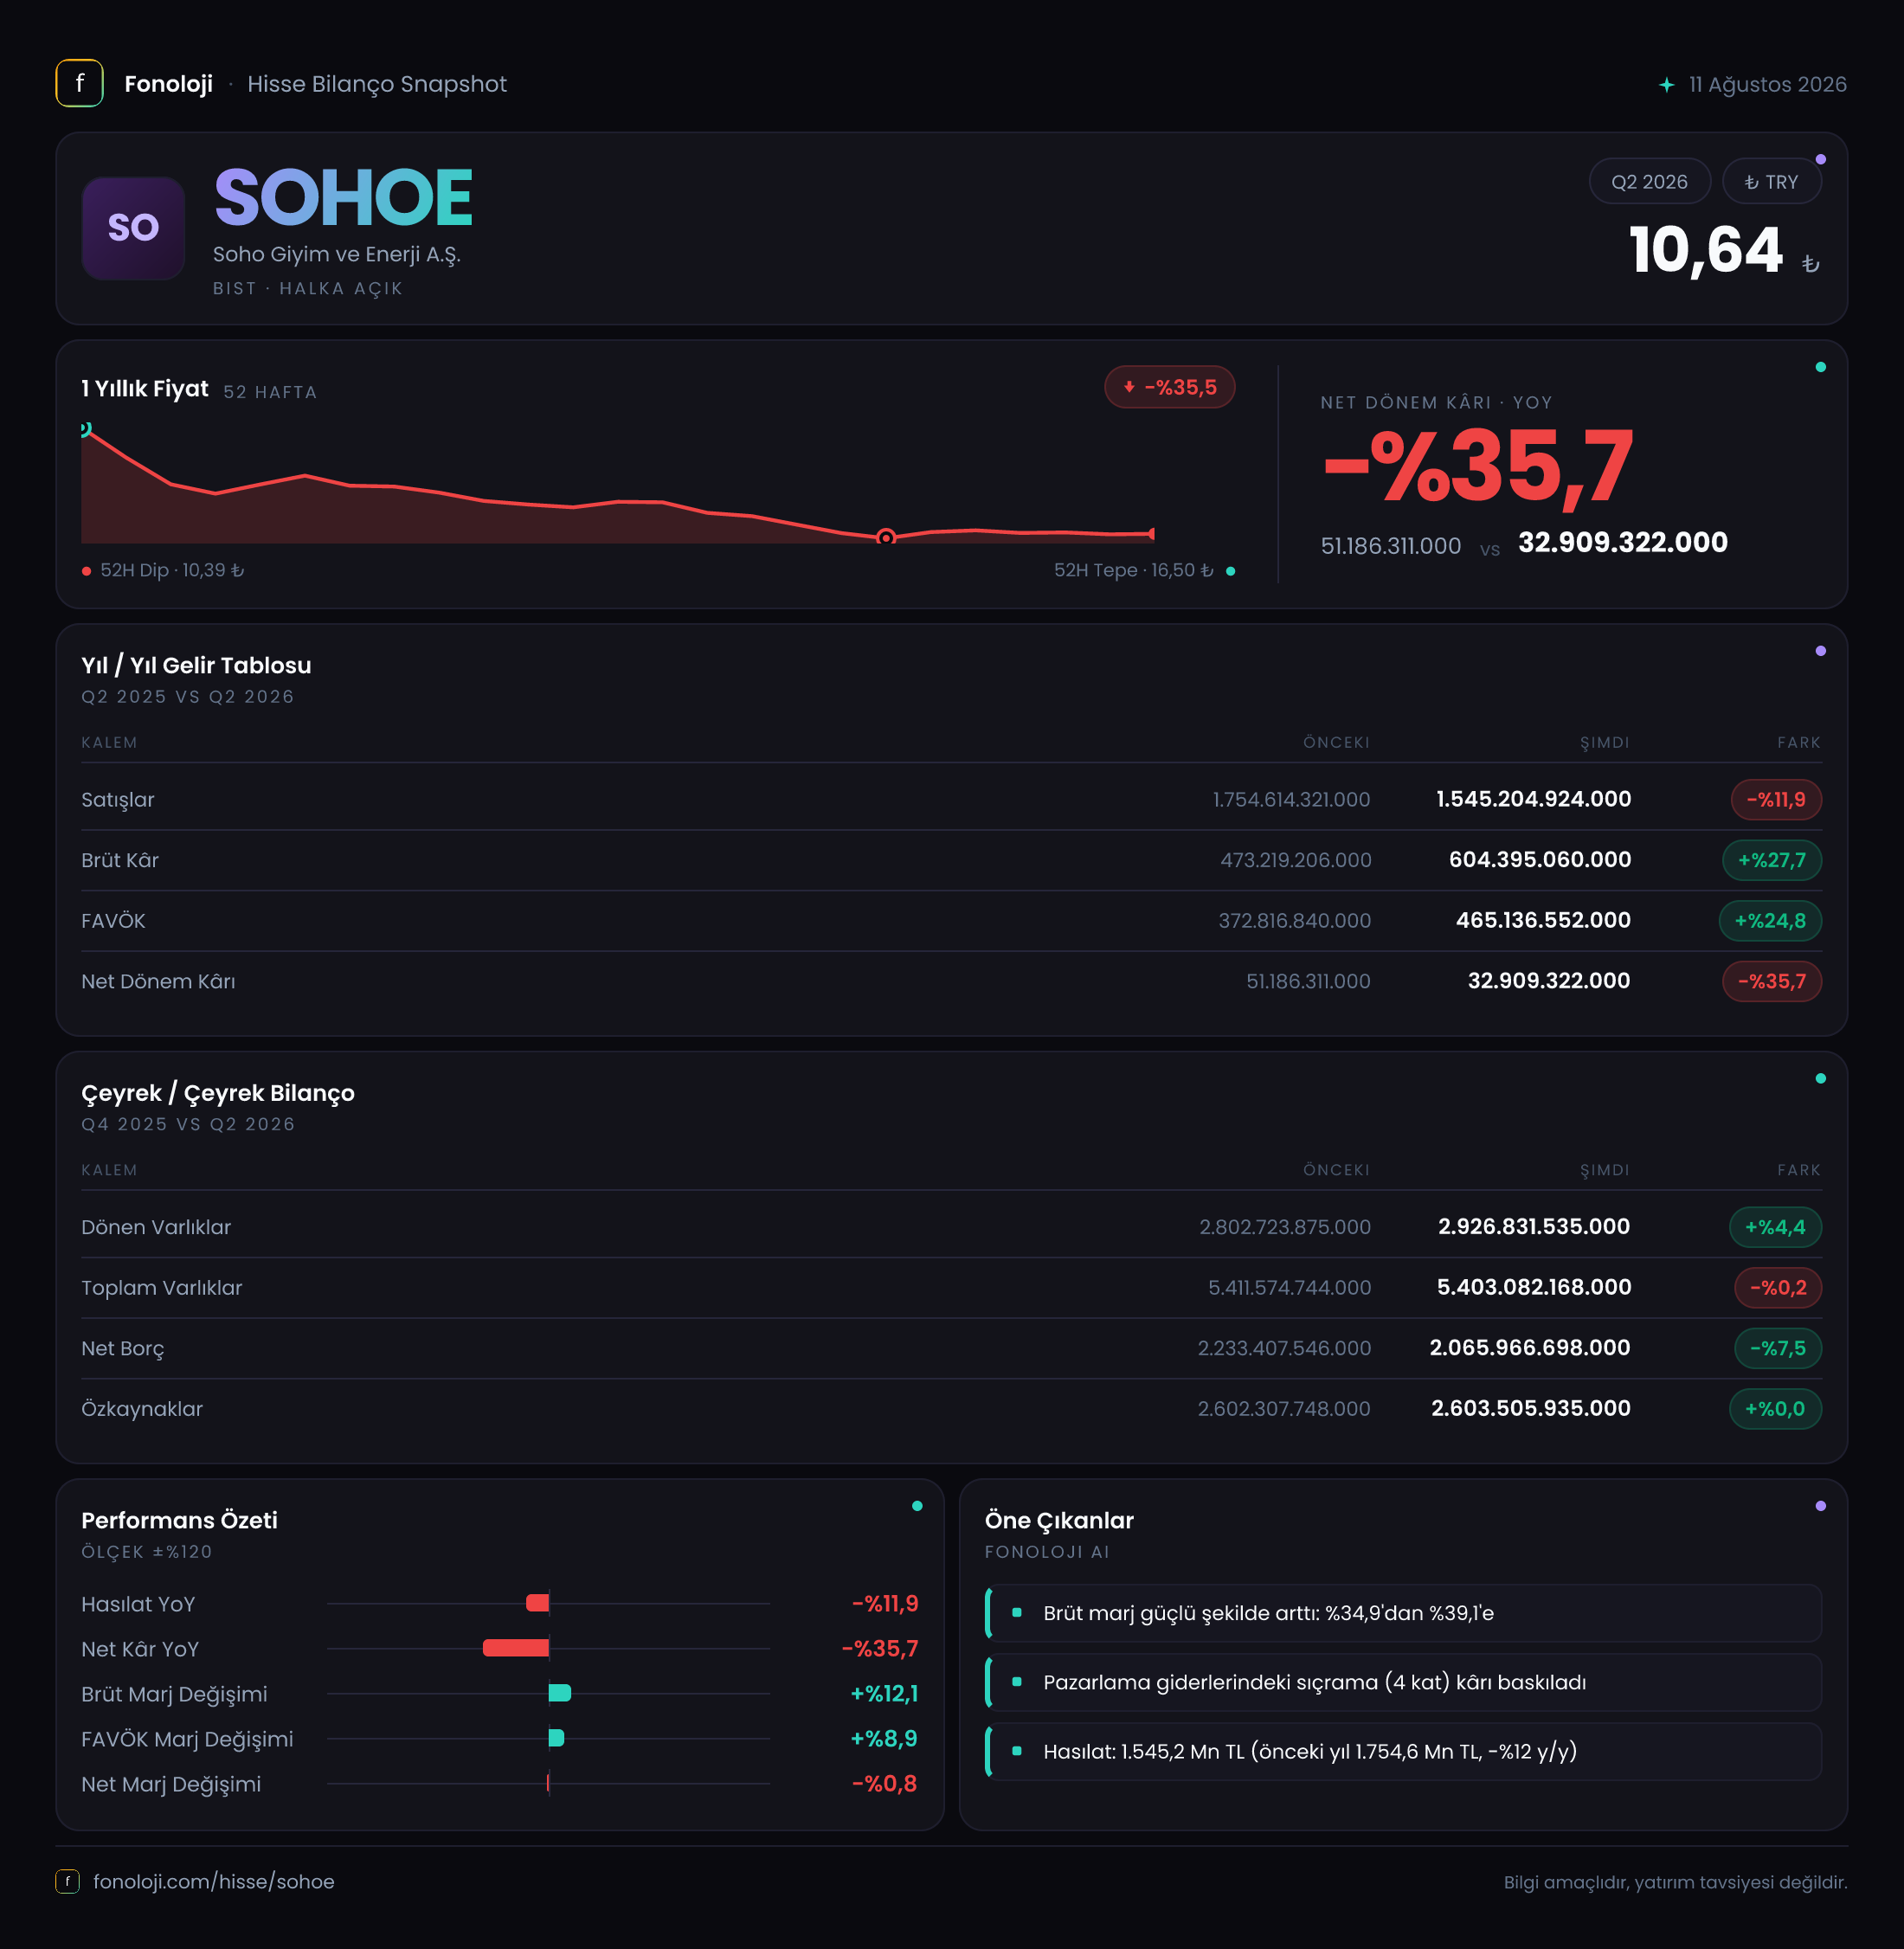
SOHO Giyim ve Enerji A.Ş.’nin 2026/6AB finansalları, satış tarafında daralmaya rağmen faaliyet kârlılığında belirgin toparlanma gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %11,9 gerileyerek 1,5 milyar TL’ye inerken, brüt kâr %27,7, FAVÖK ise %24,8 arttı. Bu tablo, şirketin daha düşük ciroyu daha yüksek marjla telafi etmeye çalıştığını gösteriyor. Ancak net kârın %35,7 düşerek 32,9 milyon TL’ye gerilemesi, faaliyet performansındaki iyileşmenin finansman, vergi, amortisman veya diğer gider kalemleri tarafından aşağı çekildiğine işaret ediyor.
Rapor altı aylık ara dönem sonuçlarını içeriyor. Bu nedenle eldeki veriyle sağlıklı bir çeyrekten çeyreğe trend analizi yapmak mümkün değil; karşılaştırma esas olarak geçen yılın aynı dönemine karşı yapılmalı.
Satış Hikayesi
SOHO’nun satışları 1,8 milyar TL’den 1,5 milyar TL’ye geriledi. Nominal bazdaki %11,9’luk düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici hale geliyor. Başka bir ifadeyle şirket yalnızca nominal olarak daha az satış yapmamış, enflasyondan arındırıldığında reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir zayıflık yaşamış olabilir.
Bu düşüşün arkasında ürün adedi, mağaza trafiği, enerji faaliyetlerindeki gelir yapısı veya satış kompozisyonu gibi unsurların hangisinin bulunduğu verilen tabloda ayrıştırılmıyor. Dolayısıyla satışlardaki gerilemeyi doğrudan talep kaybı olarak nitelendirmek mümkün değil; ancak mevcut veri, şirketin üst satırda büyüme üretemediğini net biçimde gösteriyor.
Daha olumlu taraf, satış düşerken brüt kârın artması. Şirket geçen yıl aynı dönemde 473,2 milyon TL brüt kâr üretirken bu dönem 604,4 milyon TL’ye ulaştı. Brüt kâr marjı böylece yaklaşık %26,3’ten %40,3’e yükseldi. Bu 14 puana yakın iyileşme, ürün karmasında daha kârlı kalemlerin ağırlık kazanması, maliyetlerin daha iyi yönetilmesi veya fiyatlama etkisiyle açıklanabilir. Bununla birlikte satış hacmi daralırken marjın bu kadar hızlı yükselmesi, sürdürülebilirlik açısından yakından izlenmeli; tek dönemlik ürün karması veya muhasebesel etkiler sonraki dönemlerde normalleşebilir.
Çeyreklik veri bulunmadığı için bu marj artışının yılın ilk çeyreğinden ikinci çeyreğine hızlanarak mı geldiğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki rapor, satışların taban oluşturup oluşturmadığını ve yüksek brüt marjın korunup korunamayacağını gösterecek.
Kârlılık
FAVÖK 372,8 milyon TL’den 465,1 milyon TL’ye yükseldi. Satışlar düşerken FAVÖK’ün %24,8 artması, operasyonel verimlilik açısından finansal tablonun en güçlü noktasını oluşturuyor. FAVÖK marjı yaklaşık %20,7’den %31,0’a çıktı. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 20,7 TL operasyonel kâr üretirken, bu dönem yaklaşık 31 TL üretmiş durumda.
Brüt kâr ile FAVÖK arasındaki ilişkinin de olumlu yönde geliştiği görülüyor. Brüt kâr marjındaki yükselişin önemli bölümü FAVÖK seviyesine taşınmış; bu da faaliyet giderlerinin satışlara oranla kontrol altında kaldığını düşündürüyor. Ancak net kâr aynı yönde ilerlemiyor. Net dönem kârı 51,2 milyon TL’den 32,9 milyon TL’ye düşerken net kâr marjı yaklaşık %2,8’den %2,2’ye geriledi.
Bu ayrışma kritik. Şirketin ana faaliyetleri güçlü görünürken, faaliyet kârının net kâra dönüşümü zayıflamış. Verilen gelir tablosunda faiz gideri, amortisman, vergi ve diğer finansal kalemlerin detayı bulunmadığı için net kâr düşüşünün kesin nedeni söylenemez. Fakat yatırımcı açısından temel soru artık “FAVÖK büyüyor mu?”dan ziyade “FAVÖK ne kadarını net kâra dönüştürüyor?” olmalı. Net borcun hâlâ yüksek olması, finansman giderlerinin bu dönüşümü baskılama ihtimalini artırıyor.
Bilanço Sağlığı
Şirketin toplam varlıkları 5,4 milyar TL seviyesinde yatay kaldı. Dönen varlıklar %4,4 artarak 2,9 milyar TL’ye yükselirken duran varlıklar %5,1 gerileyerek 2,5 milyar TL’ye indi. Bu değişim, bilançonun daha likit varlıklara doğru sınırlı bir kayma yaşadığını gösteriyor; ancak dönen varlıkların ne kadarının nakit, ticari alacak veya stoklardan oluştuğu belirtilmediği için kısa vadeli likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Net borç 2,2 milyar TL’den 2,1 milyar TL’ye geriledi. Mutlak düşüş sınırlı olsa da operasyonel kârlılıktaki artış sayesinde net borç/FAVÖK oranı yaklaşık 5,9x’ten 4,5x’e indi. Bu iyileşme olumlu; şirketin borç taşıma kapasitesi geçen yılın aynı dönemine göre güçlenmiş görünüyor. Buna rağmen 4,5x hâlâ düşük bir kaldıraç seviyesi değil. FAVÖK’teki artışın kalıcı olmaması veya faiz oranlarının yüksek kalması halinde borçluluk yeniden baskı yaratabilir.
Özkaynaklar 2,6 milyar TL ile yatay kaldı. Net kâr elde edilmesine rağmen özkaynakların artmaması, temettü, diğer kapsamlı gelir/gider veya enflasyon muhasebesi etkileri gibi kalemlerin devrede olabileceğini düşündürüyor; ancak detay verilmediği için neden kesinleştirilemez. Varlıkların yaklaşık yarısının borçla finanse edildiği bir yapı söz konusu ve bu nedenle bilanço hâlâ faiz ve nakit akışı gelişmelerine duyarlı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geçen yıl aynı dönemde -38,4 milyon TL iken bu dönem +6,2 milyon TL’ye döndü. Böylece yaklaşık 44,6 milyon TL’lik olumlu bir değişim oluştu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır.
Pozitif net parasal pozisyon, bu dönem şirketin enflasyon muhasebesinden sınırlı bir kazanç elde ettiğini gösteriyor. Geçen yılki negatif pozisyon ise net parasal kayıp anlamına geliyordu. Ancak 6,2 milyon TL, 1,5 milyar TL satış ve 2,1 milyar TL net borç büyüklüğü yanında oldukça sınırlı kalıyor. Dolayısıyla TAS 29 etkisindeki iyileşme olumlu olsa da net kâr düşüşünü tersine çevirecek ölçekte değil.
Burada yatırımcının dikkat etmesi gereken nokta, nominal kâr ile ekonomik performansın aynı şey olmadığıdır. Enflasyon muhasebesi, özellikle borç, nakit ve işletme sermayesi yapısı farklı şirketlerde dönemsel kârı önemli ölçüde değiştirebilir. SOHO’da bu dönem faaliyet kârlılığı güçlenirken net parasal pozisyonun da pozitife dönmesi, muhasebesel açıdan destekleyici bir tablo yaratmış; buna rağmen net kârın gerilemesi diğer gider kalemlerinin ağırlığını ortaya koymuştur.
Yatırımcı için Ne Anlama Geliyor?
SOHO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satış düşüşüne rağmen brüt kâr ve FAVÖK marjlarının güçlü biçimde yükselmesi bulunuyor. Bu yapı korunabilirse şirket daha az ciroyla daha fazla operasyonel kâr üretebilir.
- Borçluluk tarafında, net borç/FAVÖK oranının yaklaşık 4,5x seviyesine gerilemesi olumlu bir adım; ancak kaldıraç hâlâ yüksek ve nakit akışının borç azaltımını destekleyip desteklemediği görülmeli.
- Risk tarafında, satışların enflasyonun belirgin biçimde altında kalması ve reel daralma ihtimali öne çıkıyor.
- En önemli soru, FAVÖK’teki güçlü artışın sürdürülebilir olup olmadığı ve bu kârın neden net kâra yeterince yansımadığıdır.
Bir sonraki raporda satışların yeniden büyümeye dönmesi, brüt marjın %40 civarında korunması, net borcun daha hızlı azalması ve net kâr marjının toparlanması izlenmeli. Bu dört başlık aynı anda iyileşmedikçe, yalnızca FAVÖK artışına bakarak şirketin finansal dönüşümünün tamamlandığını söylemek erken olur.
Yatırım tavsiyesi değildir.