
Açılış
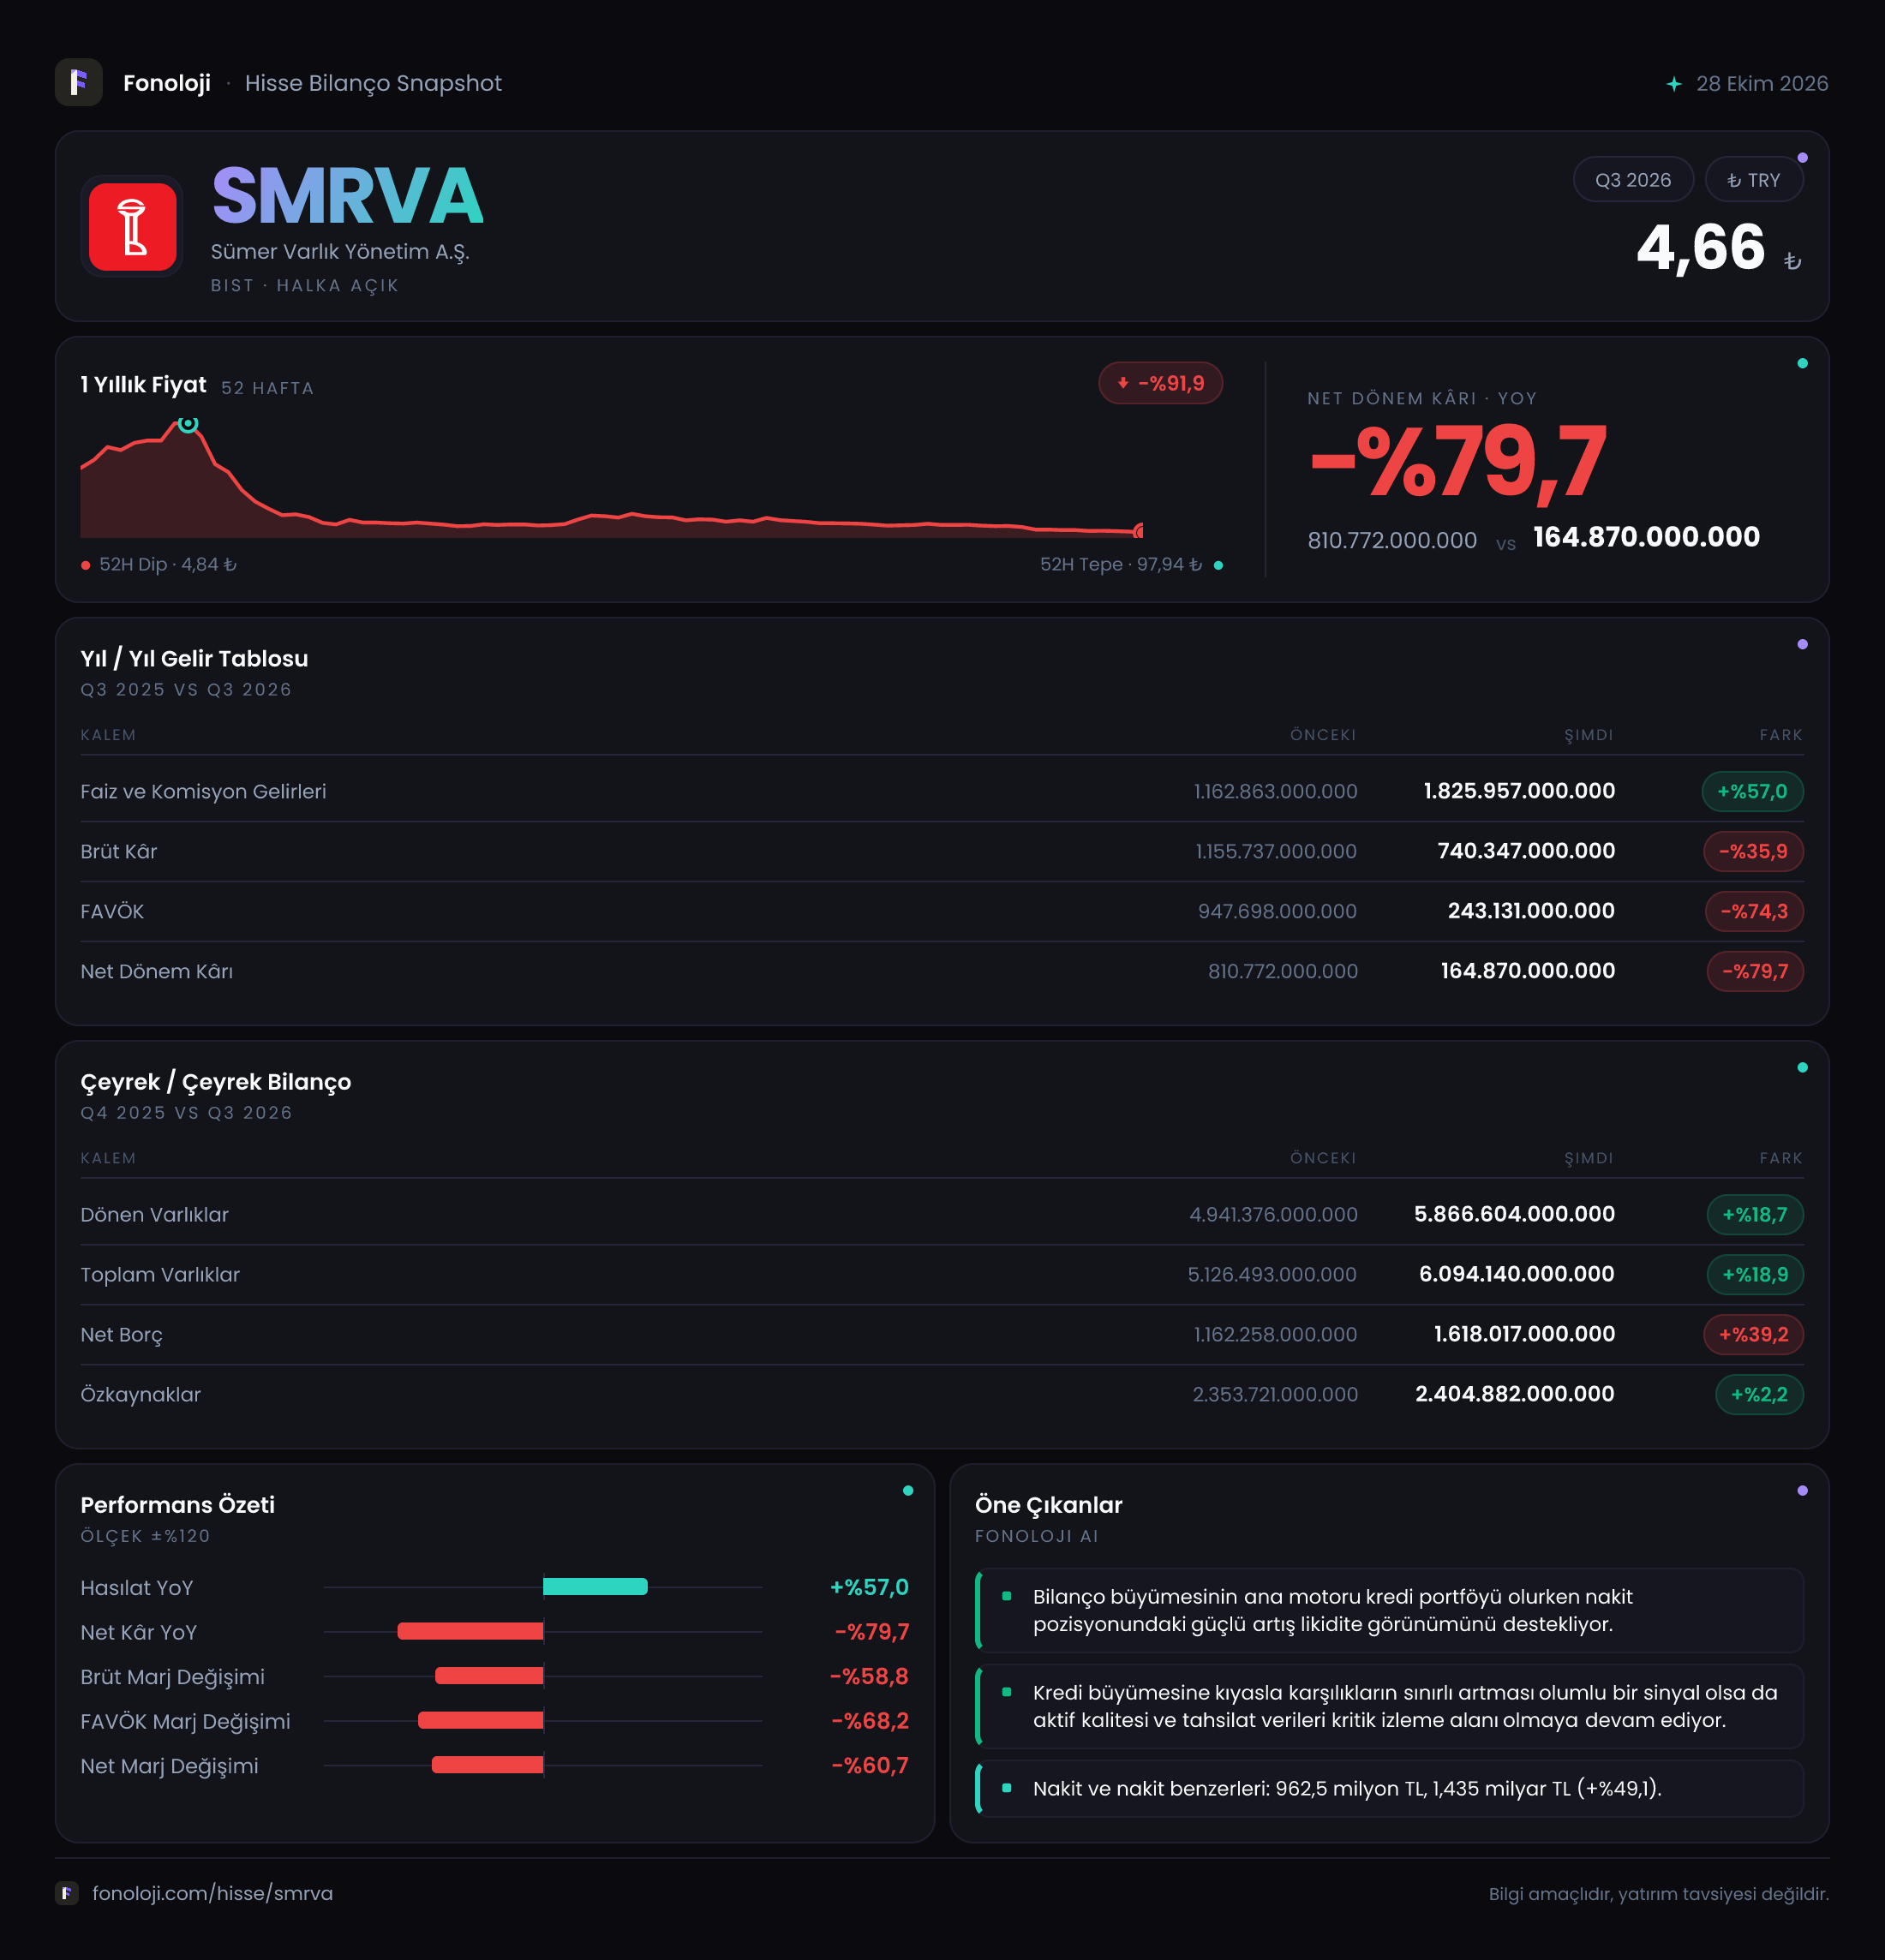
Sümer Varlık Yönetim (SMRVA), varlık yönetimi alanında faaliyet gösteren bir şirket olarak 2026/9 döneminde satışlarını büyütmeyi başarmış, ancak bu büyümeyi kârlılığa aynı ölçüde yansıtamamıştır. Satışlar geçen yılın aynı dönemine göre %57 artarak 1,8 milyar TL’ye yükselirken, brüt kâr %35,9, FAVÖK %74,3 ve net dönem kârı %79,7 gerilemiştir. Bu tablo, büyümenin maliyet yapısı ve faaliyet giderleri tarafından önemli ölçüde törpülendiğini gösteriyor. Bilançoda varlıklar büyürken net borcun özkaynaklardan çok daha hızlı artması da dönemin ikinci kritik başlığıdır.
Satış Hikayesi
SMRVA’nın satışları, 1,2 milyar TL’den 1,8 milyar TL’ye yükselerek nominal bazda 570 milyon TL artmıştır. Yıllık %57’lik büyüme, Türkiye’de yüksek enflasyonun devam ettiği bir ortamda ilk bakışta güçlü görünse de bu artışın tamamını reel büyüme olarak okumak doğru olmaz. Enflasyonun %30’un üzerinde seyrettiği bir dönemde şirketin satış artışı enflasyonun üzerinde kalmış görünüyor; ancak kullanılan dönem, enflasyon muhasebesi uygulamaları ve tahsilat/portföy yapısı dikkate alınmadan reel performans konusunda kesin hüküm vermek mümkün değil.
Buradaki olumlu taraf, şirketin nominal gelir tabanını genişletmesidir. Varlık yönetimi şirketlerinde gelir büyümesi, yönetilen portföylerin büyüklüğü, tahsilat performansı ve portföylerin finansal sonuçlara ne hızda aktarıldığıyla yakından ilişkilidir. Ancak mevcut veri bu artışın hangi faaliyet kalemlerinden geldiğini ayrıştırmıyor. Bu nedenle satış büyümesinin sürdürülebilir operasyonel büyüme mi, yoksa dönemsel portföy etkisi mi olduğunu değerlendirmek için sonraki raporlarda gelir kompozisyonu ve tahsilat dinamikleri takip edilmeli.
Çeyreklik trend açısından veri setinde yalnızca 2025/9 karşılaştırması bulunuyor. Dolayısıyla satışların bir önceki ara döneme veya 2026/6 dönemine göre ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle bu çeyrekte ana çıkarım, yıllık bazda güçlü bir ciro artışı olduğu; fakat bu artışın kalite ve kârlılık açısından henüz teyit edilmediğidir.
Kârlılık
Kârlılık tarafında görünüm satış hikâyesinden belirgin biçimde daha zayıf. Brüt kâr 1,2 milyar TL’den 740,3 milyon TL’ye gerilerken brüt kâr marjı yaklaşık %100’den %41,1’e düşmüş görünüyor. Geçen yılki satış ve brüt kâr rakamlarının yuvarlanmış olması nedeniyle bu oranı ihtiyatla değerlendirmek gerekir; yine de yön nettir: Şirket satışlarını büyütürken satışların brüt kâra dönüşüm oranı ciddi şekilde bozulmuştur.
FAVÖK ise 947,7 milyon TL’den 243,1 milyon TL’ye gerilemiştir. Böylece FAVÖK marjı yaklaşık %79’dan %13,5’e düşmüştür. Bu, yalnızca brüt kâr marjındaki daralmanın değil, faaliyet giderlerinin de kârlılık üzerinde baskı oluşturduğunu düşündürüyor. Başka bir ifadeyle, şirketin her 100 TL’lik satışından faaliyet düzeyinde geriye kalan tutar geçen yıl yaklaşık 79 TL iken bu dönem yaklaşık 14 TL’ye inmiştir.
Net dönem kârı da 810,8 milyon TL’den 164,9 milyon TL’ye gerileyerek net kâr marjını yaklaşık %67,6’dan %9,2’ye çekmiştir. Net kârın FAVÖK’ten daha az gerilemesinde finansal gelirler, vergi etkileri veya diğer faaliyet dışı kalemler rol oynamış olabilir; ancak bu kalemlerin ayrıntısı verilmediği için net kâr ile faaliyet kârı arasındaki farkı kesin biçimde açıklayamıyoruz.
Bu üç marj birlikte okunduğunda şirketin temel sorunu açık: Satış büyümesi var, fakat birim satışın kâra dönüşme kapasitesi ciddi biçimde zayıflamış. Kârlılıkta toparlanma için brüt marjın yeniden yükselmesi, faaliyet giderlerinin kontrol altına alınması ve FAVÖK marjının çift haneli seviyelerin üzerinde kalıcılaşması gerekiyor.
Bilanço Sağlığı
SMRVA’nın toplam varlıkları önceki yıl sonuna göre %18,9 artarak 5,1 milyar TL’den 6,1 milyar TL’ye çıkmıştır. Büyümenin ana kaynağı dönen varlıklardır. Dönen varlıklar %18,7 artışla 5,9 milyar TL’ye, duran varlıklar ise %22,9 artışla 227,5 milyon TL’ye ulaşmıştır. Varlık tabanındaki genişleme, şirketin faaliyet hacminin büyüdüğüne işaret ediyor; fakat varlıkların kalitesi ve ne ölçüde nakde dönüştüğü burada belirleyici olacaktır.
Özkaynaklar yalnızca %2,2 artarak 2,4 milyar TL’ye yükselmiştir. Buna karşılık net borç %39,2 artışla 1,2 milyar TL’den 1,6 milyar TL’ye çıkmıştır. Bu iki rakam arasındaki fark, büyümenin daha fazla borç kullanılarak finanse edildiğini gösteriyor. Net borcun özkaynaklara oranı yaklaşık %67’den %67’ye yakın kalıyor; ancak net borç artarken özkaynakların neredeyse yatay seyretmesi, finansal esnekliğin güçlenmediğini ortaya koyuyor.
Net borç/FAVÖK oranı da özellikle dikkat çekici. Mevcut net borç 1,6 milyar TL, dönem FAVÖK’ü 243,1 milyon TL olduğundan oran yaklaşık 6,6 kat seviyesindedir. Geçen yılın rakamlarıyla bu oran yaklaşık 1,3 kat civarındaydı. FAVÖK’teki sert düşüş, borçluluk göstergesini hızlı biçimde bozmuştur. Bu oran tek bir ara dönem verisiyle ölçüldüğü için yıllıklandırılmış bir borçluluk ölçüsü olarak temkinle ele alınmalı; yine de şirketin borç taşıma kapasitesinin kârlılık gerilemesine karşı hassas hale geldiği açıktır.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem mevcut dönem hem de geçen yıl için sunulmamış. Bu nedenle enflasyon muhasebesinin SMRVA’nın net kârı üzerindeki etkisini doğrudan hesaplamak mümkün değil.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapıya ve enflasyon ortamındaki finansman pozisyonuna bağlı olarak kâr veya zarar üzerinde önemli etki yaratabilir. Net parasal varlık taşıyan şirketler ile net parasal borç taşıyan şirketlerin aynı operasyonel performansa rağmen finansal sonuçları farklılaşabilir. SMRVA’da net borcun 1,6 milyar TL’ye yükselmiş olması, enflasyon muhasebesi etkisinin özellikle önem taşıdığını gösteriyor; ancak borcun vadesi, para birimi ve parasal varlık kompozisyonu bilinmeden yön konusunda kesin yorum yapılamaz.
Yatırımcıların finansal dipnotlarda net parasal pozisyon kâr/zararını, parasal kalemlerin dağılımını ve enflasyon muhasebesi öncesi-sonrası kâr köprüsünü araması gerekir. Mevcut veride bu kalem bulunmadığı için net kâr düşüşünün ne kadarının operasyonel, ne kadarının enflasyon muhasebesi ve finansman kaynaklı olduğu ayrıştırılamıyor.
Yatırımcı için Ne Anlama Geliyor?
SMRVA’nın 2026/9 sonuçları, gelir büyümesinin tek başına yeterli olmadığını gösteren bir dönem olmuş. Şirket satışlarını %57 artırmış, fakat brüt kâr %35,9, FAVÖK %74,3 ve net kâr %79,7 düşmüş. Yatırımcı açısından en önemli soru, satış büyümesinin ne zaman yeniden güçlü ve sürdürülebilir marjlarla birleşeceğidir.
Önümüzdeki dönemlerde şu başlıklar izlenmeli:
- Brüt kâr marjı: Yaklaşık %41,1’e gerileyen marjın taban oluşturup oluşturmadığı.
- FAVÖK marjı: %13,5 seviyesinden toparlanma olup olmadığı.
- Net borç/FAVÖK: Yaklaşık 6,6 katlık seviyenin kalıcı mı, yoksa geçici mi olduğu.
- Özkaynak büyümesi: Kârlılığın özkaynakları güçlendirip güçlendirmediği.
- TAS 29 etkisi: Net parasal pozisyonun kâr üzerindeki gerçek etkisi.
- Satış kalitesi: Ciro artışının tahsilat ve nakit akışıyla desteklenip desteklenmediği.
Sonuç olarak SMRVA’da fırsat, büyüyen varlık ve satış tabanının ileride daha yüksek marjlarla çalıştırılabilmesinde yatıyor. Risk ise mevcut büyümenin düşük kârlılık ve artan borçlulukla finanse edilmesi. Marjlar toparlanmadan ve net borç/FAVÖK gerilemeden, yalnızca satış büyümesine bakarak olumlu bir yatırım hikâyesi kurmak için erken.
Yatırım tavsiyesi değildir.