
Açılış
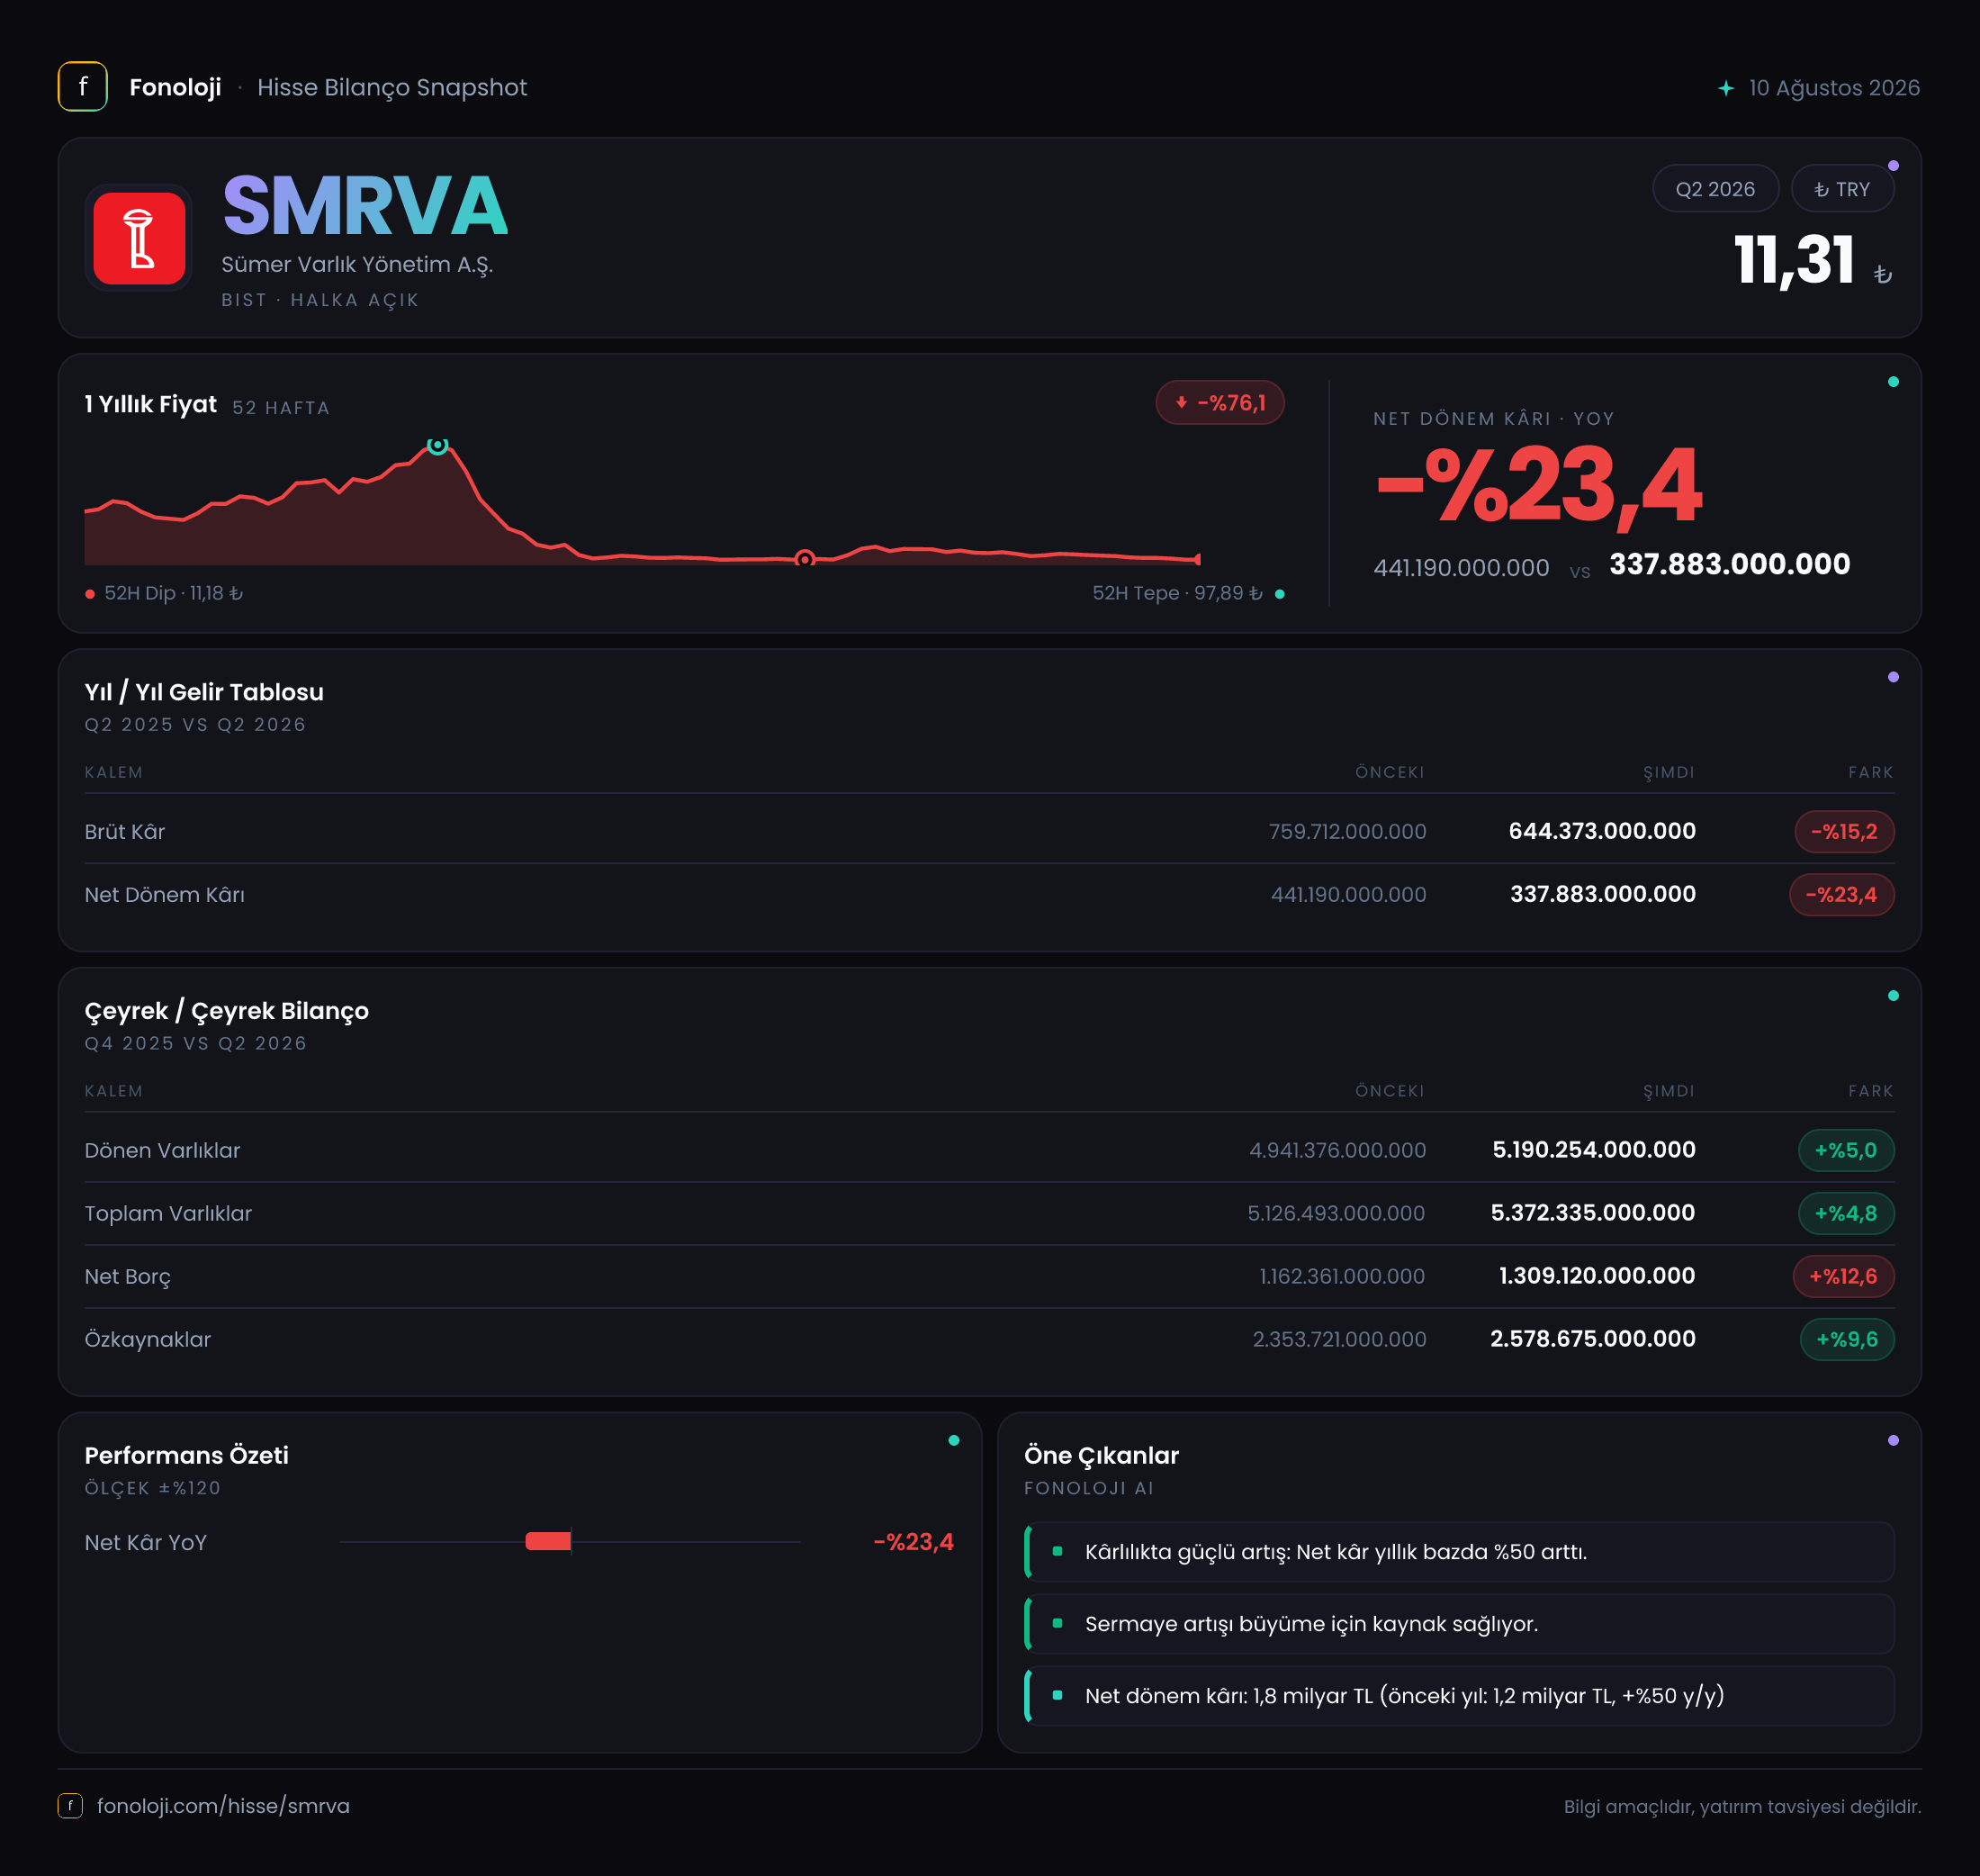
Sümer Varlık Yönetim (SMRVA), varlık yönetimi alanında faaliyet gösteren bir finansal hizmet şirketi. 2026/6AB sonuçları, şirketin bilanço büyüklüğünü artırmasına rağmen kârlılık tarafında geçen yılın aynı dönemine göre belirgin bir zayıflama yaşadığını gösteriyor. Brüt kâr %15,2 gerilerken net dönem kârındaki düşüş %23,4 ile daha sert gerçekleşmiş. Buna karşılık toplam varlıklar %4,8, özkaynaklar ise %9,6 büyümüş; yani bilanço genişliyor ancak bu büyüme henüz aynı ölçüde kâra dönüşmüyor.
Satış Hikayesi
Şirketin satışlar kalemi bu veri setinde paylaşılmadığı için gelir büyümesi, tahsilat performansı veya faaliyet hacmindeki değişim doğrudan ölçülemiyor. Bu nedenle analizin ana göstergesi brüt kâr ve net kâr oluyor. 2026’nın ilk altı ayında brüt kâr 644,4 milyon TL’ye geriledi; geçen yılın aynı döneminde bu rakam 759,7 milyon TL seviyesindeydi. Böylece şirket, nominal olarak 115,3 milyon TL daha düşük brüt kâr üretti.
Bu düşüşü yalnızca nominal rakamlarla okumak yeterli değil. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, brüt kârın %15,2 azalması reel açıdan daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki kâr seviyesini koruyamamış değil; fiyat artışlarının yüksek olduğu bir dönemde kârlılık kapasitesi enflasyonun oldukça gerisinde kalmış.
Varlık yönetimi şirketlerinde gelir performansı; tahsilat hacmi, yönetilen portföylerin niteliği, tahsil edilen alacakların maliyeti ve operasyonel giderler gibi unsurlara bağlı olabilir. Ancak bu kalemlerin ayrıntısı verilmediği için brüt kârdaki düşüşün hangi operasyonel faktörden kaynaklandığını kesin biçimde ayırmak mümkün değil. Satışlar ve faaliyet gelirleri açıklanmadığından, şirketin daha az gelir üretmesi mi yoksa gelir başına maliyetlerin yükselmesi mi ana sorun, bu veriyle netleşmiyor.
Çeyreklik trend verisi bulunmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine kârlılığın toparlanıp toparlanmadığını da değerlendiremiyoruz. Bu nedenle mevcut sonuç, dönemsel bir zayıflama mı yoksa yıl geneline yayılan yapısal bir baskı mı, bunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Brüt kâr 644,4 milyon TL seviyesinde gerçekleşirken net dönem kârı 337,9 milyon TL oldu. Net kâr, geçen yılın aynı dönemindeki 441,2 milyon TL’den 103,3 milyon TL düşerek %23,4 geriledi. Burada dikkat çeken nokta, net kârdaki daralmanın brüt kârdaki %15,2 düşüşten daha yüksek olması.
Bu tablo, brüt kârın ötesindeki kalemlerin de sonuç üzerinde ek baskı oluşturduğunu düşündürüyor. Faaliyet giderleri, finansman maliyetleri, vergi giderleri ve enflasyon muhasebesi etkileri net kârın brüt kârdan daha hızlı gerilemesine yol açmış olabilir. Ancak FAVÖK, satışlar ve gider kırılımları paylaşılmadığı için bu etkinin hangi kalemden kaynaklandığını sayısal olarak ayrıştırmak mümkün değil.
Veri setinde FAVÖK bulunmadığından FAVÖK marjı ve net borç/FAVÖK rasyosu hesaplanamıyor. Bu eksiklik özellikle borçluluk değerlendirmesinde önemli; çünkü 1,3 milyar TL net borcun şirketin operasyonel nakit üretimine göre ne kadar ağır olduğu, FAVÖK olmadan ölçülemiyor.
Yine de brüt kâr ile net kâr arasındaki ilişki, şirketin üst kârlılık seviyesindeki gerilemenin neticeye daha yüksek oranda yansıdığını gösteriyor. Önümüzdeki dönemde yatırımcı açısından kritik konu, net kârın yeniden büyümesi kadar, bunun faaliyet performansından mı yoksa parasal ve muhasebesel etkilerden mi kaynaklandığı olacak.
Bilanço Sağlığı
SMRVA’nın toplam varlıkları, önceki yıl sonundaki 5,1 milyar TL’den 5,4 milyar TL’ye yükselerek %4,8 büyüdü. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 4,9 milyar TL’den 5,2 milyar TL’ye çıkarak %5,0 arttı. Böylece şirket varlıklarının yaklaşık %97’si dönen varlıklardan oluşuyor. Bu yapı, finansal hizmet şirketlerinde faaliyetlerin likit ve kısa vadeli varlıklar üzerinden yürütüldüğünü gösterirken, varlıkların niteliği ve tahsil edilebilirliği ayrıca incelenmeli.
Duran varlıklar ise 185,1 milyon TL’den 182,1 milyon TL’ye geriledi ve düşüş %1,6 oldu. Bu kalem bilanço içinde sınırlı bir ağırlığa sahip; dolayısıyla toplam varlık büyümesi esas olarak dönen varlıklardaki artışla gerçekleşmiş durumda.
Özkaynaklar 2,4 milyar TL’den 2,6 milyar TL’ye çıkarak %9,6 yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %48 seviyesinde. Bu oran, bilançonun kabaca yarısının özkaynaklarla finanse edildiğini ve şirketin belirli bir sermaye tamponuna sahip olduğunu gösteriyor. Özkaynak büyümesinin net kâr düşüşüne rağmen gerçekleşmesi; dönem kârı, diğer kapsamlı gelirler veya sermaye hareketleri gibi unsurların etkili olabileceğini düşündürüyor, ancak detay verilmediği için kaynağı kesinleştirilemiyor.
Net borç ise 1,2 milyar TL’den 1,3 milyar TL’ye yükselerek %12,6 arttı. Bu artış, toplam varlık büyümesinin ve özkaynak artışının üzerinde. Net borcun özkaynaklara oranı yaklaşık %50, toplam varlıklara oranı ise yaklaşık %24 düzeyinde. Bu seviyeler tek başına alarm verici görünmese de, kârlılığın gerilediği bir dönemde borcun artması finansal esnekliği azaltabilir. FAVÖK açıklanmadığı için borcun faaliyet performansına göre taşınabilirliği henüz ölçülemiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu veri setinde paylaşılmamış. Bu nedenle enflasyon muhasebesinin 2026/6AB net kârına pozitif mi yoksa negatif mi katkı verdiğini söylemek mümkün değil.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, yüksek enflasyon ortamında reel olarak değer kaybeden nakit ve alacaklar nedeniyle net parasal kayıp yaşayabilir. Buna karşılık parasal borçları daha yüksek olan şirketler, borcun reel değerindeki erime nedeniyle net parasal kazanç elde edebilir. SMRVA’nın dönen varlıkları yüksek olmakla birlikte, dönen varlıkların ne kadarının nakit, ticari alacak veya finansal alacak niteliğinde olduğu açıklanmadığından net parasal pozisyonun yönü belirlenemiyor.
Bu kalemin açıklanması, 337,9 milyon TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının enflasyon muhasebesinden kaynaklandığını anlamak açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
SMRVA’nın sonuçları iki farklı hikâyeyi aynı anda anlatıyor: Bilanço büyüyor, fakat kârlılık zayıflıyor. 5,4 milyar TL’lik toplam varlık ve 2,6 milyar TL’lik özkaynak şirketin finansal tabanının genişlediğini gösteriyor. Ancak net borcun %12,6 artması ve net kârın %23,4 gerilemesi, büyümenin şu aşamada verimlilik ve kâr üretimiyle tam olarak desteklenmediğine işaret ediyor.
Yatırımcıların takip etmesi gereken başlıklar şunlar:
- Satışlar ve tahsilat gelirleri yeniden büyüyor mu?
- Brüt kâr düşüşü tersine dönüyor mu?
- FAVÖK açıklanıyor ve borç/FAVÖK oranı yönetilebilir seviyede kalıyor mu?
- Net borç artışı geçici bir işletme sermayesi ihtiyacından mı, yoksa kalıcı finansman baskısından mı kaynaklanıyor?
- Net parasal pozisyon, net kârı destekliyor mu yoksa aşağı çekiyor mu?
Mevcut veriler, şirketin bilanço açısından tamamen savunmasız olmadığını; ancak kârlılık ve borçluluk eğiliminin yakından izlenmesi gerektiğini gösteriyor. Özellikle yüksek enflasyon ortamında nominal bilanço büyümesi tek başına yeterli değil. Asıl soru, bu büyümenin reel olarak daha yüksek tahsilat, daha güçlü marj ve daha sürdürülebilir nakit üretimi yaratıp yaratmadığı olacak.
Yatırım tavsiyesi değildir.