
Açılış
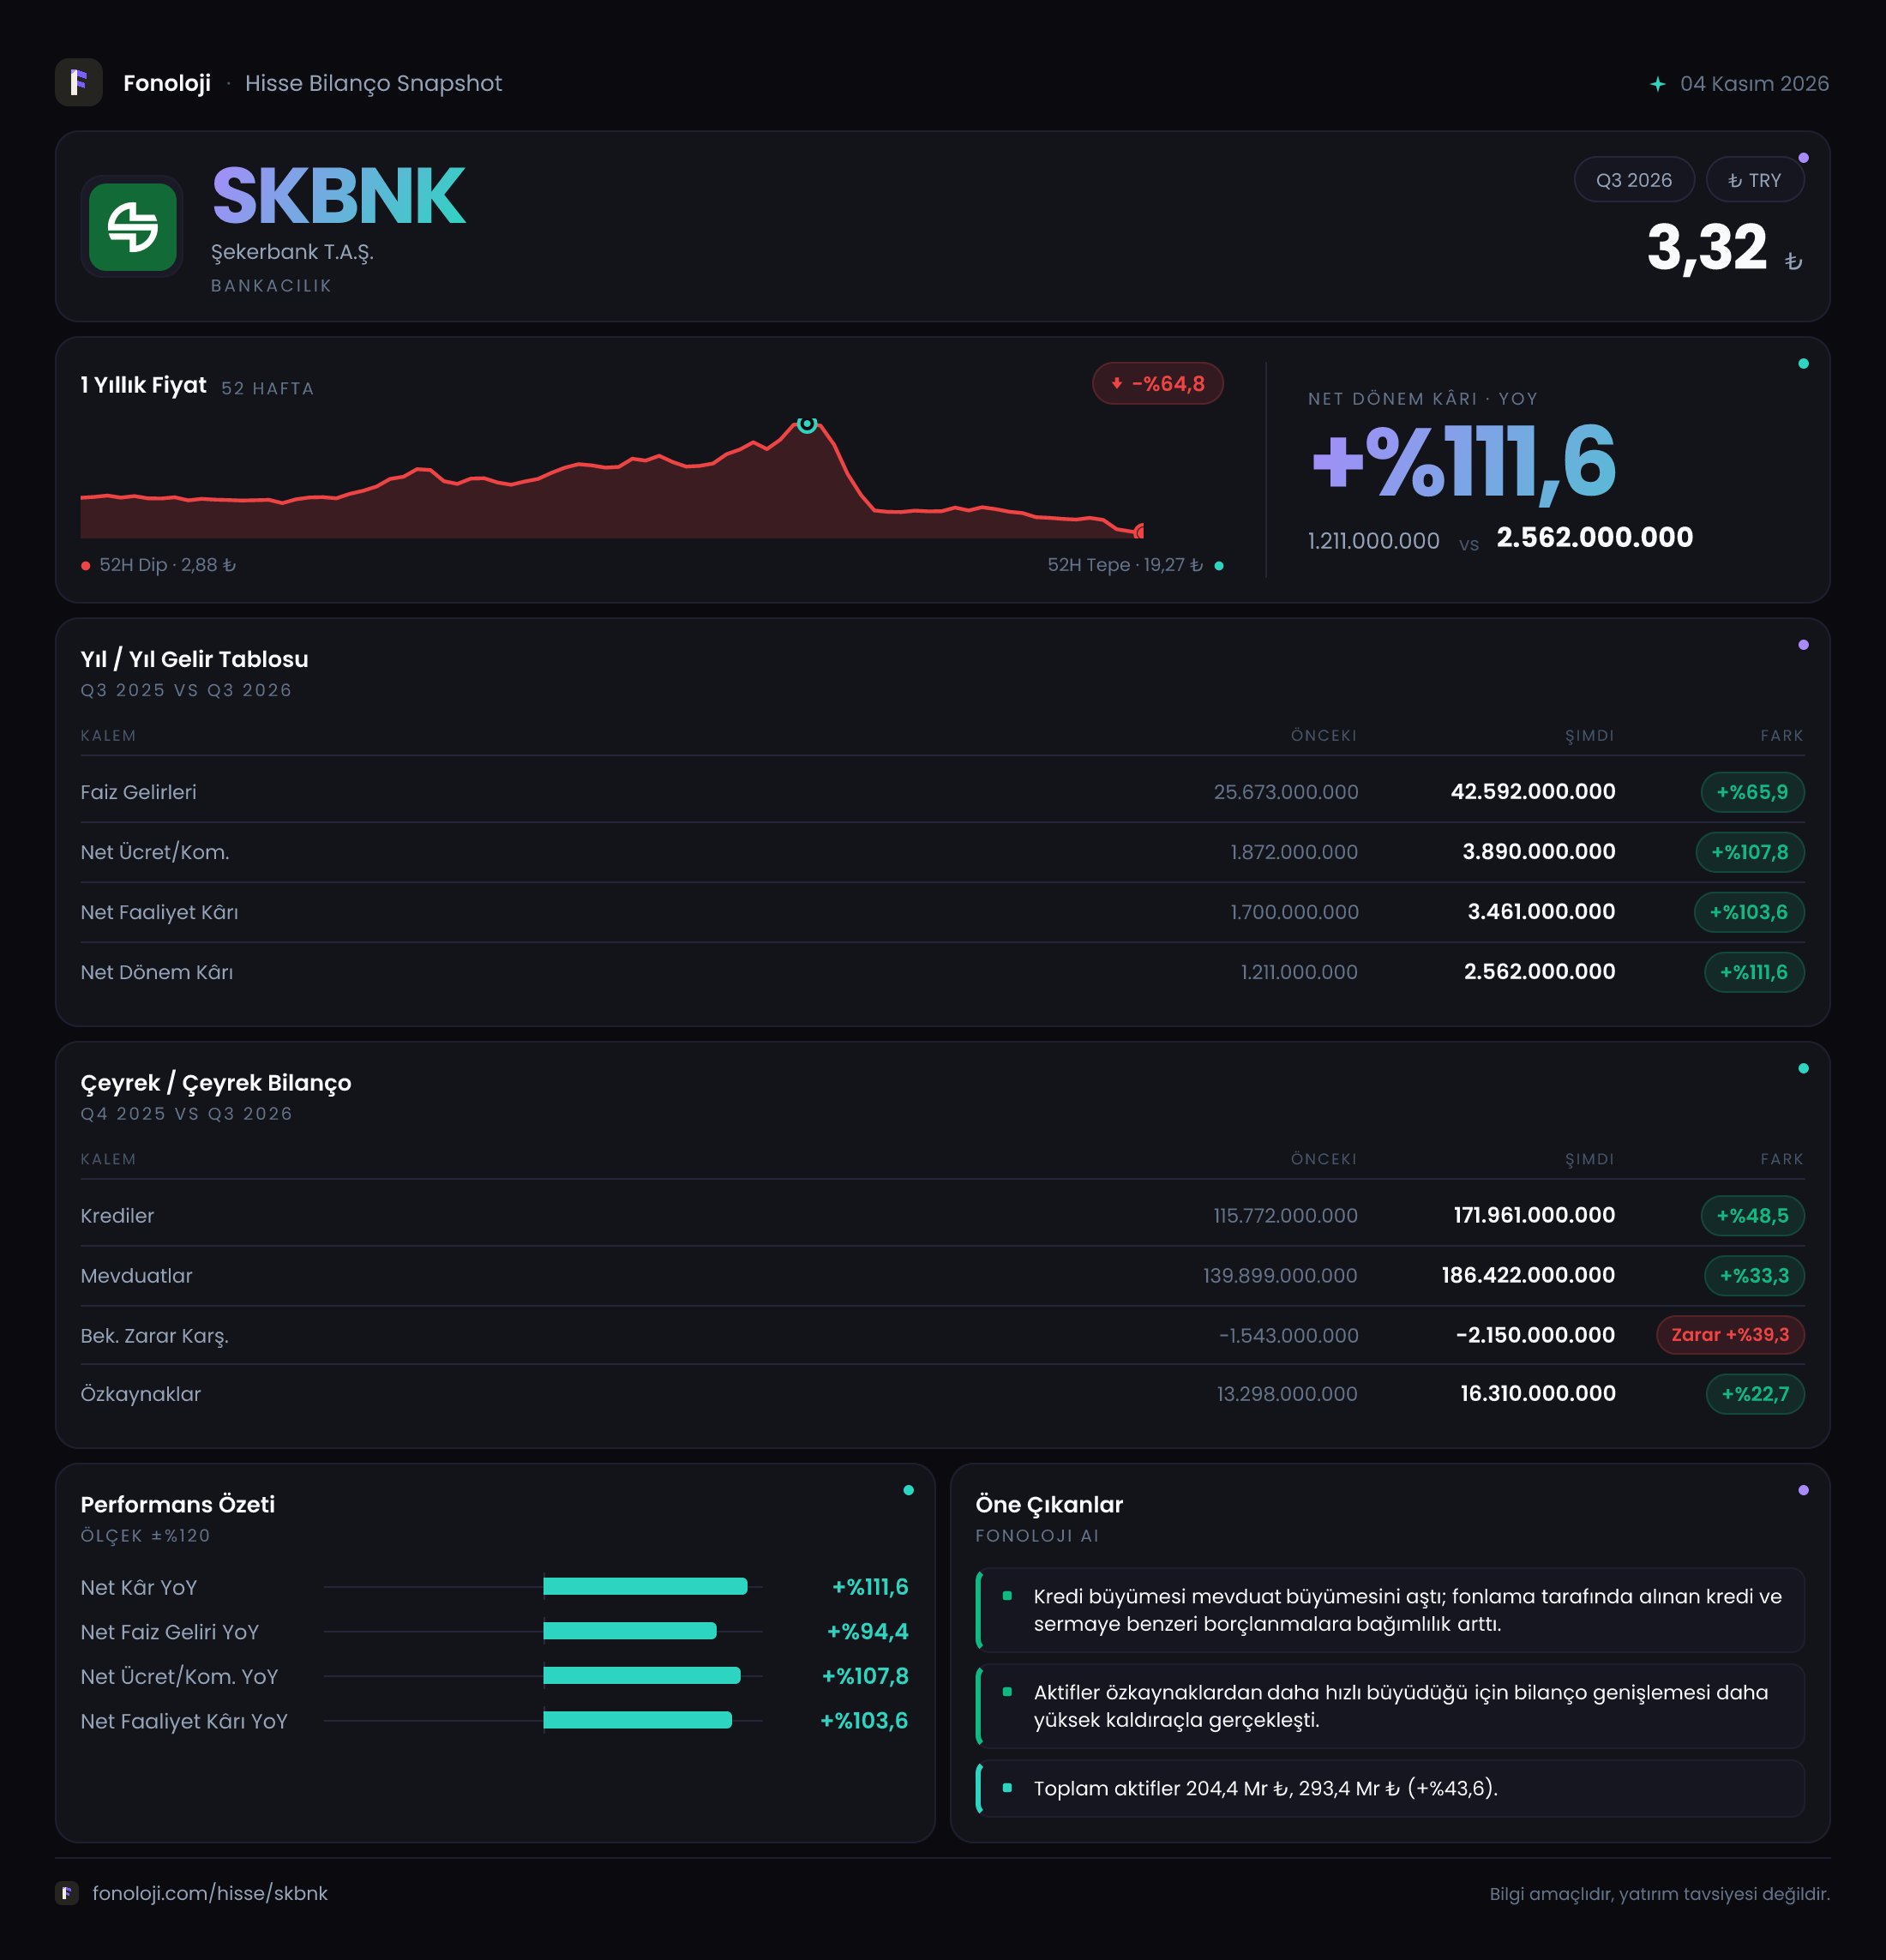
Şekerbank, ağırlıklı olarak bankacılık faaliyetlerinden gelir üreten bir finans kuruluşu. Ancak 2026/9 dönemi için paylaşılan veri setinde gelir tablosu ve bilanço kalemlerinin tamamı boş bırakılmış; eldeki tek somut rakam, 2025/9 dönemine ait 2,0 milyar TL net kâr. Bu nedenle mevcut bilgilerle Şekerbank’ın kârlılığının artıp artmadığını, bilançosunun güçlenip güçlenmediğini veya sermaye yeterliliği açısından nasıl bir tablo sunduğunu hesaplamak mümkün değil. Buradaki ana mesaj, şirket performansından çok veri setinin yatırım kararı vermek için yetersiz olduğudur.
Ayrıca 2026/9, bankalar açısından çoğunlukla yılın ilk dokuz ayını ifade eden kümülatif ara dönemdir. Bu dönemdeki net kârın, 2025/9 ile karşılaştırılması gerekir; ancak güncel net kâr rakamı paylaşılmadığı için yıllık değişim, marj veya büyüme hesabı yapılamıyor.
Satış Hikayesi
Bankalar için “satışlar” kalemi, sanayi veya perakende şirketlerindeki kadar anlamlı bir ana gösterge değildir. Bankacılıkta yatırımcının izlemesi gereken temel gelir unsurları; net faiz geliri, ücret ve komisyon gelirleri, ticari kâr/zarar, kredi karşılıkları ve bunların toplam faaliyet gelirine etkisidir.
Şekerbank’ın 2026/9 döneminde satışlar, brüt kâr ve FAVÖK rakamları veri setinde yer almıyor. Bu kalemler boş olduğu için bankanın kredi hacmini büyütüp büyütmediği, faiz gelirlerindeki artışın fonlama maliyetlerini aşıp aşmadığı veya komisyon gelirlerinin faaliyetleri destekleyip desteklemediği görülemiyor.
Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyüme tek başına yeterli değildir. Örneğin bankanın net faiz gelirinde %40 artış görülse bile, bu artışın enflasyonu ne ölçüde aştığı; kredi büyümesi, faiz oranları, mevduat maliyeti ve tahsilat performansıyla birlikte değerlendirilmelidir. Mevcut dosyada bu unsurlar bulunmadığından Şekerbank’ın gelir büyümesinin reel mi, yoksa yalnızca fiyat ve faiz seviyelerindeki yükselişten mi kaynaklandığı konusunda güvenilir bir sonuca varılamıyor.
Çeyreklik trend de paylaşılmamış durumda. Dolayısıyla 2026/9 dönemindeki performansın 2026/6 veya 2026/3 dönemlerine göre hızlanıp hızlanmadığını incelemek mümkün değil. Bankalarda tek bir dönemden çok, net faiz marjının ve karşılık giderlerinin birkaç çeyrek boyunca nasıl ilerlediği önem taşır. Bu trendi değerlendirmek için daha ayrıntılı finansal tabloyu beklemek gerekir.
Kârlılık
Veri setinde güncel net dönem kârı bulunmazken, karşılaştırma amacıyla yalnızca 2025/9 döneminde 2,0 milyar TL net kâr bilgisi verilmiş. Bu rakam, Şekerbank’ın geçen yılın ilk dokuz ayında kârlı bir dönem geçirdiğini gösteriyor; ancak 2026/9 net kârı açıklanmadığı için kârın artıp azaldığı veya zarar oluşup oluşmadığı söylenemez.
Bankalar açısından brüt kâr ve FAVÖK marjı, üretim şirketlerindeki anlamıyla kullanılmaz. Bu nedenle veri setindeki brüt kâr ve FAVÖK boşlukları yalnızca eksiklik olarak değil, banka analizi bakımından sınırlı bir gösterge olarak da ele alınmalı. Şekerbank için daha anlamlı kârlılık göstergeleri şunlardır:
- Net faiz marjı: Kredilerden kazanılan getiri ile mevduat ve diğer fonlama maliyetleri arasındaki farkı gösterir.
- Net faiz geliri: Faiz gelirlerinin, faiz giderlerini ne ölçüde aştığını ortaya koyar.
- Ücret ve komisyon gelirleri: Bankanın faiz dışı gelir yaratma kapasitesini gösterir.
- Karşılık giderleri: Kredi kalitesi ve tahsilat riskinin kârlılık üzerindeki etkisini yansıtır.
- Net kâr marjı ve özkaynak kârlılığı: Üretilen kârın bilanço büyüklüğüne göre verimliliğini ölçer.
Bu kalemler bulunmadığı için 2025/9’daki 2,0 milyar TL net kârın kalıcı faaliyetlerden mi, enflasyon muhasebesinden mi, karşılık iptallerinden mi veya tek seferlik gelirlerden mi kaynaklandığı analiz edilemiyor. Güncel rakam açıklanmadan Şekerbank’ın kâr kalitesine ilişkin olumlu ya da olumsuz hüküm kurmak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynaklar kalemlerinin tamamı boş. Bu nedenle bankanın aktif büyüklüğü, kredi portföyünün genişliği, likidite yapısı veya sermaye tabanı hakkında nicel değerlendirme yapılamıyor.
Bankalarda “net borç/FAVÖK” rasyosu, sanayi şirketlerindeki kadar işlevsel değildir. Çünkü bankaların borçlanması, faaliyet modelinin doğal bir parçasıdır; mevduatlar ve alınan krediler aynı zamanda bilançonun fonlama kaynaklarını oluşturur. Bu nedenle Şekerbank için daha anlamlı takip alanları şunlardır:
- Sermaye yeterlilik oranı
- Çekirdek sermaye oranı
- Takipteki krediler oranı
- Karşılık oranları
- Kredi/mevduat oranı
- Likidite göstergeleri
- Özkaynak kârlılığı
Bilanço karşılaştırmasının önceki yıl sonuna göre yapılması gerektiği belirtilmiş. Buna göre 2026/9 bilançosunun 2025/12 ile karşılaştırılması gerekir. Ancak her iki döneme ait tutarlar paylaşılmadığından, toplam varlıkların büyüyüp büyümediği, özkaynakların kârla desteklenip desteklenmediği veya fonlama yapısının değişip değişmediği hesaplanamıyor.
Özellikle yüksek enflasyon dönemlerinde nominal özkaynak artışı da tek başına yeterli değildir. Özkaynaklar %35 yükselmiş olsa bile, enflasyonun üzerinde reel bir güçlenme sağlanıp sağlanmadığı ayrıca incelenmelidir. Bu değerlendirme için güncel bilanço rakamları ve sermaye oranları zorunludur.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi uygulaması, bankaların dönem kârını ve özkaynak hareketlerini önemli ölçüde etkileyebilir. Net parasal pozisyon kalemi, şirketin enflasyon karşısında taşıdığı parasal varlık ve parasal yükümlülük dengesinden doğan muhasebesel etkiyi gösterir.
Şekerbank için 2026/9 net parasal pozisyon tutarı paylaşılmamış. Bu nedenle TAS 29’un dönem kârını artırıcı mı yoksa azaltıcı mı yönde etkilediği görülemiyor. Bankalar yüksek miktarda parasal varlık, kredi ve mevduat taşıdığı için enflasyon muhasebesinin sonucu, yalnızca nominal kâra bakılarak yorumlanmamalı.
Net parasal pozisyon kârı, nakit yaratımı veya faaliyet performansı anlamına gelmez. Aynı şekilde net parasal pozisyon zararı da her zaman operasyonel bozulmaya işaret etmez. Bu kalem, enflasyon ortamındaki bilanço kompozisyonunun muhasebesel sonucudur. Bu nedenle Şekerbank’ın 2025/9’daki 2,0 milyar TL net kârıyla 2026/9 kârı karşılaştırılacaksa, TAS 29 etkisinin ayrıca ayrıştırılması gerekir.
Yatırımcı için Ne Anlama Geliyor?
Mevcut veri, Şekerbank hakkında olumlu veya olumsuz yatırım tezi kurmak için yeterli değil. Bilinen tek unsur, bankanın 2025/9 döneminde 2,0 milyar TL net kâr elde etmiş olması. Güncel net kâr, net faiz geliri, karşılık giderleri, özkaynaklar ve sermaye oranları bulunmadığından, şirketin bir yıl içinde değer yaratıp yaratmadığı ölçülemiyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- 2026/9 net kârı, 2025/9’daki 2,0 milyar TL ile karşılaştırılmalı.
- Kâr artışının net faiz marjından mı, karşılık gelirlerinden mi, yoksa tek seferlik kalemlerden mi geldiği ayrıştırılmalı.
- Takipteki kredi oranı ve karşılık karşılama seviyesi incelenmeli.
- Özkaynak büyümesi enflasyondan arındırılarak değerlendirilmelidir.
- Sermaye yeterlilik oranının düzenleyici sınırların üzerinde ne kadar tampon taşıdığı görülmeli.
- TAS 29 kaynaklı net parasal pozisyonun kâr üzerindeki etkisi ayrıca analiz edilmeli.
- 2026/3, 2026/6 ve 2026/9 verileri birlikte incelenerek net faiz marjı ve kârlılık trendi oluşturulmalı.
Bu bilgiler gelmeden Şekerbank hissesi için “kâr ivmesi güçleniyor” veya “bilanço zayıflıyor” şeklinde kesin bir sonuca ulaşmak mümkün değildir. Mevcut rapor, analizden çok eksik veri uyarısı niteliğinde. Yatırım tavsiyesi değildir.