
Açılış
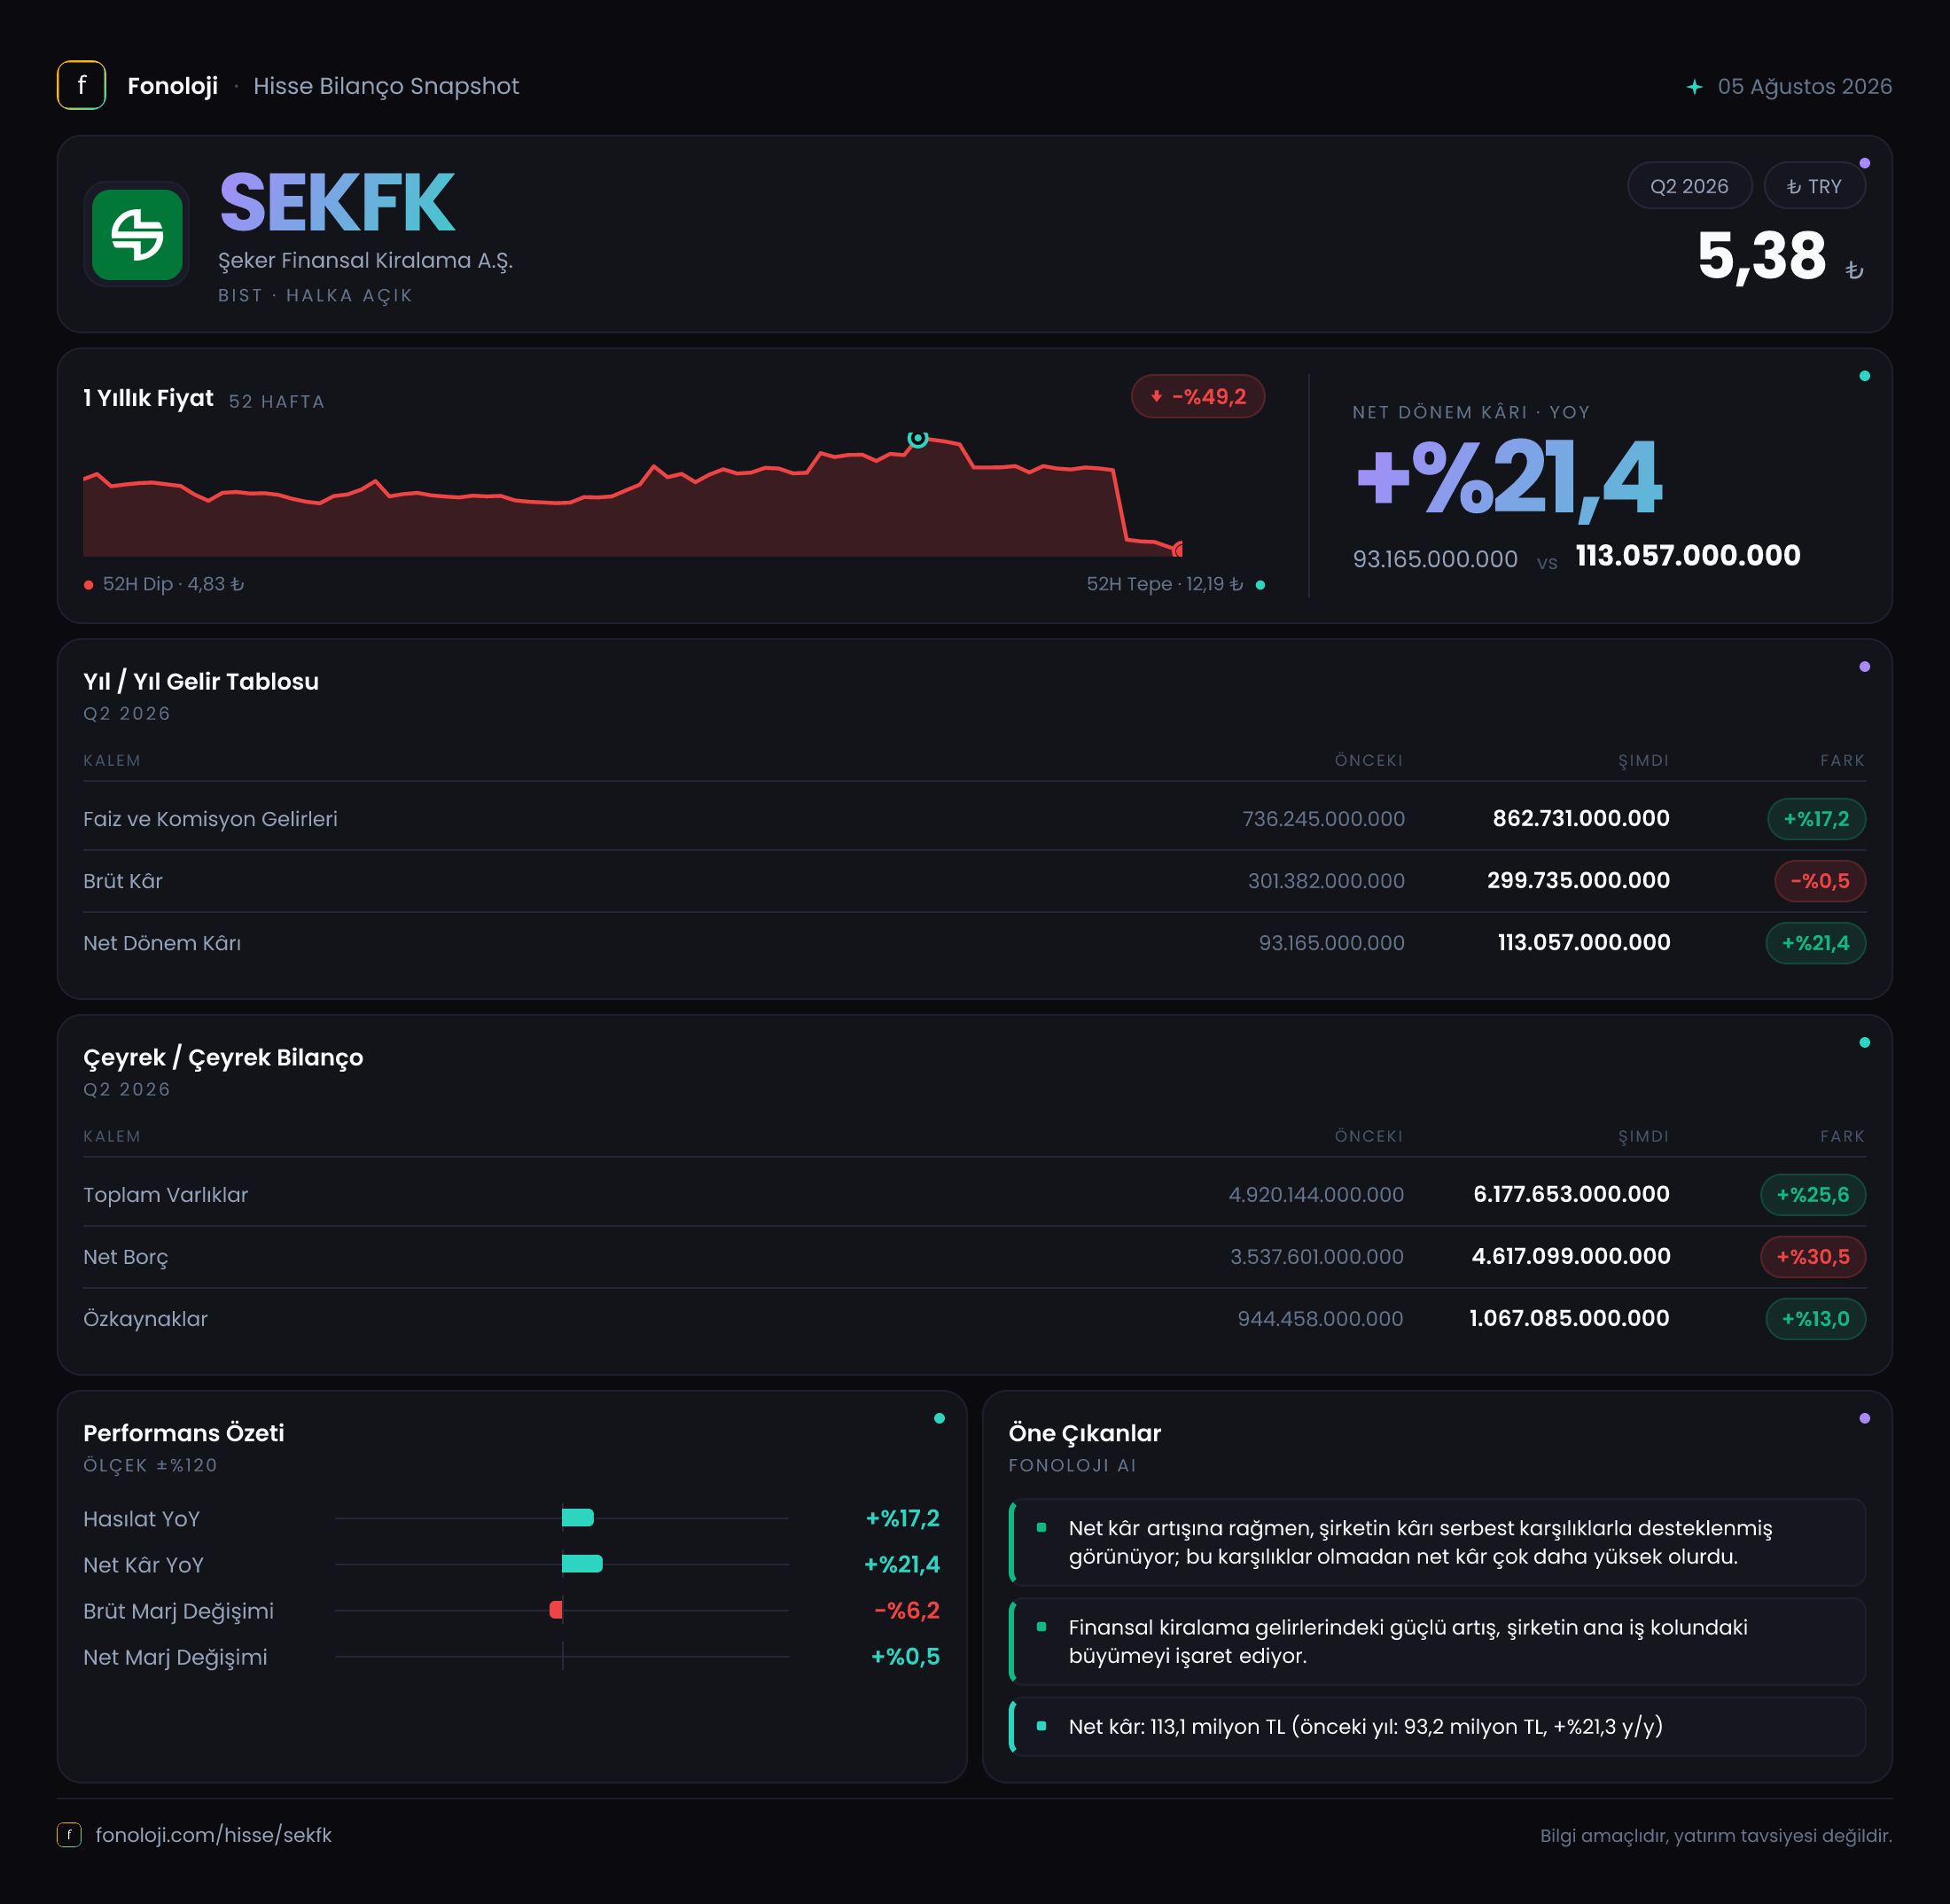
Şeker Finansal Kiralama, işletmelerin yatırım ihtiyaçlarını finansal kiralama yoluyla karşılayan, bilançosunda kiralama alacakları ve buna bağlı finansman yapısı önemli yer tutan bir finansal kuruluş. 2026/6AB sonuçları, yani yılın ilk altı ayına ilişkin veriler, gelir tarafında nominal büyümenin sürdüğünü; ancak bu büyümenin brüt kâra aynı ölçüde yansımadığını gösteriyor. Satışlar %17,2 artarken brüt kârın gerilemesi, marj baskısına işaret ediyor. Buna karşın net dönem kârı %21,4 yükselmiş durumda; bilanço tarafında ise varlık büyümesi borçlanmanın önüne geçemediği için kaldıraç dikkatle izlenmeli.
Satış Hikayesi
Şirketin ilk altı aylık satışları geçen yılın aynı dönemindeki 736,2 milyon TL’den 862,7 milyon TL’ye yükseldi. Bu, 126,5 milyon TL tutarında ve %17,2 oranında bir artış anlamına geliyor. Nominal olarak bakıldığında şirket gelir üretimini büyütmüş durumda. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %17,2’lik artış reel anlamda büyümeye işaret etmiyor; aksine gelirlerin genel fiyat seviyesinin gerisinde kaldığını gösteriyor.
Bu nokta özellikle finansal kiralama şirketleri açısından önemli. Kiralama hacminin büyümesi tek başına yeterli değil; yeni işlemlerin fiyatlaması, fonlama maliyeti, tahsilat kalitesi ve portföyün risk profili de aynı anda takip edilmeli. Satışlardaki artış, şirketin faaliyet hacmini koruduğunu gösterse de yüksek enflasyon karşısında bunun güçlü bir reel genişleme olarak okunması mümkün değil.
Daha dikkat çekici gelişme, satışlar artarken brüt kârın geçen yılki 301,4 milyon TL’den 299,7 milyon TL’ye gerilemesi. Başka bir ifadeyle şirket %17,2 daha yüksek satış üretmiş, fakat bu satışların brüt kâra katkısı 1,7 milyon TL azalmış. Bu tablo, gelir büyümesinin maliyetler tarafından karşılandığını ve fiyatlama gücünün baskı altında kaldığını düşündürüyor.
Çeyreklik trend verisi sunulmadığı için ikinci çeyrekte ilk çeyreğe göre ivmenin artıp artmadığını, satışların dönem içinde dengeli dağılıp dağılmadığını veya son çeyrekte bir toparlanma yaşanıp yaşanmadığını söylemek mümkün değil. Bu nedenle değerlendirme, yılın ilk altı ayının geçen yılın aynı dönemiyle karşılaştırılmasıyla sınırlı kalmalı.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın ilk altı ayındaki yaklaşık %40,9 seviyesinden bu yıl yaklaşık %34,7’ye geriledi. Yani satışların her 100 TL’sinden faaliyet düzeyinde brüt kâra dönüşen tutar yaklaşık 6,2 TL azalmış. Bu, finansal performanstaki en belirgin zayıflık alanı.
Marj daralması, satış büyümesinin kalitesine ilişkin soru işareti oluşturuyor. Şirket daha fazla gelir üretmiş olsa da bu gelirlerin maliyetler düşüldükten sonra bıraktığı katkı azalmış. Finansal kiralama sektöründe fonlama koşulları, faiz maliyetleri ve varlıkların yeniden fiyatlanma süresi bu görünüm üzerinde etkili olabilir; ancak mevcut veri setinde bu kalemlerin ayrıntısı bulunmadığı için marj baskısının kesin kaynağını ayırmak mümkün değil.
FAVÖK verisi paylaşılmamış. Ayrıca finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar açıklayıcı bir gösterge olmayabilir; faiz ve finansman maliyetleri iş modelinin merkezinde yer alır. Bu nedenle burada FAVÖK marjı üzerinden yorum yapmak yerine brüt kâr, net kâr ve bilanço kaldıraç göstergeleri daha anlamlı.
Net dönem kârı ise 93,2 milyon TL’den 113,1 milyon TL’ye çıkarak %21,4 arttı. Satış büyümesi %17,2 iken net kâr büyümesinin daha yüksek gerçekleşmesi olumlu. Net kâr marjı da yaklaşık %12,7’den %13,1’e sınırlı şekilde yükseldi. Ancak bu iyileşme, brüt marjdaki bozulmayla birlikte değerlendirilmeli: Alt kademede kârlılık artmış olsa da ana faaliyet seviyesinde verimlilik zayıflamış görünüyor. Net kârın hangi finansal gelir, gider, karşılık veya vergi etkileriyle desteklendiği verilmediğinden, kâr artışının sürdürülebilirliği konusunda temkinli olmak gerekiyor.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 4,9 milyar TL’den 6,2 milyar TL’ye yükseldi. 1,3 milyar TL’lik bu artış, bilanço büyüklüğünün %25,6 genişlediğini gösteriyor. Finansal kiralama şirketi açısından bu büyüme, faaliyet hacminin ve kiralama portföyünün genişlediğine işaret edebilir; ancak varlık büyümesinin hangi kalemlerden geldiği paylaşılmadığı için aktif kalitesini ve portföy dağılımını değerlendiremiyoruz.
Bilanço büyürken net borç 3,5 milyar TL’den 4,6 milyar TL’ye çıkarak %30,5 arttı. Borcun varlıklardan daha hızlı yükselmesi, büyümenin önemli ölçüde borçla finanse edildiğini gösteriyor. Net borcun toplam varlıklara oranı yaklaşık %74,2 seviyesinde. Özkaynakların toplam varlıklara oranı ise 1,1 milyar TL / 6,2 milyar TL hesabıyla yaklaşık %17,7. Bu yapı, şirketin her 100 TL’lik varlığı karşılığında yaklaşık 18 TL özkaynak, kalan bölümde ise ağırlıklı olarak borç ve diğer yükümlülüklerle faaliyet gösterdiğini ortaya koyuyor.
Özkaynaklar 944,5 milyon TL’den 1,1 milyar TL’ye yükselerek %13 arttı. Özkaynak büyümesi olumlu olsa da varlık ve özellikle net borç büyümesinin gerisinde kaldı. Net borcun özkaynaklara oranı yaklaşık 4,2 kat seviyesinde. Bu, finansal kiralama şirketinin iş modeli açısından tamamen sıra dışı olmayabilir; fakat faiz oranlarının ve fonlama maliyetlerinin yüksek olduğu dönemlerde bilançonun kârlılık üzerindeki hassasiyetini artırır.
Buradaki bilanço karşılaştırmasının çeyrekten çeyreğe değil, önceki yıl sonuna göre yapıldığını vurgulamak gerekir. Dolayısıyla bu veriler 2025 yıl sonundan 2026/6AB dönemine kadar olan bilanço değişimini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Şeker Finansal Kiralama’nın net kârına ne yönde ve ne ölçüde katkı sağladığını belirlemek mümkün değil. TAS 29 kapsamında şirketler, parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Borç ağırlığı yüksek şirketlerde net parasal pozisyon etkisi, dönem içinde önemli bir kâr veya zarar kalemi yaratabilir.
Şeker Finansal Kiralama’da net borcun 4,6 milyar TL seviyesinde olması nedeniyle bu kalem özellikle önem taşıyor. Ancak borcun vadesi, para birimi, faiz yapısı ve parasal varlıkların büyüklüğü bilinmeden net parasal kazanç veya kayıp hakkında varsayım yapmak doğru olmaz. Net kârın %21,4 artışında TAS 29 etkisinin payı açıklanmadığı için, kâr büyümesini doğrudan operasyonel verimlilik olarak değerlendirmemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
SEKFK’nin 2026/6AB görünümü karışık bir tablo sunuyor:
- Satışlar %17,2 artarak 862,7 milyon TL’ye ulaşmış olsa da bu büyüme yüksek enflasyonun gerisinde kalıyor.
- Brüt kâr marjının yaklaşık %40,9’dan %34,7’ye düşmesi, fiyatlama ve maliyet yönetimi açısından temel risk oluşturuyor.
- Net kârın 113,1 milyon TL’ye ve %21,4 artması olumlu; ancak bu artışın operasyonel faaliyetlerden mi, finansman ve muhasebe etkilerinden mi kaynaklandığı ayrıştırılmalı.
- Net borcun %30,5 artarak varlık büyümesini aşması, kaldıraç riskini yükseltiyor.
- Özkaynaklar büyüse de 4,2 kat civarındaki net borç/özkaynak oranı, yüksek faiz ortamında dikkat gerektiriyor.
- Çeyreklik veri ve net parasal pozisyon açıklanmadığı için kısa vadeli ivme ve TAS 29 etkisi konusunda bir sonraki rapor beklenmeli.
Önümüzdeki dönemde yatırımcıların özellikle brüt marjın toparlanıp toparlanmadığına, net borç artışının yavaşlayıp yavaşlamadığına, yeni kiralama hacminin tahsilat kalitesiyle desteklenip desteklenmediğine ve net kârın hangi kalemlerden oluştuğuna bakması gerekiyor. Şirket bilançosunu büyütmeye devam edebilir; fakat bu büyümenin borçla değil, daha güçlü marj ve özkaynak üretimiyle desteklenmesi yatırım tezini belirgin biçimde güçlendirecektir. Yatırım tavsiyesi değildir.