
Açılış
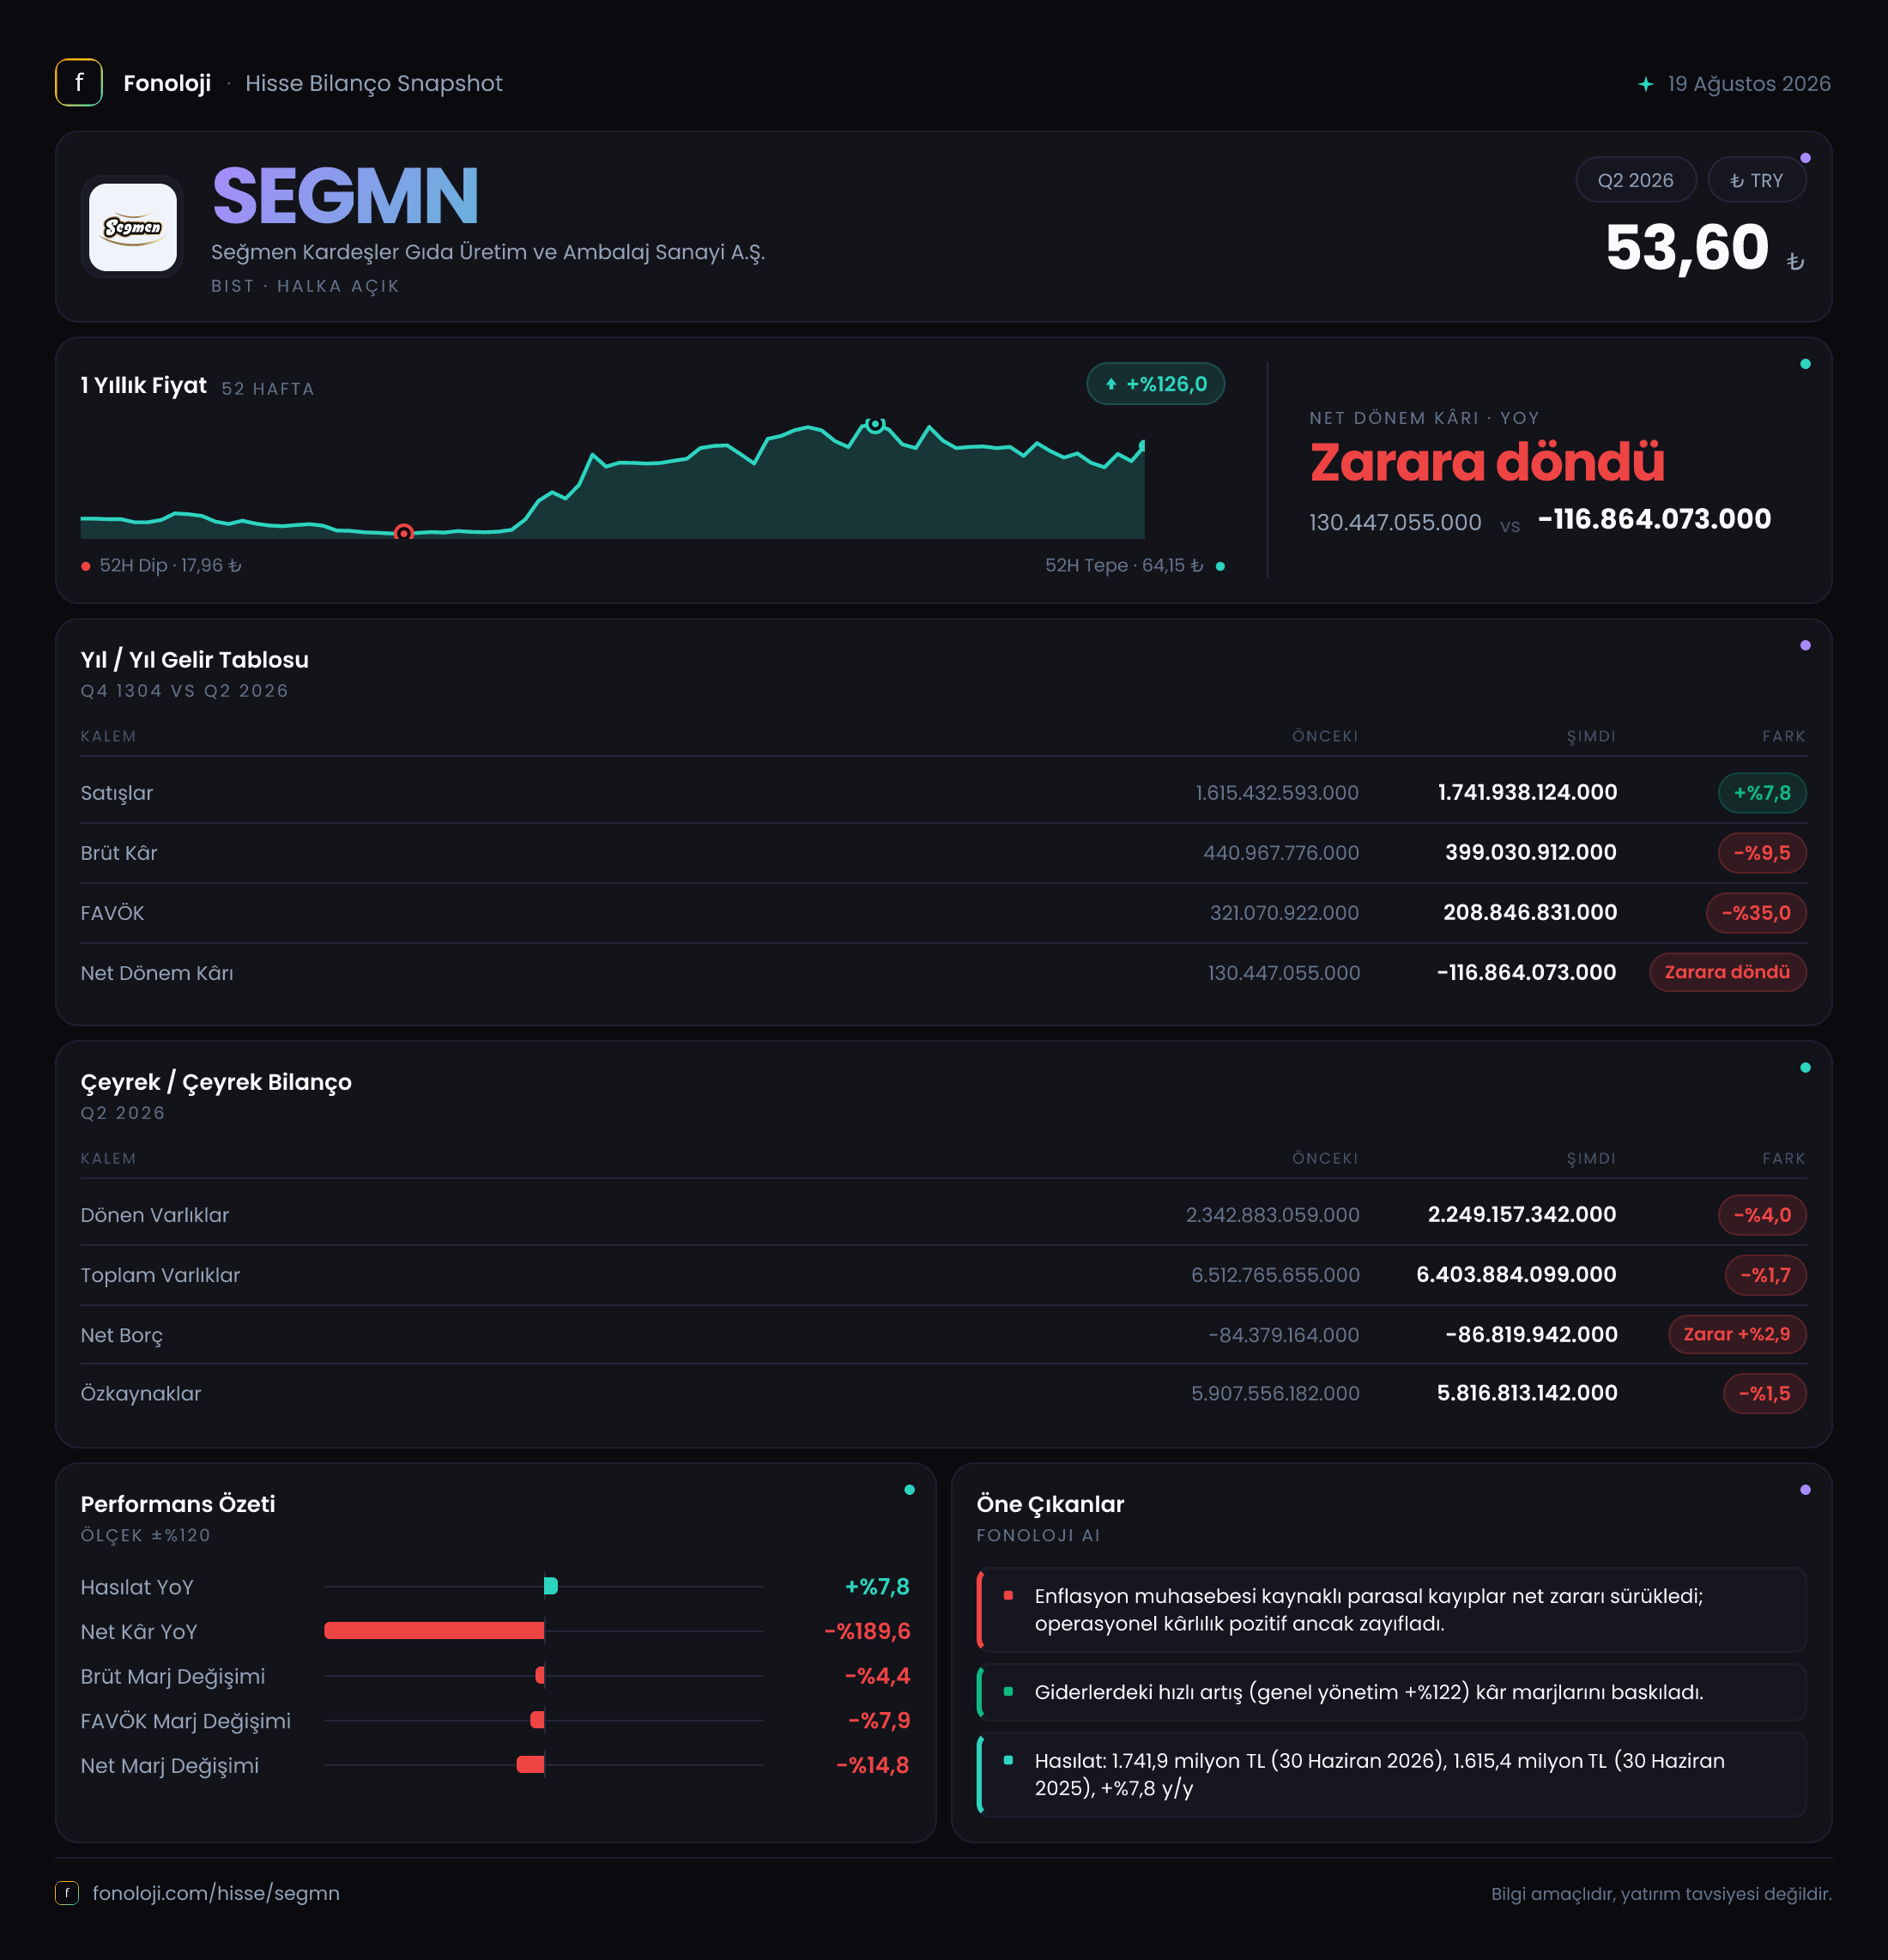
Seğmen Kardeşler Gıda, 2026/6AB döneminde satışlarını nominal olarak artırmasına rağmen kârlılık tarafında belirgin bir baskıyla karşılaştı. Şirketin satışları geçen yılın aynı dönemine göre %7,8 artarak 1,7 milyar TL’ye yükselirken, brüt kâr %9,5, FAVÖK ise %35,0 geriledi. Bu tablo, maliyetlerin satışlardan daha hızlı arttığını ve operasyonel kaldıraç etkisinin şirket aleyhine çalıştığını gösteriyor. Dönem sonunda net zarar 116,9 milyon TL olurken, bilanço tarafında şirketin net nakit pozisyonunu koruması önemli bir denge unsuru olarak öne çıkıyor.
Satış Hikayesi
Seğmen Kardeşler’in satışları 1,6 milyar TL’den 1,7 milyar TL’ye yükseldi. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %7,8’lik nominal büyüme reel olarak daralmaya işaret ediyor. Başka bir ifadeyle şirket daha yüksek fiyatlarla satış yapmış olsa bile, satış hacmi, ürün karması veya pazar payı açısından aynı gücü koruyamamış olabilir.
Gıda sektöründe satış büyümesini yalnızca ciro üzerinden okumak yanıltıcı olabilir. Özellikle şekerleme, reçel, tahin, helva ve benzeri ürün gruplarında fiyat artışlarının tüketici talebini baskılaması, daha düşük fiyatlı ürünlere yönelimi artırması veya promosyonların yoğunlaşması marjları zayıflatabilir. Seğmen’in satışları enflasyonun oldukça gerisinde kalırken brüt kârın da gerilemesi, büyümenin kârlı bir büyüme olmadığını ortaya koyuyor.
Brüt kârın 441,0 milyon TL’den 399,0 milyon TL’ye düşmesi, satış artışının şirketin maliyet yapısını telafi etmeye yetmediğini gösteriyor. Satışlar artarken brüt kârın azalması; hammadde, ambalaj, enerji, işçilik veya lojistik maliyetlerinin ürün fiyatlarına tam olarak yansıtılamadığını düşündürüyor. Çeyreklik veri paylaşılmadığı için bu baskının yılın ilk çeyreğine göre hızlanıp hızlanmadığını veya dönemsel bir etki olup olmadığını henüz ayırt etmek mümkün değil. Bu nedenle bir sonraki raporda satışların ve marjların çeyrek bazında nasıl ilerlediği kritik olacak.
Kârlılık
Şirketin brüt kâr marjı, geçen yıl aynı dönemde yaklaşık %27,6 seviyesindeyken bu dönemde %23,5’e geriledi. Yaklaşık 4,1 puanlık düşüş, satışların maliyet yapısındaki bozulmayı açık biçimde gösteriyor. Gıda şirketlerinde bu ölçekteki marj kaybı, fiyatlama gücünün zayıfladığını veya maliyet artışlarının gecikmeli biçimde fiyatlara yansıdığını gösterebilir.
FAVÖK tarafındaki tablo daha sert. FAVÖK 321,1 milyon TL’den 208,8 milyon TL’ye gerilerken FAVÖK marjı %20,1’den %12,3’e indi. Yaklaşık 7,8 puanlık marj daralması, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla arttığını gösteriyor. Brüt kârdaki 42,0 milyon TL’lik düşüşe karşılık FAVÖK’teki gerilemenin 112,3 milyon TL olması, brüt kâr kaybının üzerine pazarlama, dağıtım, personel veya genel yönetim giderleri kaynaklı ek baskıların geldiğine işaret ediyor.
Bu durum şirketin operasyonel kârlılığında ciddi bir zayıflama yaratmış durumda. Satışlar büyürken FAVÖK’ün küçülmesi, ölçek ekonomisinin henüz devreye girmediğini ve şirketin artan cirodan yeterli kâr üretemediğini gösteriyor.
Net dönem sonucu da bu bozulmayı yansıtıyor. Geçen yıl aynı dönemde 130,4 milyon TL net kâr açıklayan şirket, bu dönemde 116,9 milyon TL net zarar yazdı. Net parasal pozisyon zararının 368,0 milyon TL’den 315,9 milyon TL’ye gerilemesi olumlu olsa da bu kalem hâlâ kârlılık üzerinde güçlü bir yük oluşturuyor. Üstelik operasyonel kârlılıktaki düşüş, net parasal kayıptaki iyileşmeyi fazlasıyla gölgede bırakmış.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonuna göre %1,7 gerileyerek 6,4 milyar TL’ye indi. Dönen varlıklar 2,3 milyar TL’den 2,2 milyar TL’ye düşerken, duran varlıklar büyük ölçüde yatay kalarak 4,2 milyar TL seviyesinde gerçekleşti. Bu görünüm, bilanço büyüklüğünde önemli bir bozulma olmadığını, ancak işletme sermayesi tarafında sınırlı bir daralma yaşandığını gösteriyor.
Özkaynaklar 5,9 milyar TL’den 5,8 milyar TL’ye geriledi. Düşüş sınırlı olsa da net zararın özkaynakları aşağı çekmesi beklenen bir sonuç. Buna rağmen toplam varlıkların yaklaşık %91’inin özkaynaklarla finanse edilmesi, şirketin sermaye yapısının güçlü olduğunu gösteriyor. Bu oran, finansal borçluluk kaynaklı kırılganlığın şu aşamada düşük olduğuna işaret ediyor.
Net borç kaleminin -86,8 milyon TL olması, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 86,8 milyon TL net nakit taşıdığını gösteriyor. Önceki yıl sonundaki 84,4 milyon TL net nakit pozisyonuna kıyasla net nakit miktarı sınırlı biçimde artmış. Bu, operasyonel kârlılık zayıflamış olsa bile şirketin yüksek finansal borç baskısı altında olmadığını gösteren önemli bir avantajdır. Ancak FAVÖK gerilediği için borçluluk rasyoları düşük görünse de asıl takip edilmesi gereken konu, operasyonların yeniden nakit üretip üretemeyeceğidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 315,9 milyon TL oldu. Geçen yıl aynı dönemdeki 368,0 milyon TL’lik zarara göre kayıp %14,1 azaldı. Bu iyileşme, şirketin parasal varlık ve yükümlülük kompozisyonunun önceki döneme göre daha az olumsuz etkilendiğini gösteriyor.
Bununla birlikte net parasal pozisyon kaleminin hâlâ oldukça yüksek olması, enflasyon muhasebesinin net kâr üzerindeki belirleyici etkisini koruduğunu ortaya koyuyor. Şirket operasyonel olarak pozitif FAVÖK üretmesine rağmen, brüt ve faaliyet marjlarındaki düşüşün yanı sıra TAS 29 kaynaklı parasal kayıp da net sonucu aşağı çekiyor. Bu nedenle yatırımcıların yalnızca net kâra bakması yeterli değil; FAVÖK, nakit akışı ve net parasal pozisyon birlikte değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Seğmen Kardeşler’in bu dönemki ana mesajı, satış büyümesinin kârlılık sorununu çözmeye yetmediği yönünde. Fırsat tarafında şirketin güçlü özkaynak yapısı ve yaklaşık 86,8 milyon TL net nakit pozisyonu, finansal borç kaynaklı riskleri sınırlıyor. Şirketin maliyetlerini kontrol altına alması, fiyatlama gücünü artırması ve satış büyümesini enflasyonun üzerine taşıması hâlinde mevcut bilanço gücü önemli bir dayanıklılık sağlayabilir.
Risk tarafında ise brüt kâr marjının %27,6’dan %23,5’e, FAVÖK marjının %20,1’den %12,3’e düşmesi dikkat çekiyor. Marj baskısı devam ederse yalnızca net kâr değil, şirketin nakit yaratma kapasitesi de zayıflayabilir. Ayrıca satışların enflasyonun gerisinde kalması, reel talep ve pazar payı açısından izlenmesi gereken bir uyarı niteliğinde.
Bir sonraki raporda özellikle şu başlıklar takip edilmeli:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt kâr ve FAVÖK marjlarında toparlanma olup olmadığı,
- Net parasal pozisyon zararının seyri,
- Net nakit pozisyonunun korunup korunmadığı,
- Faaliyetlerden yaratılan nakdin net zarara rağmen güçlenip güçlenmediği.
Çeyreklik veri bulunmadığı için marj baskısının geçici mi yoksa yapısal mı olduğu henüz netleşmiş değil. Ancak mevcut dönem verileri, güçlü bilanço yapısına rağmen operasyonel kârlılığın yakından izlenmesi gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.