
Açılış
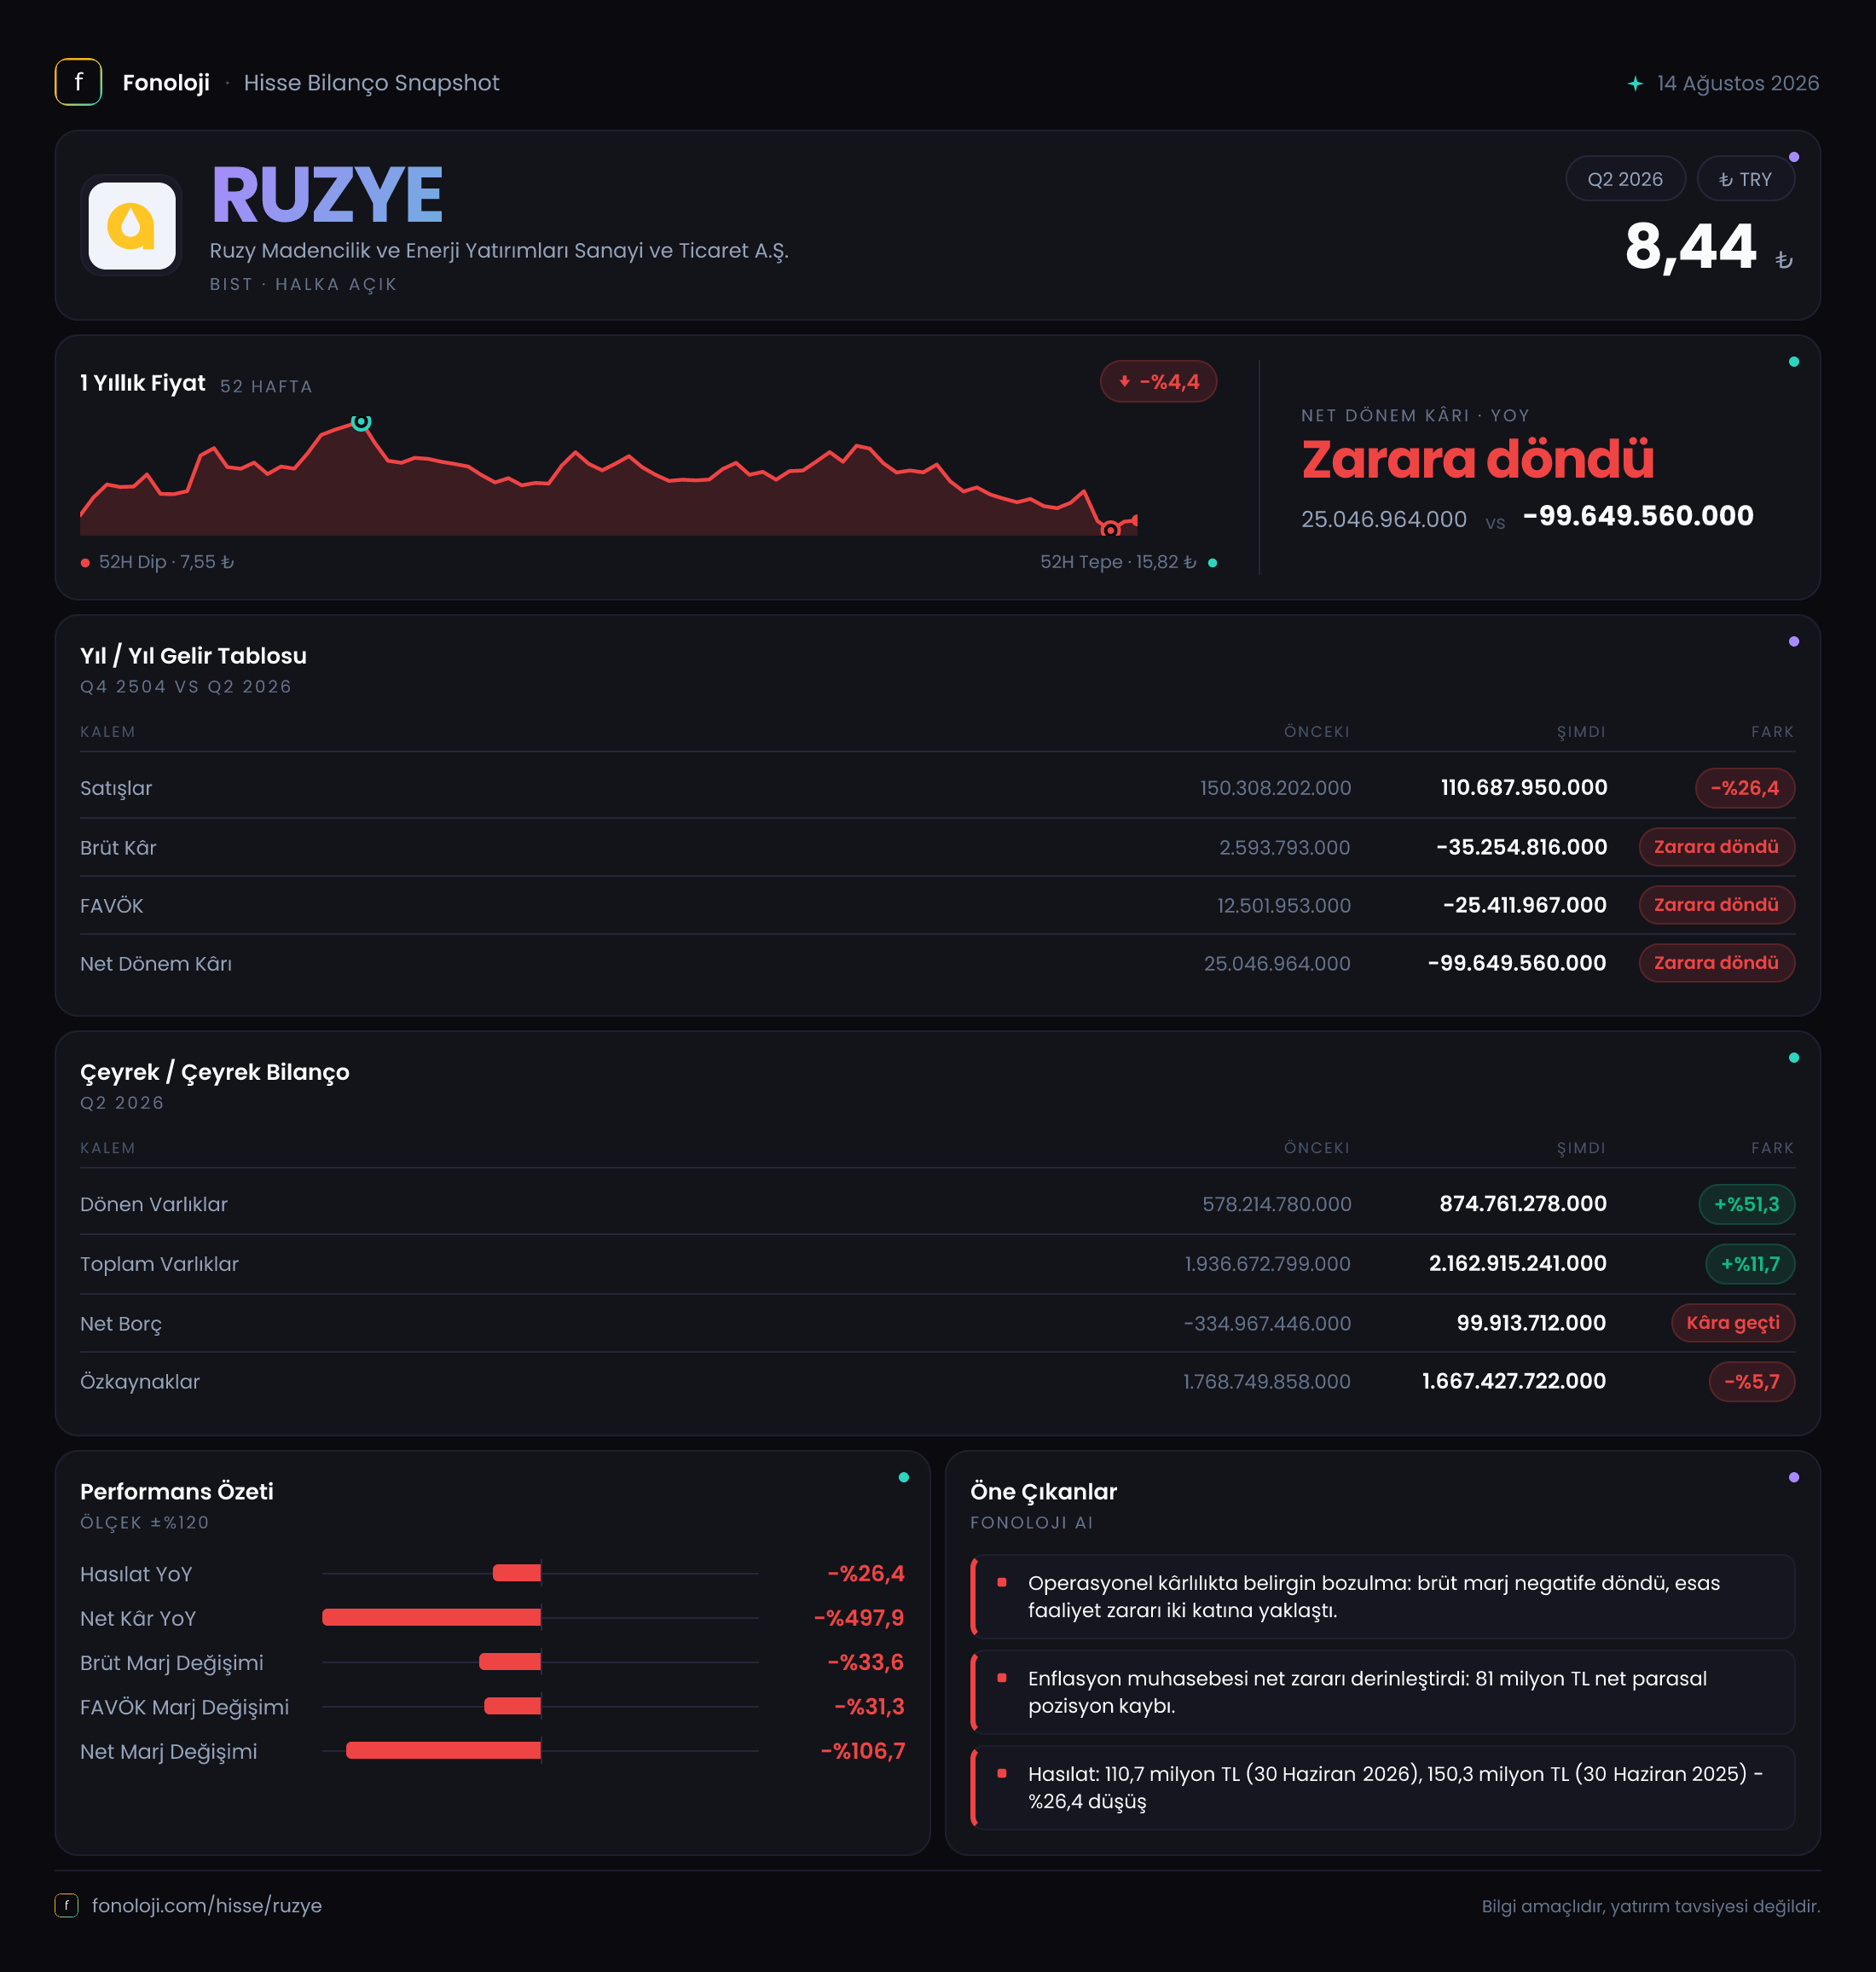
RUZYE, madencilik ve enerji yatırımları alanında faaliyet gösteren bir şirket olarak 2026’nın ilk altı ayında zayıflayan satışlar, faaliyet giderlerini karşılayamayan operasyonel yapı ve yüksek enflasyon muhasebesi kaynaklı parasal kayıpla karşı karşıya. Şirketin satışları geçen yılın aynı dönemine göre %26,4 azalarak 110,7 milyon TL’ye gerilerken, brüt kârdan FAVÖK’e kadar tüm ana kârlılık göstergeleri negatife döndü. Net dönem sonucu ise geçen yılki 25,0 milyon TL kârdan 99,6 milyon TL zarara geçti. Bilanço tarafında dönen varlıklar büyüse de şirket, önceki yıl sonundaki net nakit pozisyonundan 99,9 milyon TL net borç konumuna geçti.
Satış Hikayesi
RUZYE’nin 2026/6AB döneminde satışları 110,7 milyon TL oldu. Geçen yılın aynı döneminde satışlar 150,3 milyon TL seviyesindeydi; dolayısıyla nominal olarak 39,6 milyon TL’lik bir gerileme ve %26,4’lük düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak bile azalması dikkat çekici. Bu tablo, şirketin yalnızca enflasyon karşısında büyüyemediğini değil, faaliyet hacminin reel olarak da belirgin biçimde daraldığını gösteriyor.
Buradaki kritik nokta, satış düşüşünün tek başına kalmaması. Gelir azalırken maliyet yapısı da yeterince esnek davranmamış ve şirket brüt kâr üretemez hale gelmiş. Bu nedenle sorun yalnızca satış hacminin zayıflaması değil; satışların kâra dönüşme kapasitesinin de bozulması.
Çeyreklik trend verisi paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle şu iki nokta izlenmeli:
- Satışların yeniden artış eğilimine girip girmediği,
- Artan satışların maliyet baskısını hafifletip hafifletmediği.
Madencilik ve enerji yatırımlarında proje bazlı gelirlerin dönemsel dalgalanabilmesi mümkün olsa da mevcut veriler, şirketin 2026’nın ilk yarısında güçlü bir gelir ivmesi yakalayamadığını ortaya koyuyor.
Kârlılık
Kârlılık tarafında bozulma, satışlardaki düşüşten çok daha sert. Şirket geçen yılın aynı döneminde 2,6 milyon TL brüt kâr açıklarken, 2026/6AB döneminde 35,3 milyon TL brüt zarar yazdı. Buna göre brüt kâr marjı yaklaşık %1,7’den -%31,9’a geriledi. Başka bir ifadeyle RUZYE, bu dönemde yaptığı satışların maliyetini karşılayamadı; her 100 TL’lik satışta yaklaşık 32 TL brüt zarar oluştu.
Bu değişim, maliyetlerin satışlara göre çok daha hızlı arttığını veya faaliyetlerin düşük kapasiteyle yürüdüğünü düşündürüyor. Ancak veride maliyet kırılımı bulunmadığı için bu bozulmanın hammadde, enerji, üretim, proje veya kur kaynaklı olup olmadığını kesin olarak ayırmak mümkün değil.
FAVÖK de benzer şekilde negatif bölgeye geçti. Geçen yıl 12,5 milyon TL FAVÖK üreten şirket, bu dönemde 25,4 milyon TL FAVÖK zararı açıkladı. FAVÖK marjı %8,3’ten -%22,9’a geriledi. Bu, operasyonel faaliyetlerin finansman ve amortisman öncesinde dahi nakit yaratma gücünü kaybettiğini gösteriyor.
Net zarar ise 99,6 milyon TL ile satışların yaklaşık %89,9’una ulaştı. Geçen yıl aynı dönemde net kâr marjı yaklaşık %16,6 idi. Brüt zarar ve negatif FAVÖK, net zararın temelini oluştururken, 81,0 milyon TL’lik net parasal pozisyon zararı da nihai sonucu ağırlaştırdı. Böylece faaliyet performansındaki bozulma, enflasyon muhasebesinin etkisiyle daha da görünür hale geldi.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha karmaşık bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %11,7 artarak 2,2 milyar TL’ye yükselmiş. Ancak bu büyüme esas olarak dönen varlıklardan geliyor. Dönen varlıklar 578,2 milyon TL’den 874,8 milyon TL’ye çıkarak %51,3 arttı. Bu, kısa vadeli varlık tabanının güçlendiğini gösterse de artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı açıklanmadığı için kalitenin ayrıntılı değerlendirmesi yapılamıyor.
Duran varlıklar ise 1,4 milyar TL’den 1,3 milyar TL’ye geriledi. Bu düşüş, varlık yapısında uzun vadeli yatırımların ağırlığının bir miktar azaldığını gösteriyor. Toplam varlıklar büyürken duran varlıkların gerilemesi, bilanço büyümesinin yeni sabit yatırım kapasitesinden ziyade kısa vadeli kalemlerden beslendiğine işaret ediyor olabilir.
Özkaynaklar 1,8 milyar TL’den 1,7 milyar TL’ye gerileyerek %5,7 azaldı. Bu düşüşte dönem zararı önemli bir etken olsa da, özkaynaklar hâlâ toplam varlıkların yaklaşık %77’sini oluşturuyor. Dolayısıyla şirketin bilançosunda güçlü bir özkaynak tamponu bulunuyor.
Bununla birlikte borçluluk görünümü belirgin biçimde bozuldu. RUZYE, önceki yıl sonunda 335,0 milyon TL net nakit pozisyonundayken, dönem sonunda 99,9 milyon TL net borca geçti. Bu, net borç pozisyonunda yaklaşık 434,9 milyon TL’lik bir kötüleşme anlamına geliyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; ancak operasyonel nakit üretimi toparlanmadan borçluluk artışının sürmesi önemli bir risk oluşturur.
Net Parasal Pozisyon (TAS 29)
RUZYE’nin net parasal pozisyon zararı 2026/6AB döneminde 81,0 milyon TL oldu. Geçen yılın aynı dönemindeki 78,3 milyon TL zarara kıyasla kayıp %3,4 arttı. Nominal artış sınırlı görünse de bu kalem, şirketin enflasyon muhasebesi altında parasal varlık ve yükümlülük yapısından olumsuz etkilendiğini gösteriyor.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlıklar ve parasal yükümlülükler yeniden değerlendirilir. Şirketin parasal varlıkları parasal yükümlülüklerinden yüksekse, enflasyon karşısında satın alma gücü kaybı oluşabilir ve net parasal pozisyon zararı ortaya çıkar. RUZYE’deki 81,0 milyon TL’lik kayıp, özellikle bilanço içindeki likit veya parasal kalemlerin enflasyona karşı korunamadığını düşündürüyor.
Bu zarar, faaliyet kârlılığı zaten negatif olan bir dönemde net sonucu daha da aşağı çekmiş. Gelecek dönemlerde net parasal pozisyon zararının azalması için şirketin nakit yönetimi, borçlanma vadesi ve fiyatlama gücü kritik olacaktır.
Yatırımcı için Ne Anlama Geliyor?
RUZYE’nin 2026/6AB sonuçları, geçici bir satış dalgalanmasından çok daha kapsamlı bir kârlılık baskısına işaret ediyor. Satışlar enflasyonun altında kalırken brüt marjın negatif bölgeye geçmesi ve FAVÖK’ün zarar yazması, şirketin mevcut faaliyet yapısıyla yeterli operasyonel getiri üretemediğini gösteriyor.
Yatırımcı açısından olumlu taraf, özkaynakların hâlâ güçlü olması ve toplam varlıkların önemli bölümünün özkaynakla finanse edilmesi. Dönen varlıklardaki artış da kısa vadeli finansal esneklik sağlayabilir. Ancak bu varlıkların niteliği ve nakde dönüşme hızı görülmeden bilanço artışını doğrudan olumlu kabul etmek doğru olmaz.
Öne çıkan riskler şunlar:
- Satışların yüksek enflasyon ortamında nominal olarak gerilemesi,
- Brüt ve FAVÖK marjlarının negatif bölgeye geçmesi,
- Net nakit pozisyonundan net borç pozisyonuna dönüş,
- 81,0 milyon TL’lik net parasal pozisyon zararının sürmesi,
- Çeyreklik trend verisi olmadığı için toparlanmanın zamanlamasının belirsiz kalması.
Bir sonraki raporda özellikle satış hacmi, brüt marj, faaliyet nakit akışı ve net borç değişimi birlikte izlenmeli. Kârlılık kalıcı biçimde toparlanmadan yalnızca bilanço büyüklüğüne bakarak olumlu bir yatırım hikâyesi kurmak mümkün değil. Yatırım tavsiyesi değildir.