
Açılış
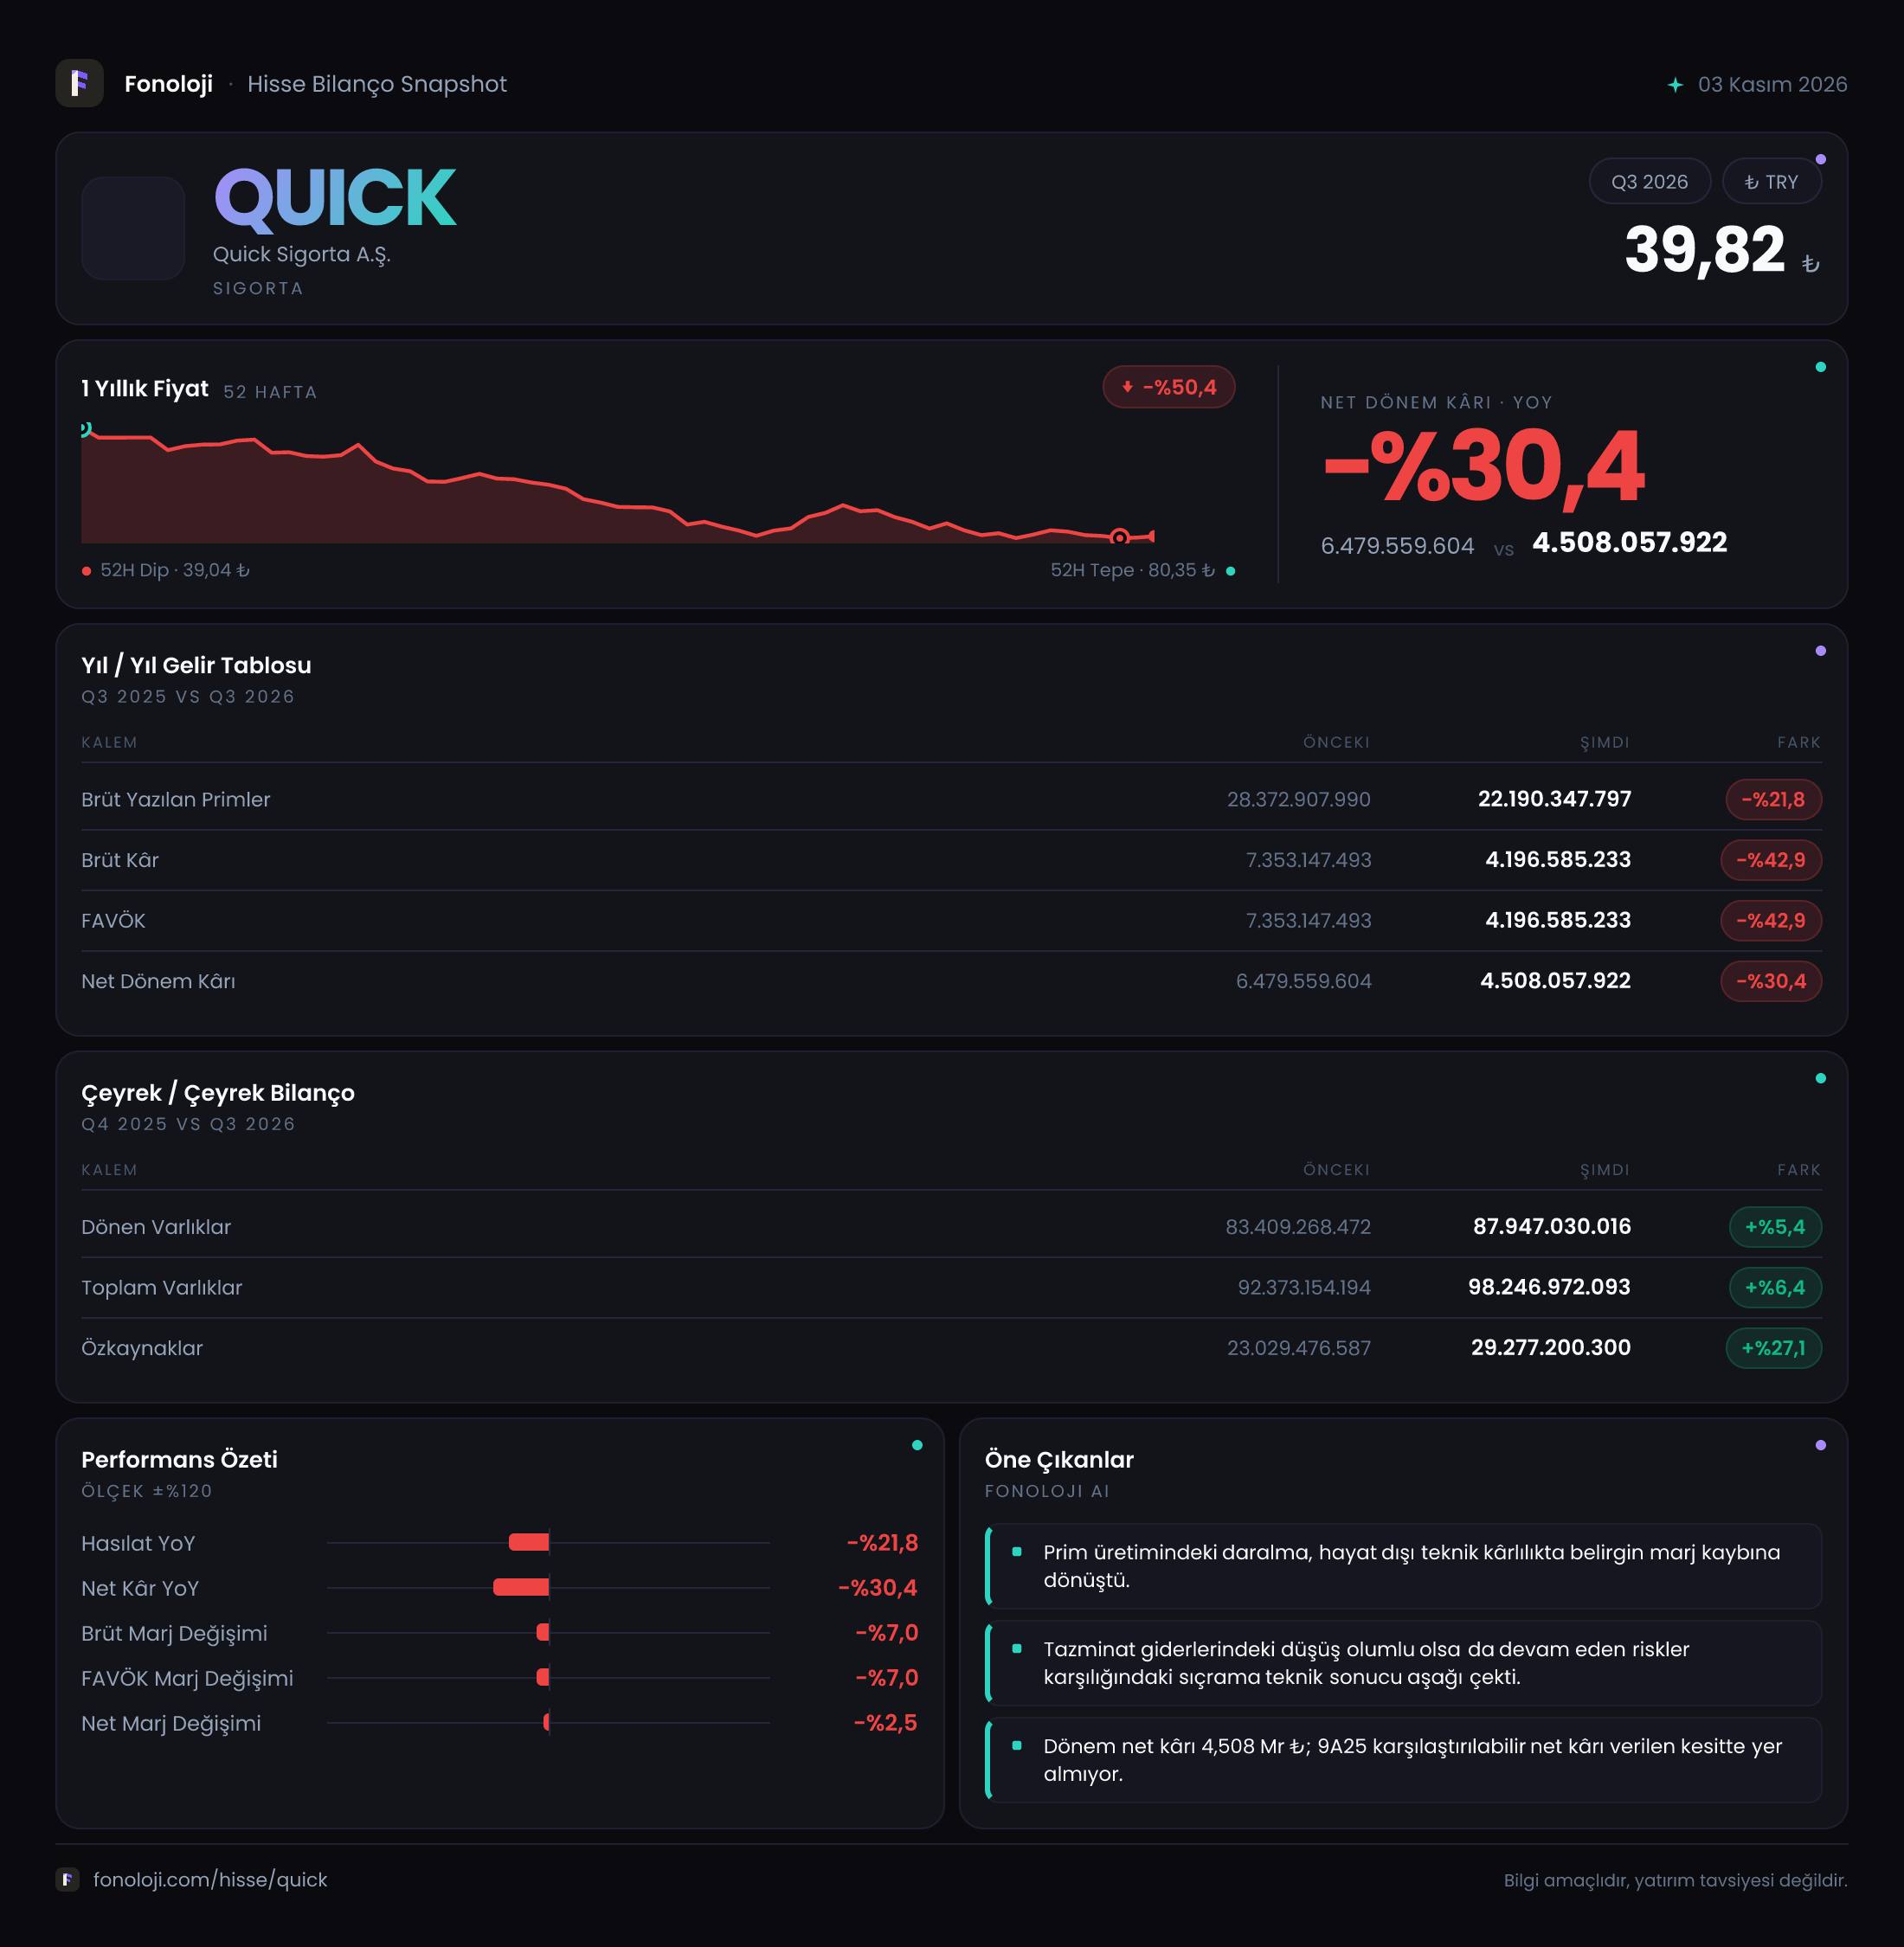
Quick Sigorta’nın 2026/9 dönem finansalları, bilanço tarafında büyüme ve özkaynak güçlenmesi görülürken, gelir tablosunda belirgin bir yavaşlamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %21,8 azalarak 22,2 milyar TL’ye gerilemiş; brüt kâr ve FAVÖK ise satışlardan daha hızlı düşerek %42,9 oranında küçülmüş. Net dönem kârındaki gerileme satış ve operasyonel kârlılık kadar sert değil; ancak 6,5 milyar TL’den 4,5 milyar TL’ye inen kâr, şirketin kârlılık ivmesinin zayıfladığını gösteriyor. Buna karşılık toplam varlıklar %6,4, özkaynaklar ise güçlü biçimde %27,1 artmış durumda.
Burada önemli bir metodolojik not var: Bu veri, 2026/9 ara dönem raporunu ifade ediyor ve gelir tablosu karşılaştırması geçen yılın aynı dönemiyle yapılıyor. Dolayısıyla açıklanan rakamlar tek başına yalnızca üçüncü çeyreği değil, raporlama kapsamına göre yılın ilk 9 aylık dönemini yansıtıyor olabilir. Ayrı çeyreklik trend verisi bulunmadığı için son üç aydaki ivme hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Quick Sigorta’nın satışları 22,2 milyar TL seviyesinde gerçekleşerek geçen yılki 28,4 milyar TL’ye göre 6,2 milyar TL azalmış. Nominal olarak dahi yaşanan bu %21,8’lik düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha dikkat çekici hale geliyor. Başka bir ifadeyle şirket yalnızca nominal satış kaybı yaşamıyor; reel olarak bakıldığında faaliyet hacminde çok daha belirgin bir daralma söz konusu.
Sigorta şirketlerinde satış performansını değerlendirirken yalnızca prim üretimine değil, poliçe yenileme eğilimine, fiyatlama disiplinine, hasar maliyetlerine ve portföy kompozisyonuna da bakmak gerekir. Ancak mevcut veride bu kırılım bulunmadığı için satış düşüşünün temel nedenini — örneğin daha seçici fiyatlama, rekabet baskısı, poliçe adetlerinde gerileme veya bazı branşlardan çıkış — kesin biçimde ayırmak mümkün değil.
Yine de rakamların verdiği ana mesaj net: Quick Sigorta, geçen yılın aynı dönemine kıyasla daha düşük bir gelir tabanı üzerinden faaliyet gösteriyor. Enflasyonun yüksek olduğu bir ekonomide satışların artmak yerine gerilemesi, şirketin fiyat artışlarını hacim kaybıyla telafi edemediğini veya portföy büyümesinin zayıfladığını düşündüren önemli bir sinyal. Çeyreklik trend verisi olmadığı için bu düşüşün geçici mi yoksa yıl geneline yayılan bir eğilim mi olduğunu değerlendirmek için sonraki raporları beklemek gerekiyor.
Kârlılık
Brüt kâr 7,4 milyar TL’den 4,2 milyar TL’ye gerileyerek %42,9 azalmış. Satışlardaki düşüş %21,8 iken brüt kârın yaklaşık iki kat daha hızlı gerilemesi, kâr marjında belirgin bozulmaya işaret ediyor. Basit oranlama ile brüt kâr marjı geçen yıl yaklaşık %26,1 seviyesindeyken bu dönem yaklaşık %18,9’a iniyor. Bu, marjda yaklaşık 7,2 puanlık kayıp anlamına geliyor.
Bu tür bir daralma, satış hacmindeki düşüşün ötesinde maliyet baskısının arttığını gösterir. Sigortacılık açısından bunun karşılığında hasar maliyetleri, reasürans giderleri, operasyonel giderler veya fiyatlama ile risk maliyeti arasındaki dengenin bozulması gibi unsurlar rol oynayabilir. Fakat şirketin branş, hasar ve teknik kârlılık detayları paylaşılmadığı için bu başlıklardan herhangi birini kesin neden olarak yazmak doğru olmaz.
FAVÖK de 4,2 milyar TL ile brüt kârla aynı seviyede açıklanmış ve geçen yılki 7,4 milyar TL’ye göre %42,9 düşmüş. Buna göre FAVÖK marjı da yaklaşık %26,1’den %18,9’a geriliyor. Brüt kâr ile FAVÖK’ün aynı raporlanan tutarda olması, faaliyet giderleri hakkında sınırlı bir görünüm sunuyor; bu nedenle marj kaybının hangi gider kalemlerinden kaynaklandığı konusunda veri dışı bir çıkarım yapılmamalı.
Net dönem kârı ise 6,5 milyar TL’den 4,5 milyar TL’ye inerek %30,4 azalmış. Net kârdaki düşüşün FAVÖK düşüşünden daha sınırlı kalması, faaliyet dışı gelirlerin, finansal kalemlerin veya vergi etkisinin operasyonel zayıflığı kısmen dengelemiş olabileceğini gösterir; ancak ilgili kırılımlar paylaşılmadığı için bunun kaynağı net değil. Genel resimde ise kârlılık seviyesi geçen yıla göre belirgin biçimde aşağıda.
Bilanço Sağlığı
Quick Sigorta’nın toplam varlıkları önceki yıl sonuna göre 92,4 milyar TL’den 98,2 milyar TL’ye yükselmiş; artış 5,8 milyar TL ve oran olarak %6,4. Dönen varlıklar %5,4 artarak 87,9 milyar TL’ye, duran varlıklar ise %14,9 artarak 10,3 milyar TL’ye ulaşmış. Sigorta şirketlerinde bilanço yapısının önemli kısmının dönen varlıklarda toplanması olağan olduğundan, dönen varlıkların toplam varlıkların yaklaşık %89,5’ini oluşturması tek başına olumsuz bir gösterge değil.
Özkaynaklar tarafındaki gelişme daha güçlü. Özkaynaklar 23,0 milyar TL’den 29,3 milyar TL’ye çıkarak 6,3 milyar TL, yani %27,1 büyümüş. Bu artış, toplam varlık büyümesinin belirgin biçimde üzerinde. Böylece özkaynakların toplam varlıklara oranı yaklaşık %24,9’dan %29,8’e yükseliyor. Bu, bilanço dayanıklılığı açısından olumlu bir gelişme; şirketin varlıklarının daha yüksek bir bölümü özkaynaklarla finanse ediliyor.
Bununla birlikte net borç verisi açıklanmadığı için şirketin borçluluk seviyesini ve net borç/FAVÖK oranını hesaplamak mümkün değil. Ayrıca sigorta şirketlerinde klasik sanayi şirketlerindeki borçluluk analizine ek olarak teknik karşılıklar, sigortalılara ilişkin yükümlülükler ve yatırım portföyünün likiditesi de önem taşır. Bu detaylar olmadan bilanço sağlığı hakkında olumlu sinyal alınsa da tam bir risk değerlendirmesi yapılamaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu veri setinde hem mevcut dönem hem de geçen yıl için açıklanmamış. Bu nedenle enflasyon muhasebesinin Quick Sigorta’nın net kârını ne yönde ve ne ölçüde etkilediği hesaplanamaz.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu, özellikle yüksek enflasyon ortamında net kârın yorumlanmasını doğrudan etkiler. Aynı operasyonel performansa sahip iki şirket, net parasal pozisyonları farklı olduğu için enflasyon muhasebesinden farklı sonuçlar görebilir. Quick Sigorta’da net kârın 4,5 milyar TL seviyesinde gerçekleşmesini değerlendirirken, bu kârın ne kadarının faaliyetlerden, ne kadarının finansal ve parasal pozisyon etkilerinden geldiği ayrıştırılamıyor.
Bu nedenle yatırımcıların yalnızca net kâra değil, gelecek raporlarda net parasal kazanç veya kayıp kaleminin açıklanıp açıklanmadığına ve kârın operasyonel performansla ne ölçüde desteklendiğine bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Quick Sigorta’nın mevcut finansalları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, özkaynakların %27,1 büyümesi ve özkaynak/varlık oranının yaklaşık %29,8’e yükselmesi bilanço dayanıklılığının arttığını gösteriyor.
- Risk tarafında, satışların enflasyon ortamında nominal olarak %21,8 gerilemesi ve brüt kâr marjının yaklaşık %26,1’den %18,9’a düşmesi, faaliyet kalitesinin zayıfladığını ortaya koyuyor.
- Net borç ve teknik yükümlülük detayları bulunmadığı için finansal risk seviyesi tam olarak ölçülemiyor.
- Net parasal pozisyonun açıklanmaması, 4,5 milyar TL’lik net kârın enflasyon muhasebesi etkilerinden arındırılmış şekilde değerlendirilmesini engelliyor.
- Ayrı çeyreklik veri bulunmadığından, performansın toparlanmaya mı başladığı yoksa gerilemenin sürdüğü henüz görülemiyor.
Önümüzdeki dönemde en kritik göstergeler satışların yeniden büyüme eğilimine girip girmeyeceği, brüt ve FAVÖK marjlarının toparlanıp toparlanmayacağı, özkaynak artışının devam edip etmeyeceği ve net borç ile teknik karşılıkların nasıl şekilleneceği olacak. Şimdilik bilanço güçlenirken operasyonel kârlılığı zayıflayan bir şirket görünümü var. Bu nedenle Quick Sigorta’da yatırım tezinin temelini yalnızca net kâr değil, marjların ve satış hacminin yeniden istikrar kazanıp kazanmadığı oluşturmalı.
Yatırım tavsiyesi değildir.