
Açılış
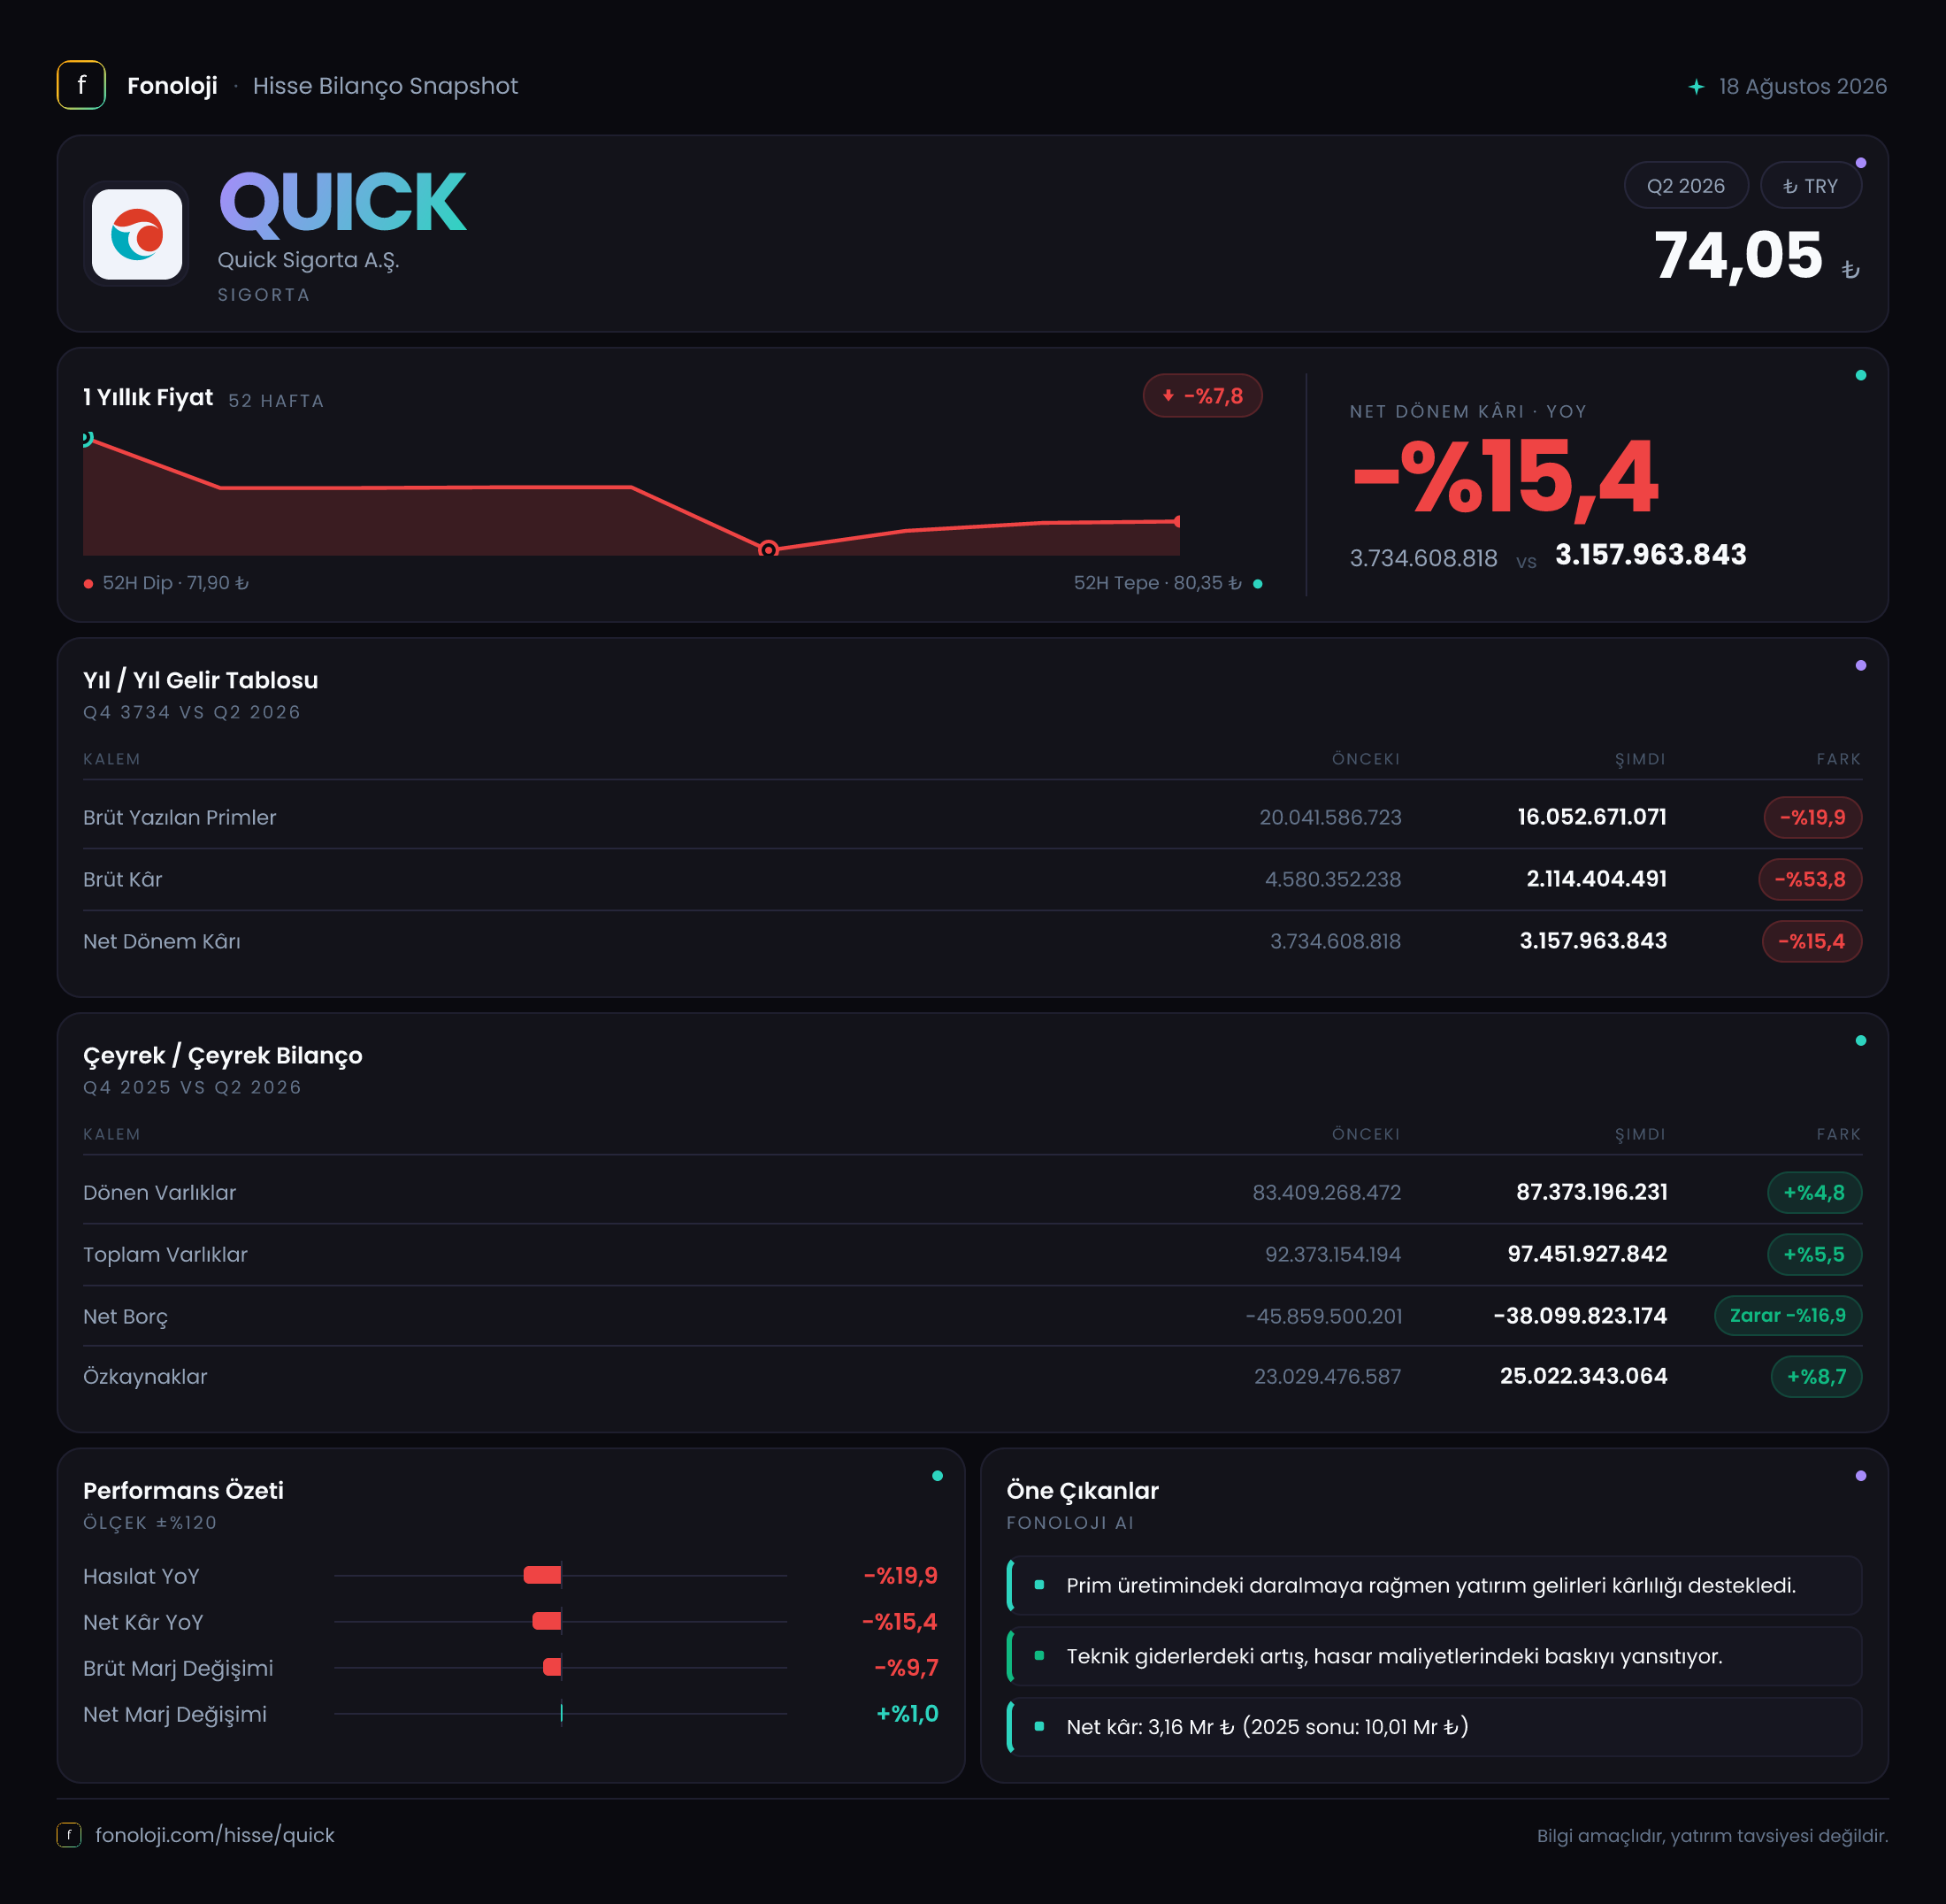
Quick Sigorta’nın 2026/6AB finansalları, prim üretimi ve satış hacminde daralmaya rağmen net kârın görece dirençli kaldığı bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %19,9 azalarak 16,1 milyar TL’ye gerilerken, brüt kâr düşüşü çok daha sert gerçekleşti ve %53,8 gerileyerek 2,1 milyar TL’ye indi. Buna karşın net dönem kârı yalnızca %15,4 düşüşle 3,2 milyar TL oldu. Bilançoda ise varlıklar ve özkaynaklar büyümeye devam ederken, şirketin güçlü net nakit pozisyonu korunuyor; ancak bu pozisyonun önceki yıl sonuna göre zayıfladığı görülüyor.
Satış Hikayesi
Quick Sigorta’nın 2026’nın ilk altı ayındaki satışları 16,1 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 20,0 milyar TL idi. Dolayısıyla nominal olarak 3,9 milyar TL’lik bir gerileme ve %19,9’luk düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor.
Başka bir ifadeyle şirket, yalnızca enflasyon kadar büyüyememiş değil; satış hacmi veya üretilen primlerin toplamı nominal olarak da geçen yılın gerisinde kalmış. Sigorta şirketlerinde bu göstergenin yorumlanmasında prim üretimi, poliçe adedi, fiyatlama ve hasar maliyetleri birlikte değerlendirilir. Ancak mevcut veride satışların hangi branşlardan geldiği, trafik veya kasko gibi segmentlerin katkısı ve poliçe hacminin nasıl değiştiği yer almıyor. Bu nedenle daralmanın fiyatlama kaynaklı mı, portföy tercihlerinden mi yoksa rekabet baskısından mı oluştuğu kesin olarak ayrıştırılamaz.
Çeyreklik trend açısından da elimizde yalnızca 2025/6AB karşılaştırması bulunuyor. Bu nedenle 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların hızlanıp hızlanmadığını veya toparlanma gösterip göstermediğini söylemek mümkün değil. Yatırımcı açısından bir sonraki raporda özellikle satışların çeyrek bazında yeniden ivme kazanıp kazanmadığı takip edilmeli. Enflasyonist ortamda asıl olumlu sinyal, satışların sadece nominal olarak artması değil, enflasyonun üzerinde büyüme göstermesi olacaktır.
Kârlılık
Satışlardaki düşüşten daha dikkat çekici gelişme, brüt kârdaki sert gerileme. Brüt kâr 4,6 milyar TL’den 2,1 milyar TL’ye inerek %53,8 azaldı. Buna bağlı olarak brüt kâr marjı da yaklaşık %23,0’dan %13,0’a geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 23 TL brüt kâr üretirken, bu yıl aynı dönemde yaklaşık 13 TL brüt kâr üretebilmiş. Bu, maliyetlerin ve hasar yükünün gelirlerden çok daha hızlı arttığını düşündüren önemli bir marj baskısıdır.
Sigorta şirketlerinde brüt kârlılık; hasar frekansı, hasar maliyetleri, reasürans giderleri, poliçe fiyatlama kalitesi ve operasyonel giderlerle yakından ilişkilidir. Mevcut veri bu kalemleri ayrıştırmadığı için marj düşüşünün tek bir nedene bağlanması doğru olmaz. Ancak genel resim, şirketin satış hacmi gerilerken aynı zamanda satışların kâra dönüşüm kapasitesinin de zayıfladığını gösteriyor.
FAVÖK verisi paylaşılmadığı için FAVÖK marjı hesaplanamıyor. Ayrıca sigorta şirketlerinde FAVÖK, sanayi veya perakende şirketlerindeki kadar temel bir performans göstergesi değildir; teknik sonuç, yatırım gelirleri ve finansal gelir-gider kalemleri daha anlamlı olabilir. Bu nedenle burada FAVÖK yokluğunu doğrudan bir sorun olarak değil, mevcut veri setinin sınırı olarak değerlendirmek gerekir.
Net kâr ise 3,7 milyar TL’den 3,2 milyar TL’ye geriledi ve düşüş %15,4 ile brüt kârdaki düşüşün oldukça altında kaldı. Net kâr marjı bu nedenle %18,5’ten yaklaşık %19,9’a yükseldi. İlk bakışta bu durum olumlu görünüyor; ancak brüt kâr marjı sert biçimde düşerken net kâr marjının artması, dönem içinde brüt kârın ötesinde net kârı destekleyen başka gelir veya gider kalemleri bulunduğunu gösteriyor. Bu kalemlerin yatırım gelirleri, finansal sonuçlar, vergi etkisi veya enflasyon muhasebesi kaynaklı olup olmadığı mevcut tabloda açıklanmıyor. Dolayısıyla net kârın dayanıklılığı olumlu olmakla birlikte, kalitesini değerlendirmek için ayrıntılı gelir tablosu dipnotlarına ihtiyaç var.
Bilanço Sağlığı
Quick Sigorta’nın toplam varlıkları, önceki yıl sonuna göre %5,5 artarak 92,4 milyar TL’den 97,5 milyar TL’ye yükseldi. Dönen varlıklar %4,8 artışla 87,4 milyar TL’ye, duran varlıklar ise %12,4 artışla 10,1 milyar TL’ye çıktı. Sigorta şirketlerinde varlıkların önemli bölümü likit finansal yatırımlar ve teknik karşılıkları destekleyen varlıklardan oluşabildiği için, bu büyümenin niteliği önem taşıyor. Ancak mevcut veri, varlık kompozisyonunu göstermiyor.
Özkaynaklar 23,0 milyar TL’den 25,0 milyar TL’ye çıkarak %8,7 büyüdü. Özkaynak artışının toplam varlık büyümesinden daha hızlı olması, sermaye tabanının bilanço içinde güçlendiğini gösteriyor. Bu, şirketin beklenmedik hasar veya piyasa dalgalanmalarına karşı kapasitesi açısından olumlu bir unsur.
Net borç ise -45,9 milyar TL’den -38,1 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, başka bir ifadeyle net nakit pozisyonunda bulunduğunu gösterir. Bununla birlikte negatif rakamın mutlak değeri 7,8 milyar TL azaldı. Net nakit pozisyonundaki bu zayıflama, şirketin hâlâ güçlü likiditeye sahip olduğu gerçeğini değiştirmiyor; ancak nakit tamponunun önceki yıl sonuna kıyasla daraldığını gösteriyor. FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için Quick Sigorta’nın enflasyon muhasebesinden bu dönemde ne ölçüde kazanç veya kayıp yazdığı kesin olarak belirlenemiyor. TAS 29 uygulamasında parasal varlıklar ve parasal yükümlülükler arasındaki yapı, yüksek enflasyon ortamında net kârı önemli ölçüde etkileyebilir.
Şirketin net nakit pozisyonunda bulunması, tek başına enflasyon muhasebesi açısından otomatik olarak olumlu anlam taşımaz. Net parasal pozisyonun yönü; nakit ve finansal yatırımların niteliğine, sigorta teknik karşılıklarının yapısına ve parasal yükümlülüklerin vadesine bağlıdır. Bu nedenle 3,2 milyar TL’lik net kârın ne kadarının operasyonel sigortacılık performansından, ne kadarının enflasyon muhasebesi veya yatırım sonuçlarından kaynaklandığı ayrıştırılmadan kârın sürdürülebilirliği konusunda kesin hüküm vermek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
Quick Sigorta’nın 2026/6AB görünümünde iki farklı hikâye aynı anda çalışıyor. Bir tarafta satışlar reel olarak zayıflıyor, brüt kâr marjı 10 puan civarında geriliyor ve sigortacılık faaliyetinin temel kârlılığı üzerinde baskı oluşuyor. Diğer tarafta net kârın 3,2 milyar TL seviyesinde kalması, özkaynakların 25,0 milyar TL’ye yükselmesi ve şirketin 38,1 milyar TL net nakit pozisyonunu koruması finansal dayanıklılık sağlıyor.
Yatırımcı açısından öncelikli takip başlıkları şunlar:
- Satışların ikinci yarıda yeniden büyüyüp büyümeyeceği ve enflasyonun üzerinde bir tempo yakalayıp yakalayamayacağı,
- Brüt kâr marjının %13,0 seviyesinden toparlanıp toparlanmayacağı,
- Net kârı destekleyen yatırım ve enflasyon muhasebesi etkilerinin ne kadar sürdürülebilir olduğu,
- Net nakit pozisyonundaki gerilemenin geçici mi yoksa kalıcı bir eğilim mi olduğu,
- Teknik kârlılık, hasar oranı ve branş bazlı performansın nasıl şekilleneceği.
Özetle bilanço sağlamlığı Quick Sigorta’nın güçlü tarafı; satış ve brüt kârlılık trendi ise bu dönemin temel zayıflığı. Net kârın dirençli kalması olumlu olsa da, kâr kalitesini değerlendirmek için ayrıntılı teknik sonuçlar ve TAS 29 etkisinin açıklanması kritik önem taşıyor. Yatırım tavsiyesi değildir.