
Açılış
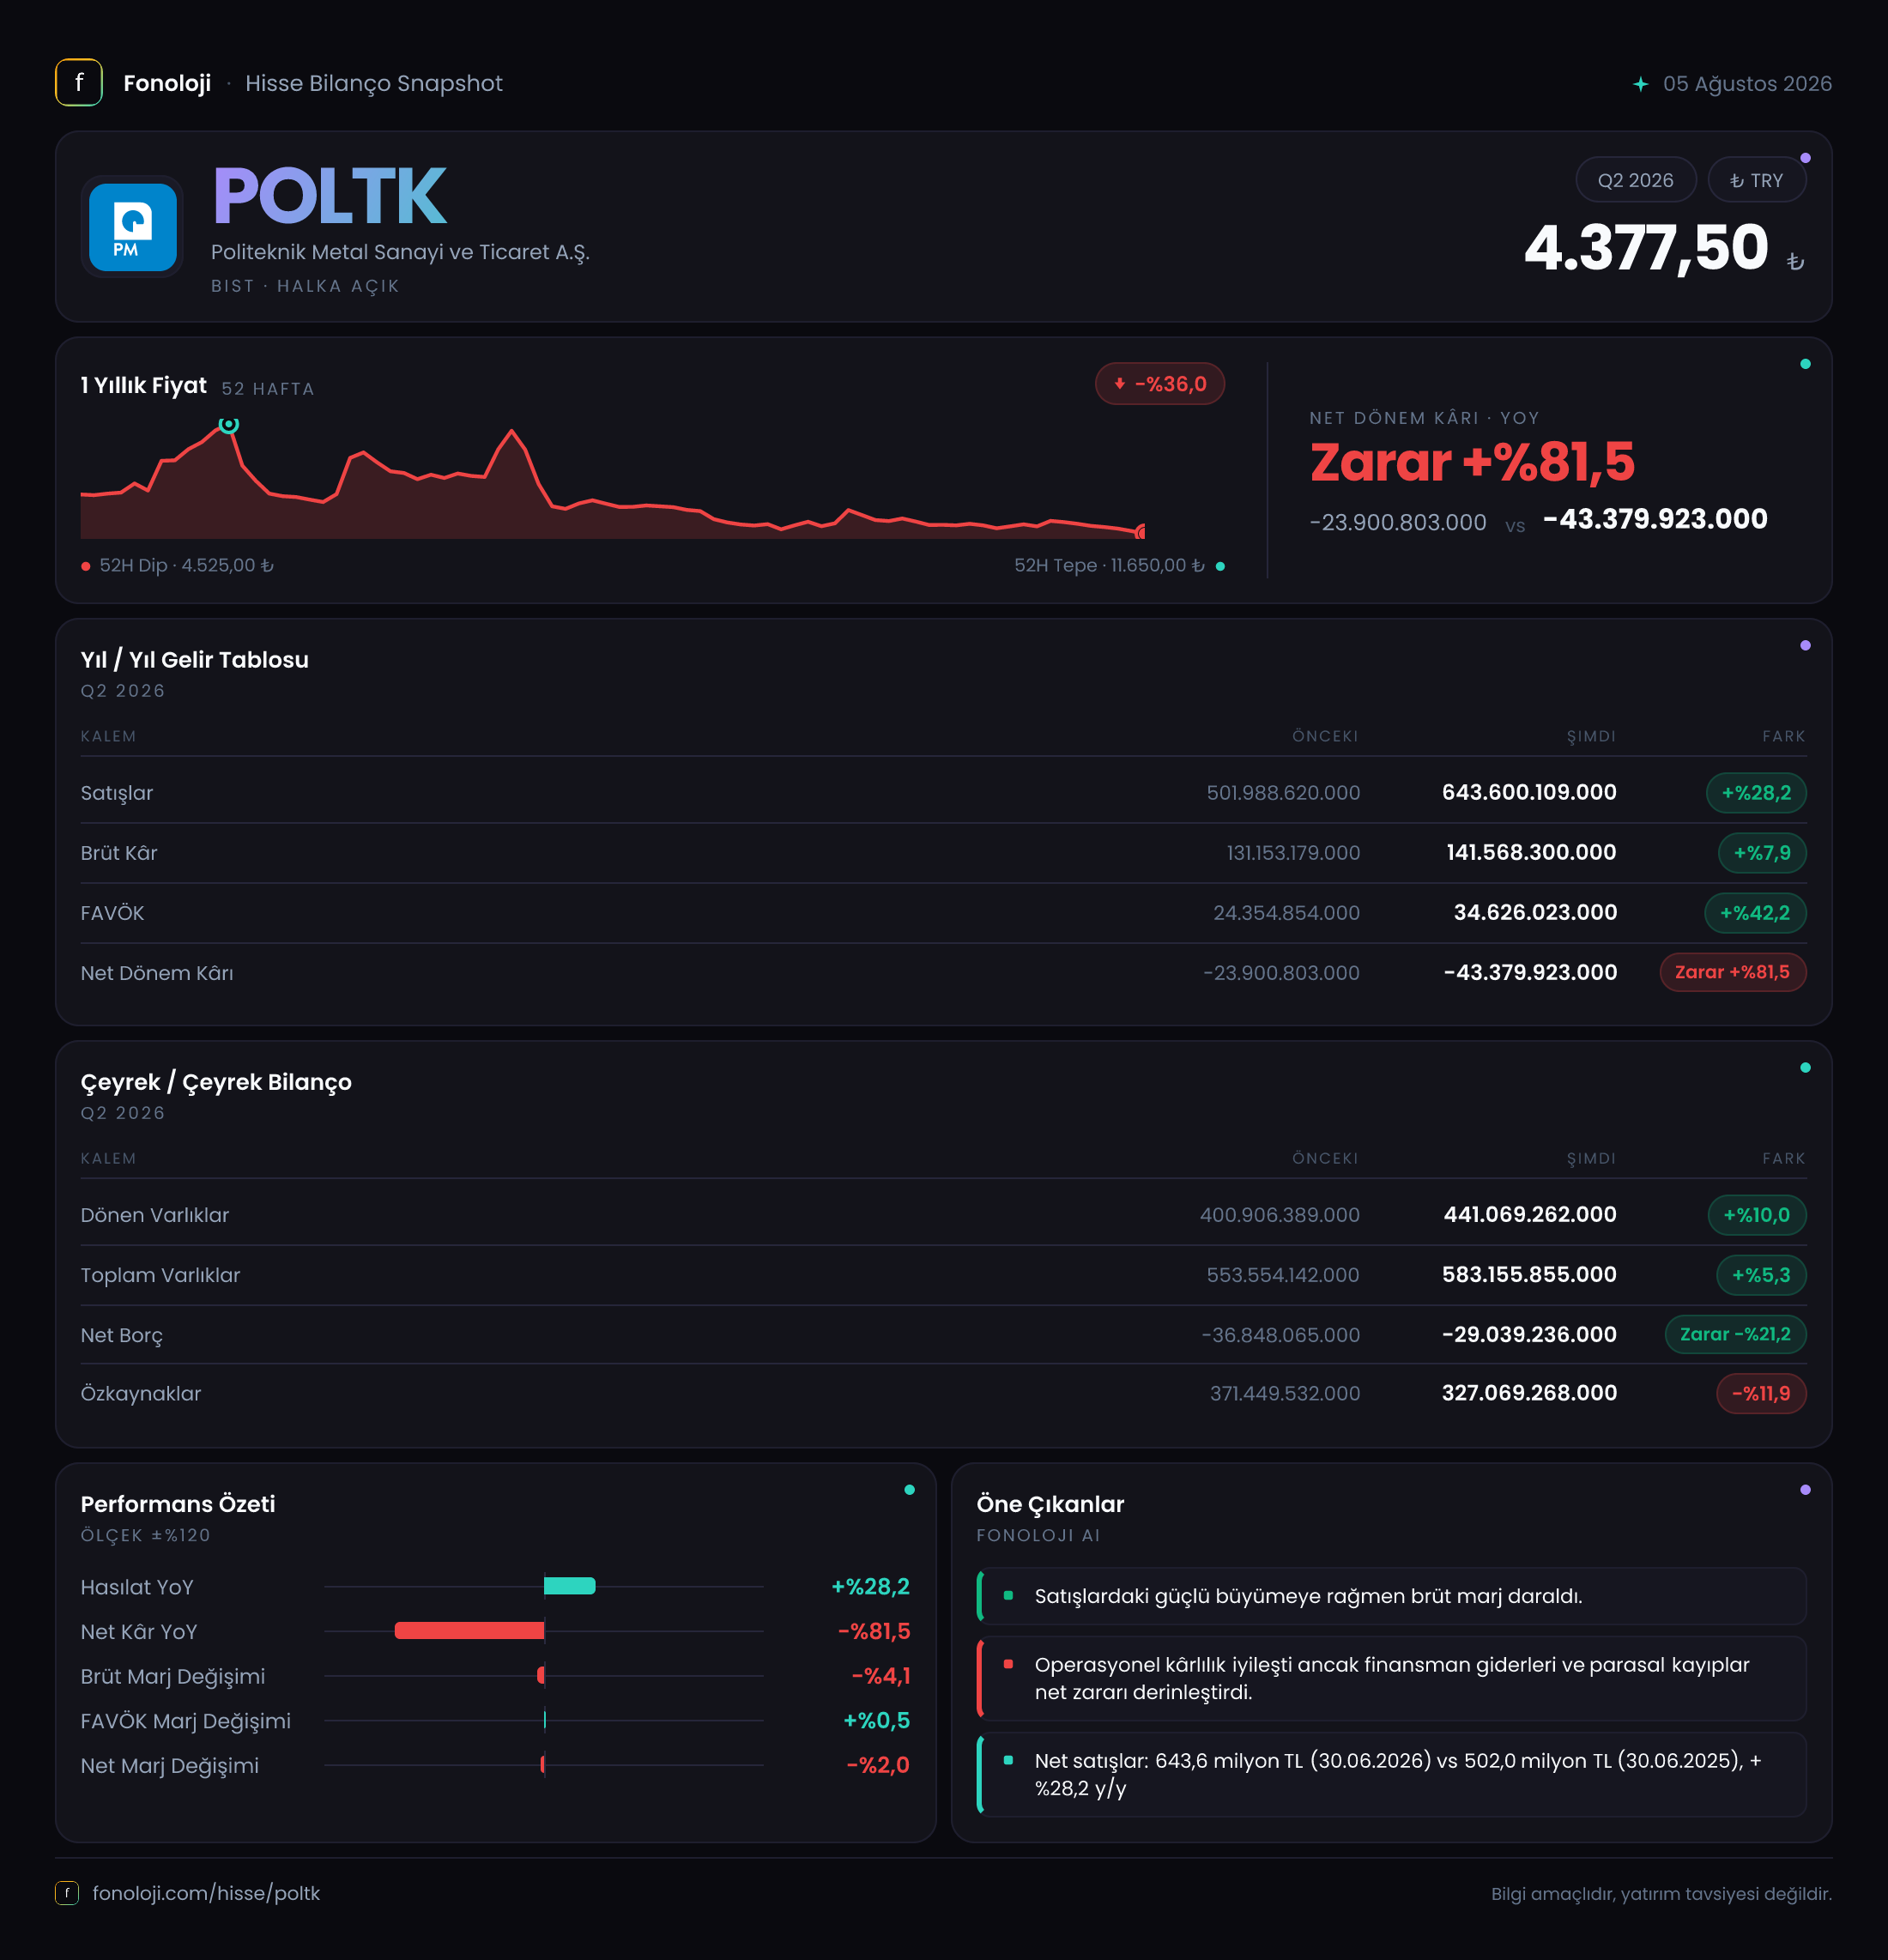
POLTK — Politeknik Metal Sanayi ve Ticaret A.Ş. — 2026/6 döneminde satışlarını nominal olarak büyütmesine rağmen, bu büyümeyi kârlılığa çevirmekte zorlandı. Satışlar geçen yılın aynı dönemine göre %28,2 artarak 643,6 milyon TL’ye ulaştı; ancak brüt kâr artışı %7,9’da, FAVÖK artışı ise %10,8’de kaldı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel olarak sınırlı kalırken marjların daralması şirketin operasyonel baskı altında olduğunu gösteriyor. Net dönem zararı da 43,4 milyon TL’ye yükselerek geçen yılki 23,9 milyon TL zararın belirgin biçimde üzerine çıktı.
Satış Hikayesi
POLTK’nin satışları 502,0 milyon TL’den 643,6 milyon TL’ye yükseldi. İlk bakışta 141,6 milyon TL’lik artış güçlü görünüyor; fakat bu rakamı enflasyon etkisinden arındırarak okumak gerekiyor. Satış büyümesi %28,2 seviyesinde kalırken, Türkiye’deki yüksek enflasyonun %30’un üzerinde olduğu bir ortamda şirketin reel satış hacmi veya fiyatlama gücü açısından belirgin bir ivme yarattığı söylenemez.
Başka bir ifadeyle POLTK, nominal olarak daha yüksek ciro üretmiş olsa da bu artış, maliyet ve fiyat seviyelerindeki genel yükselişin gerisinde kalmış olabilir. Veriler, şirketin satış fiyatlarını artırdığını veya ürün karmasını değiştirdiğini gösteriyor; ancak bu artışın gerçek talep büyümesinden mi, fiyat artışından mı kaynaklandığını ayırmak için hacim, ihracat, müşteri ve ürün kırılımlarına ihtiyaç var.
Satışlardaki büyüme, kâr kalemlerine aynı ölçüde yansımamış durumda:
- Satışlar: %28,2 artış
- Brüt kâr: %7,9 artış
- FAVÖK: %10,8 artış
- Net dönem kârı: %81,5 düşüş
Bu tablo, ciro üretiminin devam ettiğini ancak satışların kalitesinin ve kâra dönüşüm kapasitesinin zayıfladığını ortaya koyuyor. Çeyreklik trend verisi paylaşılmadığı için büyümenin dönem içinde hızlanıp hızlanmadığını veya son çeyrekte ivme kaybedip kaybetmediğini henüz ölçemiyoruz. Bu nedenle bir sonraki raporda satışların hem yıllık hem de çeyreklik bazda nasıl ilerlediği kritik olacak.
Kârlılık
POLTK’nin brüt kârı 131,2 milyon TL’den 141,6 milyon TL’ye yükselmesine rağmen brüt marj geriledi. Geçen yıl aynı dönemde yaklaşık %26,1 olan brüt marj, bu dönemde yaklaşık %22,0 seviyesine indi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 26,1 TL brüt kâr üretirken, bu yıl bu tutar 22,0 TL’ye geriledi.
Bu düşüş, satışların maliyetlerden daha hızlı arttığını gösteriyor. Hammadde, enerji, işçilik, lojistik veya üretim maliyetlerindeki yükselişler fiyatlara tam olarak yansıtılamamış olabilir. Metal sektöründe marjların emtia fiyatları, kur ve müşteri sözleşmelerine bağlı olarak hızlı değişebilmesi nedeniyle bu gelişme özellikle izlenmeli.
FAVÖK 34,6 milyon TL’den 38,3 milyon TL’ye çıkarken FAVÖK marjı yaklaşık %6,9’dan %6,0’a geriledi. Brüt marjdaki düşüşün faaliyet giderleri seviyesinde de tamamen telafi edilemediği görülüyor. FAVÖK’ün satışlardan daha yavaş büyümesi, şirketin operasyonel kaldıraç yaratamadığını; aksine büyümenin ek maliyetlerle birlikte geldiğini gösteriyor.
Net sonuç tarafında tablo daha zayıf. Net zarar 23,9 milyon TL’den 43,4 milyon TL’ye yükseldi. Böylece net kâr marjı yaklaşık -%4,8’den -%6,7’ye geriledi. Operasyonel kârlılık pozitif kalmasına rağmen şirketin net zarar yazması, faaliyet kârının finansal kalemler, enflasyon muhasebesi ve diğer giderler sonrasında eridiğine işaret ediyor. Bu nedenle POLTK açısından yalnızca FAVÖK’ün pozitife dönmesi yeterli değil; brüt marjın toparlanması ve net zararın kontrol altına alınması gerekiyor.
| Gösterge | 2026/6 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 643,6 mn TL | 502,0 mn TL | Nominal büyüme var, enflasyona göre reel güç sınırlı | | Brüt marj | %22,0 | %26,1 | Maliyet baskısı belirgin | | FAVÖK marjı | %6,0 | %6,9 | Operasyonel verimlilik zayıflamış | | Net dönem sonucu | -43,4 mn TL | -23,9 mn TL | Zarar belirgin şekilde artmış |
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonuna göre %5,3 artarak 583,2 milyon TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 400,9 milyon TL’den 441,1 milyon TL’ye çıkarak %10,0 büyüdü. Buna karşılık duran varlıklar %6,9 gerileyerek 142,1 milyon TL’ye indi.
Dönen varlıkların toplam varlıklar içindeki ağırlığının artması, bilançonun daha fazla işletme sermayesine dayandığını gösteriyor. Ancak nakit, ticari alacaklar ve stokların ayrı ayrı verilmemesi nedeniyle bu büyümenin likiditeyi ne ölçüde güçlendirdiği net değil. Özellikle satışlar artarken alacak ve stokların nakitten daha hızlı büyümesi, ileride işletme sermayesi baskısı yaratabilir.
Şirketin net borcu -29,0 milyon TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonu taşıdığı anlamına gelir. Bununla birlikte bu pozisyon önceki yıl sonundaki -36,8 milyon TL’ye göre zayıfladı. Net nakit fazlası yaklaşık 7,8 milyon TL azaldı. Dolayısıyla bilanço hâlâ borçluluk açısından rahat görünse de nakit tamponu küçülüyor.
Özkaynaklar ise 371,4 milyon TL’den 327,1 milyon TL’ye geriledi ve düşüş %11,9 oldu. Bu azalışın büyüklüğü, dönem zararının 43,4 milyon TL olmasıyla büyük ölçüde uyumlu. Şirketin aktiflerinin bir kısmı borçla değil özkaynakla finanse edilmeye devam ediyor; ancak zarar sürdükçe özkaynak tabanı daralacak ve finansal esneklik zaman içinde azalacaktır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi -33,7 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde bu rakam -38,0 milyon TL idi. Negatif tutarın daha az negatif hale gelmesi, enflasyon muhasebesi kaynaklı parasal pozisyon etkisinin geçen yıla göre 4,3 milyon TL daha sınırlı bir zarar yarattığını gösteriyor.
Bununla birlikte 33,7 milyon TL’lik negatif etki hâlâ net sonucu aşağı çekiyor. POLTK’nin faaliyet seviyesinde 38,3 milyon TL FAVÖK üretmesine rağmen 43,4 milyon TL net zarar yazması, operasyonel kârlılığın TAS 29 ve diğer net dönem kalemleri sonrasında korunamadığını ortaya koyuyor. Enflasyon muhasebesi, şirketin gerçek nakit yaratma performansını tek başına göstermez; ancak raporlanan net kâr üzerinde önemli bir oynaklık yaratır. Bu nedenle yatırımcıların FAVÖK, faaliyet nakit akışı ve net parasal pozisyonu birlikte değerlendirmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
POLTK’nin bu dönemki hikâyesi, satış büyümesi olan fakat marjları baskı altında kalan ve net zararı artan bir şirket görünümünde. Olumlu tarafta şirket hâlâ net nakit pozisyonunda, dönen varlık tabanı büyüyor ve FAVÖK pozitif kalıyor. Bu unsurlar, şirketin kısa vadeli borç ödeme kapasitesi açısından önemli bir güvenlik alanı sağlıyor.
Ancak temel riskler daha belirgin:
- Satış büyümesi enflasyonun gerisinde kaldığı için reel büyüme sınırlı görünüyor.
- Brüt marjın %26,1’den %22,0’ye gerilemesi maliyet baskısını ortaya koyuyor.
- FAVÖK marjının %6,9’dan %6,0’a düşmesi operasyonel verimliliğin zayıfladığını gösteriyor.
- Net zarar 43,4 milyon TL’ye çıkarak özkaynakları aşağı çekiyor.
- Net nakit pozisyonu korunmasına rağmen 36,8 milyon TL’den 29,0 milyon TL’ye geriliyor.
Önümüzdeki raporlarda özellikle brüt marjın yeniden yükselip yükselmediği, satışların enflasyonun üzerinde reel büyüme üretip üretmediği, net nakit pozisyonunun korunup korunmadığı ve faaliyetlerden nakit akışının net zarara rağmen güçlenip güçlenmediği izlenmeli. POLTK için toparlanmanın anahtarı yalnızca daha fazla satış değil; bu satışların daha yüksek marjla ve daha güçlü nakit dönüşümüyle gerçekleşmesi olacak.
Yatırım tavsiyesi değildir.