
Açılış
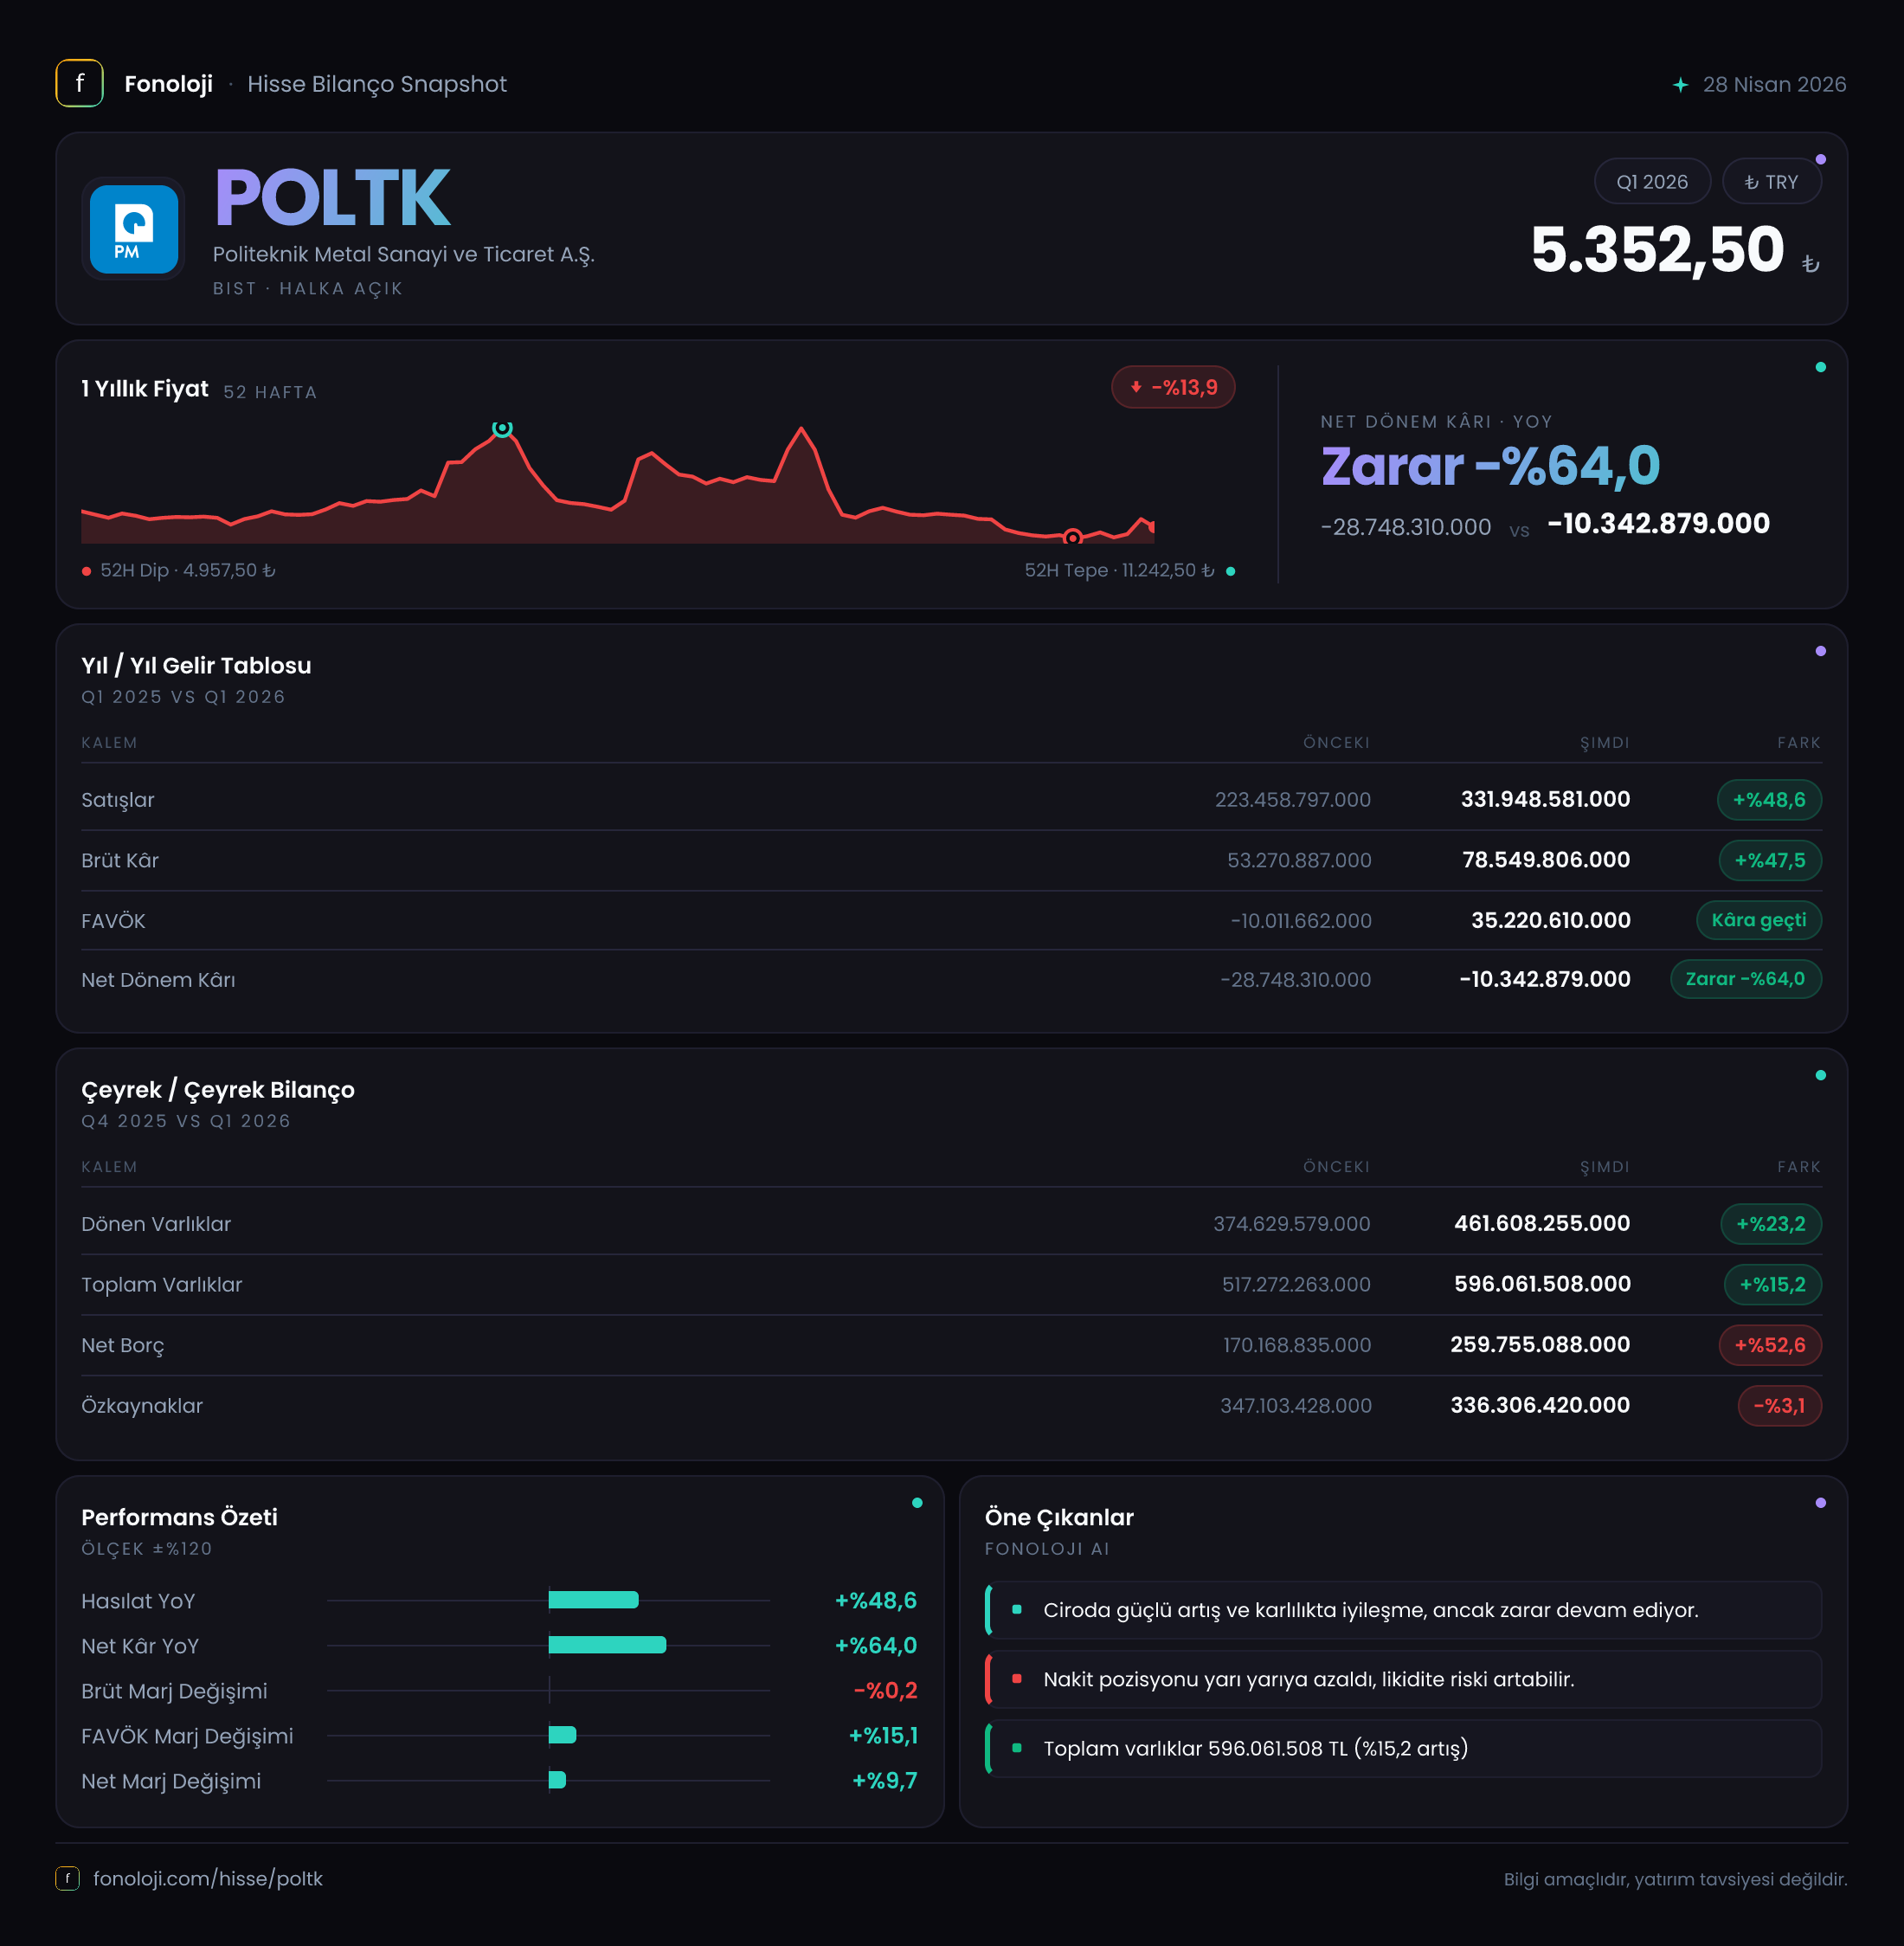
Politeknik Metal Sanayi ve Ticaret A.Ş. (POLTK), 2026 yılının ilk çeyreğinde satışlarını ve operasyonel kârlılığını geçen yılın aynı dönemine göre belirgin biçimde artırdı. Satışlar 331,9 milyon TL’ye yükselirken, FAVÖK’ün 34,6 milyon TL’ye çıkması şirketin faaliyet performansında güçlü bir toparlanmaya işaret ediyor. Buna karşın şirket hâlâ 10,3 milyon TL net zarar açıklıyor; yani operasyonel iyileşme henüz finansal tablonun en alt satırına tamamen yansımış değil. Bilançoda net borç negatif kalmaya devam etse de net nakit pozisyonu yıl sonuna göre belirgin biçimde gerilemiş durumda.
Satış Hikayesi
POLTK’nin satışları, geçen yılın aynı çeyreğindeki 223,5 milyon TL’den 331,9 milyon TL’ye yükselerek nominal bazda %48,6 büyüdü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış ilk bakışta enflasyonun üzerinde görünüyor. Kabaca %30 enflasyon varsayımıyla bakıldığında satış büyümesinin reel karşılığı yaklaşık %14 civarında olabilir. Ancak şirketin fiyat artışı, ürün karması ve satış hacmi ayrımını paylaşan detaylar bulunmadığı için bu büyümenin ne kadarının gerçek hacim artışından kaynaklandığı kesin olarak söylenemez.
Bununla birlikte satış performansı, özellikle FAVÖK artışıyla birlikte değerlendirildiğinde yalnızca fiyatlama kaynaklı bir büyüme görüntüsü vermiyor. Satışlar %48,6 artarken FAVÖK’ün %590,9 yükselmesi, faaliyet giderlerinin satışlara oranında veya üretim verimliliğinde önemli bir iyileşme yaşandığını düşündürüyor. Geçen yılın ilk çeyreğinde yalnızca 5,0 milyon TL olan FAVÖK’ün bu yıl 34,6 milyon TL’ye çıkması, düşük baz etkisinin de desteğiyle güçlü bir operasyonel kaldıraç yaratıldığını gösteriyor.
Çeyreklik veri seti sınırlı. Satışlar için elimizde 2025/3 dönemindeki 223,5 milyon TL rakamı bulunuyor; önceki çeyreklerle karşılaştırmalı düzenli bir satış serisi verilmediğinden, büyümenin sürekliliği konusunda henüz net bir çeyreklik trend kurmak mümkün değil. Bu nedenle yatırımcı açısından kritik soru, 331,9 milyon TL’lik satış seviyesinin önümüzdeki çeyreklerde korunup korunamayacağı olacak.
Kârlılık
Şirketin brüt kârı 53,3 milyon TL’den 78,5 milyon TL’ye çıkarak %47,5 büyüdü. Ancak brüt kâr artışı, satış büyümesiyle neredeyse aynı hızda gerçekleştiği için brüt marjda kayda değer bir genişleme yok. Brüt marj geçen yılın aynı döneminde yaklaşık %23,8 iken bu çeyrekte %23,7 seviyesinde kaldı. Başka bir ifadeyle POLTK, satışlarını artırmış ancak ürünlerin doğrudan maliyetleri üzerindeki brüt kârlılık gücünü henüz belirgin biçimde yükseltememiştir.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK marjı %2,2’den %10,4’e yükseldi. Satışların yaklaşık her 100 TL’si üzerinden faaliyet kârlılığına kalan tutar, geçen yıl 2,2 TL iken bu dönem 10,4 TL’ye çıkmış durumda. Brüt marj sabit kalırken FAVÖK marjının bu kadar yükselmesi, brüt kâr sonrasındaki faaliyet giderlerinin daha kontrollü yönetildiğini veya kapasite kullanımının ve operasyonel verimliliğin iyileştiğini gösteriyor.
Yine de net kâr tarafında dönüşüm tamamlanmış değil. Geçen yıl 28,7 milyon TL olan net zarar bu dönem 10,3 milyon TL’ye geriledi. Zararın %64 azalması olumlu; ancak şirket hâlâ satışlarının yaklaşık %3,1’i oranında net zarar ediyor. Geçen yıl bu oran yaklaşık %12,8 idi. Dolayısıyla faaliyet kârlılığındaki ilerleme güçlü olsa da net parasal pozisyon, finansman giderleri, amortisman veya diğer kalemler net kâra geçişte hâlâ baskı yaratıyor olabilir. Bu kalemlerin ayrıntısı verilmediği için FAVÖK ile net zarar arasındaki farkın kesin nedenini tek başına bu veri setinden ayırmak mümkün değil.
Bilanço Sağlığı
Toplam varlıklar yıl sonundaki 517,3 milyon TL’den 596,1 milyon TL’ye yükselerek %15,2 büyüdü. Büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 374,6 milyon TL’den 461,6 milyon TL’ye çıkarak %23,2 arttı. Bu artış, işletme sermayesi kapasitesinin genişlediğini gösterse de stoklar, ticari alacaklar ve nakit dağılımı paylaşılmadığı için varlık artışının likiditeye ne ölçüde katkı sağladığı net değil.
Duran varlıklar ise 142,6 milyon TL’den 134,5 milyon TL’ye geriledi. %5,7’lik bu düşüş, amortisman etkisi veya duran varlık hareketleriyle ilişkili olabilir; ancak yatırım harcamalarına ilişkin ayrıntı bulunmadığından şirketin kapasite yatırımı eğilimi hakkında sonuç çıkarmak doğru olmaz.
Özkaynaklar 347,1 milyon TL’den 336,3 milyon TL’ye gerileyerek %3,1 düştü. Şirketin dönem zararı bu düşüşün temel açıklamalarından biri olabilir. Toplam varlıklar büyürken özkaynakların gerilemesi, bilanço büyümesinin henüz özkaynak kârlılığına dönüşmediğini gösteriyor.
Net borç tarafı ise önemli bir ayrıntı içeriyor. POLTK, yıl sonunda 34,4 milyon TL net nakit pozisyonundayken bu çeyrek sonunda net nakit 3,0 milyon TL’ye gerilemiş durumda. Teknik olarak net borç hâlâ negatif ve net borç/FAVÖK oranı yaklaşık -0,09x seviyesinde; yani şirketin borcu, nakdinden az. Ancak nakit tamponunun 31,4 milyon TL azalması finansal esnekliğin zayıfladığını gösteriyor. FAVÖK’ün güçlü artışı bu riski sınırlıyor, fakat nakit akışının hangi kalemler nedeniyle gerilediği izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu çeyrekte 16,4 milyon TL oldu. Geçen yıl aynı dönemdeki 21,0 milyon TL zarara kıyasla parasal kayıp 4,6 milyon TL azaldı. Bu, TAS 29 etkisinin geçen yıla göre daha sınırlı bir negatif katkı yaptığını gösteriyor.
Bununla birlikte 16,4 milyon TL’lik kayıp, şirketin net kâra geçişini hâlâ aşağı çekiyor. FAVÖK’ün 34,6 milyon TL olmasına rağmen net zararın devam etmesi, enflasyon muhasebesi etkisinin ve diğer faaliyet dışı kalemlerin yatırımcı açısından neden kritik olduğunu ortaya koyuyor. TAS 29, operasyonel performansı ölçen FAVÖK ile muhasebe net kârı arasındaki farkı büyütebilir. Bu nedenle POLTK’yi yalnızca net zarar üzerinden değerlendirmek eksik, yalnızca FAVÖK üzerinden değerlendirmek ise fazla iyimser olur.
Yatırımcı için Ne Anlama Geliyor?
POLTK’nin 2026/3 sonuçları, operasyonel tarafta geçen yıla göre belirgin bir toparlanma gösteriyor. Özellikle %10,4 FAVÖK marjı, şirketin geçen yılki düşük kârlılık seviyesinden anlamlı biçimde uzaklaştığını ortaya koyuyor. Satış büyümesinin enflasyonun üzerinde gerçekleşmesi ve FAVÖK’ün satışlardan çok daha hızlı artması temel fırsat alanları.
Buna karşılık üç konu yakından izlenmeli:
- Net kâra geçiş: FAVÖK artışının önümüzdeki çeyreklerde sürdürülebilir olup olmadığı ve net zararın ne zaman sona ereceği önemli.
- Net nakit erimesi: Net borç hâlâ negatif olsa da net nakit 34,4 milyon TL’den 3,0 milyon TL’ye indi. Bu hareketin işletme sermayesi mi, yatırım harcamaları mı yoksa diğer nakit çıkışları mı kaynaklı olduğu açıklanmalı.
- Brüt marjın yatay kalması: Brüt marj yaklaşık %23,7 seviyesinde. FAVÖK artışı faaliyet giderleri sayesinde gerçekleşmiş görünüyor; bu iyileşmenin kalıcı olması için brüt kârlılıkta da güçlenme gerekebilir.
Özetle veri, POLTK’de operasyonel toparlanmanın başladığını ancak şirketin henüz tam anlamıyla net kârlı ve güçlü nakit üreten bir yapıya ulaşmadığını gösteriyor. Bir sonraki dönemlerde satış seviyesinin korunması, FAVÖK marjının %10 civarında kalması, net nakit pozisyonunun daha fazla bozulmaması ve TAS 29 kaynaklı zararın azalması, hikâyenin güçlenmesi için temel göstergeler olacak. Yatırım tavsiyesi değildir.