
Açılış
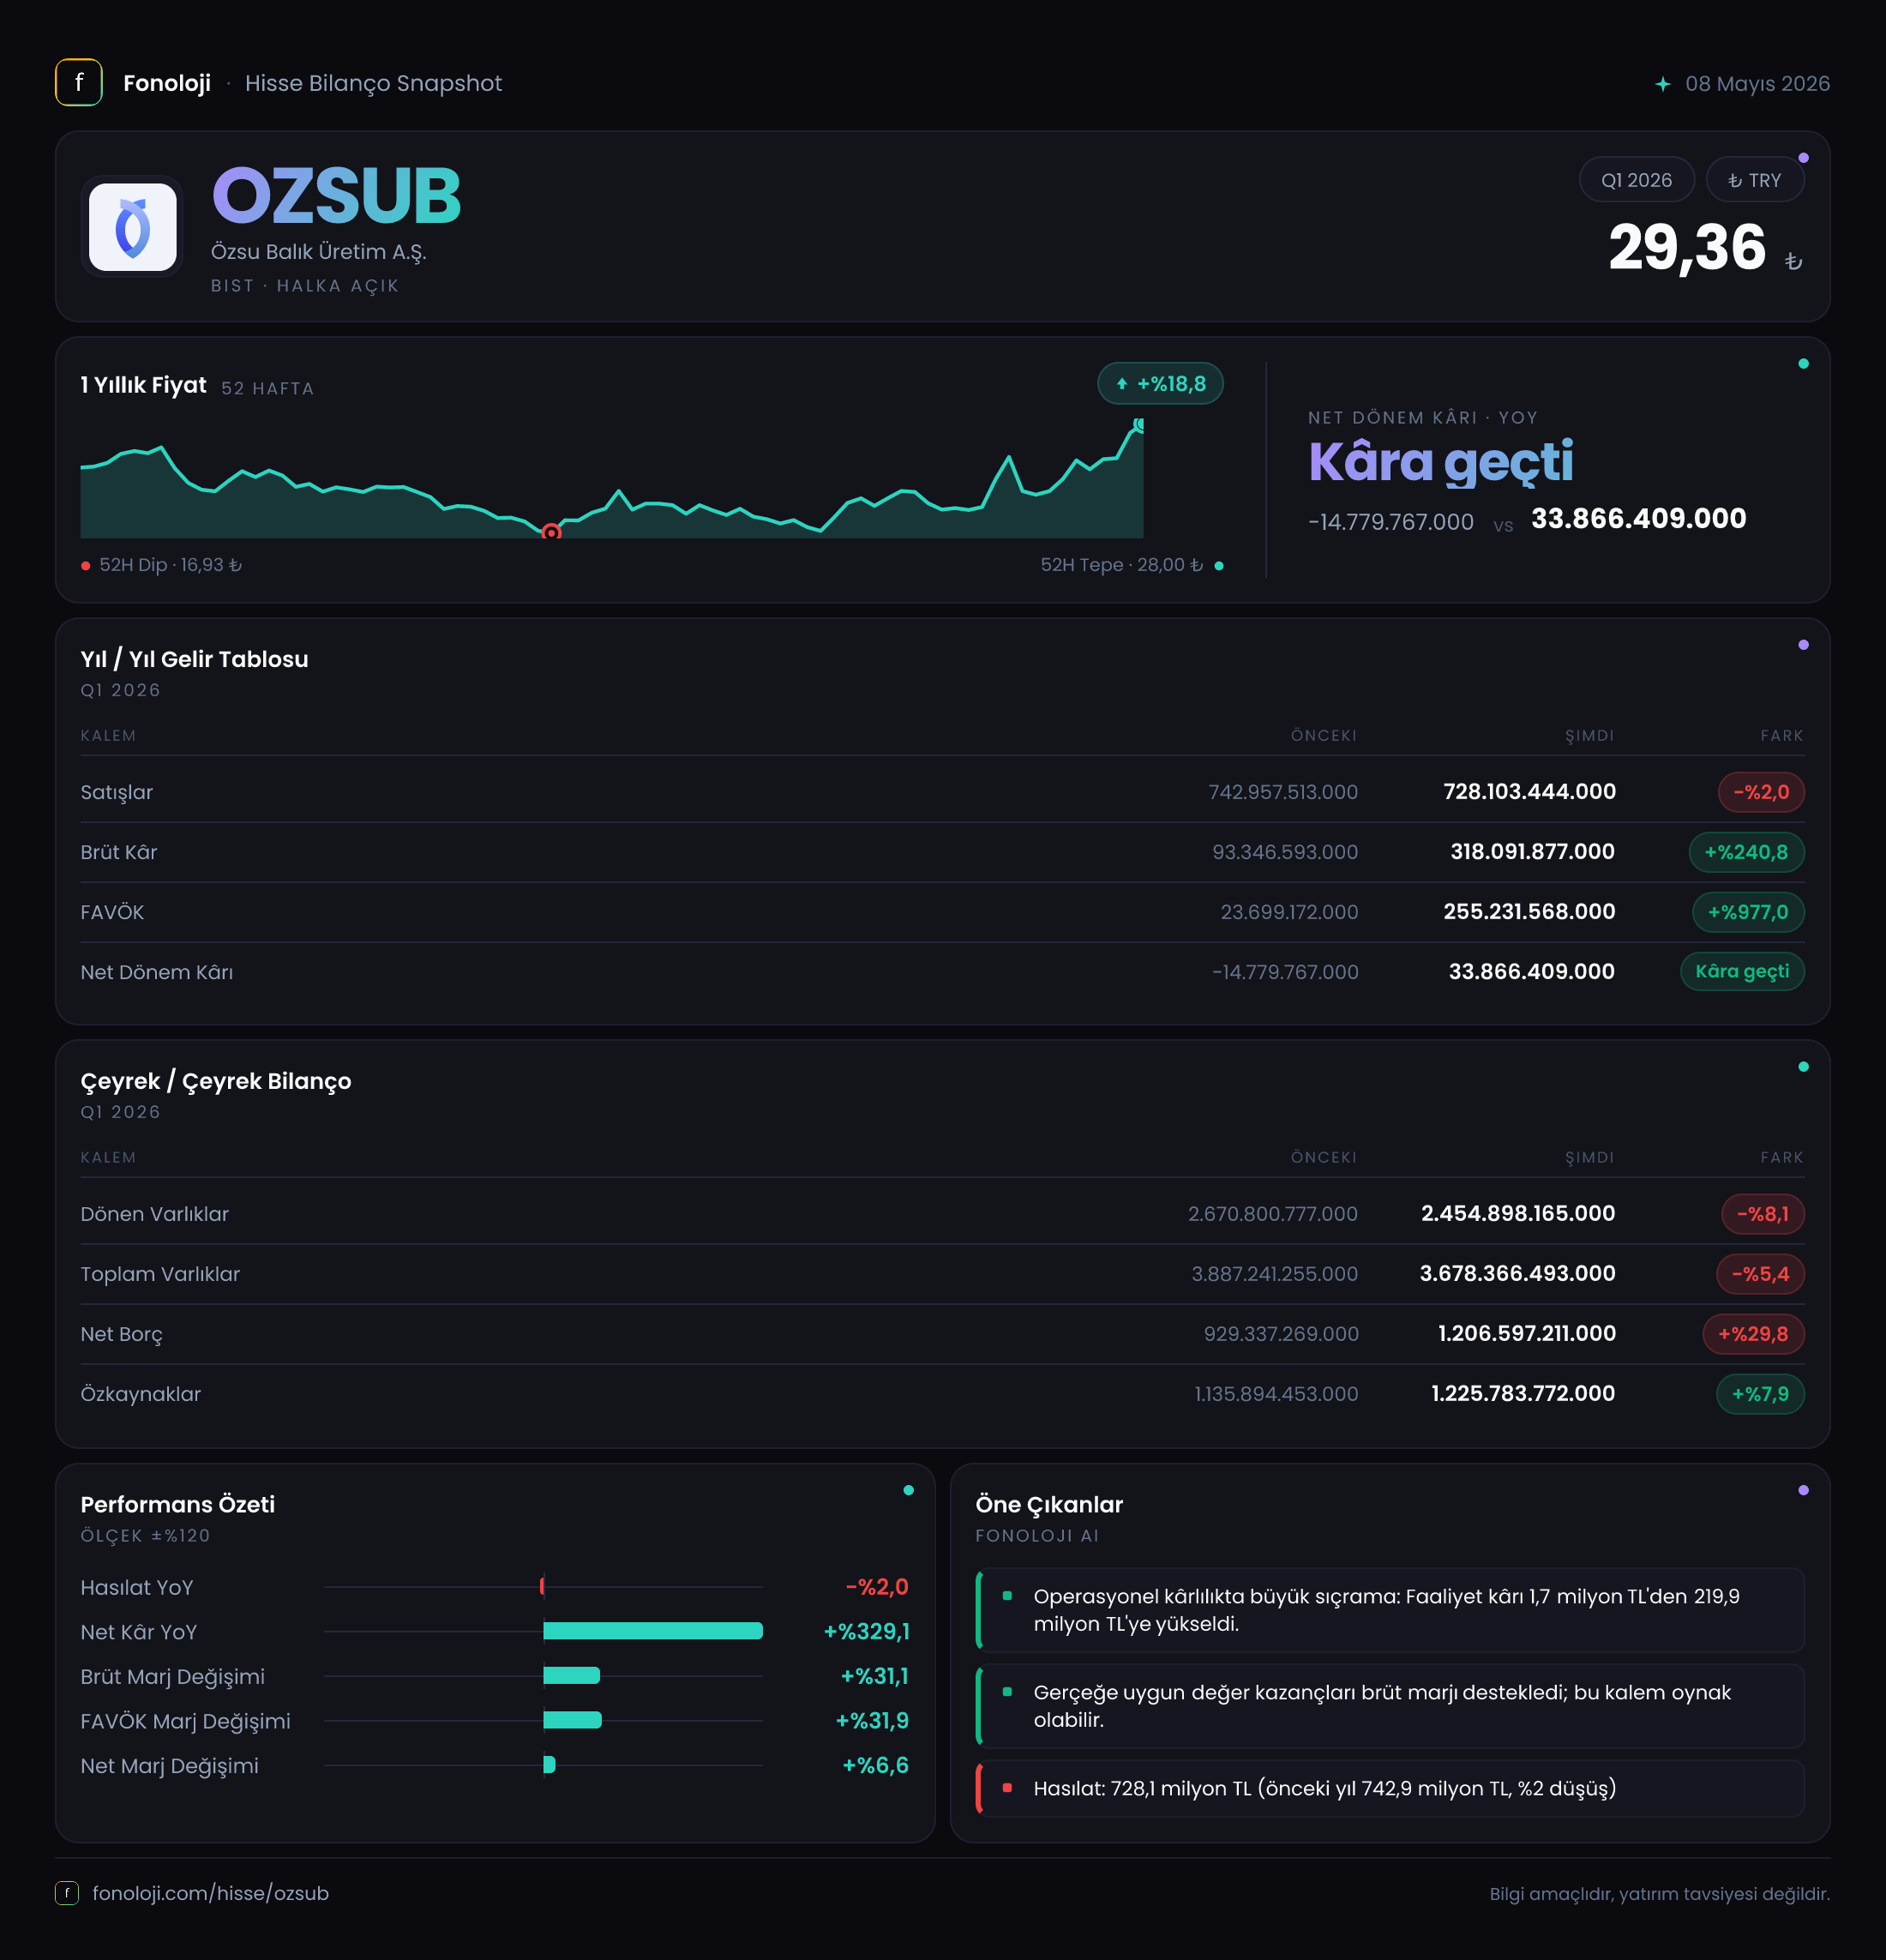
Özsu Balık Üretim’in 2026/3AB sonuçları, satış tarafında sınırlı bir gerilemeye karşın operasyonel kârlılıkta dikkat çekici bir toparlanma gösteriyor. Şirketin satışları yıllık bazda %2,0 düşerek 728,1 milyon TL’ye gerilerken, brüt kâr %240,8, FAVÖK ise %699,8 arttı. Buna rağmen net parasal pozisyondaki bozulma, operasyonel iyileşmenin net kâra tam olarak yansımasını sınırladı. Sonuç olarak şirket, geçen yılki 14,8 milyon TL net zarardan 33,9 milyon TL net kâra geçti; ancak bilanço tarafında net borcun yükselmesi yatırımcının yakından izlemesi gereken başlık olarak öne çıkıyor.
Satış Hikayesi
Özsu Balık’ın ilk çeyrek satışları 728,1 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 743,0 milyon TL’ye kıyasla nominal olarak %2,0’lik bir düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel büyüme açısından daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle, şirketin satış hacmi, ürün fiyatları veya satış karması enflasyonun gerisinde kalmış olabilir.
Burada önemli nokta, satışların sınırlı düşmesine rağmen kârlılık göstergelerinin güçlü biçimde iyileşmesi. Bu tablo, şirketin satış hacminden çok maliyet yönetimi, ürün karması, fiyatlama veya üretim verimliliği tarafında belirgin bir gelişme yaşadığını düşündürüyor. Ancak eldeki veri, bu iyileşmenin hangi kalemden kaynaklandığını ayrıştırmaya izin vermiyor. Bu nedenle marj sıçramasını doğrudan kalıcı bir yapısal dönüşüm olarak kabul etmek yerine, sonraki çeyreklerde teyit edilmesi gereken bir gelişme olarak değerlendirmek daha sağlıklı.
Çeyreklik trend açısından elimizde karşılaştırılabilir olarak yalnızca 2025/3 satışları bulunuyor. 2025/12 dönemi yıllık finansal dönem olduğu için, bu rakamı doğrudan tek bir çeyrekle karşılaştırmak doğru olmaz. Dolayısıyla satışların 2026 yılı içinde hız kazanıp kazanmadığını veya ilk çeyrekteki zayıflığın geçici olup olmadığını görmek için yeni çeyrek sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında şirketin en güçlü mesajı brüt kâr ve FAVÖK marjlarındaki sıçrama. Brüt kâr, 93,3 milyon TL’den 318,1 milyon TL’ye çıkarak %240,8 arttı. Bu gelişme, brüt kâr marjının yaklaşık %12,6’dan %43,7’ye yükseldiği anlamına geliyor. Satışlar azalırken brüt marjın yaklaşık 31 puan artması, maliyet yapısında veya ürün kârlılığında çok belirgin bir iyileşmeye işaret ediyor.
FAVÖK ise 30,1 milyon TL’den 240,6 milyon TL’ye yükseldi. Böylece FAVÖK marjı %4,0’tan %33,0’a çıktı. Operasyonel kârlılıktaki bu artış, brüt kârdaki iyileşmenin faaliyet giderleri sonrasında da korunduğunu gösteriyor. Şirketin satış başına yarattığı operasyonel nakit üretme kapasitesi, geçen yılın aynı dönemine göre önemli ölçüde güçlenmiş durumda.
Bununla birlikte, %33,0 FAVÖK marjı ile %43,7 brüt marj arasındaki fark, faaliyet giderleri ve diğer operasyonel kalemlerin hâlâ anlamlı olduğunu gösteriyor. Ayrıca bu marj seviyelerinin sürdürülebilirliği kritik. Satışların nominal olarak gerilediği bir dönemde marjların bu kadar sert yükselmesi olumlu olmakla birlikte, tek çeyrek verisi kalıcı trend için yeterli değil.
Net kâr 14,8 milyon TL zarardan 33,9 milyon TL kâra yükseldi. Net kâr marjı da yaklaşık -%2,0’dan %4,7’ye geldi. Ancak operasyonel kârlılıkta görülen iyileşme ile net kârdaki artış arasındaki fark dikkat çekici. Bunun temel nedeni, net parasal pozisyonun geçen yılki 97,1 milyon TL gelirden bu dönemde 96,5 milyon TL gidere dönmesi. Yani şirket operasyonel seviyede çok daha güçlü bir sonuç üretmesine rağmen, enflasyon muhasebesinden kaynaklanan parasal kayıp net kârı aşağı çekti.
Bilanço Sağlığı
Bilanço, kârlılık tablosuna kıyasla daha karmaşık bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %5,4 azalarak 3,7 milyar TL’ye geriledi. Bu düşüşün ana kaynağı dönen varlıklardaki %8,1’lik azalış. Dönen varlıklar 2,7 milyar TL’den 2,5 milyar TL’ye inerken duran varlıklar yaklaşık yatay kalarak 1,2 milyar TL seviyesinde kaldı.
Dönen varlıkların azalması, işletme sermayesi ihtiyacında bir rahatlama anlamına gelebilir; ancak nakit, stoklar ve ticari alacakların dağılımı verilmediği için bu hareketin kalitesini net biçimde değerlendirmek mümkün değil. Özellikle gıda ve su ürünleri gibi stok, üretim ve işletme sermayesi dinamiklerinin önemli olduğu bir sektörde, bu kalemlerin ayrıntısı bilanço analizinin kritik parçası olacaktır.
Net borç ise 929,3 milyon TL’den 1,2 milyar TL’ye yükselerek %29,8 arttı. Bu yükseliş, toplam varlıklar gerilerken gerçekleştiği için bilanço kaldıraç riskini artırıyor. Özkaynaklar %7,9 artışla 1,2 milyar TL’ye çıksa da net borç seviyesi özkaynakların yaklaşık bir katı düzeyinde. Bu nedenle operasyonel kârlılıktaki iyileşmenin borç azaltımına dönüşüp dönüşmeyeceği önemli.
İlk çeyrek FAVÖK’ü yıllıklandırılmadan net borç/FAVÖK yaklaşık 5,0 kat görünür. FAVÖK’ün dört çeyrek boyunca benzer seviyede devam edeceği varsayımıyla kaba yıllıklandırılmış oran yaklaşık 1,2-1,3 kat seviyesine iner; ancak bu yalnızca mekanik bir hesaplamadır ve mevsimsellik ile tek çeyrekteki yüksek marjın sürdürülebilirliği teyit edilmeden kesin kabul edilmemelidir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, şirketin enflasyon ortamındaki parasal varlık ve borç dengesinin net kâra etkisini gösterir. Özsu Balık’ta bu kalem geçen yıl 97,1 milyon TL gelirden, bu dönem 96,5 milyon TL gidere dönmüş durumda. Böylece net kârı aşağı çeken toplam etki yaklaşık 193,6 milyon TL seviyesine ulaşıyor.
Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olduğu bir yapıda enflasyonun net zarar yaratabildiğini gösterir. Bu durum, borçluluk artışıyla birlikte daha da dikkat çekici hale geliyor. Operasyonel kârlılık güçlü olsa bile, borç ve parasal yükümlülükler yüksek kaldığı sürece enflasyon muhasebesi net kâr üzerinde baskı yaratabilir.
Yatırımcı için Ne Anlama Geliyor?
Özsu Balık’ın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Brüt marj ve FAVÖK marjındaki sert iyileşme, şirketin operasyonel verimliliğinde önemli bir toparlanma olduğunu gösteriyor.
- Risk: Satışların enflasyonun gerisinde kalması, büyümenin reel olarak zayıf olduğuna işaret ediyor.
- Risk: Net borcun %29,8 artması, kârlılık iyileşmesinin henüz bilanço deleveraging sürecine dönüşmediğini gösteriyor.
- Dikkat noktası: Net parasal pozisyonun 96,5 milyon TL zarar yaratması, operasyonel kârın net kâra geçişini sınırlıyor.
- Takip edilmesi gereken veri: Önümüzdeki çeyreklerde %33,0 FAVÖK marjının korunup korunmayacağı ve artan borcun nakit yaratımıyla azaltılıp azaltılamayacağı.
Özetle, şirketin faaliyet performansı güçlü bir toparlanma sergiliyor; ancak satış büyümesinin zayıf kalması, borcun yükselmesi ve TAS 29 kaynaklı parasal kayıp, bu toparlanmanın net kâr ve bilanço üzerinde henüz tam anlamıyla güvenli bir yapıya dönüşmediğini gösteriyor. Bir sonraki çeyreklerde marjların korunması ve net borcun gerilemeye başlaması, mevcut olumlu hikâyenin kalıcı olup olmadığını belirleyecek.
Yatırım tavsiyesi değildir.