
Açılış
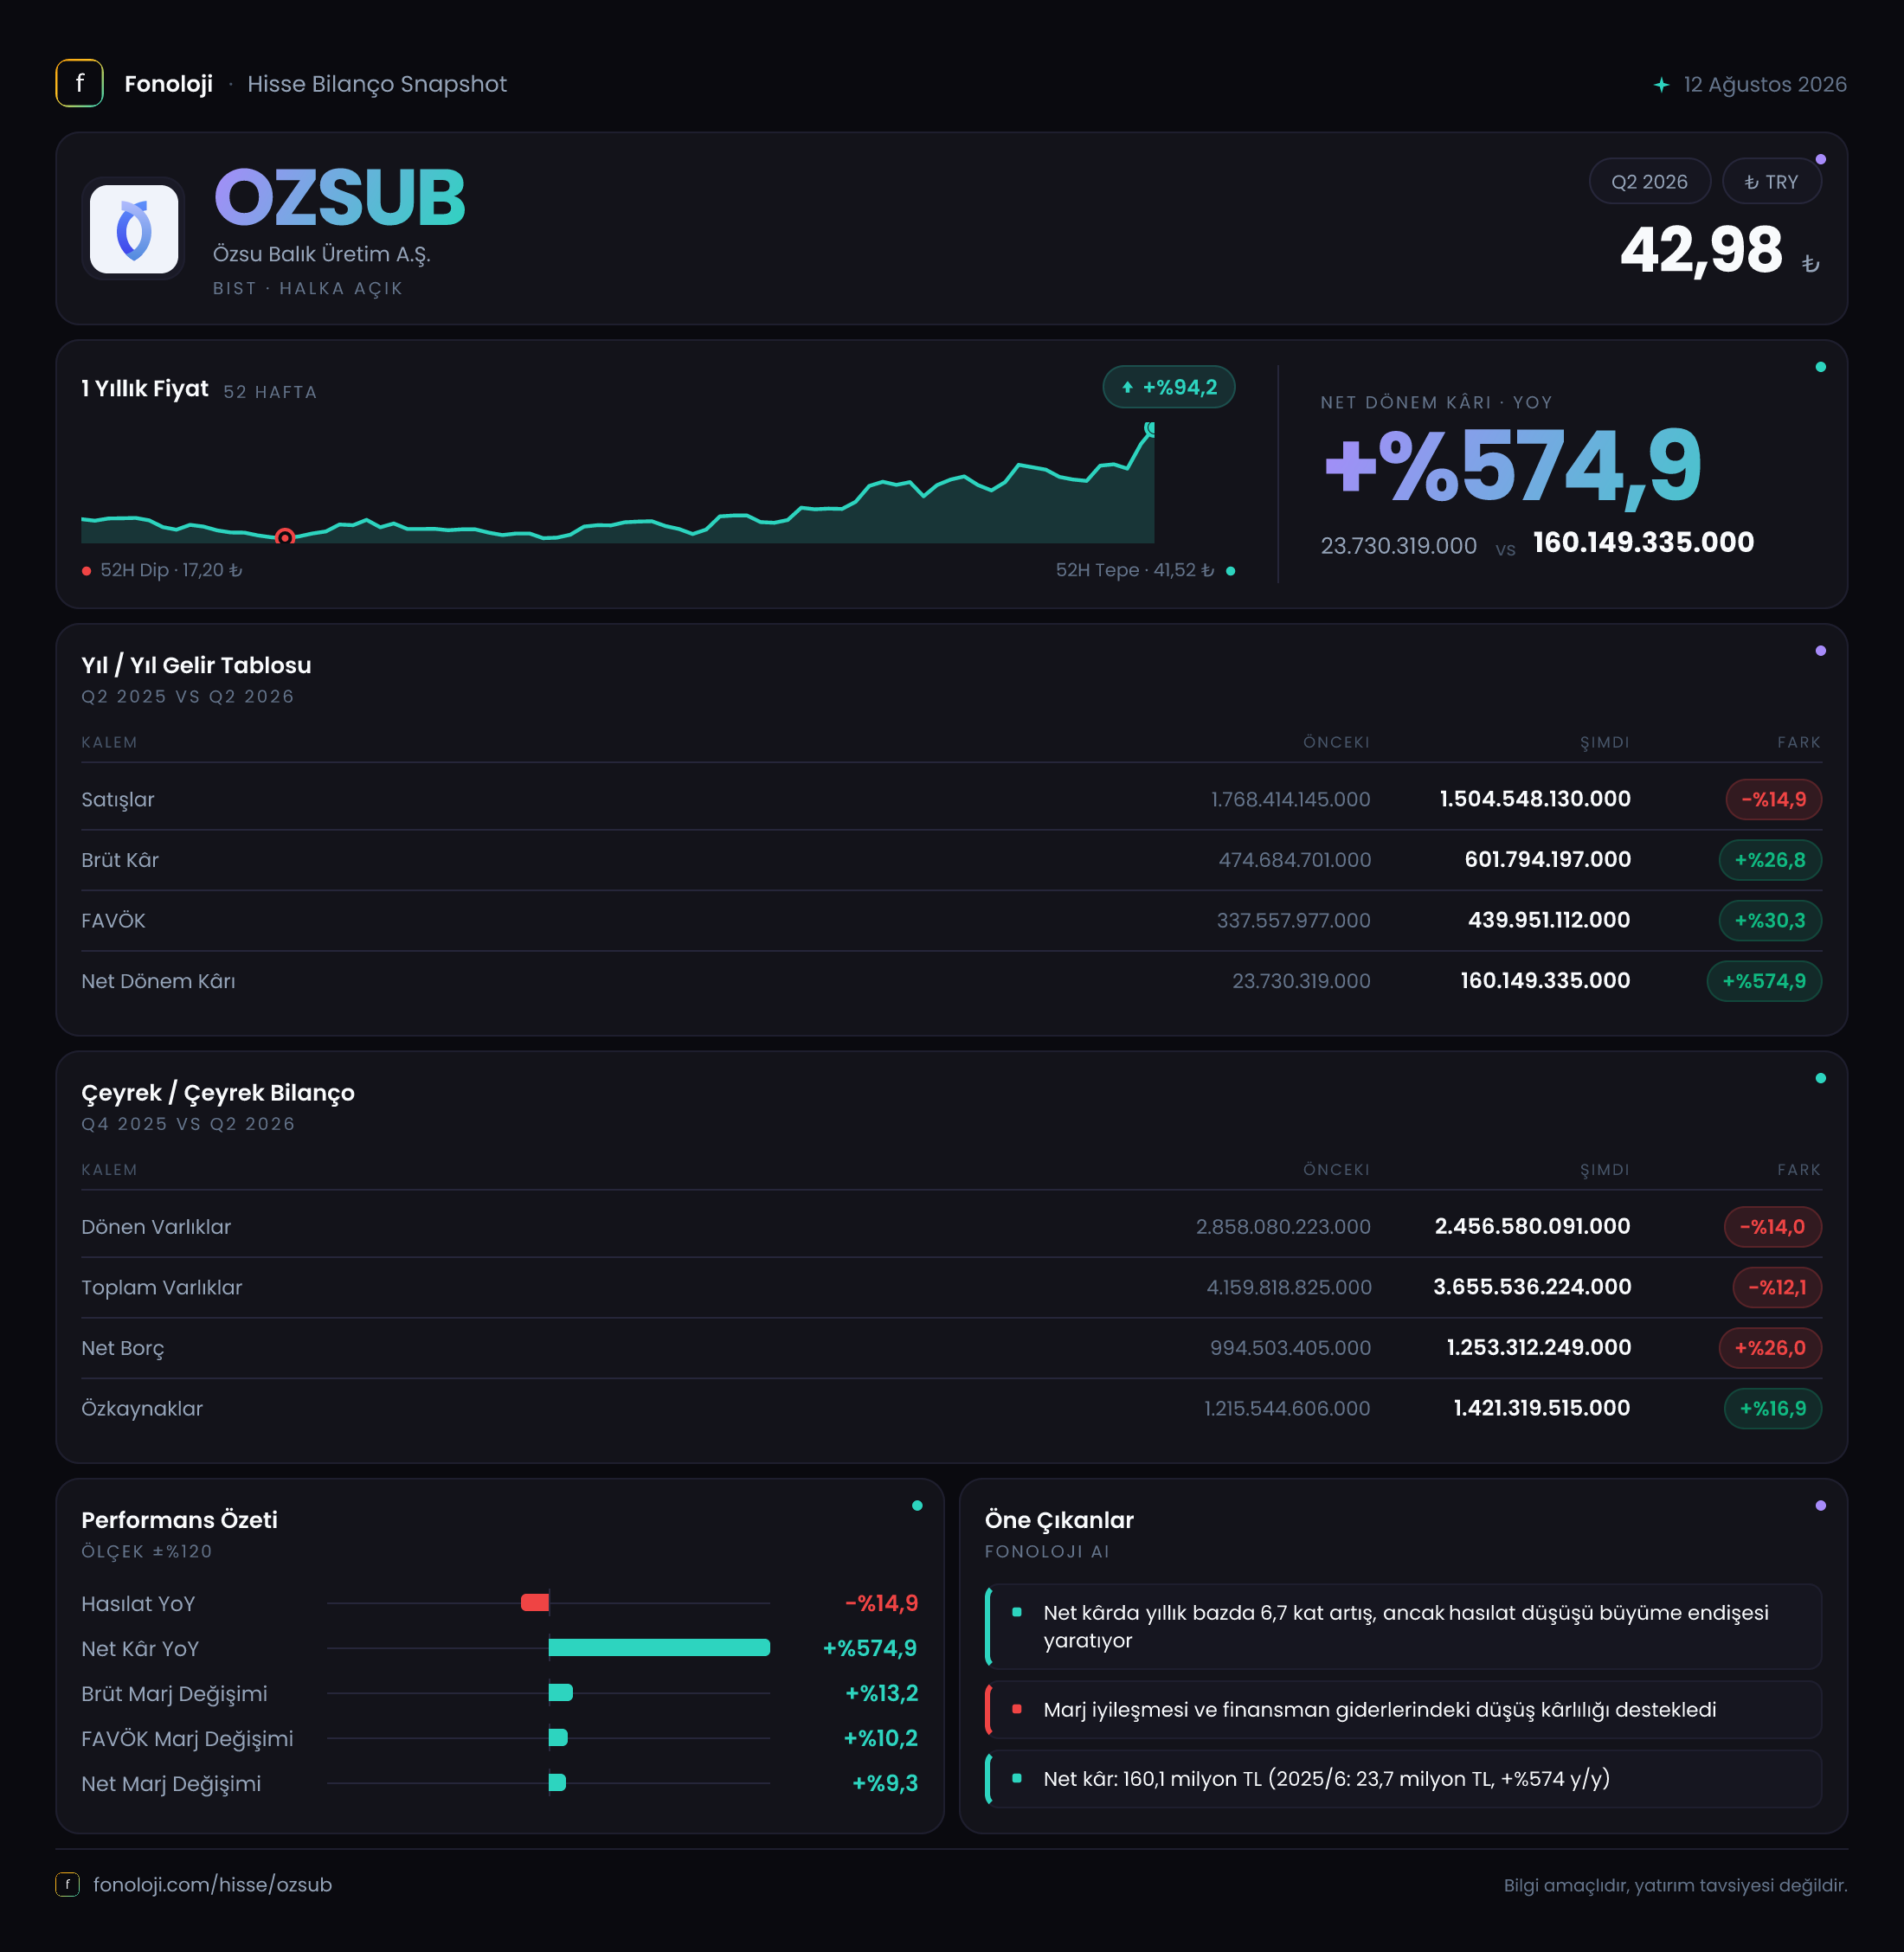
Özsu Balık Üretim, su ürünleri yetiştiriciliği ve satışına odaklanan bir gıda şirketi olarak 2026’nın ilk altı ayında yatırımcıya iki farklı hikâye sunuyor. Bir tarafta satışlar geçen yılın aynı dönemine göre %14,9 gerileyerek 1,5 milyar TL’ye düşmüş; diğer tarafta brüt kâr ve FAVÖK güçlü biçimde artmış. Bu ayrışma, şirketin daha düşük ciroya rağmen ürün karması, maliyet yönetimi veya fiyatlama tarafında belirgin bir iyileşme sağladığını gösteriyor. Ancak bilanço tarafında net borcun yükselmesi ve enflasyon muhasebesinin kâr üzerindeki etkisinin tersine dönmesi, güçlü görünen net kârın niteliğinin dikkatle incelenmesini gerektiriyor.
Satış Hikayesi
Özsu’nun satışları 1,8 milyar TL’den 1,5 milyar TL’ye geriledi. Bu, nominal olarak %14,9’luk bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel satış hacmi veya şirketin fiyatlama gücü açısından daha belirgin bir zayıflığa işaret eder. Başka bir ifadeyle, satışların yalnızca enflasyonun gerisinde kalması değil, TL bazında da küçülmesi söz konusu.
Bu gerileme birkaç farklı nedenden kaynaklanabilir: satış hacminde düşüş, ihracat veya iç pazar karmasında değişim, ürün fiyatlarında baskı ya da dönemsel üretim koşulları. Fakat mevcut veri seti bu ayrımı yapmaya izin vermiyor. Bu nedenle satış tarafında ilk mesaj net: büyüme hikâyesi şu aşamada cirodan değil, kârlılık kalitesindeki iyileşmeden geliyor.
Diğer taraftan brüt kârın satışlardan çok daha iyi performans göstermesi önemli. Şirket, daha düşük satış hacmiyle 601,8 milyon TL brüt kâr üretmiş. Geçen yıl aynı dönemde brüt kâr 474,7 milyon TL seviyesindeydi. Böylece brüt kâr %26,8 arttı. Satışlar küçülürken brüt kârın artması, maliyetlerin satışlardan daha hızlı gerilediğini veya daha yüksek marjlı ürünlerin toplam içindeki payının yükseldiğini düşündürüyor.
Bu gelişmenin kalıcı olup olmadığını anlamak için yılın ikinci yarısında satışların yeniden toparlanıp toparlanmadığı ve brüt marjın korunup korunmadığı izlenmeli. Çeyreklik trend verisi eksik olduğu için bu iyileşmenin tek bir ara döneme mi özgü olduğunu, yoksa yılın geneline yayılan bir dönüşüm mü olduğunu henüz söylemek mümkün değil.
Kârlılık
Özsu’nun kârlılık performansı, finansal tablonun en güçlü bölümü. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %26,4 seviyesinden bu dönemde %40,1’e yükseldi. Yaklaşık 13,7 puanlık bu artış, satışlardaki daralmaya rağmen maliyet yapısında ciddi bir iyileşme yaşandığını gösteriyor.
FAVÖK tarafında da benzer, hatta daha güçlü bir tablo var. FAVÖK 337,6 milyon TL’den 440 milyon TL’ye yükselerek %30,3 arttı. FAVÖK marjı ise yaklaşık %18,8’den %29,3’e çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 18,8 TL operasyonel nakit kârlılık üretirken, bu dönem yaklaşık 29,3 TL üretmiş görünüyor. Bu, operasyonel verimlilik açısından oldukça önemli bir gelişme.
Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca muhasebesel bir brüt kâr etkisinden ibaret olmadığını; faaliyet giderleri sonrasında da korunduğunu gösteriyor. Bununla birlikte, FAVÖK artışının net kâra aynı ölçüde yansımadığı görülüyor. Net dönem kârı 23,7 milyon TL’den 160,1 milyon TL’ye çıkarak %574,9 arttı. Net kâr marjı da yaklaşık %1,3’ten %10,7’ye yükseldi.
Bu sıçrama güçlü görünse de net kâr ile FAVÖK arasındaki farkta finansman giderleri, parasal pozisyon ve diğer kalemlerin etkisi bulunuyor. Dolayısıyla yatırımcı açısından asıl soru, 440 milyon TL’lik FAVÖK’ün ne kadarının sürdürülebilir operasyonel performanstan, 160,1 milyon TL’lik net kârın ne kadarının dönemsel kalemlerden oluştuğu olmalı.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha temkinli bir okuma gerektiriyor. Toplam varlıklar önceki yıl sonundaki 4,2 milyar TL’den 3,7 milyar TL’ye geriledi. Bu, %12,1’lik bir küçülme anlamına geliyor. Dönen varlıklar 2,9 milyar TL’den 2,5 milyar TL’ye, duran varlıklar ise 1,3 milyar TL’den 1,2 milyar TL’ye indi.
Varlıkların azalmasına karşın özkaynaklar 1,2 milyar TL’den 1,4 milyar TL’ye yükseldi ve %16,9 arttı. Bu gelişme, dönem kârının özkaynakları desteklediğini ve sermaye tabanının güçlendiğini gösteriyor. Ancak toplam varlıklardaki düşüş ile borçluluk artışının birlikte değerlendirilmesi gerekiyor.
Net borç 994,5 milyon TL’den 1,3 milyar TL’ye çıkarak %26 arttı. Bu, şirketin finansman ihtiyacının büyüdüğünü ve bilançonun borç tarafında baskının arttığını gösteriyor. Net borcun raporlanan dönem FAVÖK’üne oranı yaklaşık 3,0x seviyesinde. Önceki dönemde de bu oran yaklaşık aynı düzeydeydi. Dolayısıyla borçluluk mutlak olarak artmış olsa da FAVÖK’teki yükseliş bu artışı kısmen dengelemiş.
Yine de bu oran, özellikle dönen varlıkların küçüldüğü bir dönemde yakından izlenmeli. Şirketin borcu azaltabilmesi için güçlü operasyonel nakit akışı üretmesi ve kâr artışını nakde dönüştürmesi önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, Özsu’nun dönem kârını önemli ölçüde etkileyen kalemlerden biri. Net parasal pozisyon geçen yıl 126,7 milyon TL iken bu dönemde -125,3 milyon TL’ye dönmüş. Böylece yaklaşık 252 milyon TL’lik belirgin bir değişim yaşanmış.
Bu kalemin net kâra etkisi, operasyonel sonuçlardan farklı bir hikâye anlatıyor. Geçen yılki pozitif katkının aksine bu dönem negatif katkı oluşması, güçlü FAVÖK artışının net kâra tam olarak yansımamasının temel nedenlerinden biri. Enflasyon muhasebesinde parasal varlık ve yükümlülüklerin dengesi, şirketin dönem içindeki finansal pozisyonuna ve raporlama işaretlerine bağlı olarak kârı artırabilir veya azaltabilir.
Bu nedenle 160,1 milyon TL’lik net kâr, yalnızca operasyonel başarının sonucu olarak okunmamalı. FAVÖK’teki güçlü yükseliş kalıcı bir iyileşmeye işaret ederken, net parasal pozisyondaki tersine dönüş net kârın dönemsel oynaklığa açık olduğunu gösteriyor. Önümüzdeki dönemlerde bu kalemin yeniden pozitif katkı verip vermeyeceği, net kârın sürdürülebilirliği açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
Özsu Balık’ın 2026/6AB sonuçlarında en dikkat çekici unsur, satışlar daralırken kârlılık marjlarının belirgin biçimde güçlenmesi. Brüt marjın %40,1’e, FAVÖK marjının %29,3’e çıkması, şirketin maliyet ve ürün karması yönetiminde önemli bir ilerleme sağladığını gösteriyor. Net kâr artışı da bu tabloyu destekliyor.
Bununla birlikte yatırımcıların şu başlıklara odaklanması gerekiyor:
- Satışların enflasyona rağmen gerilemesi, hacim ve talep tarafında baskı olabileceğini gösteriyor.
- Net borcun %26 artması, kârlılık artışının henüz bilançoda borç azaltımı olarak görünmediğine işaret ediyor.
- Net borç/FAVÖK oranının yaklaşık 3,0x olması, yönetilebilir olmakla birlikte finansman maliyetlerine karşı hassasiyet yaratıyor.
- Net parasal pozisyonun pozitiften negatife dönmesi, net kârın operasyonel performansa kıyasla daha oynak olabileceğini gösteriyor.
- Çeyreklik veri bulunmadığından, marj artışının sürdürülebilirliğini değerlendirmek için sonraki raporların beklenmesi gerekiyor.
Genel resimde Özsu Balık, ciro büyümesi zayıf olsa da operasyonel kârlılığını güçlendiren bir şirket görünümünde. Fırsat, bu marjların satış toparlanmasıyla birlikte korunması halinde ortaya çıkıyor. Risk ise satışların daha da gerilemesi, net borcun yükselmeye devam etmesi ve enflasyon muhasebesinin net kâr üzerindeki baskısının sürmesi. Bu nedenle şirketi değerlendirirken yalnızca %574,9’luk net kâr artışına değil, bu kârın arkasındaki FAVÖK kalitesine, nakit üretimine ve borç dinamiğine bakmak gerekiyor.
Yatırım tavsiyesi değildir.