
Açılış
OYAK Yatırım Menkul Değerler, sermaye piyasası aracılık faaliyetleri, yatırım bankacılığı ve ilgili finansal hizmetlerden gelir üreten bir aracı kurum. 2026’nın ilk altı ayında şirketin satışları belirgin biçimde gerilerken, brüt kâr ve FAVÖK sınırlı düşüşlerle korunmuş; net dönem kârı ise güçlü şekilde artmış görünüyor. Bu tablo ilk bakışta çelişkili: gelir tabanı küçülüyor ancak kârlılık ve özellikle net kâr iyileşiyor. Ana mesaj, satış hacminden ziyade gelir kalitesi, faaliyet marjları ve enflasyon muhasebesinin finansallar üzerindeki etkisinin öne çıktığı bir dönem yaşandığıdır.
Satış Hikayesi
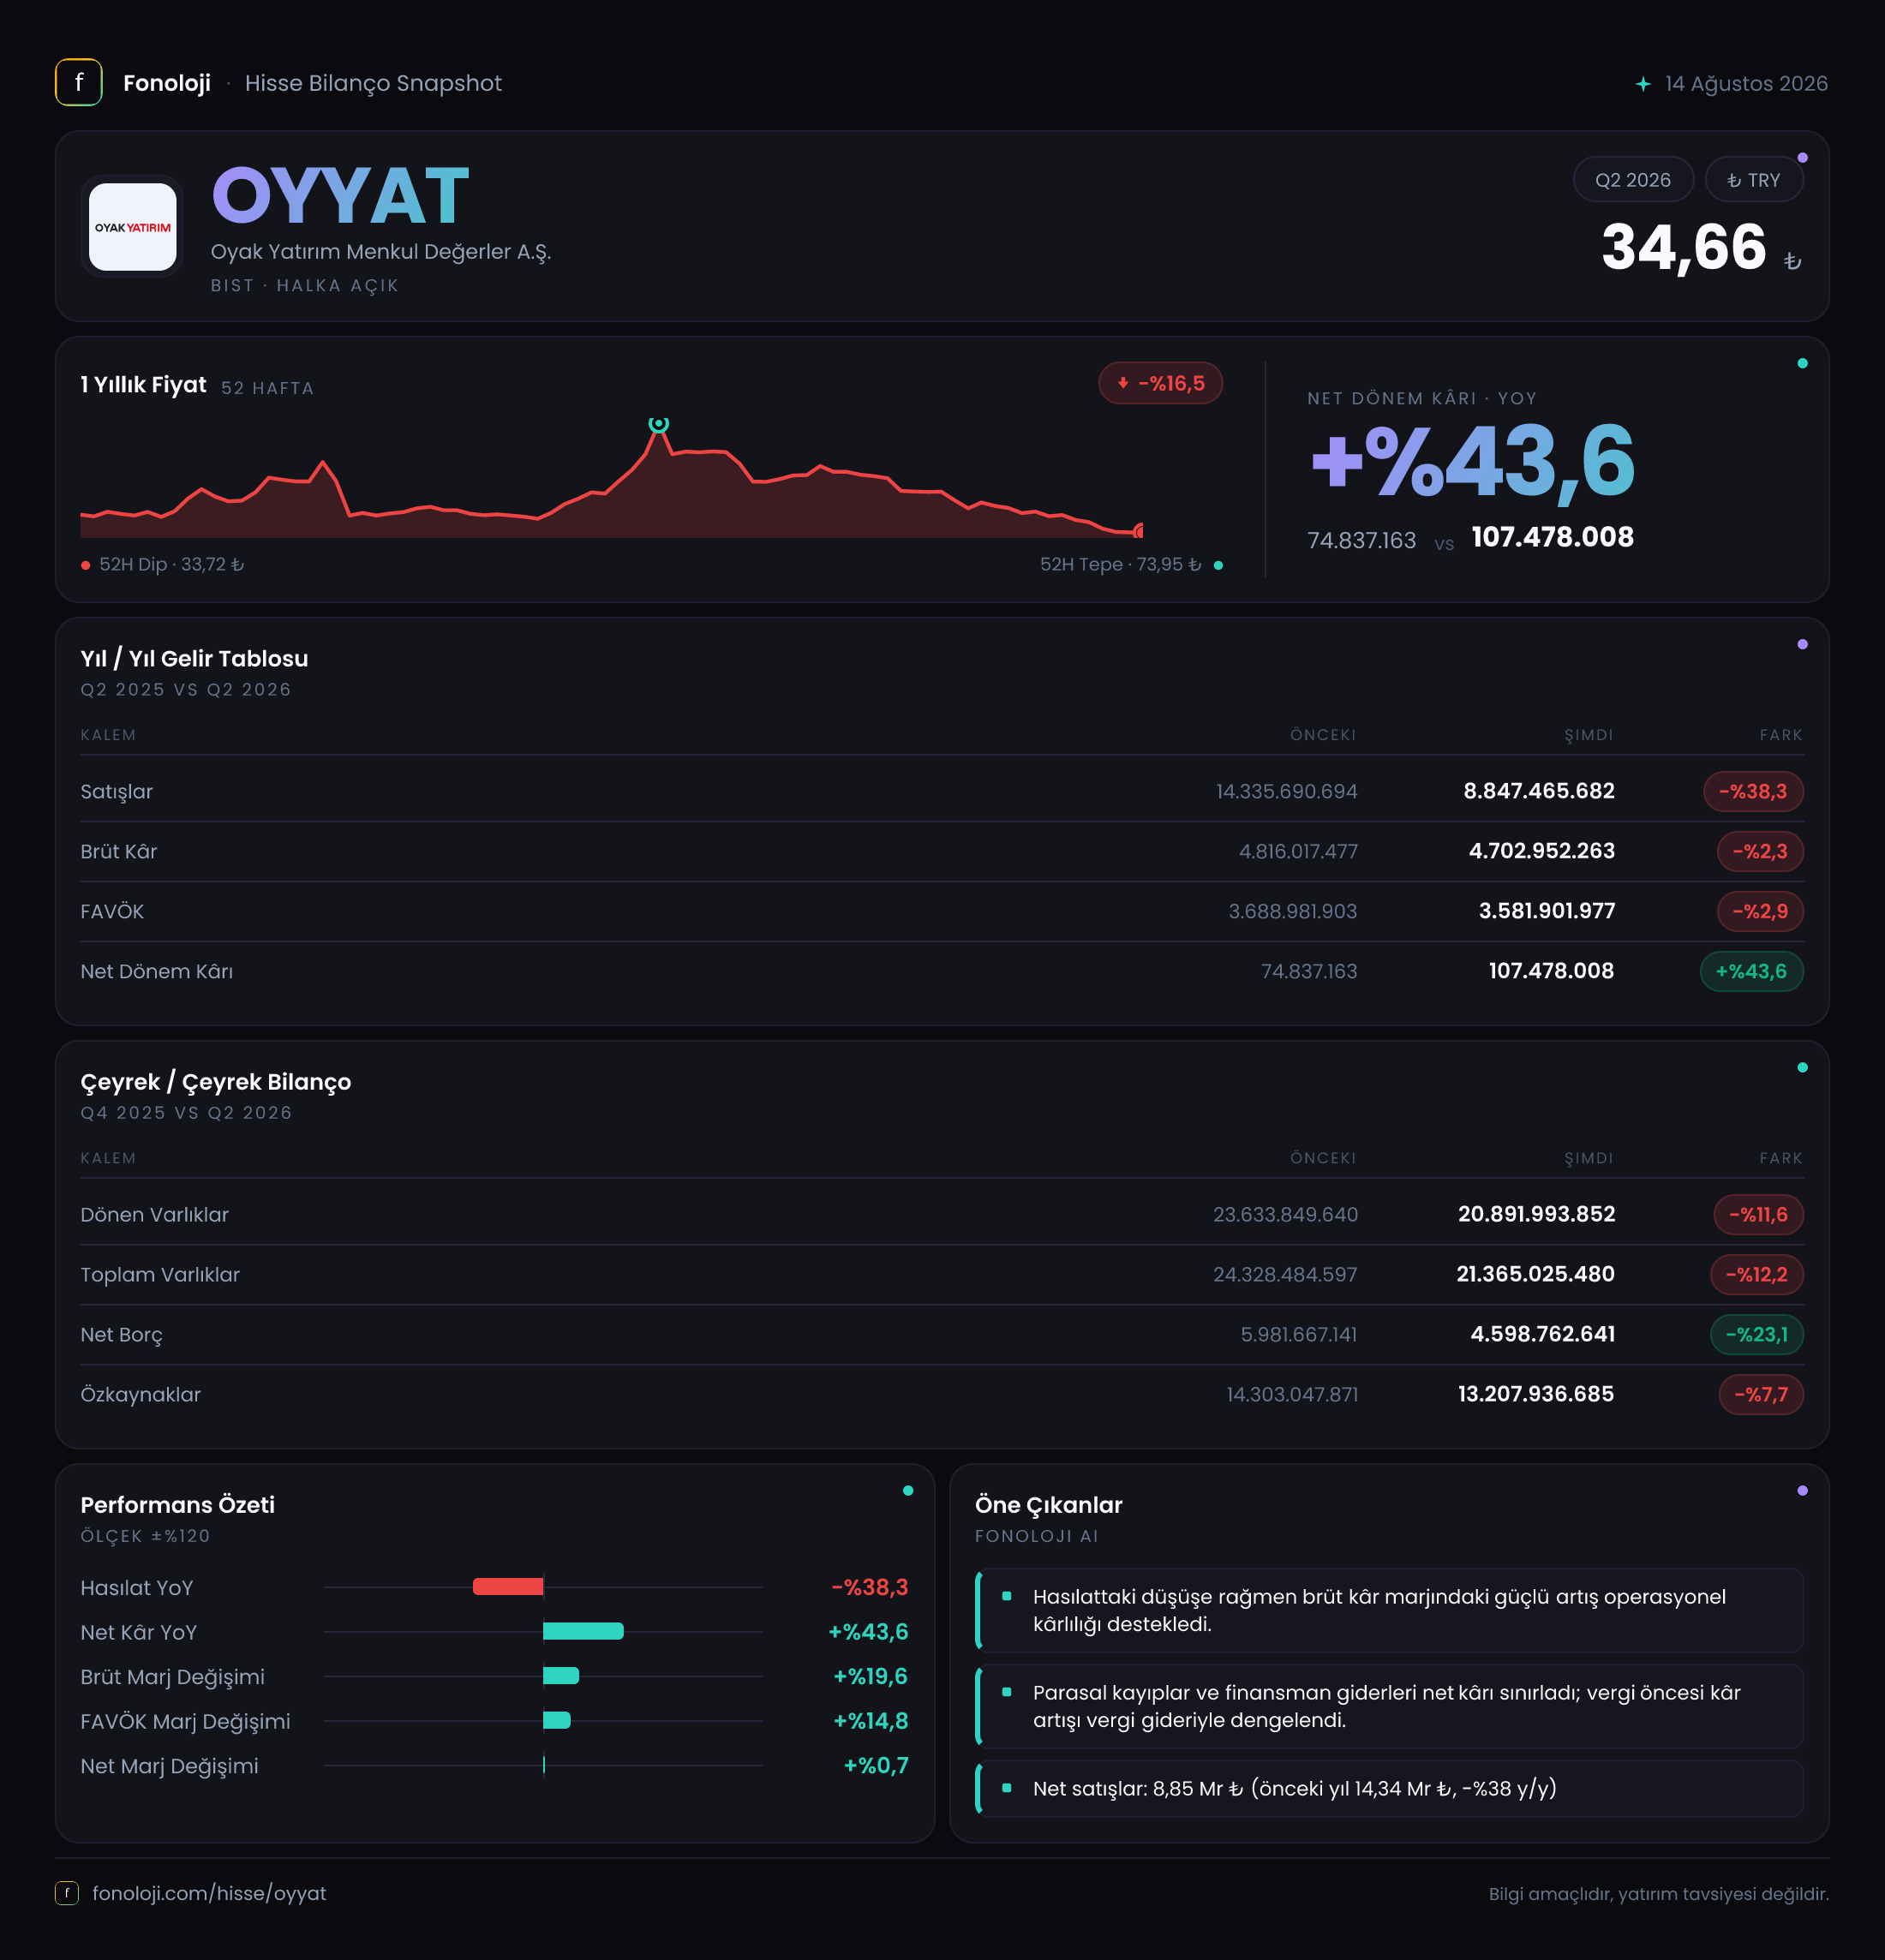
OYYAT’ın satışları, geçen yılın aynı dönemindeki 14,3 milyar TL’den 8,8 milyar TL’ye gerileyerek %38,3 azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçekte düşmesi, reel bazda daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılın yüksek bazını aşamamış değil; enflasyon etkisinden arındırıldığında faaliyet hacminde veya raporlanan gelirlerin bileşiminde belirgin bir zayıflama olduğu görülüyor.
Bununla birlikte, aracı kurumlarda satış kalemi tek başına faaliyet performansını değerlendirmek için yeterli olmayabilir. İşlem hacimleri, komisyon gelirleri, halka arz ve kurumsal finansman faaliyetleri, menkul kıymet alım-satım gelirleri ve finansman koşulları toplam satışın seyrini farklı şekillerde etkileyebilir. Bu nedenle %38,3’lük satış düşüşü, doğrudan aynı oranda kârlılık kaybı anlamına gelmiyor.
Nitekim brüt kâr yalnızca %2,3 gerileyerek 4,8 milyar TL’den 4,7 milyar TL’ye indi. Bu, şirketin daha düşük satış üzerinden daha yüksek katma değer üretmiş olabileceğini gösteriyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %33,6’dan %53,4’e yükseldi. Marjda yaklaşık 19,8 puanlık bu artış oldukça dikkat çekici. Ancak bunun kalıcı bir operasyonel verimlilik kazanımı mı, yoksa gelir kompozisyonundaki değişim ve muhasebe sınıflandırmalarının etkisi mi olduğu, faaliyet bazlı kırılım görülmeden kesin biçimde söylenemez.
Çeyreklik veri sunulmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini değerlendiremiyoruz. Dolayısıyla toparlanmanın hızlandığını veya zayıflığın derinleştiğini söylemek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 3,7 milyar TL’den 3,6 milyar TL’ye gerileyerek %2,9 düşüş gösterdi. Satışlardaki %38,3’lük daralmaya rağmen FAVÖK’ün yalnızca %2,9 gerilemesi, faaliyet giderlerinin veya gelir bileşiminin şirket lehine geliştiğini ortaya koyuyor. FAVÖK marjı da yaklaşık %25,9’dan %40,9’a yükseldi. Bu, satış hacmi küçülse bile kalan faaliyetlerin daha yüksek marjla çalıştığını gösteren güçlü bir sinyal.
Yine de bu marj seviyesini doğrudan sürdürülebilir kabul etmek doğru olmaz. Menkul kıymetler sektöründe dönemsel işlem gelirleri ve piyasa koşulları sonuçları ciddi biçimde etkileyebilir. Bu nedenle yatırımcının öncelikle önümüzdeki dönemlerde %40’ın üzerindeki FAVÖK marjının korunup korunmadığına bakması gerekir. Marj normalleşirse satış düşüşünün kâra yansıması daha belirgin hale gelebilir.
Net dönem kârı ise 74,8 milyon TL’den 107,5 milyon TL’ye çıkarak %43,6 arttı. Net kâr marjı yaklaşık %0,5’ten %1,2’ye yükseldi. Oransal artış yüksek olsa da net kârın toplam satışlara göre hâlâ sınırlı kaldığı görülüyor. Ayrıca operasyonel kârlılık güçlü olmasına karşın net kâra geçişte önemli kayıplar bulunuyor. Bunun başlıca göstergesi, aşağıda ele alınan negatif net parasal pozisyondur. Faaliyet kârı ile net kâr arasındaki farkın hangi kalemlerden oluştuğunu ayrıntılı dipnotlar olmadan kesinleştirmek mümkün değil; ancak şirketin operasyonel üretkenliği net kâra tam olarak yansımıyor.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 24,3 milyar TL’den 21,4 milyar TL’ye gerileyerek %12,2 azaldı. Dönen varlıklar 23,6 milyar TL’den 20,9 milyar TL’ye inerken, duran varlıklar 694,6 milyon TL’den 473,0 milyon TL’ye düştü. Finansal aracılık şirketlerinde dönen varlıkların yüksek olması olağandır; ancak bilanço küçülürken bunun likidite, menkul kıymet pozisyonları veya müşteri işlemleri kaynaklı olup olmadığı takip edilmelidir.
Olumlu tarafta net borç 6,0 milyar TL’den 4,6 milyar TL’ye gerileyerek %23,1 azaldı. Raporlanan altı aylık FAVÖK ile basit karşılaştırmada net borç/FAVÖK yaklaşık 1,3 kat seviyesindedir; önceki dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 1,6 kat düzeyindeydi. Bu düşüş, borçluluk baskısının hafiflediğini gösteriyor. Ancak FAVÖK’ün yıllıklandırılmadığı ve aracı kurum gelirlerinin dönemsel olabileceği unutulmamalı; bu oranı kalıcı borç taşıma kapasitesi olarak tek başına okumamak gerekir.
Özkaynaklar 14,3 milyar TL’den 13,2 milyar TL’ye geriledi ve %7,7 azaldı. Net kâr artarken özkaynakların küçülmesi dikkat çekiyor. Bunun nedenini dağıtılan temettü, değerleme farkları veya diğer özkaynak hareketleri gibi ayrıntılar olmadan açıklamak mümkün değil. Yine de şirketin toplam varlıklarının yaklaşık %62’sinin özkaynaklarla finanse edilmesi, bilanço tamponunun hâlen anlamlı olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı geçen yılın aynı dönemindeki 1,8 milyar TL’den 2,2 milyar TL’ye yükseldi. Yani zarar mutlak olarak 400 milyon TL artmış ve yaklaşık %22,5 daha olumsuz hale gelmiş. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor.
Negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olmasının veya dönemsel bilanço kompozisyonunun aleyhte çalışmasının sonucu olabilir. Muhasebe açısından bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri değildir; ancak net kârı doğrudan aşağı çeker. OYYAT’ta faaliyet kârlılığı güçlü kalırken net parasal pozisyon zararının büyümesi, FAVÖK ile net kâr arasındaki makasın neden açık kaldığını açıklayan kritik unsurlardan biridir.
Yatırımcı için Ne Anlama Geliyor?
OYYAT’ın 2026 ilk yarı finansalları, “daha az satışla daha yüksek marj” hikâyesi sunuyor. Fırsat tarafında:
- Satışlar %38,3 düşmesine rağmen FAVÖK’ün yalnızca %2,9 gerilemesi, faaliyet kalitesinde belirgin iyileşmeye işaret ediyor.
- FAVÖK marjının %40,9’a yükselmesi, gelir kompozisyonunun şirket lehine değişmiş olabileceğini gösteriyor.
- Net borcun %23,1 azalması bilanço riskini hafifletiyor.
- Net kârın %43,6 artması, operasyonel dayanıklılığın muhasebe sonrası sonuçlara da kısmen yansıdığını ortaya koyuyor.
Risk tarafında ise satışlardaki reel daralma, yüksek negatif net parasal pozisyon ve özkaynaklardaki düşüş öne çıkıyor. Özellikle yüksek marjın sonraki dönemlerde korunamaması halinde, düşük satış hacmi net kâr üzerinde baskı yaratabilir. Yatırımcı için en kritik takip noktaları; çeyreklik satış trendi, FAVÖK marjının sürdürülebilirliği, net parasal pozisyon zararının seyri ve özkaynak hareketlerinin nedenidir. Yatırım tavsiyesi değildir.