
Açılış
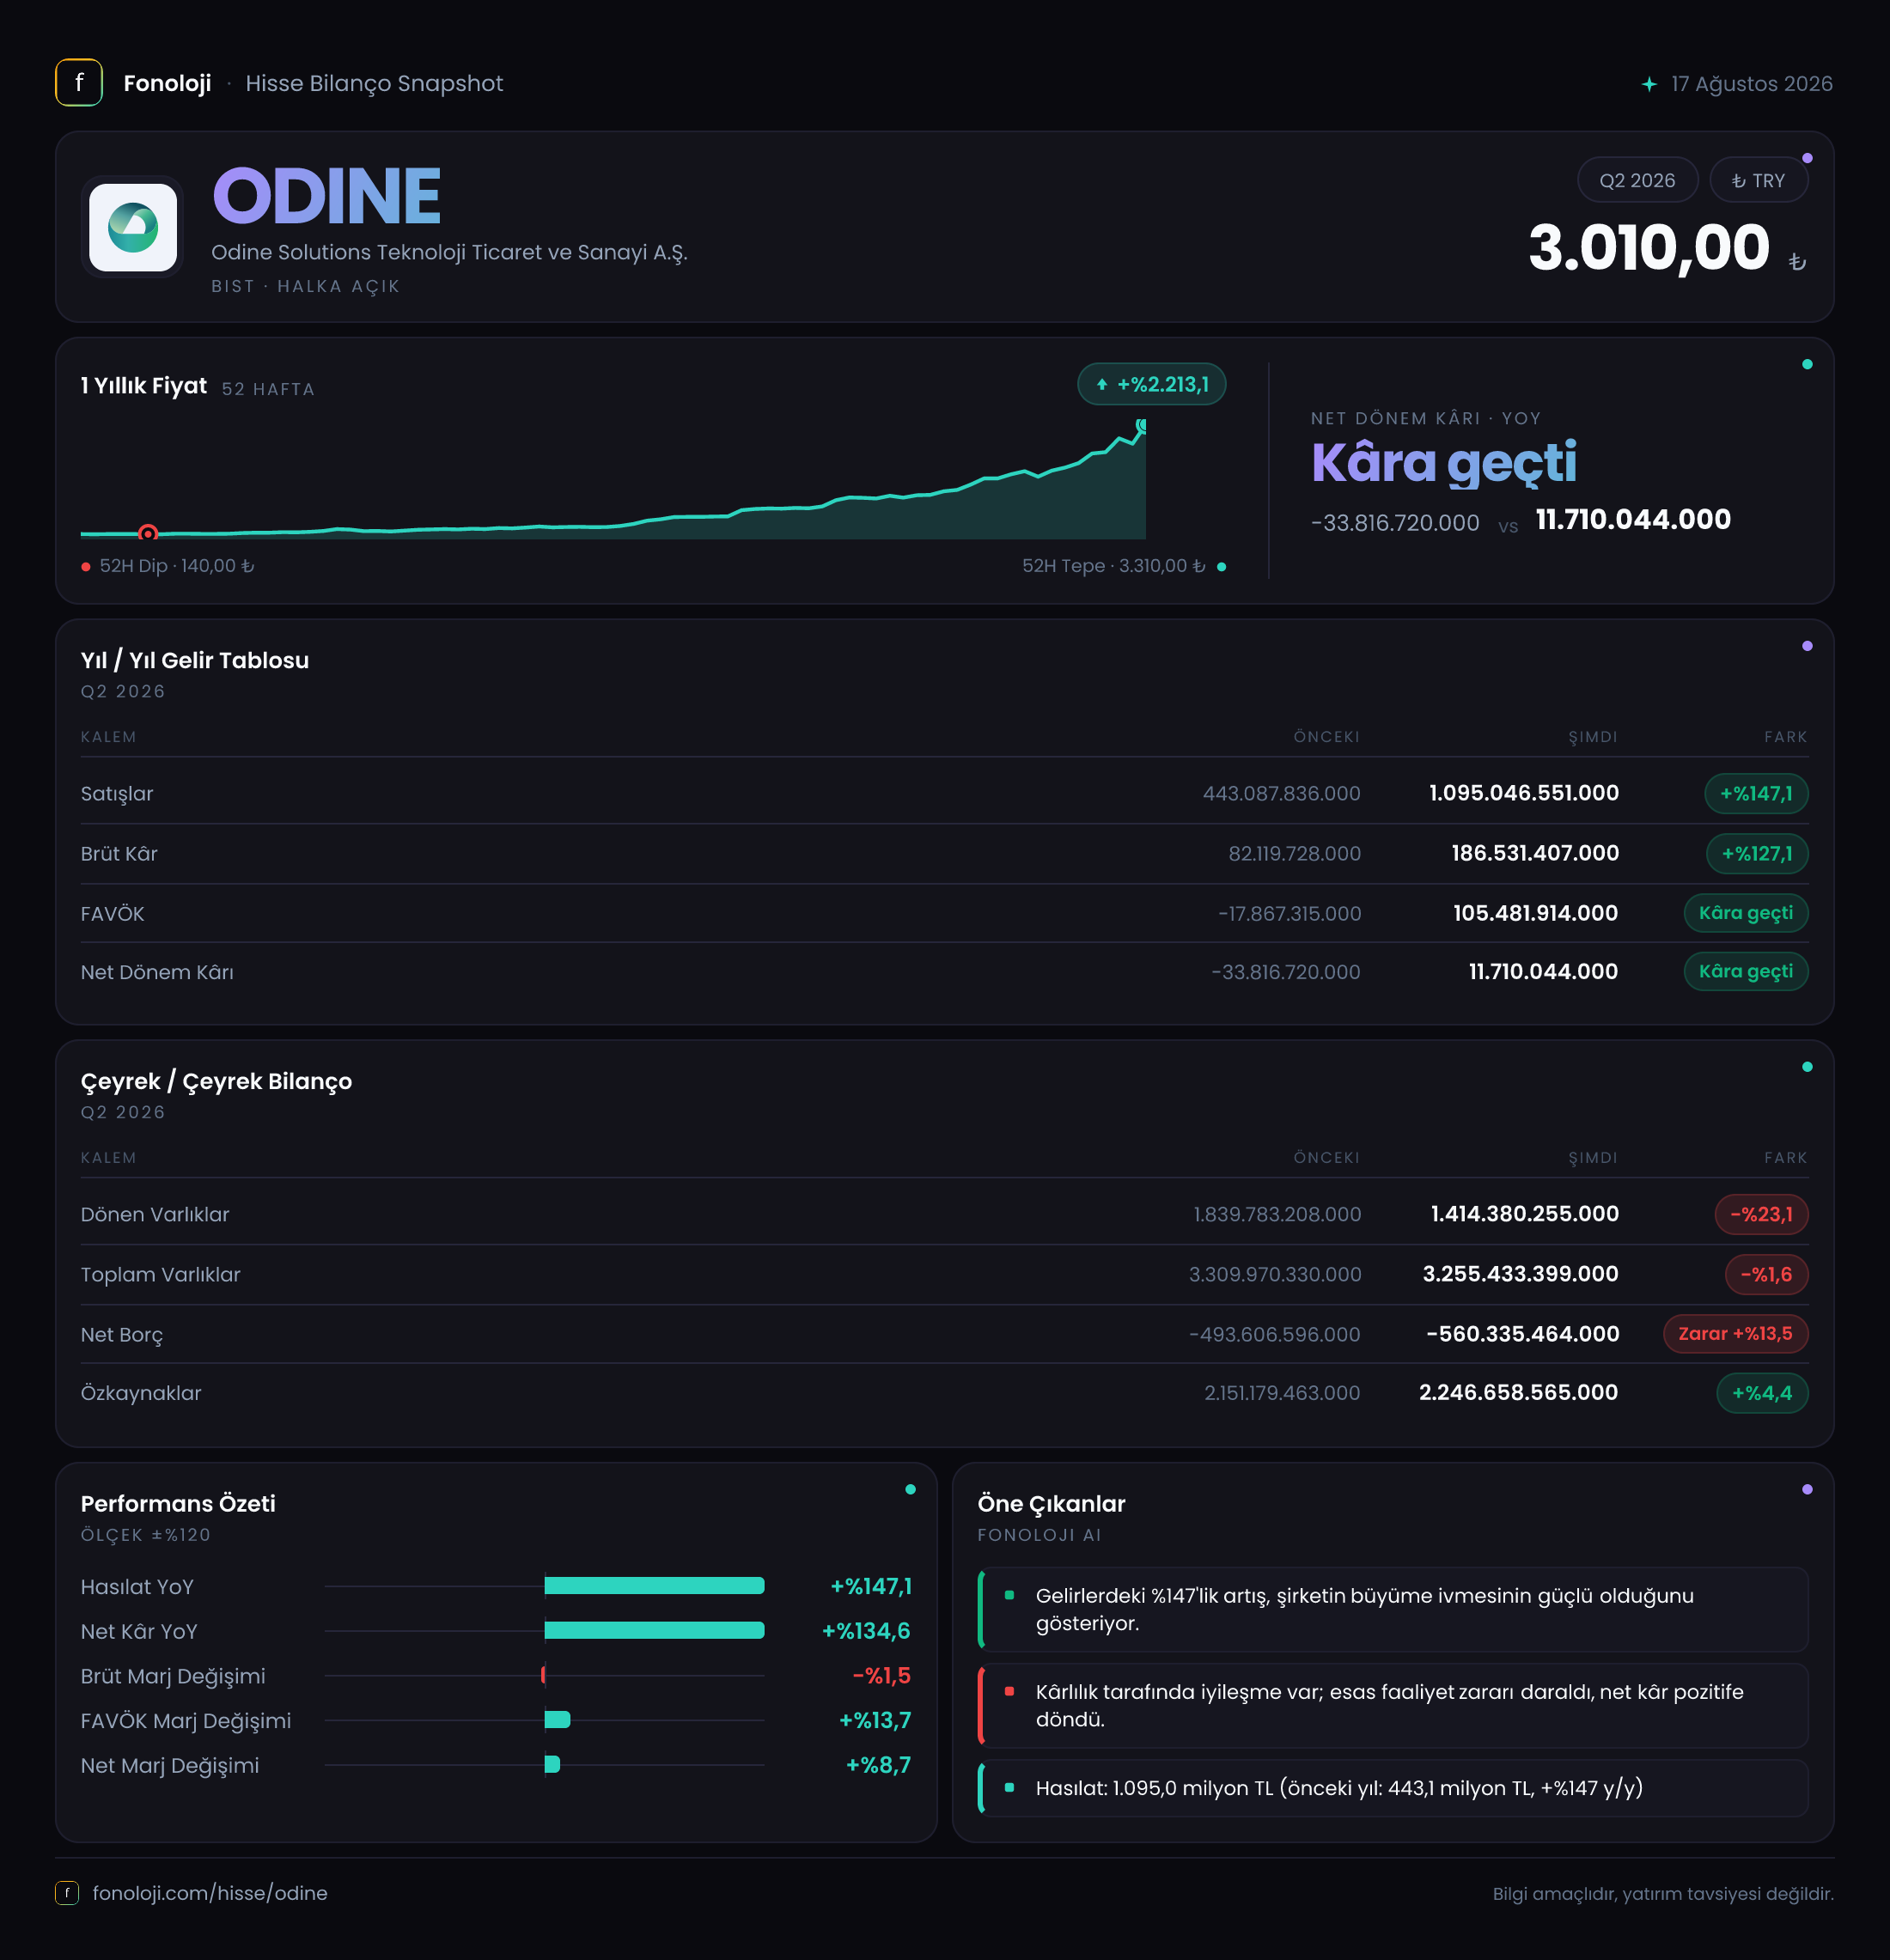
Odine Solutions, telekomünikasyon ve teknoloji şirketlerine yazılım, ağ çözümleri ve dijital dönüşüm hizmetleri sunan bir teknoloji şirketi olarak öne çıkıyor. 2026/6AB sonuçlarının ana mesajı, şirketin satışlarını güçlü biçimde büyütürken operasyonel kârlılıkta belirgin bir dönüşüm yaşadığı yönünde. İlk altı ayda satışlar 1,1 milyar TL’ye ulaşırken, geçen yılın aynı dönemindeki 443,1 milyon TL’ye kıyasla %147,1 arttı. Daha da dikkat çekici gelişme, geçen yıl 17,9 milyon TL negatif olan FAVÖK’ün bu dönemde 105,5 milyon TL’ye çıkması; ancak net kârın yalnızca 11,7 milyon TL seviyesinde kalması, operasyonel kazanımların henüz net kâra aynı ölçüde yansımadığını gösteriyor.
Satış Hikayesi
Odine’nin satış performansı, finansal tablonun en güçlü tarafı. Şirketin altı aylık geliri yıllık bazda %147,1 artarak yaklaşık 1,1 milyar TL’ye yükseldi. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyümenin bir bölümünün fiyat artışlarından gelmesi doğal; ancak %147’lik büyüme, yalnızca enflasyon etkisiyle açıklanamayacak kadar yüksek bir genişlemeye işaret ediyor. Bu nedenle veriler, şirketin müşteri hacmi, proje teslimatları veya ürün ve hizmet karmasında da belirgin bir büyüme yaşandığını gösteriyor.
Bununla birlikte, satış büyümesinin kalıcılığı izlenmesi gereken başlıkların başında geliyor. Teknoloji ve telekomünikasyon çözümlerinde dönemsel proje teslimleri, büyük müşteri sözleşmeleri veya tek seferlik lisans gelirleri çeyrekler arasında dalgalanma yaratabilir. Eldeki veride yalnızca 2025/6 dönemiyle karşılaştırılabilir satış bilgisi bulunduğu için, 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi ya da büyümenin düzenli mi yoksa proje bazlı mı olduğunu henüz net biçimde ölçemiyoruz. Bu nedenle çeyreklik trend için yeni dönem sonuçlarını beklemek gerekiyor.
Brüt kâr da satışlardan hızlı olmasa da güçlü bir artış kaydetti. Brüt kâr 82,1 milyon TL’den 186,5 milyon TL’ye çıkarak %127,1 yükseldi. Ancak satışlar %147,1 büyürken brüt kârın %127,1 artması, brüt marjda bir miktar gerilemeye işaret ediyor. Yaklaşık hesapla brüt marj, geçen yılın aynı dönemindeki %18,5 seviyesinden bu dönemde %17,0 civarına indi. Yani şirket daha fazla iş üretmiş, fakat her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 18,5 TL’den 17 TL’ye düşmüş. Bu durum, maliyet baskısı, ürün/hizmet karmasındaki değişim veya daha düşük marjlı projelerin ağırlık kazanmasıyla ilişkili olabilir.
Kârlılık
Kârlılık tarafında asıl kırılma FAVÖK’te görülüyor. Geçen yılın ilk altı ayında 17,9 milyon TL negatif FAVÖK açıklayan şirket, 2026/6AB döneminde 105,5 milyon TL pozitif FAVÖK üretti. Bu, operasyonel düzeyde zarar bölgesinden güçlü biçimde çıkıldığını gösteriyor. FAVÖK marjı yaklaşık %9,6 seviyesinde oluşurken, geçen yıl aynı dönemde marj yaklaşık -%4,0 idi. Başka bir ifadeyle, şirket geçen yıl satışlarının her 100 TL’sinde yaklaşık 4 TL operasyonel zarar ederken, bu yıl yaklaşık 9,6 TL operasyonel kazanç yaratmış durumda.
Bu iyileşme, satış büyümesinin faaliyet giderlerini daha yüksek bir hızla absorbe ettiğini düşündürüyor. Ancak brüt marjdaki gerileme, operasyonel kârlılık artışının yalnızca fiyatlama gücünden gelmediğini; ölçek ekonomileri ve gider kontrolünün de önemli rol oynadığını gösteriyor. Bu nedenle yatırımcı açısından kritik soru, %9,6’lık FAVÖK marjının sürdürülebilir olup olmadığı. Önümüzdeki dönemlerde marjın %10 çevresinde korunması, büyümenin kalite açısından olumlu olduğunu gösterecek; yeniden gerilemesi ise mevcut iyileşmenin proje veya dönem etkisi taşıdığını düşündürecek.
Net kâr ise 33,8 milyon TL zarardan 11,7 milyon TL kâra dönerek olumlu bir değişim gösterdi. Bununla birlikte net kâr marjı yalnızca yaklaşık %1,1 seviyesinde. FAVÖK marjının %9,6 olmasına rağmen net kâr marjının %1,1’de kalması, operasyonel kazancın amortisman, finansman kalemleri, vergi ve enflasyon muhasebesi etkileri sonrasında önemli ölçüde aşağı geldiğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için farkın hangi unsurdan ne ölçüde kaynaklandığını kesinleştiremiyoruz. 2025/12’deki 16,3 milyon TL net kâr ile doğrudan kıyaslama da sınırlı; çünkü bu veri yıl sonu birikimli sonuç, mevcut veri ise altı aylık ara dönem performansı.
Bilanço Sağlığı
Bilanço, şirketin likidite ve finansal kaldıraç açısından güçlü bir yapı taşıdığını gösteriyor. Toplam varlıklar yaklaşık 3,3 milyar TL seviyesinde büyük ölçüde korunurken, dönen varlıklar 1,8 milyar TL’den 1,4 milyar TL’ye geriledi. Bu %23,1’lik düşüş, işletme sermayesi, nakit, ticari alacaklar veya stokların bileşiminde değişim olabileceğine işaret ediyor; ancak alt kırılım bulunmadığı için düşüşün niteliğini kesin olarak yorumlamak mümkün değil.
Buna karşılık duran varlıklar %25,2 artarak 1,8 milyar TL’ye yükseldi. Bu artış, şirketin teknoloji altyapısı, yatırımları veya diğer uzun vadeli varlıklarında büyüme olduğunu gösteriyor; fakat hangi kalemlerden kaynaklandığı rapor detayları olmadan net değil. Dönen varlıklar azalırken duran varlıkların artması, bilanço kompozisyonunun daha uzun vadeli varlıklara kaydığını ortaya koyuyor.
Özkaynaklar %4,4 artışla 2,2 milyar TL’ye çıkarken, toplam varlıkların yaklaşık üçte ikisini özkaynakların oluşturduğu görülüyor. Bu oran, şirketin borçla büyümekten ziyade güçlü bir özkaynak tabanına sahip olduğunu gösteriyor. Daha da önemlisi, net borç negatif: şirketin 560,3 milyon TL net nakit pozisyonu bulunuyor. Önceki yıl sonundaki 493,6 milyon TL net nakde göre nakit tamponu yaklaşık 66,7 milyon TL güçlenmiş. Net borç/FAVÖK rasyosu bu nedenle borçluluk değil, net nakit pozisyonuna işaret ediyor. Bu yapı faiz ve refinansman riskini sınırlarken, şirketin büyüme yatırımlarını dış finansmana daha az bağımlı biçimde yapmasına olanak sağlıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kârı 77,3 milyon TL’den 30,7 milyon TL’ye geriledi. Bu kalem, yaklaşık %60,3’lük düşüşle net kârı destekleyen etkinin geçen yıla göre zayıfladığını gösteriyor. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin yapısı önem kazanır: net parasal varlık taşıyan şirketler yüksek enflasyon ortamında satın alma gücü kaybıyla karşılaşabilirken, net parasal yükümlülük taşıyanlar muhasebesel olarak kazanç yazabilir.
Odine’de bu kalemin pozitif olması, dönem içinde net parasal pozisyonun gelir tablosuna katkı verdiğini gösteriyor; ancak katkının 30,7 milyon TL’ye gerilemesi, geçen yılki 77,3 milyon TL’lik desteğin tekrarlanmadığını ortaya koyuyor. Bu nedenle net kârın 11,7 milyon TL ile sınırlı kalmasında, operasyonel performansın yanı sıra TAS 29 etkisinin önceki yıla göre zayıflaması da rol oynuyor olabilir. Yatırımcı, şirketin gerçek operasyonel gücünü değerlendirirken net parasal pozisyon kârını faaliyet kârlılığından ayrı okumalı.
Yatırımcı için Ne Anlama Geliyor?
Odine’nin 2026/6AB sonuçları, çok güçlü satış büyümesi, zarar bölgesinden çıkan FAVÖK ve net nakit bilanço ile olumlu bir operasyonel dönüşüm hikâyesi sunuyor. Özellikle FAVÖK’ün -17,9 milyon TL’den 105,5 milyon TL’ye yükselmesi, şirketin ölçeklenebilirlik potansiyelini destekliyor. Net nakit pozisyonu da büyümenin finansal riskini azaltan önemli bir avantaj.
Ancak hikâyenin henüz tamamlanmadığı noktalar var:
- Brüt marjın yaklaşık %18,5’ten %17,0’ye gerilemesi, büyümenin maliyet ve ürün karması açısından izlenmesi gerektiğini gösteriyor.
- FAVÖK marjı %9,6 iken net kâr marjının %1,1 seviyesinde kalması, alt gelir tablosu kalemlerinin önemini artırıyor.
- Net parasal pozisyon katkısının 77,3 milyon TL’den 30,7 milyon TL’ye düşmesi, enflasyon muhasebesinin geçen yılki desteğinin zayıfladığını gösteriyor.
- Çeyreklik satış ve FAVÖK trendi bulunmadığı için büyümenin sürekliliği ve marjların kalıcılığı konusunda yeni raporlar beklenmeli.
Özetle Odine, bilançosu güçlü, operasyonel kârlılığı belirgin biçimde iyileşen ancak net kâra dönüşümünü henüz tamamlamamış bir teknoloji şirketi görünümünde. Yatırımcı açısından sonraki dönemlerde takip edilmesi gereken temel göstergeler; satış büyümesinin devamı, %9,6 seviyesindeki FAVÖK marjının korunması, brüt marjın yeniden toparlanması ve net kârın operasyonel iyileşmeye daha güçlü eşlik etmesi olacaktır. Yatırım tavsiyesi değildir.