
Açılış
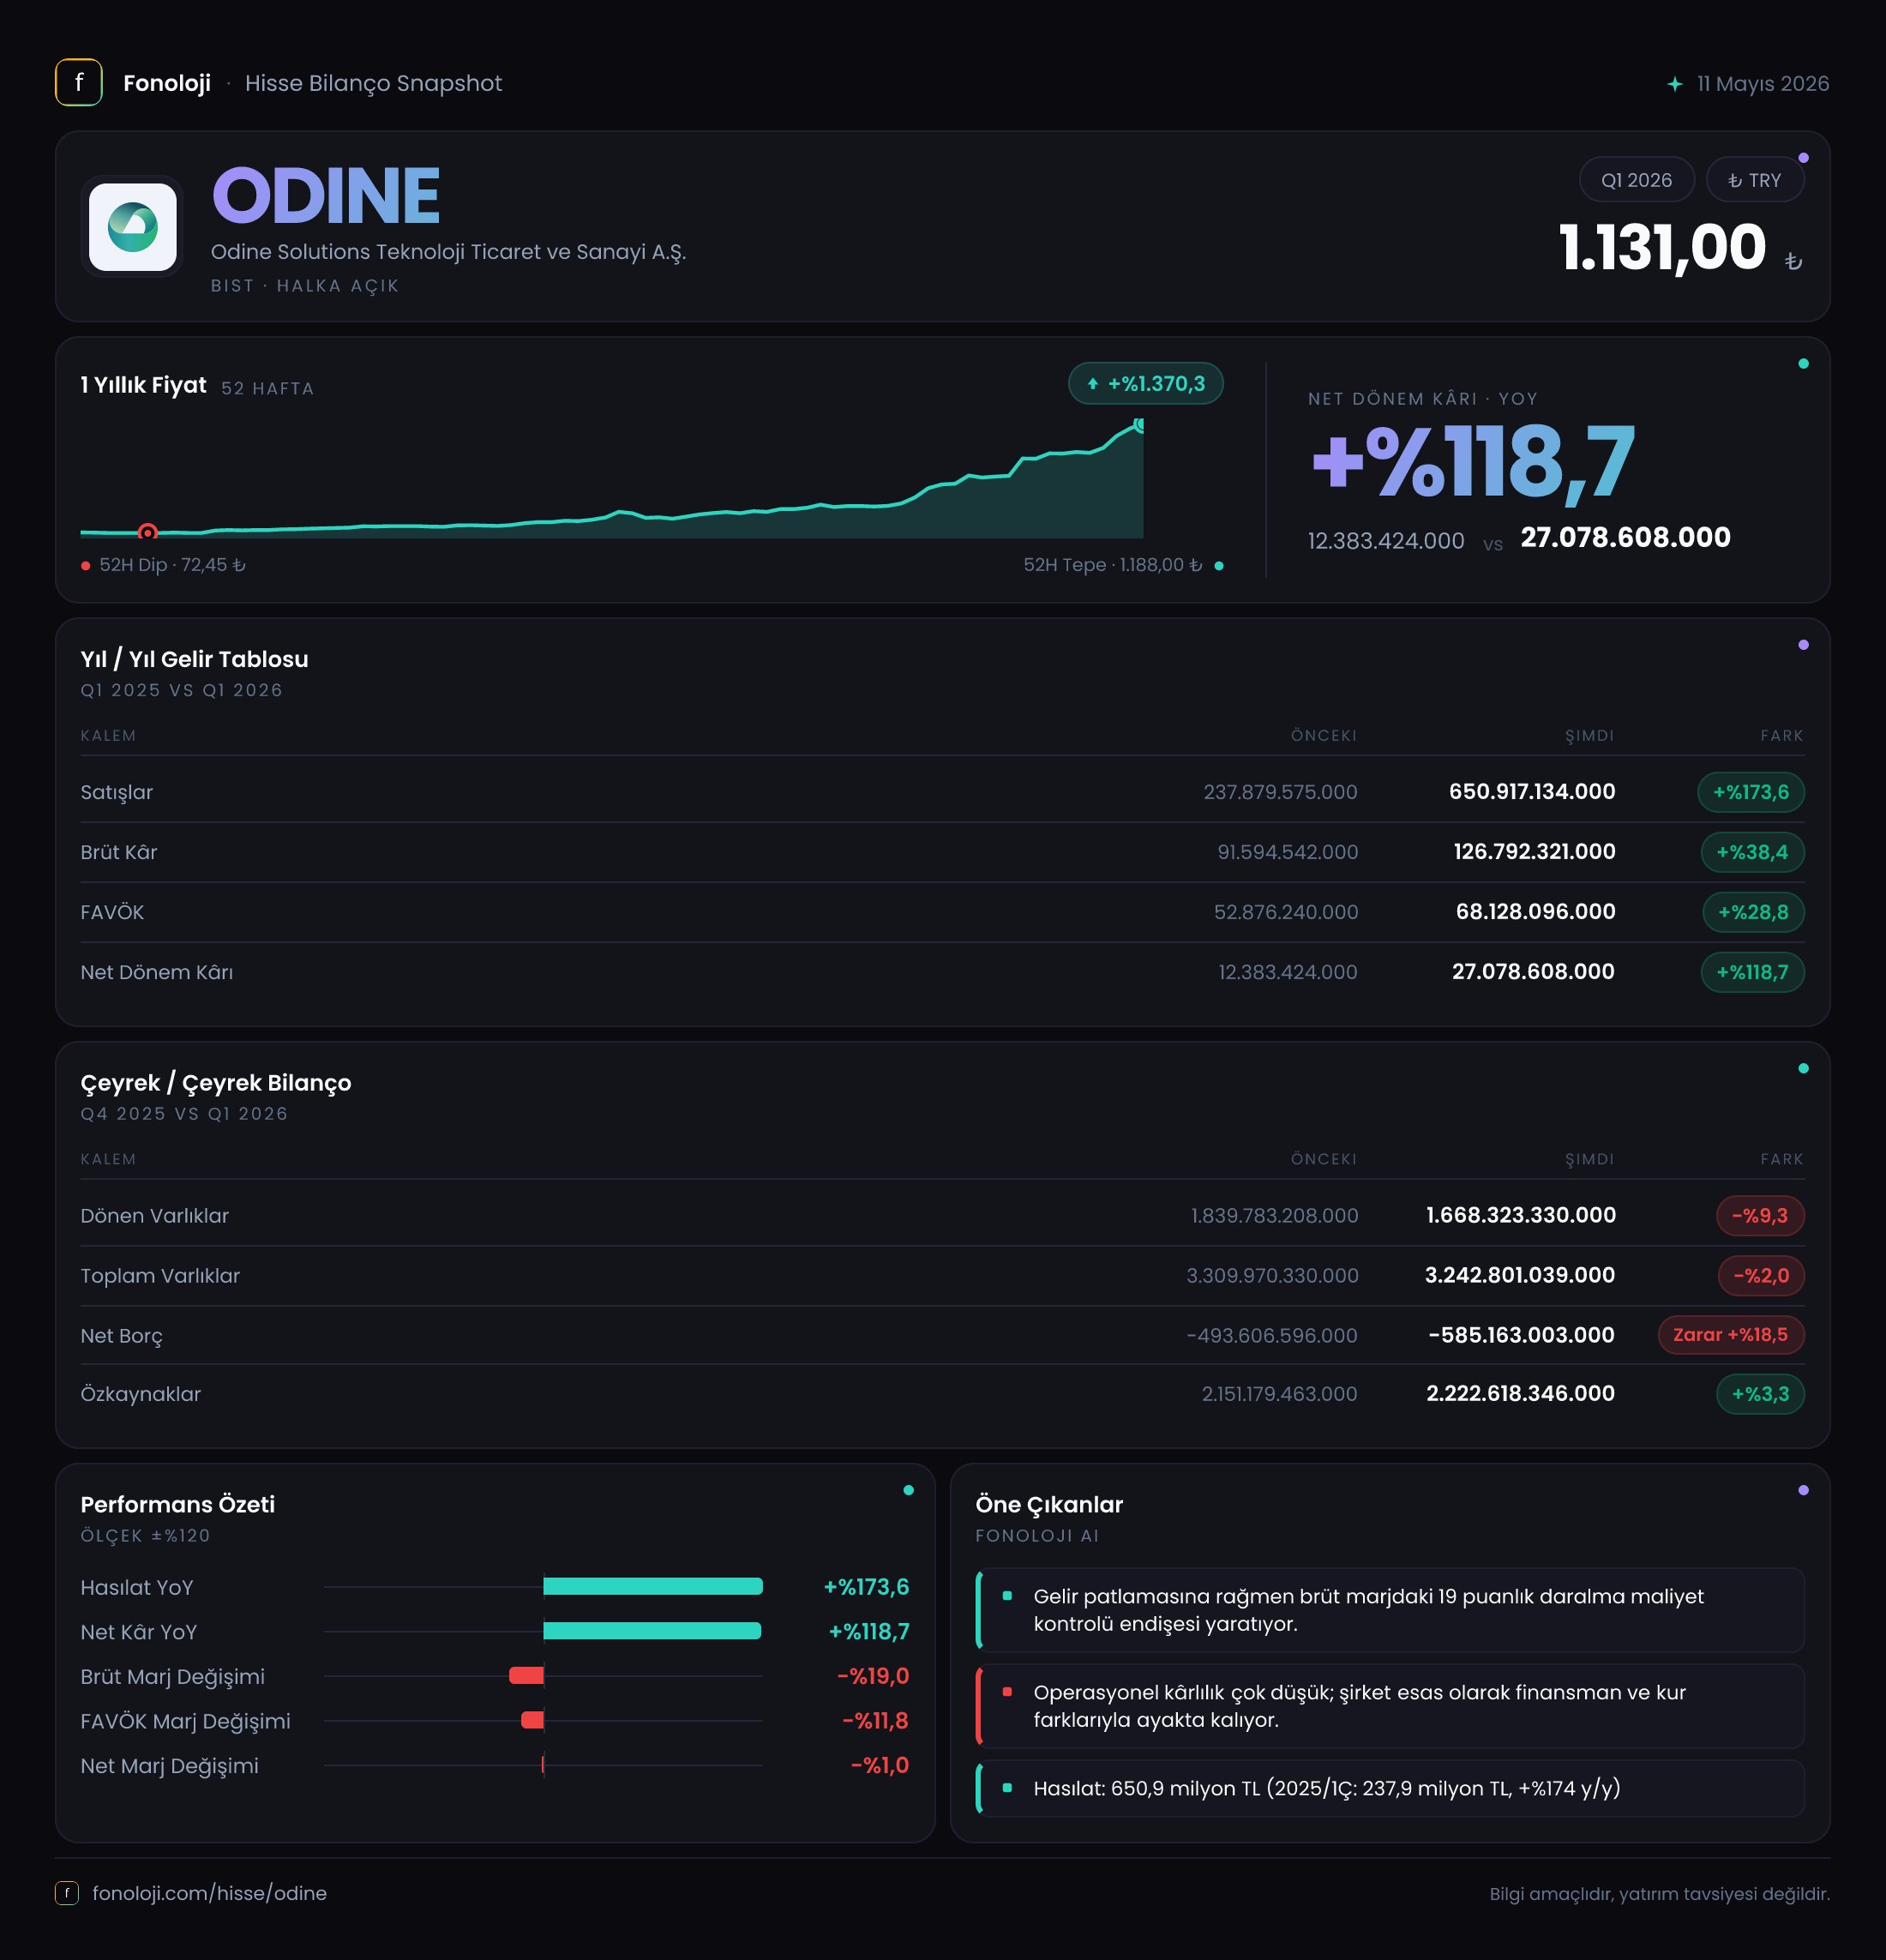
Odine Solutions, telekomünikasyon ve teknoloji altyapıları için yazılım, entegrasyon ve dijital dönüşüm çözümleri sunan bir teknoloji şirketi olarak 2026’nın ilk çeyreğinde güçlü bir ciro büyümesi ortaya koydu. 650,9 milyon TL’lik satış, geçen yılın aynı dönemine göre %173,6 artarken, operasyonel kârlılık da büyümeyi destekledi. Ancak tablo yalnızca yüksek satış artışından ibaret değil: brüt kâr ve FAVÖK satışlar kadar hızlı büyümediği için marjlar geriledi. Net kârın 24,6 milyon TL’ye yükselmesi olumlu olsa da, yatırımcı açısından asıl soru büyümenin ne kadarının sürdürülebilir ve ne kadarının yüksek hacimli, daha düşük marjlı işlerden geldiği olacak.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 650,9 mn TL | 237,9 mn TL | %173,6 | | Brüt kâr | 126,8 mn TL | 91,6 mn TL | %38,4 | | FAVÖK | 62,0 mn TL | 36,9 mn TL | %67,9 | | Net kâr | 24,6 mn TL | 12,5 mn TL | %96,9 | | Net nakit | 585,2 mn TL | 493,6 mn TL | Güçlendi |
Satış Hikayesi
Odine’nin satışları bir yıl içinde 237,9 milyon TL’den 650,9 milyon TL’ye çıkarak yaklaşık 2,7 katına ulaştı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal büyümenin tamamını reel büyüme olarak kabul etmek doğru olmaz; ancak %173,6’lık artış, enflasyonun oldukça üzerinde kaldığı için şirketin faaliyet hacminde belirgin bir genişlemeye işaret ediyor. Başka bir ifadeyle satış büyümesi yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek görünüyor.
Bununla birlikte, çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinde satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya önceki çeyreğe kıyasla yavaşlayıp yavaşlamadığını bu veri setiyle ölçemiyoruz. Teknoloji ve telekom çözümlerinde proje teslim tarihleri, lisans satışları ve büyük müşterilerden gelen siparişlerin dönemsel etkisi önemli olabileceğinden, önümüzdeki çeyreklerde satış büyümesinin korunup korunmadığı kritik olacak.
Satışların güçlü artmasına rağmen brüt kârın %38,4 yükselmesi dikkat edilmesi gereken ilk noktayı oluşturuyor. Gelirler 413,0 milyon TL artarken brüt kâr yalnızca 35,2 milyon TL arttı. Bu fark, büyüyen satış hacminin önceki döneme göre daha düşük brüt marjla gerçekleştiğini gösteriyor. Şirket daha fazla iş yapıyor; ancak bu işlerin ürün, hizmet veya proje karması kârlılık açısından aynı derecede avantajlı olmayabilir.
Kârlılık
Brüt kâr marjı 2025’in ilk çeyreğinde yaklaşık %38,5 iken 2026’nın aynı döneminde %19,5’e geriledi. Marjın neredeyse yarı yarıya düşmesi, satış büyümesinin kalitesine ilişkin en önemli uyarı. Bununla birlikte teknoloji şirketlerinde donanım, lisans, dış kaynak kullanımı veya düşük marjlı entegrasyon projelerinin ağırlığı arttığında brüt marj hızlı biçimde aşağı gelebilir. Veriler, bu dönemde ciro büyümesinin brüt kâr büyümesinden belirgin şekilde ayrıştığını net biçimde gösteriyor.
FAVÖK ise 36,9 milyon TL’den 62,0 milyon TL’ye çıkarak %67,9 yükseldi. Bu artış, brüt kârdaki %38,4’lük büyümeden daha iyi olsa da satış büyümesinin altında kaldı. FAVÖK marjı da yaklaşık %15,5’ten %9,5’e geriledi. Yani şirket faaliyetlerinden daha yüksek mutlak kâr üretmiş olsa da her 100 TL’lik satıştan elde ettiği operasyonel kazanç 15,5 TL’den 9,5 TL’ye düşmüş durumda.
Net kâr 12,5 milyon TL’den 24,6 milyon TL’ye çıkarak %96,9 arttı ve neredeyse iki katına ulaştı. Buna karşın net kâr marjı %5,3’ten %3,8’e geriledi. Net kârın FAVÖK’ten çok daha yavaş büyümesi; amortisman, finansman, vergi ve enflasyon muhasebesi gibi kalemlerin faaliyet kârı üzerindeki etkisini düşündürüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için tek tek katkılarını kesinleştirmek mümkün değil; ancak operasyonel büyümenin net kâra aynı güçte yansımadığı açık.
Bilanço Sağlığı
Bilanço tarafında Odine’nin en güçlü göstergesi borçluluk değil, net nakit pozisyonu. Net borç kalemi -585,2 milyon TL seviyesinde; bu ifade şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit taşıdığını gösteriyor. Önceki yıl sonundaki -493,6 milyon TL seviyesine kıyasla net nakit yaklaşık 91,6 milyon TL güçlenmiş durumda. Verilen yüzde değişim net borç kaleminde %18,5 düşüş gösterse de ekonomik açıdan yatırımcı için önemli olan, negatif net borcun daha da negatife gelmesi ve finansal tamponun artmasıdır.
Toplam varlıklar 3,2 milyar TL ile önceki yıl sonuna göre %2,0 geriledi. Dönen varlıklar 1,8 milyar TL’den 1,7 milyar TL’ye düşerken, duran varlıklar 1,5 milyar TL’den 1,6 milyar TL’ye yükseldi. Bu dağılım, kaynakların bir bölümünün kısa vadeli varlıklardan daha uzun vadeli varlıklara kaydığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı olmadan bu değişimin likidite açısından olumlu mu yoksa işletme sermayesi baskısı mı yarattığını kesinleştiremeyiz.
Özkaynaklar 2,2 milyar TL seviyesinde korunarak %3,3 arttı. Bu rakam, toplam varlıkların yaklaşık üçte ikisinin özkaynaklarla finanse edildiğine işaret eden güçlü bir sermaye yapısı sunuyor. Net nakit ve yüksek özkaynak, şirketin yeni projeleri finanse etme ve olası dalgalanmalara dayanma kapasitesini destekliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kârı 39,8 milyon TL’den 22,8 milyon TL’ye geriledi; düşüş %42,6. Enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi bu kalem üzerinden finansal tablolara yansıyor. Pozitif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinden kâr yazıldığını gösterir; ancak bu, şirketin operasyonel performansından doğan nakit yaratımıyla aynı şey değildir.
Bu kalemin azalması, net kârı geçen yılki seviyeye kıyasla aşağı çeken unsurlardan biri olmuş olabilir. Buna rağmen net kârın artması, operasyonel faaliyetlerin ve diğer gelir-gider kalemlerinin bu etkiden daha güçlü olduğunu düşündürüyor. Yatırımcı açısından burada kritik nokta, net parasal pozisyon kârının sürdürülebilir bir faaliyet geliri gibi değerlendirilmemesi. Enflasyon muhasebesi etkisi dönemden döneme değişebilir; şirketin gerçek performansı için satış, FAVÖK, nakit akışı ve marjlar birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Odine’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Satış büyümesi enflasyonun belirgin biçimde üzerinde. Şirket daha büyük bir iş hacmine ulaşırken net nakit pozisyonunu da güçlendiriyor.
- Güçlü bilanço: 585,2 milyon TL net nakit ve 2,2 milyar TL özkaynak, finansal riskin sınırlı olduğunu gösteriyor.
- Temel risk: Brüt kâr marjı %38,5’ten %19,5’e, FAVÖK marjı ise %15,5’ten %9,5’e geriledi. Büyüme devam etse bile marj erozyonu sürerse satış artışının hissedar değerine dönüşümü sınırlanabilir.
- Takip edilmesi gerekenler: Önümüzdeki dönemlerde satış büyümesinin korunması, brüt ve FAVÖK marjlarının toparlanması, net nakdin artmaya devam etmesi ve faaliyetlerden nakit akışının net kârı desteklemesi önem taşıyor.
Özetle Odine, yüksek büyüme ve güçlü bilanço ile dikkat çekiyor; ancak 2026’nın ilk çeyreğinde büyümenin kârlılık kalitesi zayıflamış durumda. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca daha fazla satış değil, bu satışların yeniden daha yüksek marjlarla gerçekleştirilmesi gerekiyor. Yatırım tavsiyesi değildir.