
Açılış
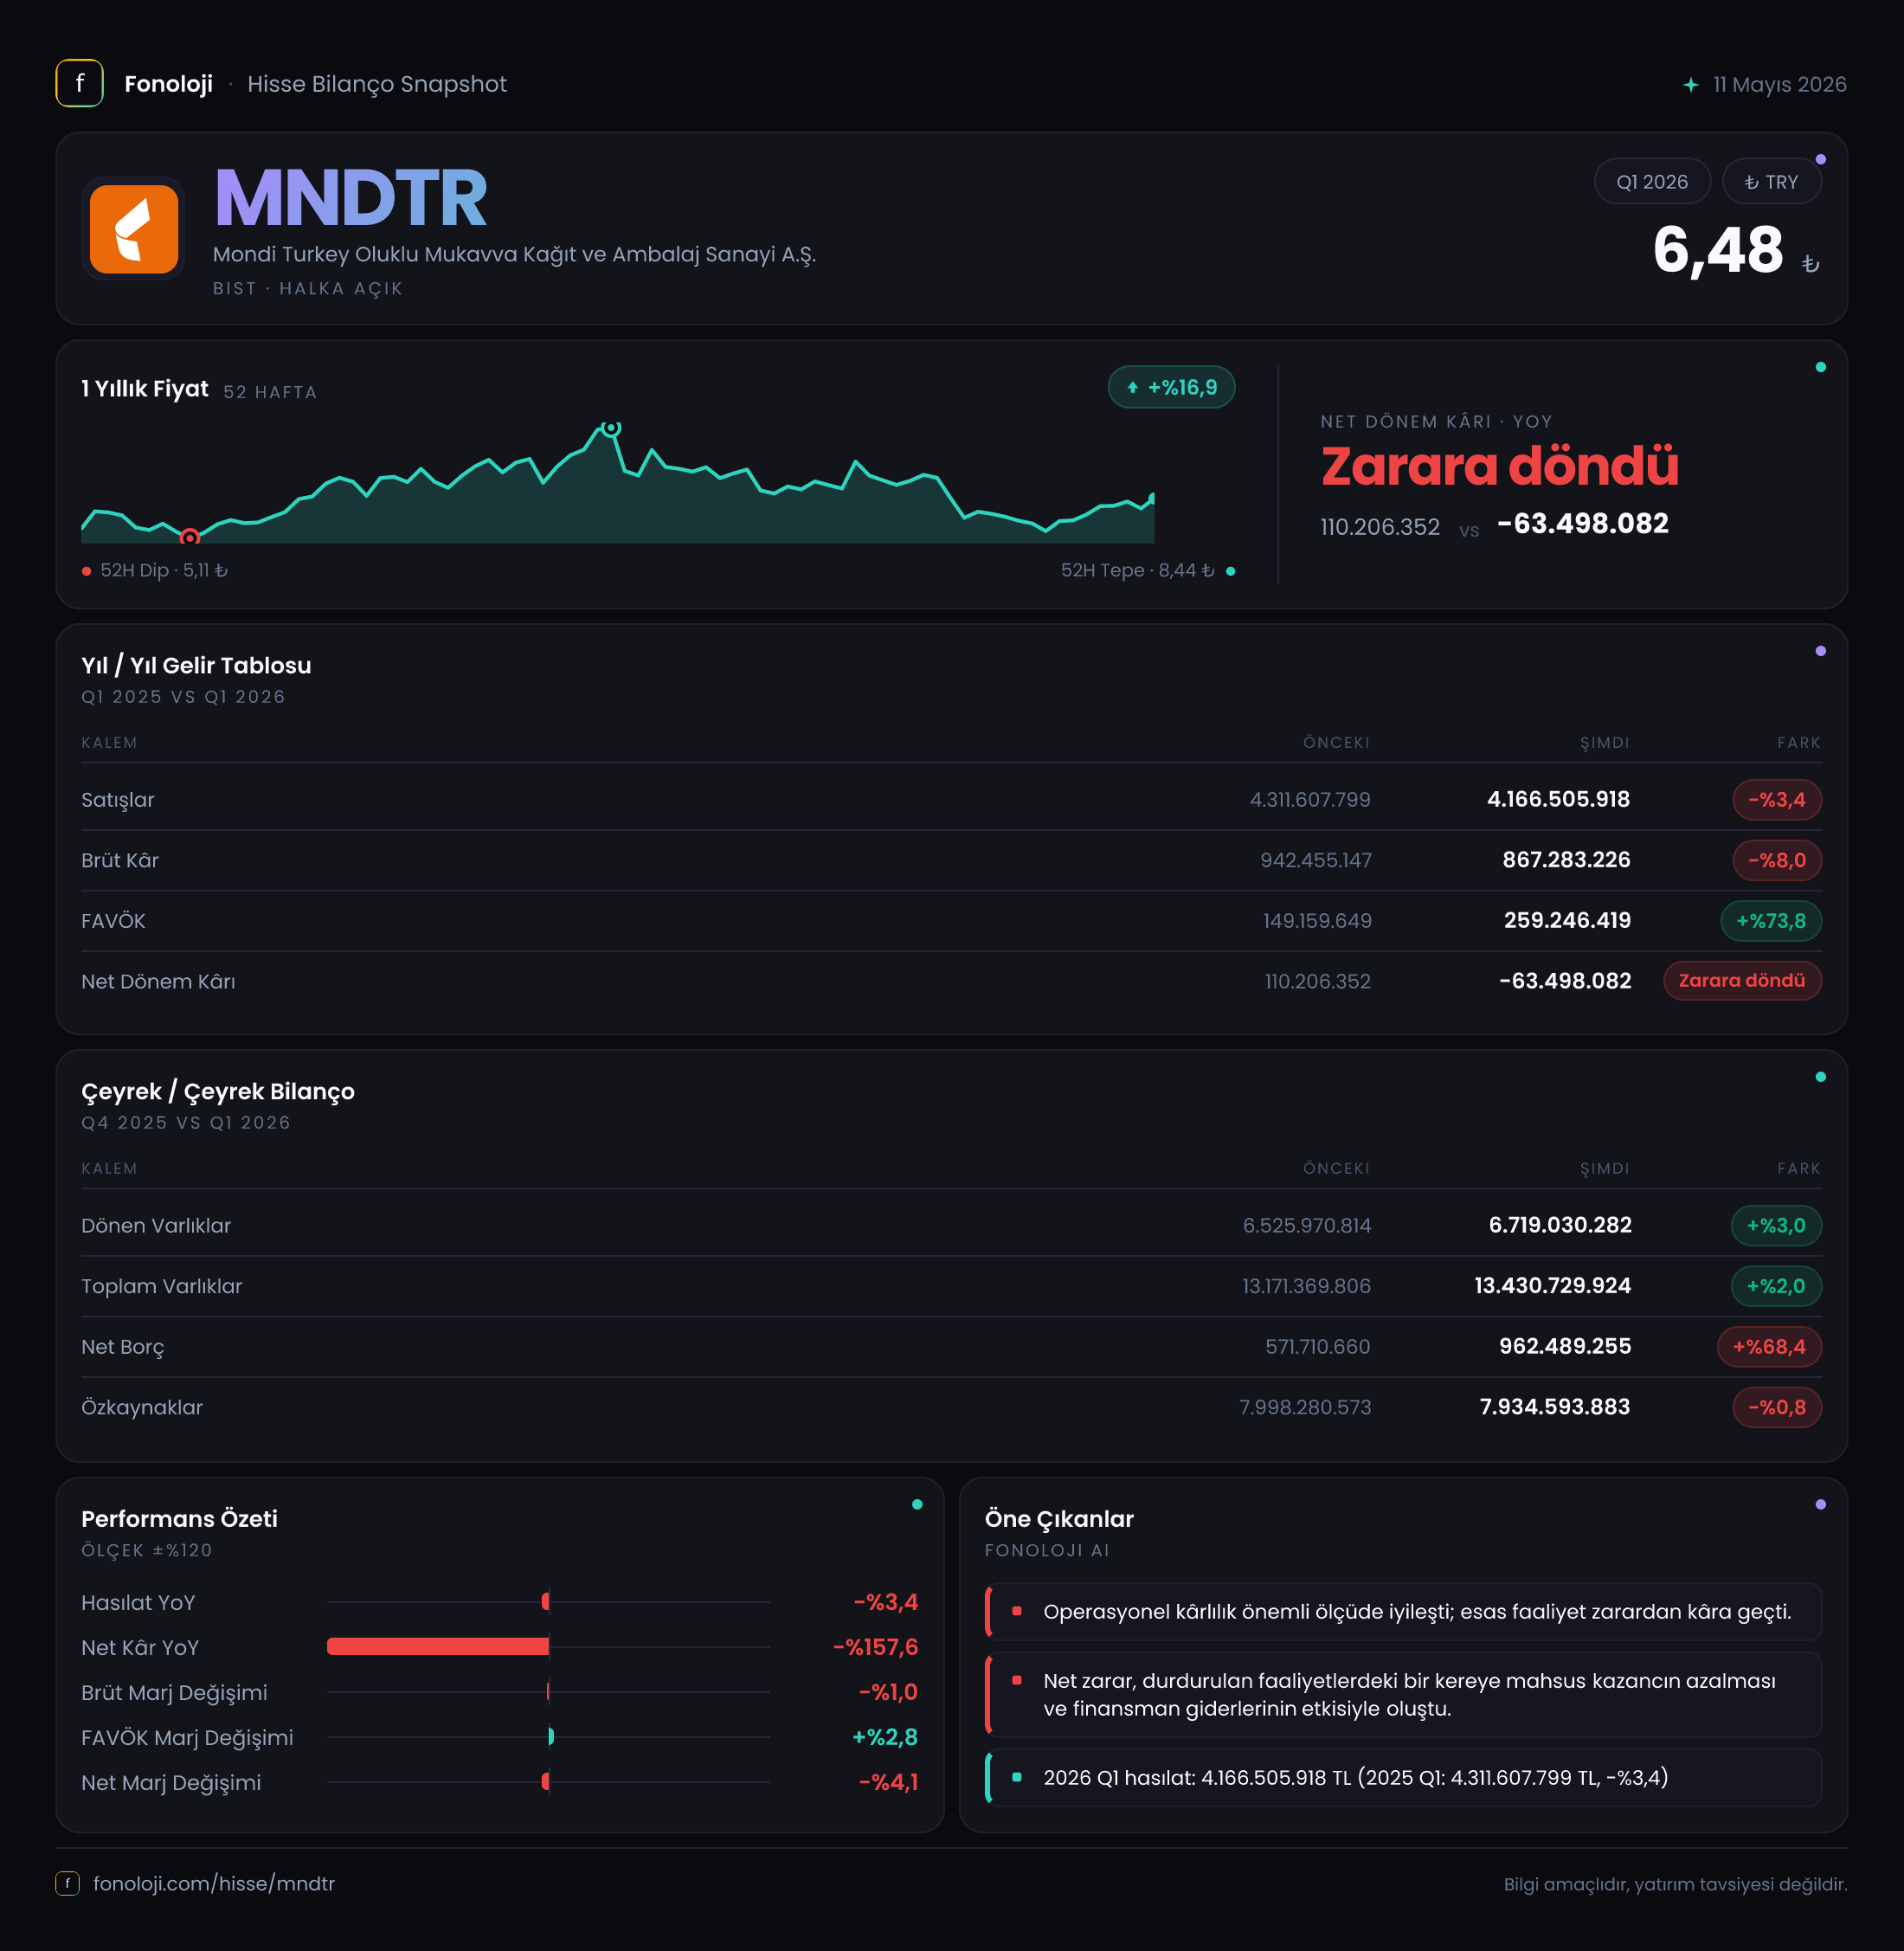
Mondi Turkey Oluklu Mukavva Kağıt ve Ambalaj Sanayi, kağıt ve oluklu mukavva temelli ambalaj ürünleri üreten bir şirket olarak faaliyet gösteriyor. 2026/3AB döneminin ana mesajı, satış tarafında nominal olarak gerileme yaşanırken FAVÖK’ün belirgin biçimde güçlenmesi; buna karşın net borç artışı, finansal yükler ve net parasal pozisyon etkisinin net kârı aşağı çekmesi oldu. Şirketin satışları geçen yılın aynı dönemine göre %3,4 azalarak 4,2 milyar TL’ye inerken FAVÖK %26,3 artışla 293,3 milyon TL’ye yükseldi. Ancak bu operasyonel iyileşme, dönem sonunda 63,5 milyon TL net zararın oluşmasını engelleyemedi.
| KPI | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 4,2 mlr TL | 4,3 mlr TL | -%3,4 | | Brüt kâr | 867,3 mn TL | 942,5 mn TL | -%8,0 | | FAVÖK | 293,3 mn TL | 232,3 mn TL | +%26,3 | | Net kâr | -63,5 mn TL | 110,2 mn TL | — | | Net borç | 962,5 mn TL | 571,7 mn TL | +%68,4 |
Satış Hikayesi
Mondi Turkey’nin ilk çeyrek satışları 4,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 4,3 milyar TL idi; yani şirket nominal olarak %3,4 küçüldü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal bazda dahi gerilemesi reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca hacim kaybı veya fiyatlama baskısıyla karşılaşmış değil; mevcut satış seviyesini enflasyonun üzerine taşıyacak ölçekte büyüme üretememiş görünüyor.
Ambalaj sektöründe satış performansı genellikle sanayi üretimi, tüketim eğilimleri, ihracat hacmi ve müşterilerin stok politikalarıyla yakından ilişkilidir. Bu veriler içinde hacim, fiyat ve ürün karması ayrımı bulunmadığı için satışlardaki gerilemenin hangi kalemden kaynaklandığını kesin biçimde ayırmak mümkün değil. Bununla birlikte sonuç, şirketin ilk çeyrekte büyüme tarafında zorlandığını açık biçimde gösteriyor.
Satışlardaki düşüşe karşılık brüt kârın %8,0 gerileyerek 867,3 milyon TL’ye inmesi, maliyet baskısının gelirlerden daha güçlü olduğunu gösteriyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %21,9’dan %20,6’ya geriledi. Yaklaşık 1,3 puanlık bu düşüş, ürün fiyatlarının hammadde, enerji, işçilik ve diğer üretim maliyetlerindeki değişimi tam olarak karşılayamadığına işaret edebilir. Ancak şirketin maliyet kalemleri paylaşılmadığı için bu yorum, mevcut finansal tablonun marj davranışına dayalıdır.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl seyrettiği konusunda sağlıklı bir çeyrekten çeyreğe yorum yapmak mümkün değil. Önümüzdeki dönemlerde satışların yeniden nominal büyümeye dönüp dönmediği, özellikle de bu büyümenin enflasyonun üzerine çıkıp çıkmadığı yakından izlenmeli.
Kârlılık
Kârlılık tablosunun en dikkat çekici noktası, brüt kârdaki düşüşe rağmen FAVÖK’ün güçlenmesi. FAVÖK 293,3 milyon TL’ye yükselirken FAVÖK marjı yaklaşık %5,4’ten %7,0’a çıktı. Yani şirket, satış başına operasyonel olarak geçen yıla göre daha fazla nakit benzeri kâr üretmiş oldu. Bu, brüt kâr marjındaki zayıflığın faaliyet giderleri seviyesindeki iyileşme, gider kontrolü veya dönemsel maliyet etkileriyle telafi edildiğini düşündürüyor; ancak ilgili gider kırılımı paylaşılmadığından bu artışın kalıcı mı yoksa dönemsel mi olduğu henüz net değil.
Burada yatırımcı açısından kritik ayrım şu: FAVÖK artışı olumlu olmakla birlikte, satışların daraldığı ve brüt marjın gerilediği bir ortamda bu performansın sürdürülebilirliği test edilmeli. Satış hacmi toparlanmadan yalnızca gider disipliniyle marj artışı sağlanması mümkün olabilir; ancak bunun sınırı vardır. Şirketin orta vadede hem gelir büyümesini hem de brüt marjını yeniden güçlendirmesi gerekir.
Net kâr tarafı ise operasyonel iyileşmeden ayrışıyor. Şirket geçen yılın aynı dönemindeki 110,2 milyon TL net kârdan, bu dönemde 63,5 milyon TL net zarara geçti. Net kâr marjı yaklaşık %2,6’dan -%1,5’e geriledi. FAVÖK artarken net zararın oluşması, FAVÖK sonrasında finansman giderleri, amortisman, kur farkları, vergi ve enflasyon muhasebesi gibi kalemlerin sonucu aşağı çektiğini gösteriyor. Bu kalemlerin ayrıntısı bulunmadığı için net zararın ana kaynağını tek bir başlığa bağlamak doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %2,0 artarak 13,4 milyar TL’ye ulaştı. Dönen varlıklar %3,0 artışla 6,7 milyar TL’ye, duran varlıklar ise %1,0 artışla 6,7 milyar TL’ye yükseldi. Varlık tabanı genel olarak korunmuş durumda; ancak bu büyümenin ne kadarının işletme sermayesi ihtiyacından, ne kadarının enflasyon muhasebesi etkisinden kaynaklandığı detaylı bilanço kalemleri olmadan ayrıştırılamıyor.
Özkaynaklar 8,0 milyar TL’den 7,9 milyar TL’ye geriledi. Bu düşüş yalnızca %0,8 seviyesinde ve bilanço açısından henüz sert bir erime göstermiyor. Buna karşın net borç 571,7 milyon TL’den 962,5 milyon TL’ye çıkarak %68,4 arttı. Bu artış, toplam varlık büyümesinin oldukça üzerinde ve finansal kaldıraçta belirgin bir yükseliş anlamına geliyor.
Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık 3,3 kat seviyesinde. Önceki yılın aynı dönemindeki FAVÖK ile kıyaslandığında bu oran yaklaşık 2,5 kat düzeyindeydi. Dolayısıyla şirketin borç taşıma kapasitesi operasyonel kâr artışına rağmen zayıflamış durumda. 3,3 kat seviyesindeki oran, özellikle faiz oranlarının yüksek olduğu Türkiye piyasasında izlenmesi gereken bir risk alanı. FAVÖK artışının devam etmesi borçluluğu rahatlatabilir; ancak satışların daralmaya devam etmesi ve finansman maliyetlerinin yüksek kalması bilanço üzerindeki baskıyı artırabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -39,7 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde bu kalem -94,6 milyon TL idi. Negatif tutar, enflasyon muhasebesi çerçevesinde şirketin net parasal pozisyonundan kaynaklanan bir zarar yazdığını ifade ediyor. Bununla birlikte zarar tutarının 54,9 milyon TL azalması ve negatif etkinin yaklaşık %58 oranında iyileşmesi, TAS 29 kaynaklı baskının geçen yıla göre hafiflediğini gösteriyor.
Bu iyileşme olumlu olsa da net parasal pozisyon hâlâ zarar yönünde. Ayrıca enflasyon muhasebesi kâr ve zarar kalemlerini önemli ölçüde etkileyebildiği için, yalnızca net kâra bakmak şirketin operasyonel performansını tam olarak yansıtmayabilir. Bu dönemde FAVÖK’ün güçlü, net kârın ise negatif olması, operasyonel sonuçlarla muhasebesel ve finansal etkiler arasındaki farkı net biçimde ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Mondi Turkey’nin ilk çeyrek finansallarında iki farklı hikâye aynı anda okunuyor. Bir tarafta FAVÖK marjının %5,4’ten %7,0’a yükselmesi ve faaliyet giderlerinin daha iyi yönetilmiş olabileceğini gösteren operasyonel toparlanma var. Diğer tarafta satışların enflasyonun oldukça gerisinde kalması, brüt marjın düşmesi, net borcun %68,4 artması ve şirketin net zarara geçmesi bulunuyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satışların yeniden nominal büyümeye dönüp dönmediği ve bu büyümenin enflasyonu aşıp aşmadığı,
- Brüt kâr marjının %20,6 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjındaki %7,0 seviyesinin sürdürülebilir olup olmadığı,
- Net borç/FAVÖK oranının 3,3 kat seviyesinden gerileyip gerilemediği,
- FAVÖK artışının neden net kâra yansımadığı ve finansman giderlerinin seyri.
Özetle veri, operasyonel tarafta umut veren ancak bilanço ve net kâr tarafında dikkat gerektiren bir çeyreğe işaret ediyor. FAVÖK iyileşmesinin birkaç dönem daha korunması ve net borcun kontrol altına alınması olumlu senaryoyu güçlendirir. Buna karşılık satış daralması sürer, brüt marj daha da geriler ve borçluluk artmaya devam ederse mevcut operasyonel kazanımların finansal sonuçlara yansıması zorlaşır. Yatırım tavsiyesi değildir.