
Açılış
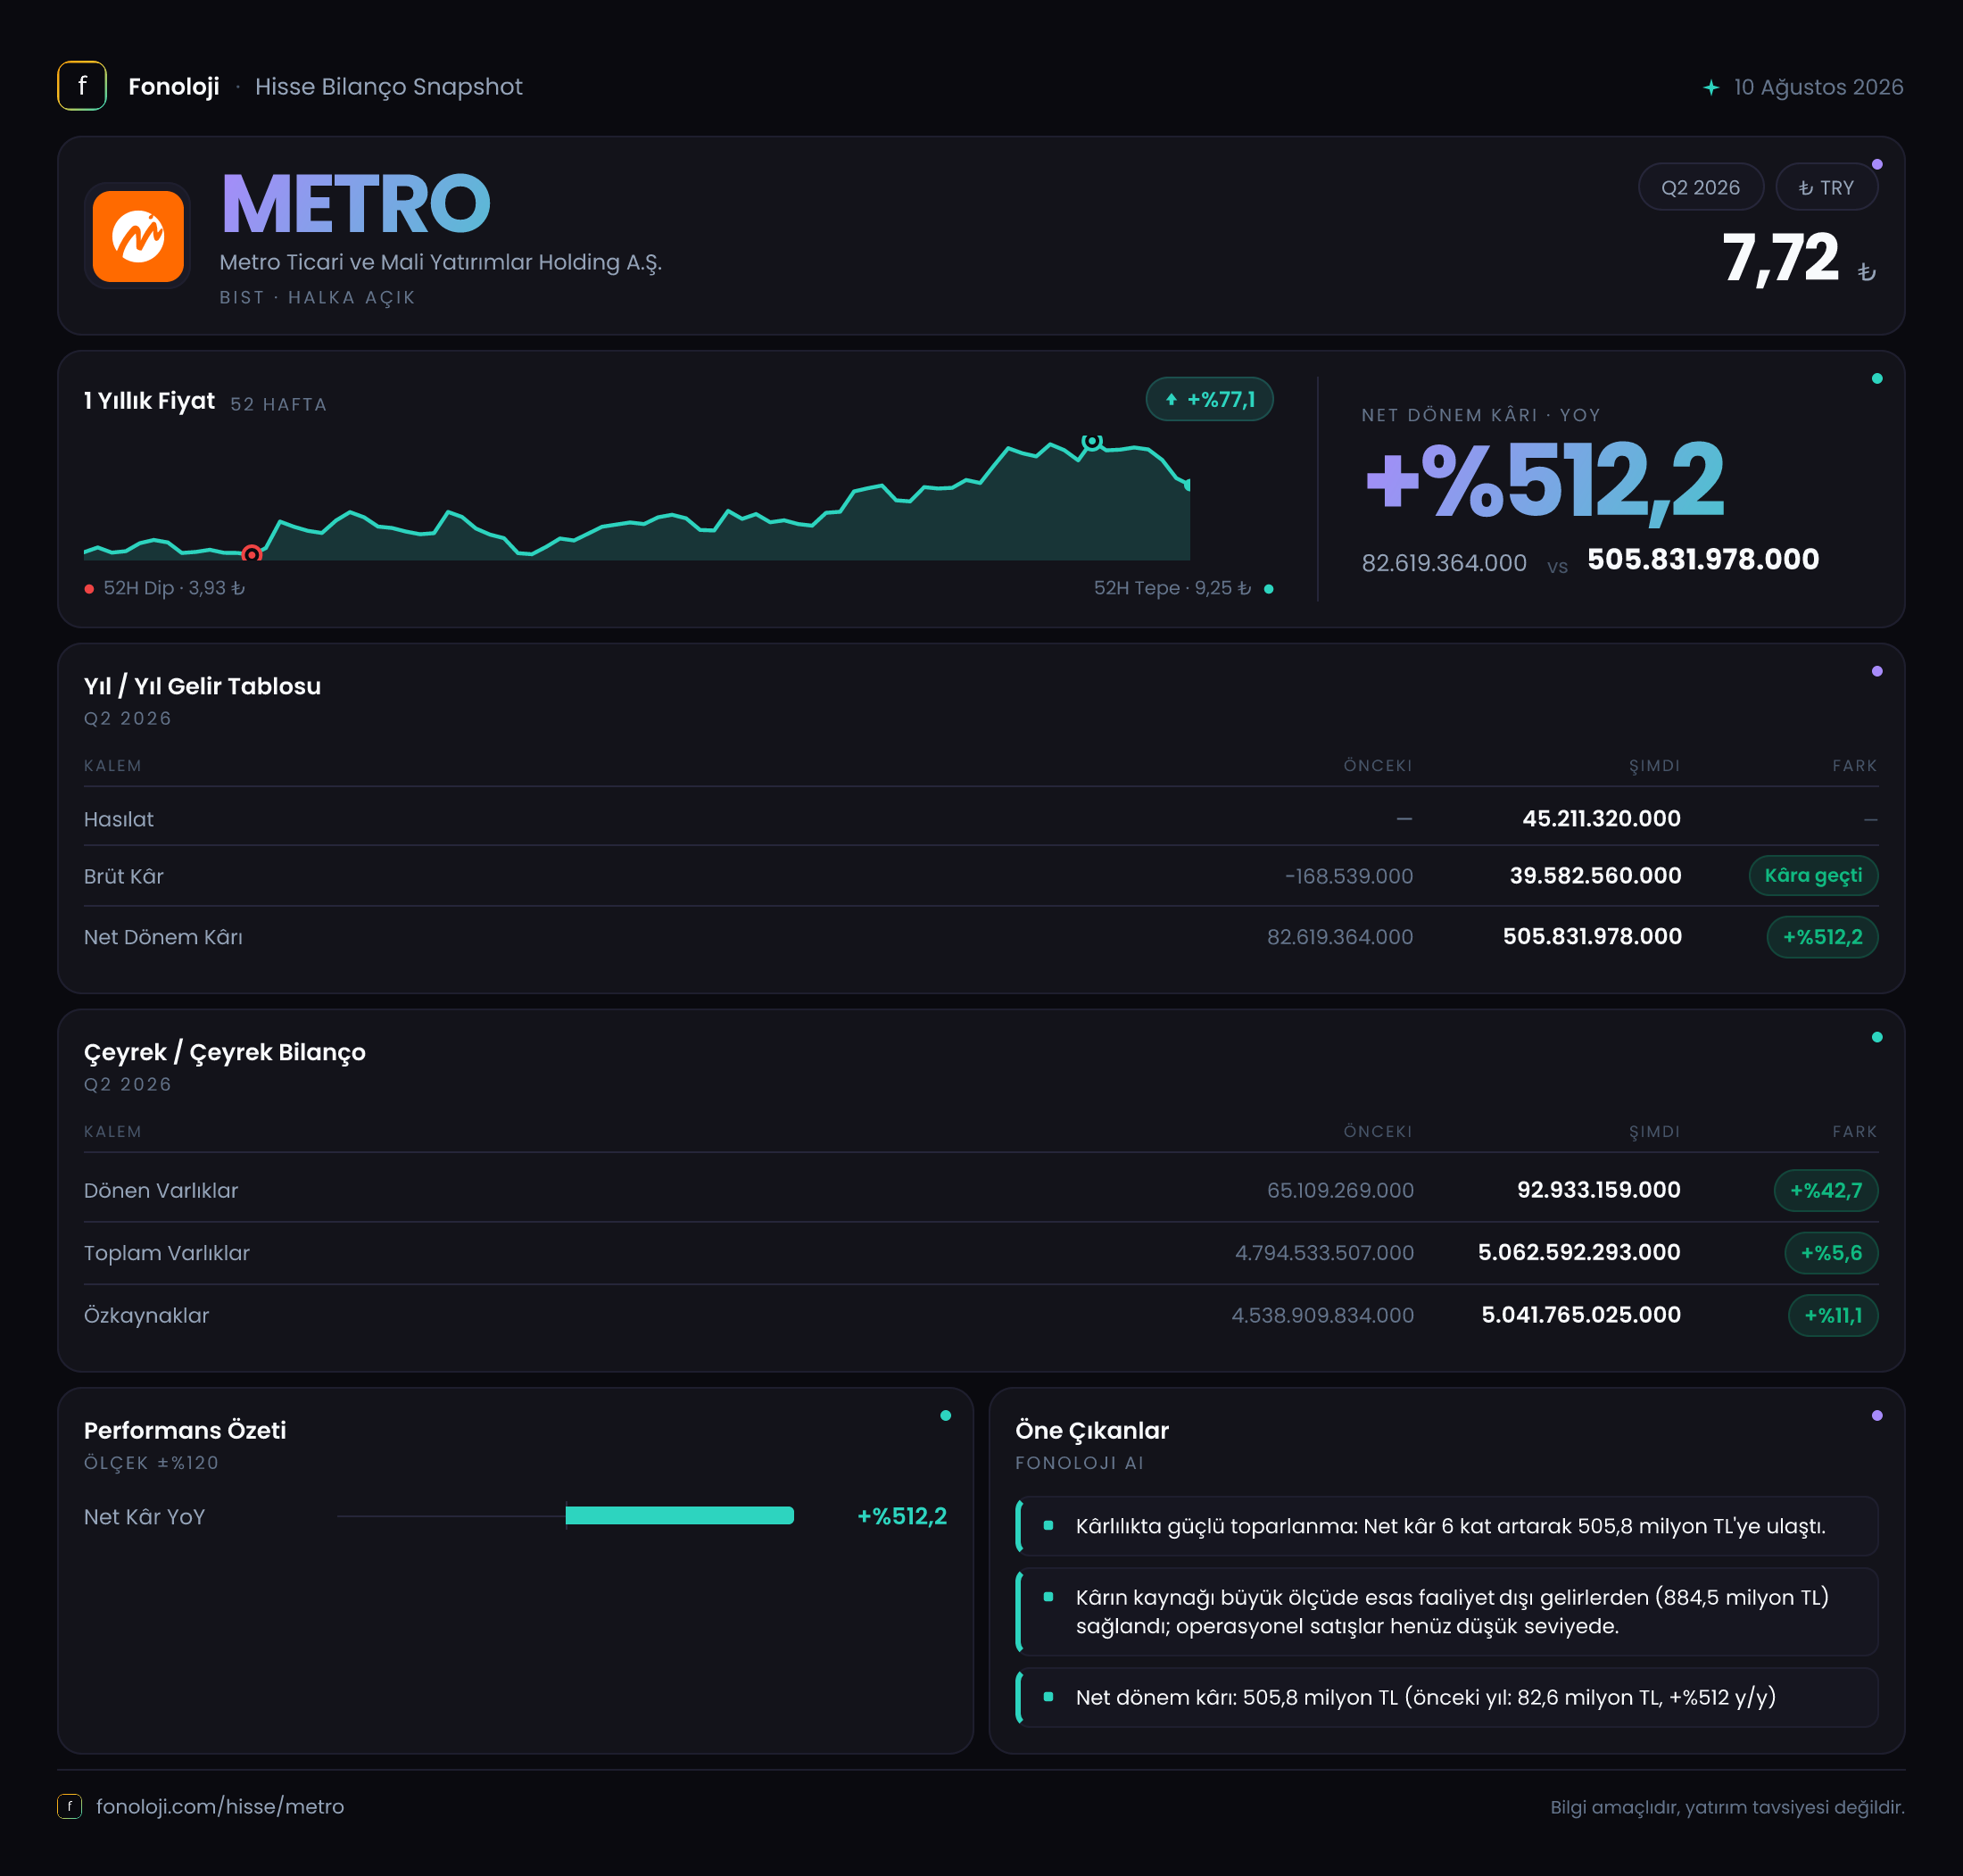
METRO Ticari ve Mali Yatırımlar Holding’in 2026/6AB ara dönem sonuçları, operasyonel satış hacminden çok yatırım ve finansal kalemlerin belirleyici olduğu bir tablo ortaya koyuyor. Şirket 45,2 milyon TL satışa karşılık 505,8 milyon TL net dönem kârı açıklamış durumda; yani kârın ana kaynağı satış faaliyetleri değil, gelir tablosunun satış sonrası bölümlerinde oluşan kalemler. Net parasal pozisyonun +43,9 milyon TL’den -709,9 milyon TL’ye dönmesi ise enflasyon muhasebesinin şirket kârlılığı üzerindeki baskısını net biçimde gösteriyor. Bilanço tarafında varlıkların yaklaşık tamamı duran varlıklardan oluşurken, özkaynakların güçlü görünümü finansal yapının en dikkat çekici unsuru.
| Temel gösterge | 2026/6AB | Yorum | |---|---:|---| | Satışlar | 45,2 milyon TL | Operasyonel ölçek sınırlı | | Brüt kâr | 39,6 milyon TL | Brüt marj yaklaşık %87,6 | | FAVÖK | Açıklanmadı | Operasyonel nakit kârlılık ölçülemiyor | | Net parasal pozisyon | -709,9 milyon TL | Kârlılığı aşağı çeken kritik kalem | | Net dönem kârı | 505,8 milyon TL | Satışların yaklaşık 11,2 katı | | Özkaynaklar | 5,0 milyar TL | Toplam varlıkların yaklaşık %98’i |
Satış Hikayesi
Şirketin 2026’nın ilk altı aylık dönemindeki satışları 45,2 milyon TL seviyesinde gerçekleşti. Ancak geçen yılın aynı dönemine ait satış verisi paylaşılmadığı için satış büyümesini veya reel performansı hesaplamak mümkün değil. Bu nedenle şirketin satışlarının yıllık bazda ne ölçüde arttığını ve Türkiye’de %30’un üzerinde seyreden enflasyona karşı gerçek bir büyüme üretip üretmediğini henüz söyleyemiyoruz.
Buradaki daha önemli nokta, satışların toplam kâr içindeki sınırlı rolü. 45,2 milyon TL satışa karşılık 39,6 milyon TL brüt kâr oluşması, yaklaşık %87,6 gibi oldukça yüksek bir brüt marja işaret ediyor. Ancak METRO bir holding niteliğinde olduğu için bu oran klasik bir üretim, perakende veya hizmet şirketi gibi okunmamalı. Yatırım, iştirak veya finansal varlıklarla ilişkili gelirlerin gelir tablosunda satış ve brüt kâr satırlarına nasıl yansıtıldığı kritik önem taşıyor.
Brüt kâr geçen yılın aynı dönemindeki -168,5 bin TL seviyesinden 39,6 milyon TL’ye yükselmiş. Yüzdesel artışın %23.585,7 gibi çok yüksek görünmesinin temel nedeni, karşılaştırma dönemindeki bazın negatif ve çok düşük olmasıdır. Dolayısıyla bu değişimi “operasyonel kârlılık olağanüstü büyüdü” şeklinde yorumlamak doğru olmaz. Önceki dönem zararının düşük baz etkisi ortadan kaldırıldığında, mevcut brüt kârın sürdürülebilirliği ve nakit yaratıp yaratmadığı ayrıca incelenmeli.
Çeyreklik gelir ve kâr kırılımı paylaşılmadığından, 2026/6AB sonucunun ilk çeyrekten ikinci çeyreğe nasıl evrildiğini değerlendiremiyoruz. Bu nedenle dönemsel ivme, tek seferlik gelirlerin hangi çeyrekte oluştuğu ve yılın ikinci yarısına yönelik eğilim için çeyreklik trend verisini beklemek gerekiyor.
Kârlılık
METRO’nun brüt kârı 39,6 milyon TL, net dönem kârı ise 505,8 milyon TL oldu. Net kârın satışlara oranı yaklaşık %1.119 seviyesinde; başka bir ifadeyle şirket, satışlarının yaklaşık 11,2 katı net kâr açıklamış durumda. Bu oran, şirketin net kârının satış faaliyetleriyle açıklanamayacağını açıkça gösteriyor.
FAVÖK verisi açıklanmadığı için faaliyet giderleri sonrasında şirketin esas faaliyetlerinden ne kadar kâr ürettiğini ölçemiyoruz. Bu eksiklik özellikle holding şirketlerinde önemlidir; çünkü brüt kâr yüksek görünse bile iştirak değerlemeleri, yatırım gelirleri, finansman kalemleri veya diğer olağan dışı gelirler net kârı büyük ölçüde değiştirebilir.
Net kâr, geçen yılın aynı dönemindeki 82,6 milyon TL’den 505,8 milyon TL’ye yükselerek %512,2 arttı. Nominal olarak güçlü görünen bu artışın kalitesi, kârın ne kadarının süreklilik taşıdığına bağlı. Net parasal pozisyonun aynı dönemde 43,9 milyon TL gelirden 709,9 milyon TL gidere dönmesi, şirketin gelir tablosunda kârı aşağı çeken çok büyük bir enflasyon muhasebesi etkisiyle karşılaştığını gösteriyor. Buna rağmen net kârın yüksek kalması, satış dışı gelirlerin veya yatırım değerlemelerinin önemli katkı verdiğine işaret ediyor; fakat bu kalemlerin detayları olmadan kârın tekrarlanabilirliği konusunda güçlü bir sonuca varılamaz.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre %5,6 artarak 4,8 milyar TL’den 5,1 milyar TL’ye yükseldi. Artışın ana kaynağı duran varlıklar oldu. Duran varlıklar 4,7 milyar TL’den 5,0 milyar TL’ye çıkarak %5,1 büyürken, dönen varlıklar 65,1 milyon TL’den 92,9 milyon TL’ye yükseldi ve artış %42,7 olarak gerçekleşti.
Bununla birlikte dönen varlıklar hâlâ toplam varlıkların çok küçük bir bölümünü oluşturuyor. 92,9 milyon TL’lik dönen varlık, 5,1 milyar TL’lik toplam varlığın yaklaşık %1,8’ine denk geliyor. Bu yapı, METRO’nun bilançosunun likit işletme sermayesinden ziyade uzun vadeli yatırımlar ve duran varlıklar üzerinde yoğunlaştığını gösteriyor. Ancak kısa vadeli borçlar açıklanmadığı için bu likidite yapısının ödeme gücü açısından yeterli olup olmadığını ölçemiyoruz.
Özkaynaklar 4,5 milyar TL’den 5,0 milyar TL’ye yükselerek %11,1 arttı. Böylece özkaynaklar toplam varlıkların yaklaşık %98’ini karşılıyor. Bu oran, bilanço üzerinde güçlü bir özkaynak tamponu bulunduğunu düşündürüyor. Ancak özkaynakların ne kadarının geçmiş kârlardan, yeniden değerleme farklarından veya yatırım varlıklarının değer değişimlerinden oluştuğu açıklanmadığı için bu gücün nakit karşılığını ayrıca değerlendirmek gerekir.
Net borç verisi paylaşılmadığından net borç/FAVÖK rasyosu hesaplanamıyor. FAVÖK’ün de açıklanmamış olması, şirketin borç taşıma kapasitesini operasyonel kârlılığı üzerinden analiz etmeyi engelliyor.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. METRO’da net parasal pozisyon, geçen yılın aynı dönemindeki 43,9 milyon TL gelirden, bu dönemde 709,9 milyon TL gidere dönmüş. Şirketin raporladığı değişim -%1.717,5 seviyesinde.
Bu kalemin önemi, 709,9 milyon TL’lik parasal pozisyon giderinin 45,2 milyon TL’lik satışın yaklaşık 15,7 katına ulaşması. Yani enflasyon muhasebesi etkisi, şirketin operasyonel ölçekteki satışlarından çok daha büyük. Bu durum, METRO’nun finansal sonuçlarının fiyatlama gücünden ziyade parasal bilanço yapısı ve yatırım varlıklarının kompozisyonundan etkilendiğini gösteriyor.
Buna rağmen şirketin 505,8 milyon TL net kâr açıklaması, net parasal kaybın başka gelir kalemleriyle telafi edildiğini düşündürüyor. Ancak bu telafinin nakit yaratan faaliyetlerden mi, yoksa değerleme ve yatırım gelirlerinden mi kaynaklandığı yatırımcı açısından en kritik takip noktasıdır.
Yatırımcı için Ne Anlama Geliyor?
METRO’nun 2026/6AB sonuçları, güçlü görünen net kâr ile sınırlı operasyonel ölçeğin aynı anda bulunduğu karmaşık bir tablo sunuyor. Fırsat tarafında, 5,0 milyar TL’lik özkaynak ve toplam varlıkların yaklaşık %98’ini karşılayan özkaynak yapısı dikkat çekiyor. Şirketin yüksek net kâr açıklaması da yatırım ve iştirak portföyünün dönemsel olarak önemli katkı sağlayabildiğini gösteriyor.
Buna karşılık riskler daha çok kârın kalitesi ve sürdürülebilirliği etrafında toplanıyor:
- Satışlar için geçen yıl karşılaştırması bulunmadığından reel büyüme ölçülemiyor.
- FAVÖK ve net borç verisi olmadığı için operasyonel verimlilik ile finansal kaldıraç analiz edilemiyor.
- Net parasal pozisyon gideri, 709,9 milyon TL ile sonuçlar üzerinde çok ağır bir baskı yaratıyor.
- Net kârın satışlardan çok daha yüksek olması, tek seferlik veya değerleme kaynaklı gelir ihtimalini artırıyor.
- Dönen varlıkların toplam bilanço içindeki payı düşük; kısa vadeli borçlar görülmeden likidite riski tam ölçülemiyor.
Bu nedenle METRO için yalnızca 505,8 milyon TL’lik net kâra bakarak olumlu bir sonuca ulaşmak yeterli değil. Yatırımcıların sonraki dönemlerde özellikle satışların seyri, yatırım gelirlerinin tekrarlanabilirliği, net parasal kaybın boyutu, nakit akışı ve borçluluk verilerini birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.