
Açılış
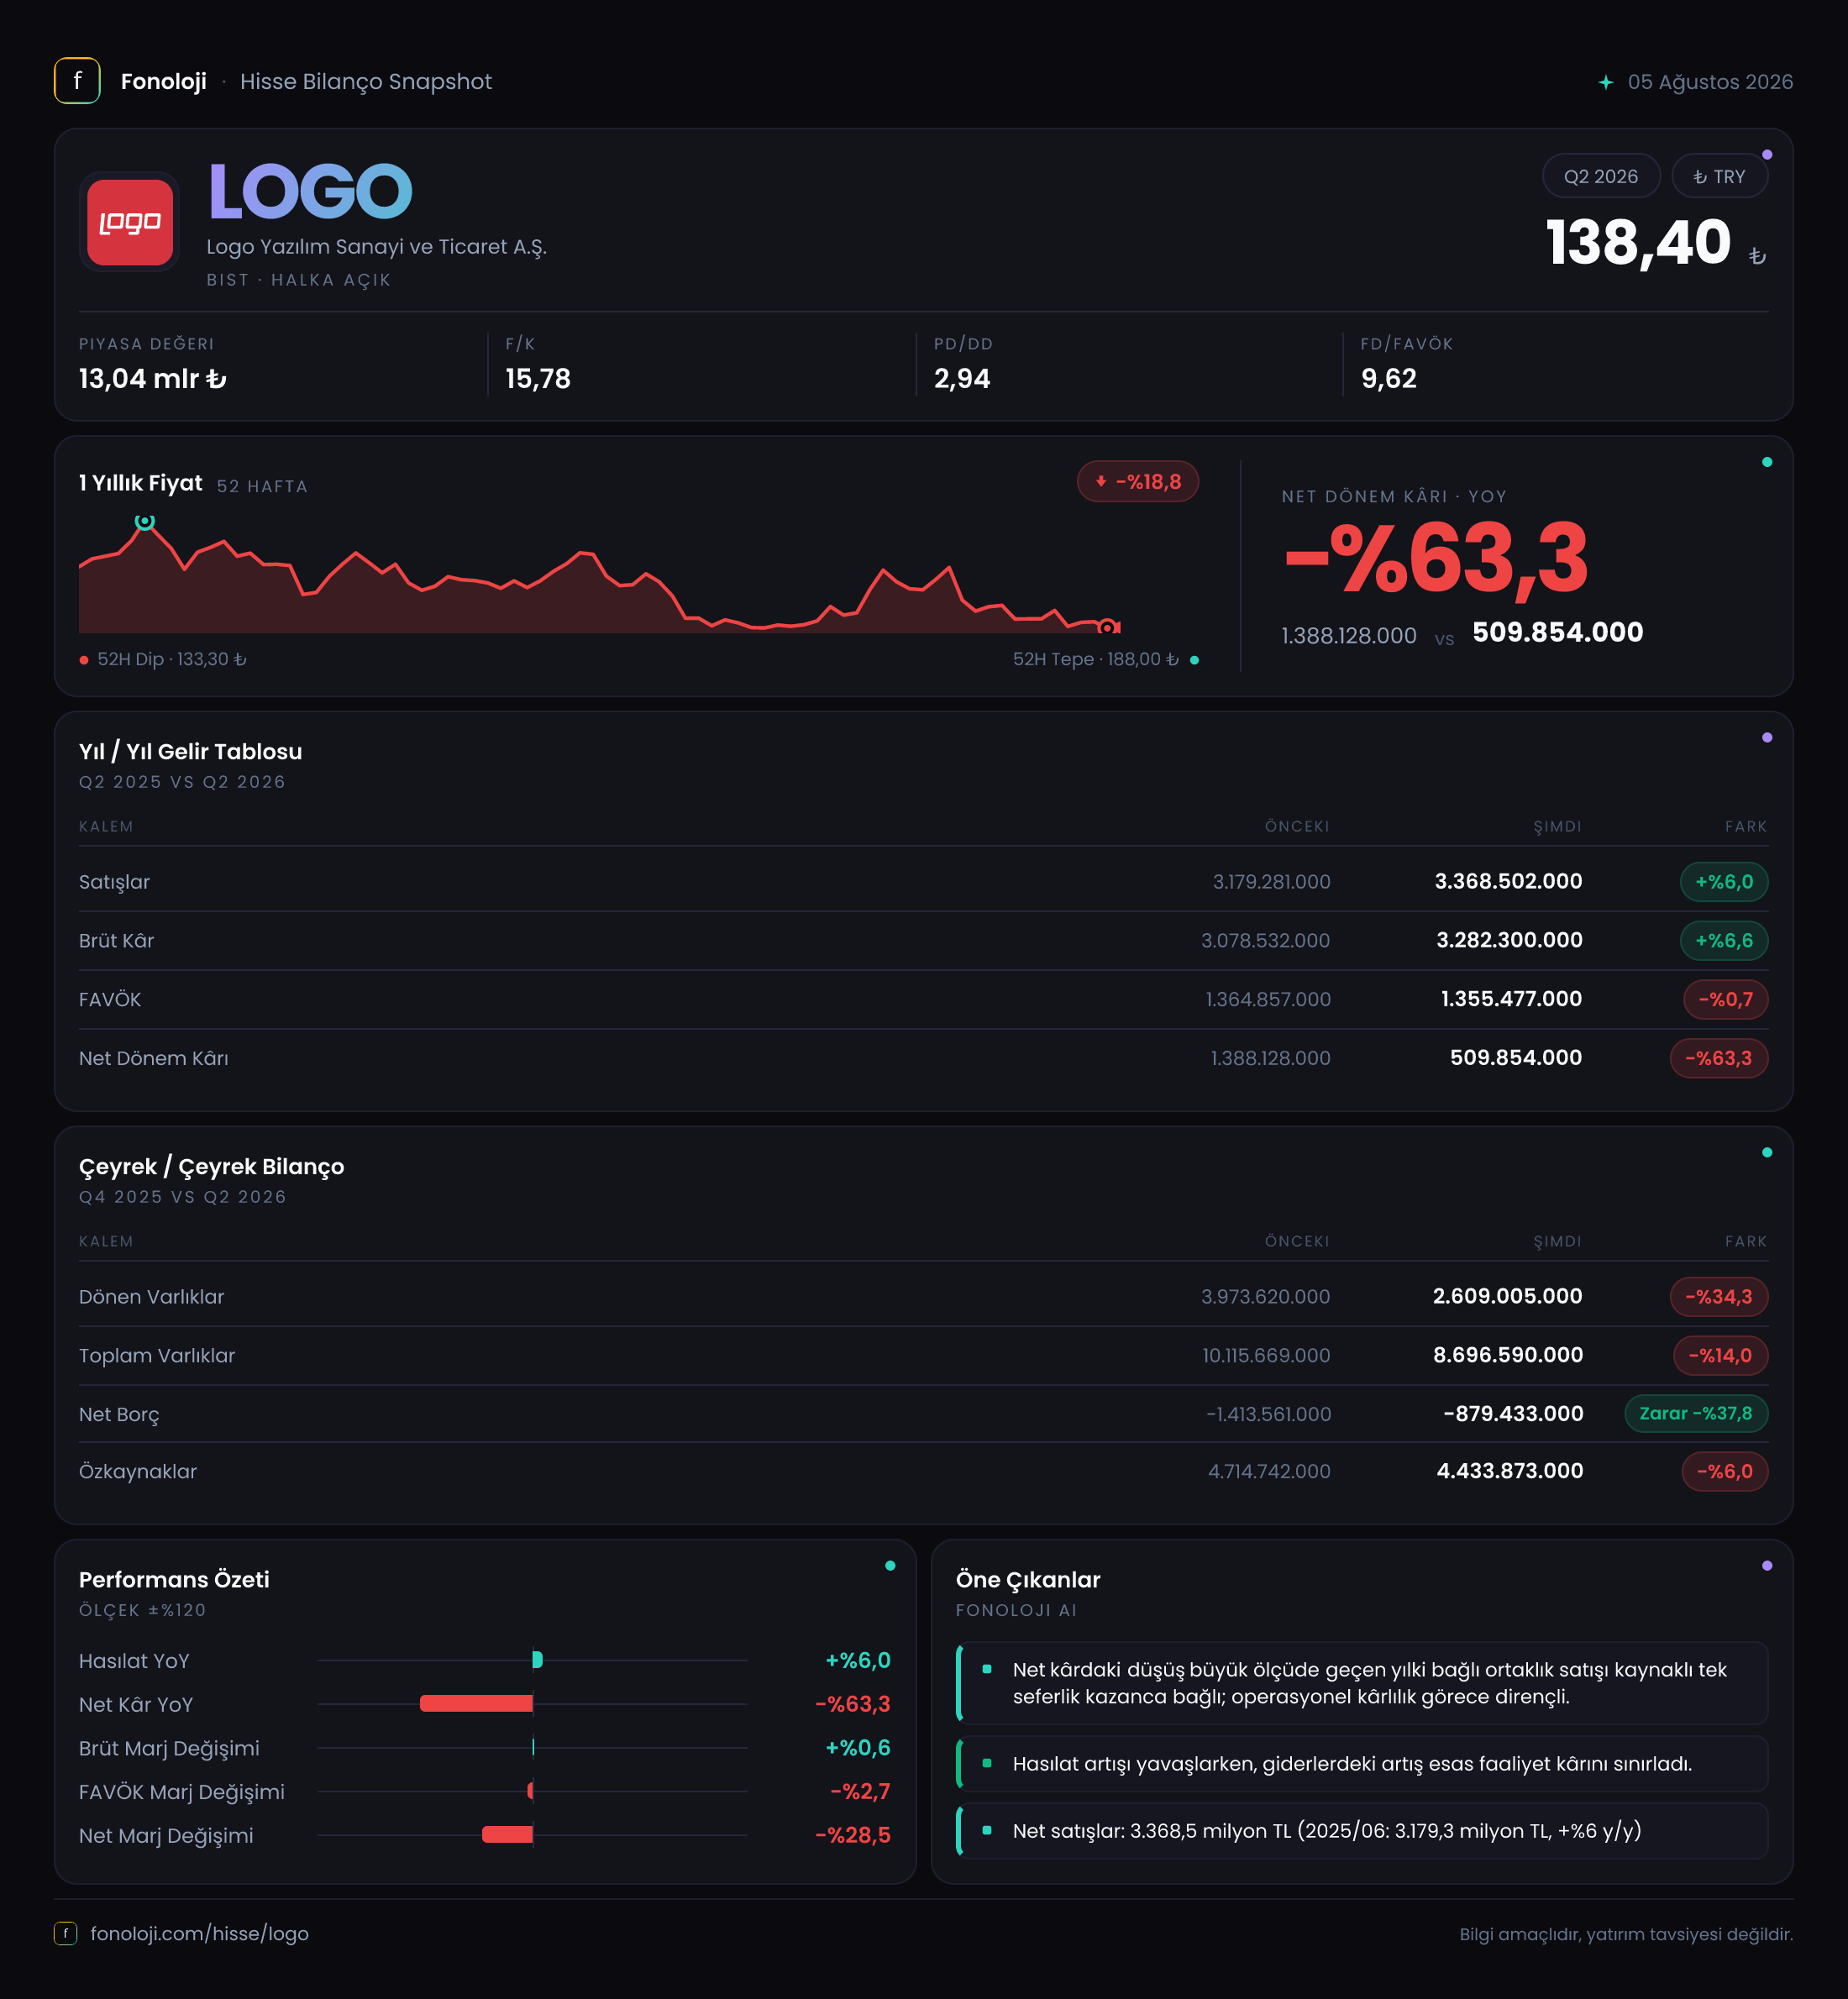
Logo Yazılım, kurumsal yazılım çözümleri ve abonelik tabanlı dijital ürünleriyle gelir üreten bir teknoloji şirketi. 2026/6AB döneminde ana hikâye, satışların nominal olarak büyümesine rağmen kârlılığın aynı ölçüde korunamaması oldu. Satışlar %6,0 artarak 3,4 milyar TL’ye yükselirken FAVÖK neredeyse yerinde kaldı; net dönem kârı ise %63,3 geriledi. Bilanço hâlâ net nakit pozisyonunu koruyor, ancak nakit tamponundaki daralma ve negatif net parasal pozisyon yatırımcıların özellikle izlemesi gereken iki başlık.
Satış Hikayesi
Logo’nun satışları geçen yılın aynı dönemindeki 3,2 milyar TL’den 3,4 milyar TL’ye çıktı. Yüzde 6,0’lık bu artış, ilk bakışta pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel büyüme açısından zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket gelirlerini nominal olarak artırmış, ancak fiyat artışlarının ve genel maliyet seviyesinin gerisinde kalmış olabilir.
Bu nedenle satış büyümesini yalnızca “artış var” şeklinde okumak yeterli değil. 3,4 milyar TL’lik satış hacmi şirketin operasyonlarını sürdürdüğünü gösterirken, artış hızının enflasyondan ayrışamaması müşteri bütçeleri, lisans yenilemeleri, abonelik gelirleri veya yeni satış hacmi açısından daha yakından takip edilmesi gerektiğini gösteriyor. Verilen veri setinde ürün, müşteri veya gelir türü kırılımı bulunmadığı için büyümenin aboneliklerden mi, lisans satışlarından mı ya da hizmet gelirlerinden mi geldiği konusunda kesin bir sonuca varılamaz.
Çeyreklik trend tarafında ise elimizde yalnızca 2025/6 dönemine ait 3,2 milyar TL satış verisi bulunuyor. Dolayısıyla bu dönemin bir önceki çeyreğe göre ivme kazanıp kazanmadığını söylemek mümkün değil. Mevcut karşılaştırma, geçen yılın aynı dönemine göre büyümeyi gösteriyor; çeyrekten çeyreğe operasyonel momentum için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
Brüt kâr, satışlardan daha hızlı büyüyerek %6,6 artışla 3,3 milyar TL’ye yükseldi. Bu gelişme brüt marjın yaklaşık %96,9’dan %97,1’e sınırlı şekilde yükseldiğini gösteriyor. Yazılım şirketleri açısından yüksek brüt marj, ürünlerin ve dijital hizmetlerin fiziksel üretim maliyetlerinin sınırlı olmasıyla uyumlu bir görünüm sunuyor. Ancak marjın zaten yüksek bir seviyede bulunması nedeniyle birkaç on baz puanlık iyileşmenin toplam kârlılık üzerinde tek başına büyük bir etkisi yok.
Asıl dikkat çekici nokta FAVÖK tarafında. FAVÖK yalnızca %0,9 artarak 1,3 milyar TL’de kaldı. Buna göre FAVÖK marjı yaklaşık %40,6’dan %38,2’ye geriledi. Satışlar büyürken FAVÖK’ün neredeyse yatay kalması, satış ve pazarlama giderleri, personel maliyetleri, teknoloji yatırımları veya genel yönetim giderleri gibi faaliyet giderlerinin gelir büyümesinden daha hızlı arttığını düşündürüyor. Veri bu kalemlerin detayını vermediği için neden konusunda kesin hüküm kurmak mümkün değil; ancak operasyonel kaldıraç bu dönemde Logo lehine çalışmamış.
Net dönem kârındaki gerileme ise çok daha sert. Kâr, geçen yılki 1,4 milyar TL’den 509,9 milyon TL’ye düşerek %63,3 azaldı. Net kâr marjı yaklaşık %43,8’den %15,0’e indi. Bu fark, yalnızca operasyonel performansla açıklanamayacak kadar büyük. Geçen yılın net kârında yüksek tek seferlik, finansal veya enflasyon muhasebesi kaynaklı katkılar bulunmuş olabilir; ancak mevcut veri bu kalemlerin ayrıntısını sunmuyor.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 3,4 mlr TL | 3,2 mlr TL | Nominal büyüme %6,0, enflasyonun gerisinde | | FAVÖK marjı | %38,2 | %40,6 | Operasyonel marjda yaklaşık 2,4 puan düşüş | | Net kâr marjı | %15,0 | %43,8 | Net kârda belirgin zayıflama | | Net parasal pozisyon | -279,1 mn TL | -234,7 mn TL | Zarar etkisi %18,9 arttı |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar yıl sonundaki 10,1 milyar TL’den 8,7 milyar TL’ye gerileyerek %14,0 azaldı. Bu düşüşün ana kaynağı dönen varlıklar. Dönen varlıklar 4,0 milyar TL’den 2,6 milyar TL’ye inmiş ve %34,3 gerilemiş. Duran varlıklar ise 6,1 milyar TL ile büyük ölçüde yatay kalmış. Bu görünüm, şirketin uzun vadeli varlık tabanını koruduğunu; ancak nakit, ticari alacaklar veya diğer kısa vadeli varlıklarda yıl sonuna göre belirgin bir çözülme yaşandığını gösteriyor. Kalem detayları olmadan bu değişimin işletme sermayesi, temettü, yatırım veya tahsilat zamanlaması kaynaklı olup olmadığı söylenemez.
Logo’nun özkaynakları 4,7 milyar TL’den 4,4 milyar TL’ye düşerek %6,0 azaldı. Kârlı bir şirket için ara dönem sonunda özkaynakların gerilemesi dikkat çekici; bu durum dönem kârındaki düşüşün, diğer özkaynak hareketlerinin veya dağıtımların etkisini yansıtıyor olabilir. Buna karşın toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, bilançonun yüksek finansal kaldıraçla çalışmadığını gösteriyor.
Net borç kaleminin negatif olması şirketin borçtan çok net nakit taşıdığını ifade ediyor. Ancak net borç pozisyonu -1,4 milyar TL’den -879,4 milyon TL’ye gelmiş. Yani Logo hâlâ net nakitte, fakat net nakit tamponu yaklaşık 520,6 milyon TL azalmış. Yaklaşık hesapla net borç/FAVÖK oranı -1,1x’ten -0,7x’e yükselmiş; bu negatif oran, borçluluk değil net nakit anlamına geliyor. Finansal esneklik devam ediyor, ancak önceki yıl sonuna göre zayıflamış durumda.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -279,1 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -234,7 milyon TL’ye kıyasla parasal kayıp %18,9 arttı. Negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması nedeniyle satın alma gücü kaybı yaşadığını gösterir.
Bu zarar, raporlanan net kârı aşağı çeken önemli unsurlardan biri. Özellikle nakit ve nakit benzeri varlıkların yüksek olduğu şirketlerde enflasyon karşısında parasal pozisyon kaybı oluşabilir. Logo’nun net nakit taşıması bilanço güvenliği açısından olumlu olsa da TAS 29 açısından bu nakit pozisyonu muhasebesel bir maliyet yaratabiliyor. Bununla birlikte net kârdaki %63,3’lük düşüş, yalnızca 279,1 milyon TL’lik net parasal pozisyon etkisiyle açıklanamaz; operasyonel marj baskısı ve diğer finansal/vergisel kalemlerin katkısı da incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Logo’nun yatırım hikâyesi bu dönemde iki farklı yüz gösteriyor. Bir tarafta %97 civarındaki brüt marj, 1,3 milyar TL’lik FAVÖK ve hâlâ devam eden net nakit pozisyonu şirketin temel iş modelinin dayanıklılığını ortaya koyuyor. Diğer tarafta satış büyümesinin enflasyonun gerisinde kalması, FAVÖK marjının 2,4 puan düşmesi ve net kârın %63,3 azalması kısa vadeli finansal görünümün zayıfladığını gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu göstergeleri izlemesi önemli:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüp dönmediği,
- FAVÖK marjının %38,2 seviyesinden yeniden toparlanıp toparlanamayacağı,
- Dönen varlıklardaki %34,3’lük düşüşün nakit yaratımı mı yoksa işletme sermayesi baskısı mı olduğu,
- Net nakit pozisyonunun korunup korunmadığı,
- TAS 29 kaynaklı parasal kaybın net kâr üzerindeki etkisinin azalması.
Özetle veri, Logo’nun borçluluk açısından rahat; ancak büyüme kalitesi ve net kârlılık açısından daha temkinli incelenmesi gereken bir dönem geçirdiğini söylüyor. Şirketin yüksek brüt marjı önemli bir avantaj olmaya devam ederken, yatırım tezinin güçlenmesi için satışların enflasyonun üzerine çıkması ve FAVÖK marjındaki gerilemenin durması gerekiyor. Yatırım tavsiyesi değildir.