
Açılış
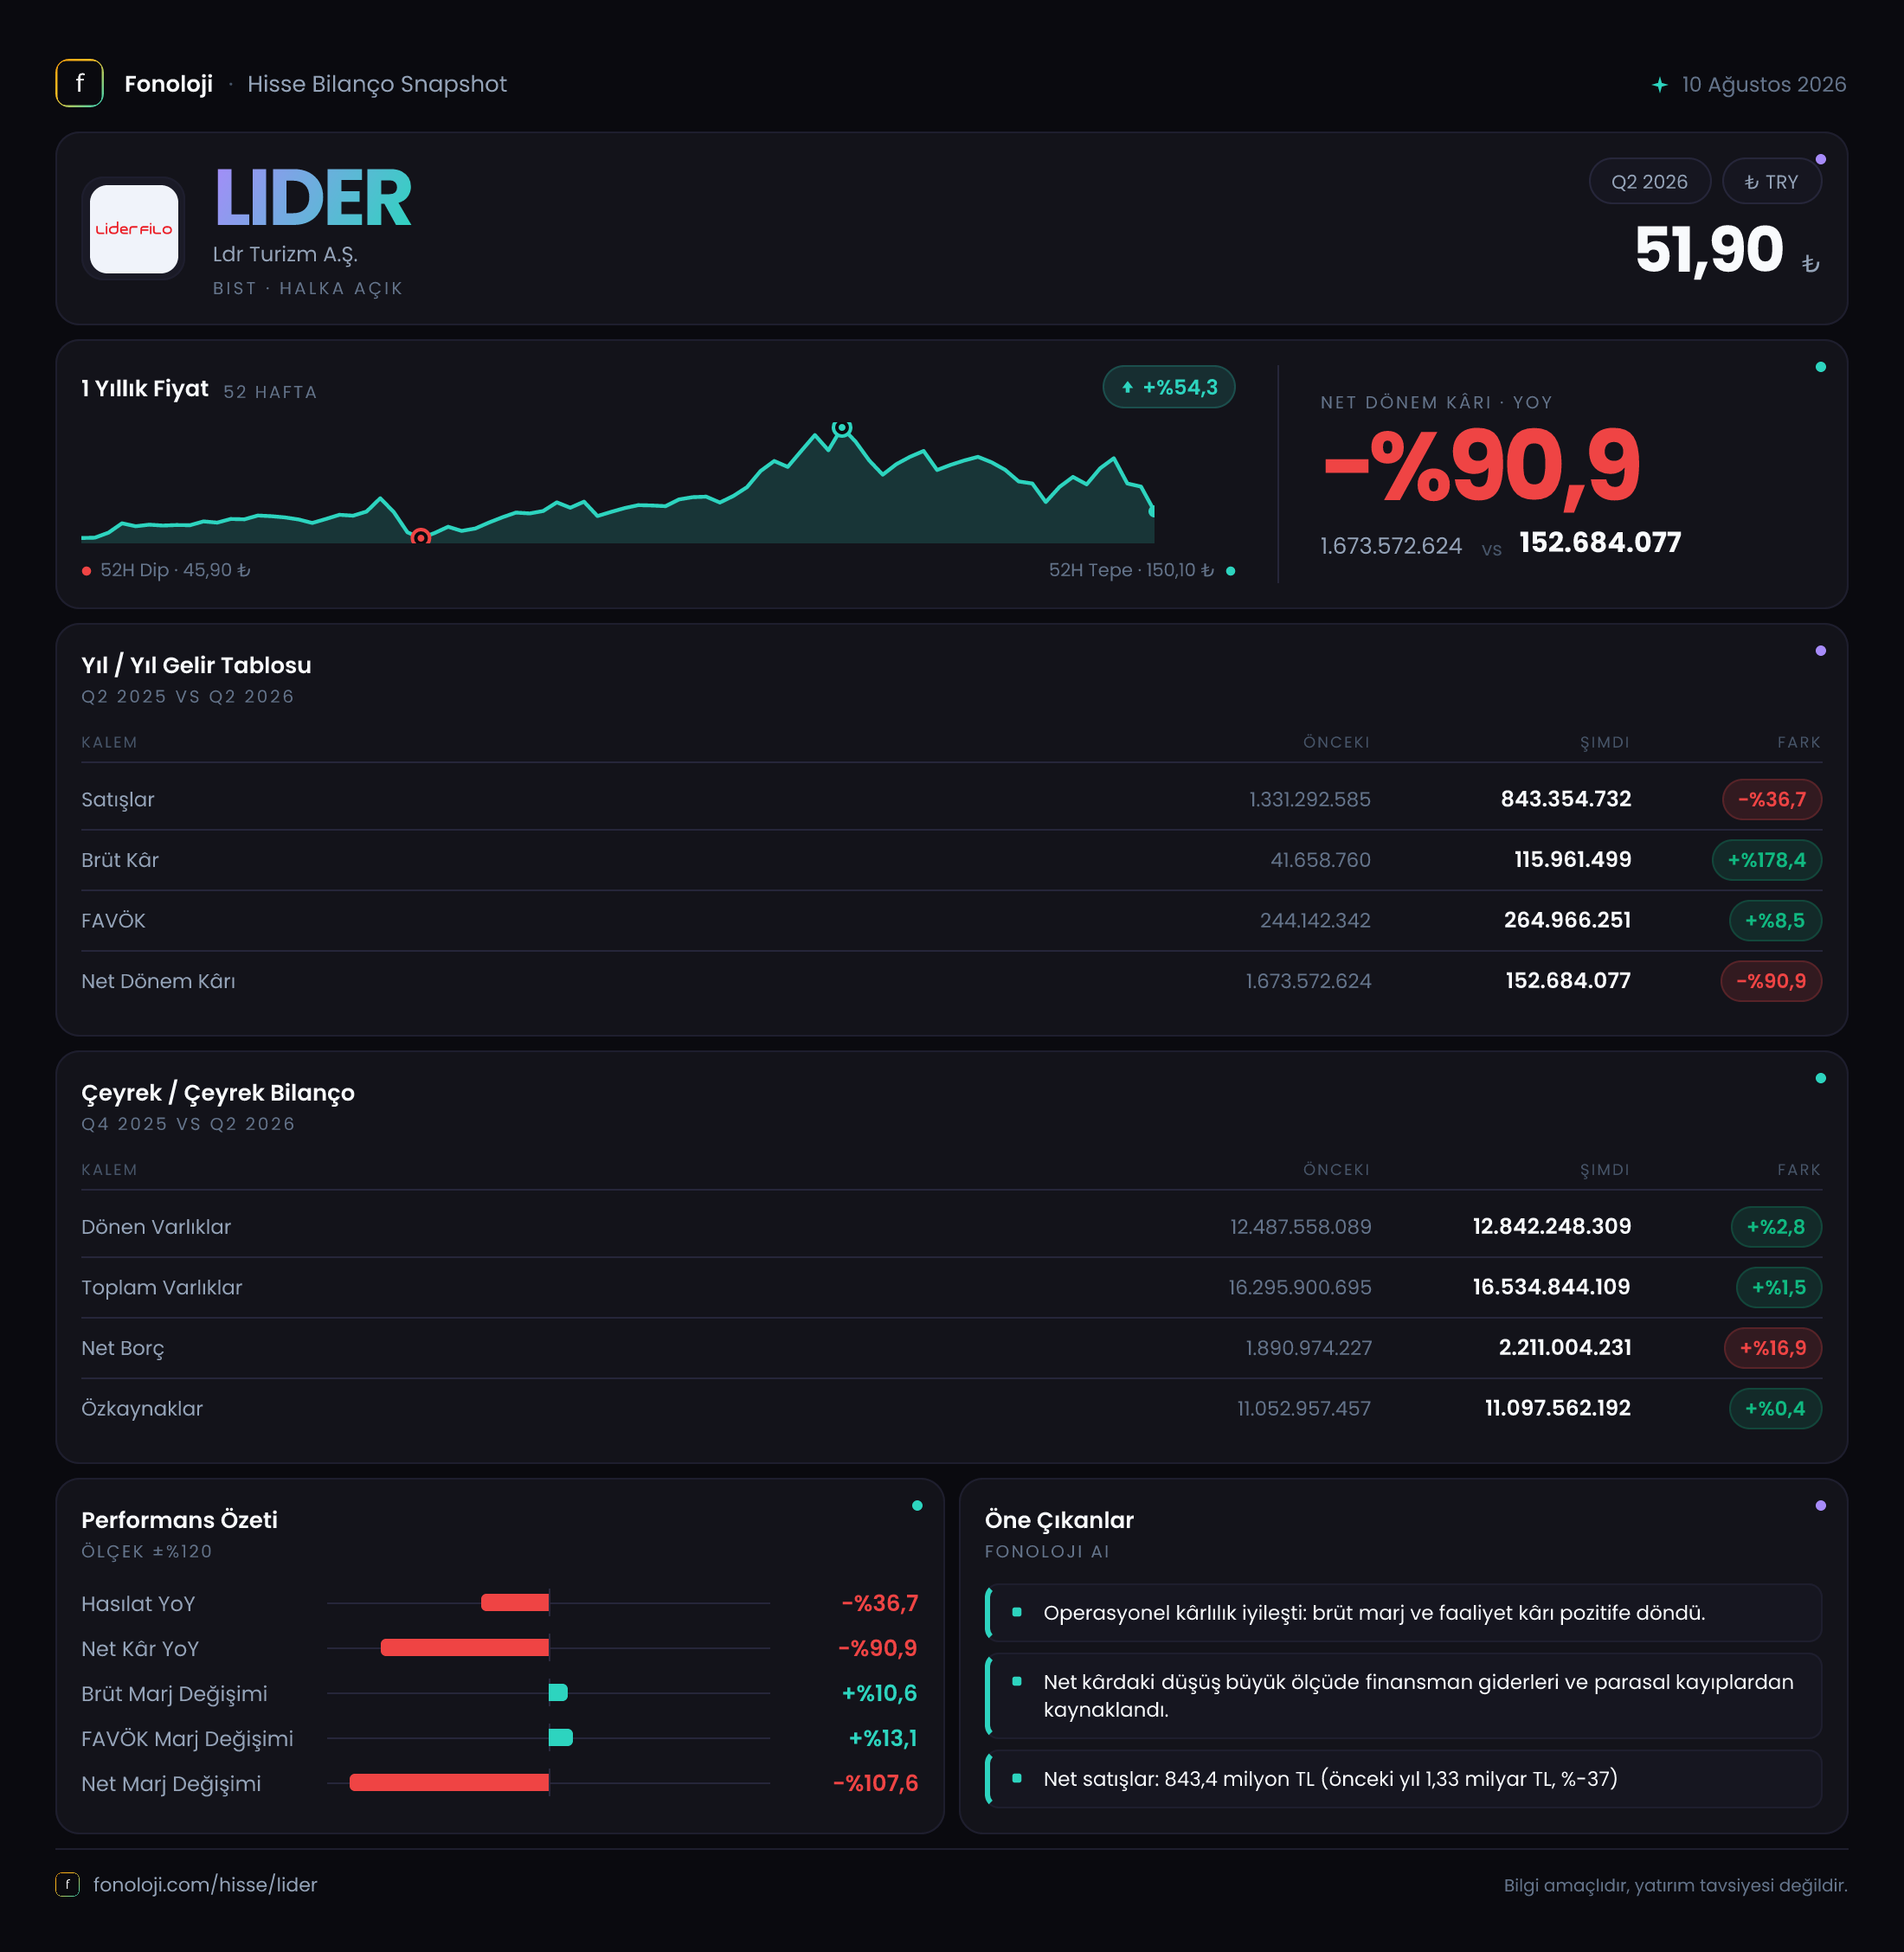
LDR Turizm’in 2026/6AB sonuçları, ciro tarafında belirgin bir daralmaya karşın operasyonel kârlılıkta dikkat çekici bir toparlanma gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %36,7 azalarak 843,4 milyon TL’ye gerilerken, brüt kâr %178,4 artışla 116,0 milyon TL’ye, FAVÖK ise %8,5 yükselişle 265,0 milyon TL’ye ulaştı. Buna karşılık yüksek negatif net parasal pozisyon ve geçen yılki yüksek baz etkisi net kârı baskıladı; dönem kârı 1,7 milyar TL’den 152,7 milyon TL’ye düştü. Özetle tablo, “daha düşük satış hacmiyle daha iyi operasyonel marj, fakat enflasyon muhasebesi ve finansal yapı nedeniyle zayıflayan net sonuç” hikâyesi anlatıyor.
Satış Hikayesi
LDR Turizm’in satışları, geçen yılın aynı dönemindeki yaklaşık 1,3 milyar TL’den 843,4 milyon TL’ye geriledi. Bu, nominal olarak %36,7’lik ciddi bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçekte daralması yalnızca hacim kaybına değil, şirketin reel anlamda da küçüldüğüne işaret ediyor. Başka bir ifadeyle LDR’nin gelirleri fiyat artışlarını dahi telafi edememiş görünüyor.
Burada dikkat edilmesi gereken nokta, şirketin satış performansının tek başına okunmaması gerektiği. Ciro azalırken brüt kârın ve FAVÖK’ün artması, faaliyetlerin daha kârlı bir bileşime kaymış olabileceğini veya düşük marjlı işlerin azalırken daha yüksek marjlı faaliyetlerin ağırlık kazandığını gösteriyor. Ancak elde çeyreklik kırılım bulunmadığı için bu iyileşmenin yılın hangi döneminde gerçekleştiğini, sürdürülebilir olup olmadığını ve satışlardaki düşüşün geçici mi kalıcı mı olduğunu henüz ölçemiyoruz.
Çeyreklik trend verisi paylaşılmadığından, 2026’nın ilk ve ikinci çeyrekleri arasında satışların nasıl hareket ettiğini değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle satışların yeniden toparlanıp toparlanmadığı ve marj artışının korunup korunmadığı izlenmeli.
Kârlılık
Kârlılık tablosunun en güçlü tarafı brüt marjda görülüyor. Brüt kâr, 41,7 milyon TL’den 116,0 milyon TL’ye çıkarken brüt marj yaklaşık %3,2’den %13,8’e yükselmiş. Yani şirket, satış başına elde ettiği brüt katkıyı yaklaşık dört katına çıkarmış durumda. Bu değişim, yalnızca ciro düşüşünün yarattığı bir maliyet etkisi değil; maliyet yapısında, hizmet karmasında veya fiyatlama disiplininde kayda değer bir iyileşme olduğunu gösteriyor.
FAVÖK de 244,1 milyon TL’den 265,0 milyon TL’ye yükselmiş. FAVÖK marjı geçen yıl yaklaşık %18,8 iken bu dönemde %31,4’e ulaşmış. Satışlar azalırken FAVÖK’ün artması, operasyonel verimlilik açısından olumlu bir sinyal. Şirket daha küçük bir gelir tabanından daha yüksek operasyonel kâr üretmiş.
Bununla birlikte brüt kârın 116,0 milyon TL, FAVÖK’ün ise 265,0 milyon TL olması dikkatle incelenmesi gereken bir görünüm yaratıyor. Normal faaliyet yapısında FAVÖK’ün brüt kârdan yüksek olması, brüt kâr sonrasında kaydedilen diğer faaliyet gelirleri, yatırım amaçlı varlık değerlemeleri veya benzeri kalemlerin etkili olabileceğini düşündürür. Bu nedenle FAVÖK artışının ne kadarının ana faaliyetlerden, ne kadarının diğer faaliyet kalemlerinden geldiği finansal tablo dipnotlarından kontrol edilmeli. Veride bu ayrım bulunmadığı için mevcut FAVÖK marjını doğrudan sürdürülebilir operasyonel performans olarak kabul etmek erken olur.
Net kâr ise 1,7 milyar TL’den 152,7 milyon TL’ye gerilemiş. Net kâr marjı yaklaşık %130,8’den %18,1’e düşmüş olsa da geçen yılki sonuç enflasyon muhasebesi kaynaklı yüksek baz ve dönemsel kalemler nedeniyle olağan dışı görünüyor. Bu nedenle yüzde %90,9’luk düşüş, operasyonların aynı oranda bozulduğu anlamına gelmiyor; ancak net kârın operasyonel kâra göre düşük kalması finansal ve parasal etkilerin şirket üzerinde önemli baskı yarattığını gösteriyor.
Bilanço Sağlığı
LDR’nin toplam varlıkları önceki yıl sonuna göre %1,5 artarak 16,5 milyar TL’ye çıkmış. Dönen varlıklar 12,8 milyar TL ile toplam varlıkların yaklaşık %78’ini oluşturuyor. Bu yüksek dönen varlık ağırlığı, bilanço esnekliği açısından olumlu olabilir; ancak dönen varlıkların ne kadarının nakit, ticari alacak veya likit olmayan kalemlerden oluştuğu paylaşılmadığı için kısa vadeli likidite gücü hakkında kesin hüküm vermek mümkün değil.
Duran varlıklar %3,0 azalarak 3,7 milyar TL’ye gerilemiş. Buna karşın özkaynaklar 11,1 milyar TL ile yatay kalmış ve yalnızca %0,4 artmış. Varlıklar büyürken özkaynakların sınırlı değişmesi, bilançodaki büyümenin büyük ölçüde borç kaynaklı gerçekleştiğini gösteriyor.
Net borç 1,9 milyar TL’den 2,2 milyar TL’ye yükselmiş; artış oranı %16,9. Bu artış, şirketin operasyonel kârlılığı yükselmiş olsa da finansal yükünün hafiflemediğini ortaya koyuyor. Net borcun toplam varlıklara oranı yaklaşık %13,3, özkaynaklara oranı ise yaklaşık %19,8 seviyesinde. Bu oranlar mutlak olarak aşırı yüksek görünmüyor; ancak net borcun artış yönü ve net parasal kayıplarla birlikte değerlendirilmesi gerekiyor.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 8,3 kat. FAVÖK’ün basitçe yıllıklandırılması halinde bu oran kabaca 4,2 kata iner; fakat bu hesap çeyreklik trend ve nakit akışı bilinmeden yalnızca kaba bir gösterge niteliğinde. Dolayısıyla borçluluk konusunda asıl belirleyici unsur, şirketin FAVÖK’ünü nakde dönüştürüp dönüştüremediği olacak.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en kritik kalemlerden biri net parasal pozisyon. LDR’nin net parasal pozisyonu geçen yıl -869,6 milyon TL iken bu dönemde -1,4 milyar TL’ye gerilemiş. Negatif pozisyonun %66,3 oranında derinleşmesi, şirketin enflasyon muhasebesi altında parasal yükümlülükleri veya parasal varlıklara kıyasla daha yüksek bir net borç pozisyonu taşıdığını gösteriyor.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirket açısından zarar yaratabilir. Çünkü parasal yükümlülüklerin reel değeri enflasyonla aşınsa da şirketin parasal varlık ve borç kompozisyonu, muhasebe döneminde net parasal kayıp oluşturacak şekilde dengelenmiş durumda. Bu kalem, faaliyet kârlılığındaki iyileşmeyi net kâr seviyesinde önemli ölçüde geri almış görünüyor.
Bu nedenle LDR’yi değerlendirirken yalnızca FAVÖK büyümesine bakmak yanıltıcı olabilir. Şirketin borç-vade yapısı, nakit pozisyonu, faiz yükü ve parasal varlıklarının niteliği, net kârın gelecekte ne ölçüde toparlanacağını belirleyecek.
Yatırımcı için Ne Anlama Geliyor?
LDR’nin mevcut sonuçları iki farklı mesajı aynı anda taşıyor:
- Fırsat tarafında, satışlar gerilerken brüt marjın %3,2’den %13,8’e, FAVÖK marjının ise %18,8’den %31,4’e çıkması güçlü bir operasyonel iyileşmeye işaret ediyor.
- Risk tarafında, satışların yüksek enflasyona rağmen nominal olarak daralması, büyüme motorunun zayıfladığını gösteriyor.
- Net borcun %16,9 artması ve negatif net parasal pozisyonun 1,4 milyar TL’ye ulaşması, operasyonel kazanımların finansal tarafta aşındığını ortaya koyuyor.
- FAVÖK’ün brüt kârı aşan yapısı nedeniyle, kârlılık artışının niteliği ve sürdürülebilirliği dipnotlarla teyit edilmeli.
- Çeyreklik veri bulunmadığı için toparlanmanın hızını ölçmek mümkün değil; gelecek raporda ciro, nakit akışı ve borçluluk birlikte izlenmeli.
Genel resimde LDR, operasyonel marjlarını belirgin biçimde iyileştirmiş ancak henüz bunu güçlü ve sürdürülebilir net kâra dönüştürememiş bir şirket görünümünde. Yatırımcı için ana soru, 265 milyon TL’lik FAVÖK’ün devamlılığı ve bu kârın nakde dönüşüp dönüşmediği olacak. Yatırım tavsiyesi değildir.