
Açılış
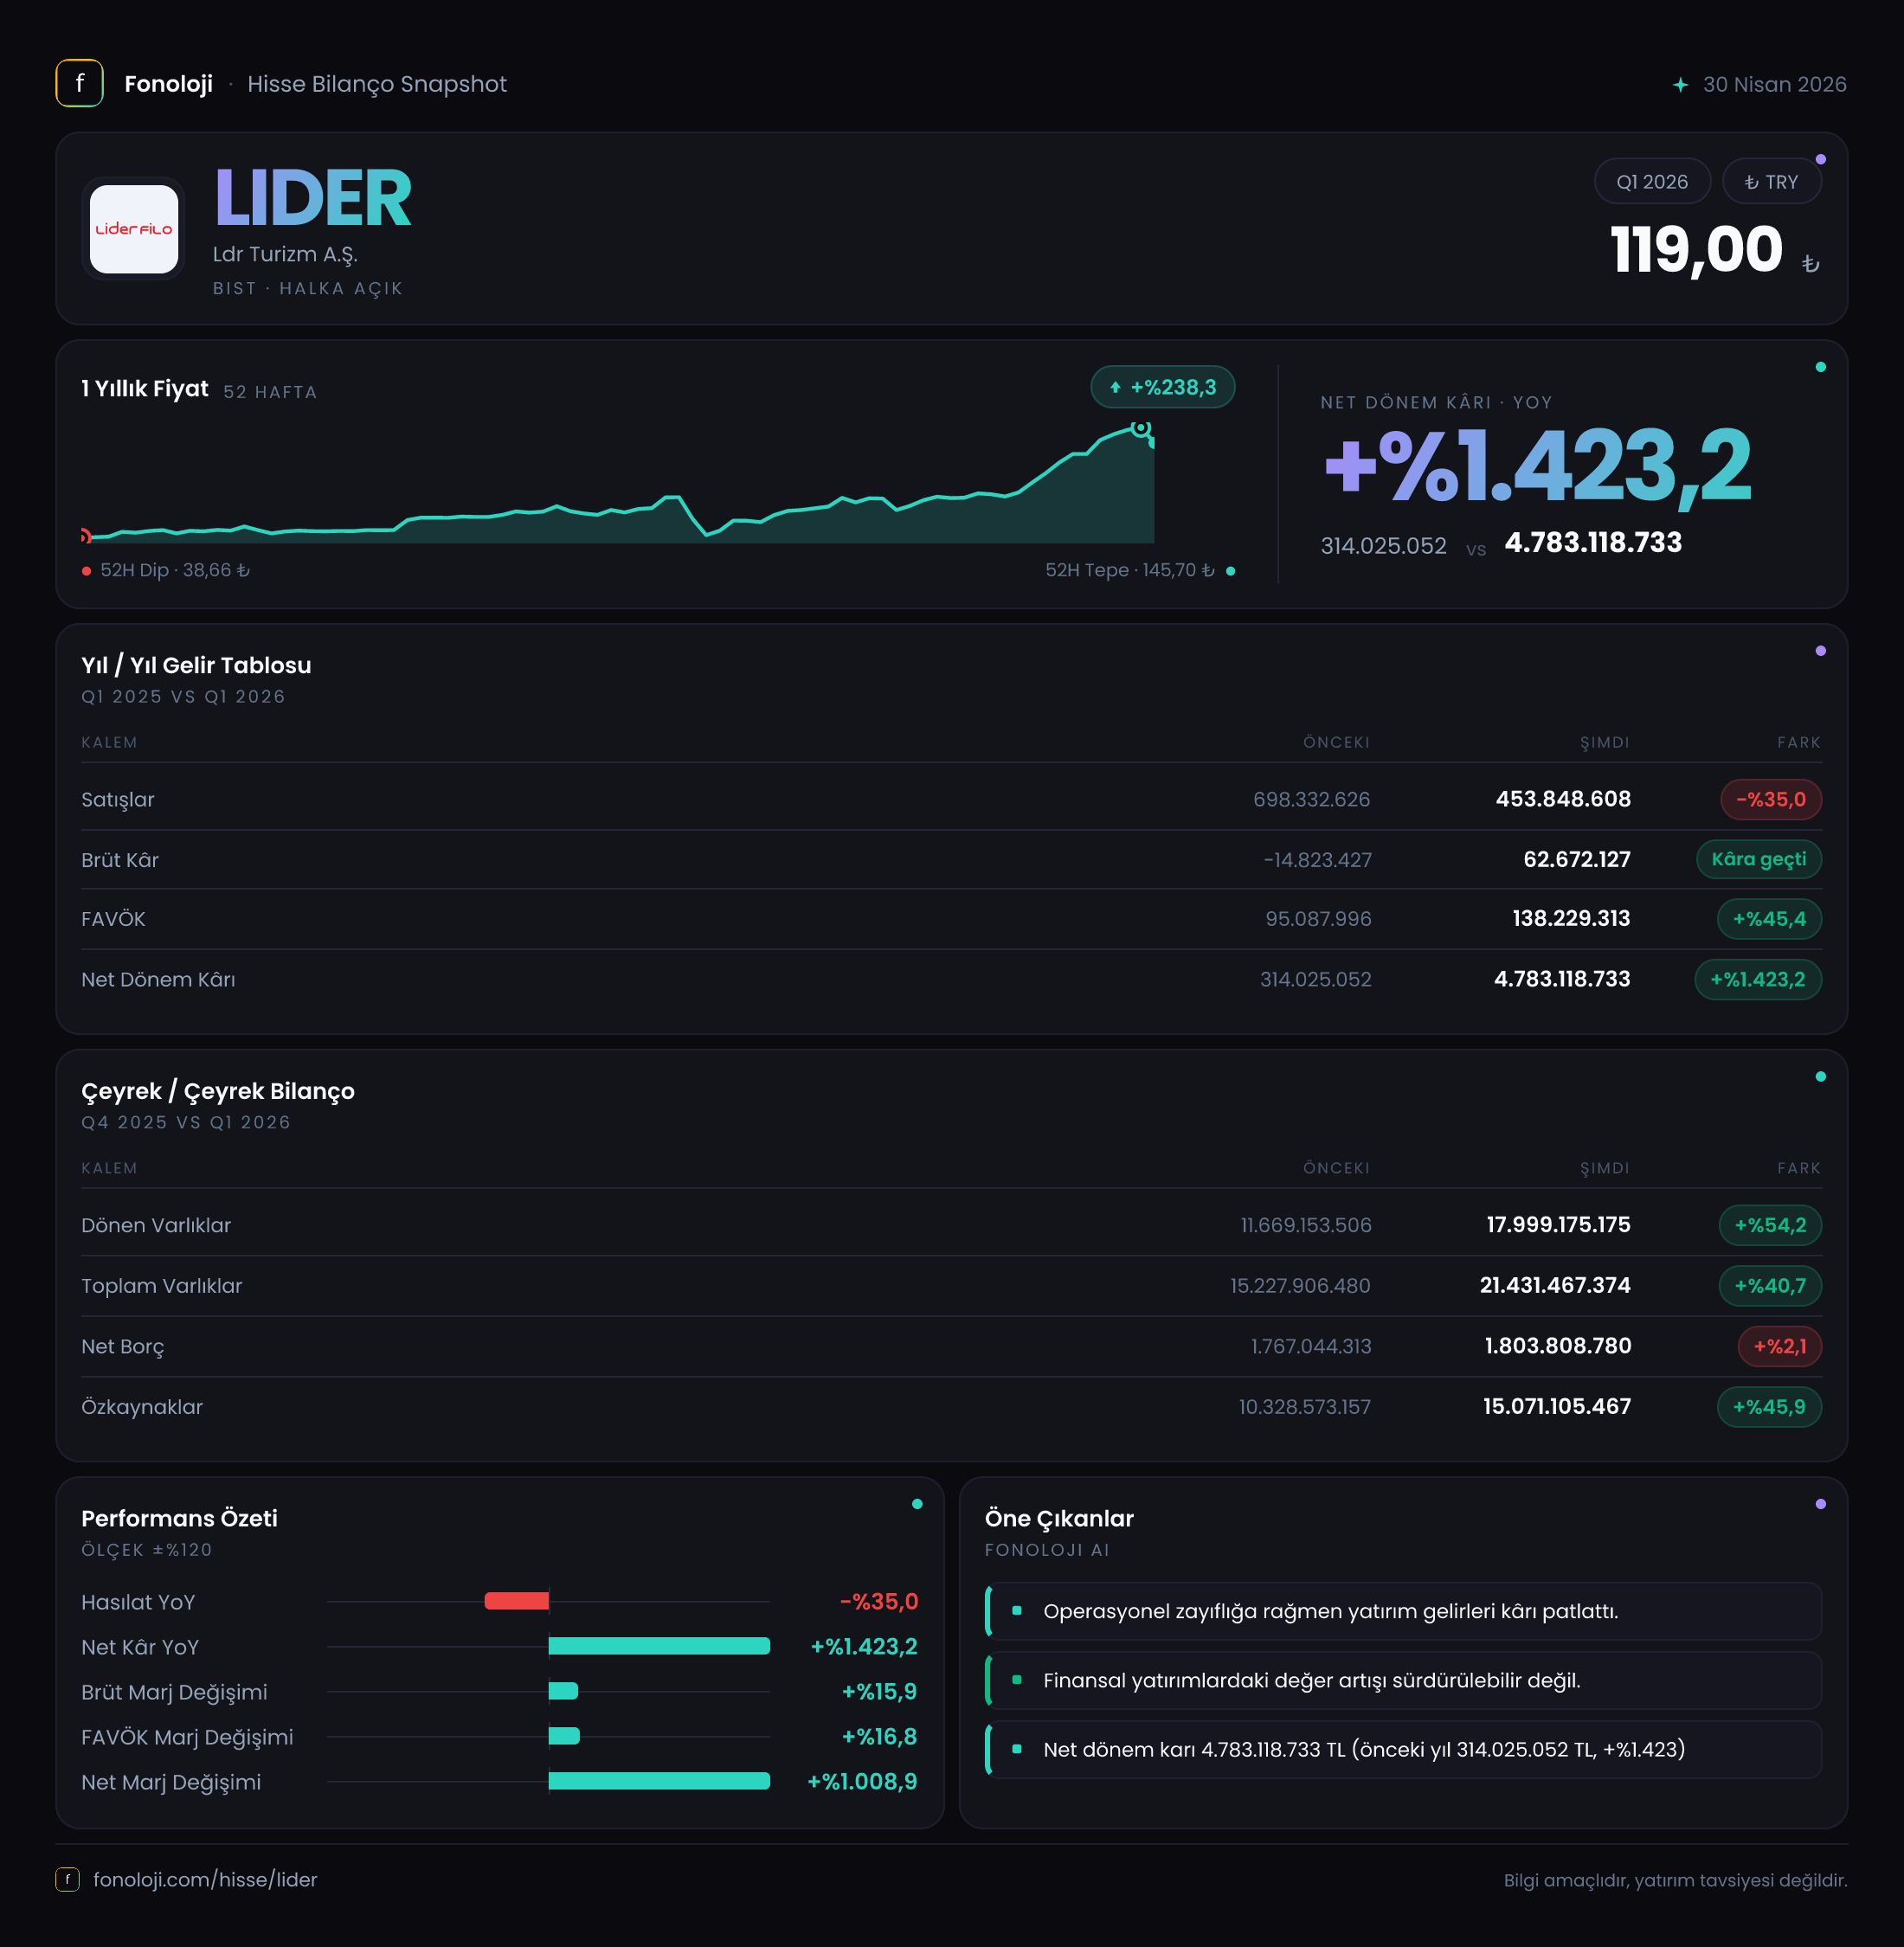
LDR Turizm, 2026 yılının ilk çeyreğinde satış hacmi açısından küçülürken operasyonel kârlılık ve bilanço büyüklüğü bakımından daha güçlü bir görünüm ortaya koydu. Satışlar geçen yılın aynı dönemine göre %35 gerileyerek 453,8 milyon TL’ye inerken, FAVÖK %30,4 artışla 126,0 milyon TL’ye yükseldi. Net dönem kârının 314,0 milyon TL’den 4,8 milyar TL’ye çıkması ise operasyonel performansla açıklanamayacak ölçüde büyük bir sıçramaya işaret ediyor. Bu nedenle LDR’de ana hikâye, yalnızca “kâr arttı” başlığı değil; bu kârın ne kadarının sürdürülebilir operasyonlardan, ne kadarının enflasyon muhasebesi ve diğer gelir-gider kalemlerinden kaynaklandığıdır.
Satış Hikayesi
LDR’nin satışları 2025’in ilk çeyreğindeki 698,3 milyon TL’den 453,8 milyon TL’ye geriledi. Nominal olarak %35’lik düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda özellikle dikkat çekiyor. Başka bir ifadeyle şirket yalnızca enflasyona göre büyüyememiş değil, nominal satışlarını da azaltmış durumda. Bu tablo, faaliyet hacminde, fiyatlama gücünde veya müşteri/filo kullanımında baskı olabileceğini düşündürüyor; ancak mevcut veri bu düşüşün hangi operasyonel kalemden kaynaklandığını ayrıştırmaya izin vermiyor.
Çeyreklik trend tarafında elimizde yalnızca 2025/3 dönemi bulunduğu için 2026’nın ilk çeyreğini önceki çeyrekle karşılaştırarak ivme analizi yapmak mümkün değil. Bu nedenle satışlardaki düşüşün geçici mi yoksa yapısal mı olduğunu anlamak için 2026/6 ve 2026/9 dönemlerindeki satış eğilimini beklemek gerekiyor.
Bununla birlikte, satış daralmasına rağmen brüt kârın pozitife dönmesi önemli. Geçen yılın aynı döneminde 14,8 milyon TL brüt zarar yazan şirket, bu yıl 62,7 milyon TL brüt kâr elde etti. Bu değişim, satış başına kârlılığın belirgin biçimde toparlandığını gösteriyor. Satışlar azalırken brüt kârın artması; maliyet kontrolü, fiyatlama düzenlemesi veya düşük marjlı işlerin azalması gibi faktörlerle ilişkili olabilir. Fakat rapordaki ayrıntılı maliyet kırılımı olmadan bu dönüşümün kalıcı olup olmadığını söylemek mümkün değil.
Kârlılık
LDR’nin brüt kâr marjı, geçen yılın ilk çeyreğindeki yaklaşık %-2,1 seviyesinden %13,8’e yükseldi. Bu, şirketin temel hizmet/ürün ekonomisinde belirgin bir iyileşmeye işaret ediyor. Satışların %35 düştüğü bir dönemde brüt marjın pozitife geçmesi, hacimden çok marj yönetiminin öne çıktığını gösteriyor.
FAVÖK ise 96,6 milyon TL’den 126,0 milyon TL’ye yükseldi. Böylece FAVÖK marjı %13,8’den %27,8’e çıktı. Yani şirket, geçen yıla göre daha düşük satış hacminden daha yüksek operasyonel kâr üretmiş. Bu, maliyet yapısında ciddi bir iyileşme olduğunu gösteren güçlü bir sinyal. Ancak burada dikkat edilmesi gereken nokta, 126,0 milyon TL’lik FAVÖK’ün 62,7 milyon TL’lik brüt kârın üzerinde olmasıdır. Bu durum, FAVÖK hesaplamasında faaliyetlerden gelen diğer gelirlerin veya farklı sınıflandırmaların önemli rol oynayabileceğini gösterir. Dolayısıyla yatırımcı açısından gelir tablosunun dipnotlarında “diğer faaliyet gelirleri” ve FAVÖK hesaplama yöntemi ayrıca incelenmelidir.
Net kâr tarafında ise tablo olağanüstü ölçüde farklılaşıyor. 4,8 milyar TL net kâr, satışların yaklaşık 10,6 katına denk geliyor. Net kâr marjı geçen yılki %45 seviyesinden %1.057’ye yükselmiş durumda. Bu oran, faaliyet kârlılığıyla açıklanabilecek bir seviyede değil. Şirketin FAVÖK’ü satışların %27,8’i iken net kârın satışların on katından fazla olması, net kârın büyük ölçüde operasyon dışı ve muhasebesel kalemlerden etkilendiğini açıkça gösteriyor.
Bu nedenle 4,8 milyar TL’lik kârın tamamını nakit yaratımı veya düzenli kazanç olarak değerlendirmek doğru olmaz. Sürdürülebilir performans açısından şu aşamada daha anlamlı göstergeler, 126,0 milyon TL FAVÖK, faaliyet nakit akışı ve net parasal pozisyonun etkisinden arındırılmış kârlılık olacaktır.
Bilanço Sağlığı
LDR’nin toplam varlıkları yıl sonuna göre %40,7 artarak 15,2 milyar TL’den 21,4 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar %54,2 artışla 18,0 milyar TL’ye çıkarken duran varlıklar %3,6 gerileyerek 3,4 milyar TL’ye indi. Şirketin varlıklarının yaklaşık %84’ünün dönen varlıklardan oluşması, bilançonun likidite ve kısa vadeli kalemlere oldukça duyarlı olduğunu gösteriyor.
Dönen varlıkların hangi kalemlerden oluştuğu kritik. Bu artış nakit ve likit yatırımlardan kaynaklanıyorsa bilanço esnekliği güçlenmiş olabilir; alacak veya stok artışından kaynaklanıyorsa işletme sermayesi ihtiyacı ve tahsilat riski daha fazla önem kazanır. Mevcut veride alt kırılım bulunmadığı için bu konuda kesin bir sonuca varmak mümkün değil.
Özkaynaklar %45,9 artarak 10,3 milyar TL’den 15,1 milyar TL’ye çıktı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %70,6’ya yükseldi; önceki dönemde bu oran yaklaşık %67,8’di. Bu, bilanço sermaye yapısının güçlendiğini gösteriyor. Ancak özkaynak artışının ne kadarının dönem kârından ve ne kadarının enflasyon muhasebesi kaynaklı değerleme etkilerinden geldiği ayrıca değerlendirilmelidir.
Net borç 1,8 milyar TL seviyesinde yatay kaldı ve yalnızca %2,1 arttı. Net borç/FAVÖK oranı, sadece bu çeyreğin FAVÖK’ü üzerinden hesaplandığında yaklaşık 14,3x gibi yüksek görünür. FAVÖK’ün yıllıklandırılması halinde ise yaklaşık 3,6-4,0x bandına iner. Yine de bu yıllıklandırma, ilk çeyrek performansının yıl boyunca tekrarlanacağı varsayımına dayanır. Dolayısıyla borçluluk şu an yönetilemez seviyede görünmese de operasyonel kârın sürdürülebilirliği önemini koruyor.
Net Parasal Pozisyon (TAS 29)
LDR’nin net parasal pozisyonu -820,4 milyon TL oldu. Geçen yıl aynı dönemde bu rakam -506,7 milyon TL idi; yani parasal kayıp %61,9 arttı. Negatif net parasal pozisyon, şirketin enflasyon muhasebesi açısından net parasal varlıklarından daha fazla parasal yükümlülük taşıdığını ve yüksek enflasyon ortamında satın alma gücü kaybı yaşadığını gösterir.
Bu kalem, şirketin operasyonel kârlılığındaki iyileşmeyi önemli ölçüde aşağı çekiyor. FAVÖK 126,0 milyon TL iken net parasal pozisyon zararı 820,4 milyon TL seviyesinde. Başka bir ifadeyle şirketin operasyonel kazancı, yalnızca bu muhasebesel parasal kayıp kaleminin oldukça altında kalıyor.
Buna rağmen net kârın 4,8 milyar TL’ye çıkması, TAS 29 etkisinin tek başına net sonucu açıklamadığını gösteriyor. Kârın içinde yüksek tutarlı parasal olmayan değerleme, vergi veya diğer tek seferlik kalemler bulunuyor olabilir; ancak bunların niteliği açıklanmadan net kârı şirketin gerçek nakit performansı olarak okumak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
LDR’nin ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satışlar gerilerken brüt marj ve FAVÖK marjı belirgin şekilde iyileşti. Özkaynaklar güçlendi, toplam varlıklar büyüdü ve net borç büyük ölçüde yatay kaldı.
- Temkin gerektiren taraf: Satışlardaki %35’lik düşüş, yüksek enflasyon ortamında reel olarak daha da zayıf bir performansa işaret ediyor. Ayrıca 4,8 milyar TL’lik net kâr, operasyonel ölçülerle uyumlu değil ve sürdürülebilirliği kanıtlanmış bir kazanç olarak değerlendirilemez.
- İzlenmesi gerekenler: Satışların yılın ikinci çeyreğinde toparlanıp toparlanmayacağı, FAVÖK marjının korunup korunmayacağı, dönen varlık artışının nakit mi yoksa alacak/stok mu kaynaklı olduğu ve net parasal kaybın azalıp azalmayacağı.
Özetle, LDR’de bilanço ve operasyonel marjlar ilk bakışta güçlenmiş olsa da yatırım tezinin temelini 4,8 milyar TL net kâr değil, bu kârın arındırılmış ve nakit destekli kısmı oluşturmalı. Şirketin bir sonraki dönemlerde satış büyümesini yeniden yakalaması ve FAVÖK performansını koruması, ilk çeyrekteki marj iyileşmesinin kalıcı olup olmadığını belirleyecek.
Yatırım tavsiyesi değildir.