
Açılış
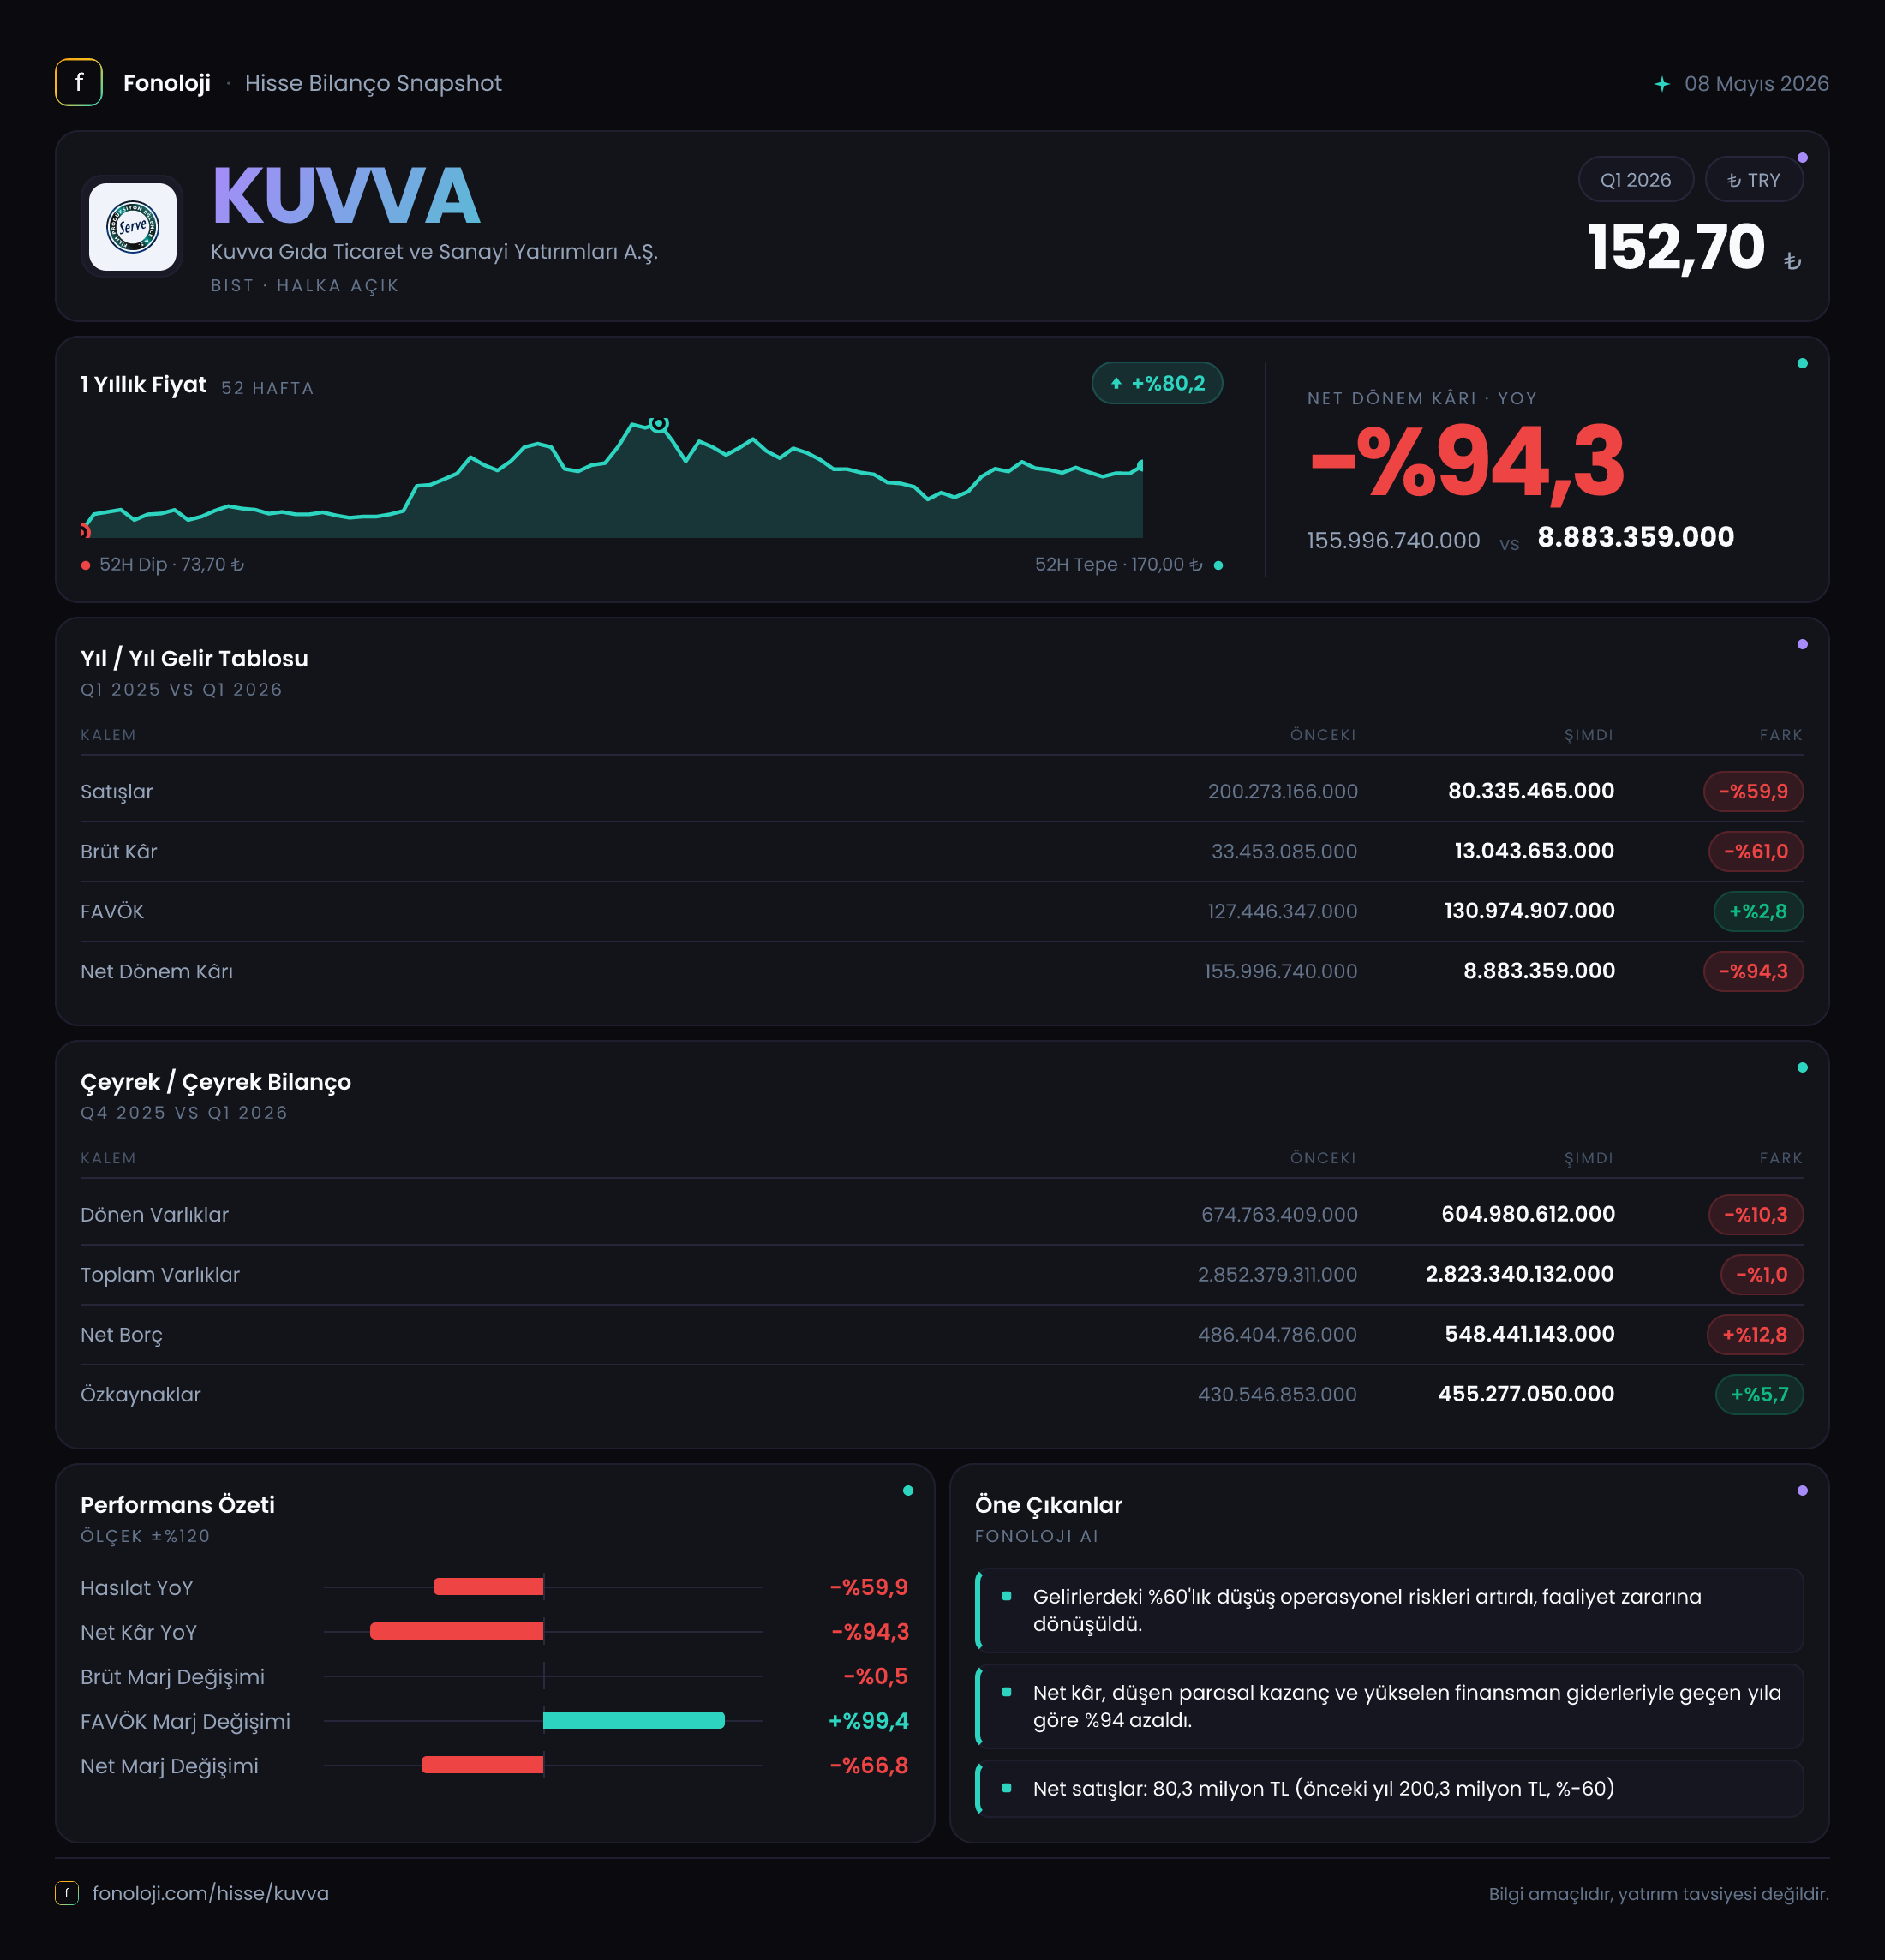
KUVVA Gıda Ticaret ve Sanayi Yatırımları A.Ş.’nin 2026/3AB döneminde ana hikâyesi, satışlardaki sert daralmaya karşın FAVÖK’ün nominal olarak korunması; ancak bu direncin net kâra aynı ölçüde yansımaması oldu. Şirketin satışları geçen yılın aynı çeyreğine göre %59,9 azalarak 80,3 milyon TL’ye gerilerken, net dönem kârı %87,3 düşüşle 19,5 milyon TL’ye indi. Buna karşılık FAVÖK’ün 130,5 milyon TL seviyesine çıkması, gelir tablosunda dikkatle incelenmesi gereken olağandışı bir görünüm yaratıyor; çünkü FAVÖK, bu dönemde satışların oldukça üzerinde gerçekleşmiş durumda. Bilanço tarafında özkaynaklar güçlenirken net borçtaki artış, finansal yapının henüz rahat bir noktada olmadığını gösteriyor.
Satış Hikayesi
KUVVA’nın satışları 80,3 milyon TL ile geçen yılki 200,3 milyon TL’nin oldukça altında kaldı. Yüzde 59,9’luk bu gerileme yalnızca nominal bir düşüş değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, şirketin satış hacmi veya fiyatlama gücü açısından reel olarak çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle KUVVA, enflasyon etkisini fiyatlara yansıtabilseydi satışların nominal olarak artması beklenirdi; mevcut veri bunun tersine, ticari aktivitede belirgin bir zayıflama yaşandığını gösteriyor.
Geçen yılın aynı çeyreğinde 200,3 milyon TL olan satışların bu yıl 80,3 milyon TL’ye inmesi, şirketin faaliyet ölçeğinin ciddi biçimde küçüldüğünü ortaya koyuyor. Elimizde 2025/3 dışında karşılaştırılabilir çeyreklik veri bulunmadığı için satışların 2025’in son çeyreğine göre toparlanıp toparlanmadığını veya daralmanın hızlanıp hızlanmadığını söylemek mümkün değil. Bu nedenle çeyreklik trend için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Brüt kâr da satışlardaki düşüşü yakından takip ederek 33,5 milyon TL’den 13,0 milyon TL’ye geriledi. Buna rağmen brüt kâr marjı yaklaşık olarak %16,7’den %16,2’ye indi. Marjdaki gerileme, satışların daralmasına kıyasla sınırlı görünse de bu durum şirketin kârlılık seviyesinin korunduğu anlamına gelmiyor; zira toplam brüt kâr yaratma kapasitesi %61 oranında azalmış durumda. Ürün karması, maliyet yapısı veya satışların hangi faaliyetlerden oluştuğu açıklanmadığı için bu marj hareketinin kalıcı olup olmadığını mevcut veriyle değerlendiremiyoruz.
Kârlılık
KUVVA’nın kârlılık tablosundaki en dikkat çekici kalem FAVÖK. FAVÖK, geçen yılki 128,7 milyon TL’den 130,5 milyon TL’ye yükselerek nominal olarak %1,4 arttı. Ancak satışlar 80,3 milyon TL iken FAVÖK’ün 130,5 milyon TL seviyesinde olması, yaklaşık %162,5 FAVÖK marjı anlamına geliyor. Geçen yıl da FAVÖK marjı yaklaşık %64,2 seviyesindeydi. Gıda ve ticaret faaliyetleri açısından bu seviyeler olağan faaliyet kârlılığı olarak kabul edilemeyecek kadar yüksek.
Bu nedenle FAVÖK verisi, satış ve brüt kâr ile birlikte ele alındığında mutlaka detaylandırılmalı. FAVÖK hesabına dahil edilen diğer faaliyet gelirleri, tek seferlik gelirler, değerleme etkileri veya faaliyet dışı nitelikteki kalemler bu sonucu yaratmış olabilir. Veride bu kalemlerin ayrıntısı bulunmadığı için FAVÖK’teki artışı operasyonel verimlilik olarak yorumlamak doğru olmaz. Özellikle satışlar ve brüt kâr bu kadar hızlı gerilerken FAVÖK’ün korunması, şirketin ana faaliyetlerinden ziyade gelir tablosundaki diğer kalemlerin etkili olabileceğini düşündüren bir uyumsuzluk yaratıyor.
Net kâr ise 153,8 milyon TL’den 19,5 milyon TL’ye düştü. Net kâr marjı geçen yıl yaklaşık %76,8 iken bu dönemde %24,3’e geriledi. Kâr hâlâ pozitif olsa da, geçen yılki yüksek seviyenin sürdürülemediği açık. FAVÖK ile net kâr arasındaki farkın büyümesinde net parasal pozisyon kalemindeki düşüş ve muhtemel finansman/vergi etkileri rol oynuyor olabilir. Ancak faiz gideri, vergi gideri ve diğer gelir-gider kırılımları verilmediğinden net kâr düşüşünün tamamını tek bir kaleme bağlamak mümkün değil.
Bilanço Sağlığı
KUVVA’nın toplam varlıkları önceki yıl sonuna göre %1,0 azalarak yaklaşık 2,8 milyar TL’ye geriledi. Dönen varlıklar 674,8 milyon TL’den 605,0 milyon TL’ye inerken, yani %10,3 azalış gösterirken, duran varlıklar yaklaşık 2,2 milyar TL seviyesinde kaldı. Bu yapı, şirket varlıklarının önemli bölümünün likit ve kısa vadede nakde dönüşebilen kalemlerden değil, duran varlıklardan oluştuğunu gösteriyor.
Özkaynaklar 430,5 milyon TL’den 455,3 milyon TL’ye yükselerek %5,7 arttı. Dönem kârının pozitif olması, özkaynakların güçlenmesine katkı sağlamış görünüyor. Bununla birlikte toplam varlıklar yaklaşık 2,8 milyar TL iken özkaynakların 455,3 milyon TL seviyesinde kalması, varlıkların büyük bölümünün borçlarla finanse edildiğini gösteriyor. Basit hesapla toplam yükümlülükler yaklaşık 2,3 milyar TL düzeyinde bulunuyor; bu da finansal kaldıraç kullanımının önemli olduğunu ortaya koyuyor.
Net borç 486,4 milyon TL’den 548,4 milyon TL’ye çıkarak %12,8 yükseldi. FAVÖK’ün olağandışı yüksek raporlandığı dikkate alınırsa net borç/FAVÖK oranı yaklaşık 4,2x seviyesinde hesaplanıyor. Bu oran, FAVÖK rakamının tamamının sürdürülebilir ve nakit yaratan operasyonel kâr olduğu varsayımıyla dahi düşük sayılmaz. Ancak FAVÖK’ün satışların üzerinde olması nedeniyle bu oran olduğundan daha iyimser görünebilir. Dolayısıyla yatırımcı açısından asıl izlenmesi gereken, net borcun azalması ve faaliyetlerden gerçek nakit akışının güçlenmesidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin etkisi KUVVA’nın bu dönem sonuçlarında belirgin biçimde değişmiş durumda. Net parasal pozisyon kalemi geçen yılın aynı dönemindeki 303,1 milyon TL’den 46,7 milyon TL’ye geriledi; düşüş %84,6 oldu. Bu kalemin gelir tablosunda pozitif katkı olarak sunulduğu varsayımıyla, geçen yıl net kârı destekleyen enflasyon muhasebesi kaynaklı etki bu yıl büyük ölçüde zayıflamış görünüyor.
TAS 29 kapsamında şirketlerin parasal varlık ve parasal yükümlülük dengesi, enflasyon ortamında kâr veya zarar yaratabiliyor. Geçen yıl yüksek görünen net parasal pozisyon, bu dönemde aynı ölçekte katkı vermediği için net kârın satışlardaki daralmadan daha sert etkilenmesine yol açmış olabilir. Buradaki kritik nokta, 46,7 milyon TL’lik katkının şirketin operasyonel performansı olmadığını; enflasyon muhasebesi çerçevesinde oluşan muhasebesel bir etkiyi temsil ettiğini unutmamak. Bu nedenle KUVVA’nın gerçek performansı değerlendirilirken satışlar, brüt kâr, nakit akışı ve borçluluk; net parasal pozisyon kaleminden ayrı izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
KUVVA’da yatırımcı açısından tablo iki farklı mesaj veriyor:
- Fırsat: Şirket bu dönemde net kâr üretmeye devam etti ve özkaynaklar %5,7 artarak 455,3 milyon TL’ye yükseldi.
- Risk: Satışlar %59,9, brüt kâr %61,0 ve net kâr %87,3 oranında geriledi. Bu, şirketin temel ticari faaliyetlerinde ciddi bir zayıflık olduğunu gösteriyor.
- Dikkat noktası: FAVÖK’ün satışların üzerinde gerçekleşmesi, operasyonel performansın güçlü olduğundan çok, FAVÖK hesabında faaliyet dışı veya tek seferlik kalemlerin etkili olabileceğine işaret ediyor.
- Bilanço riski: Net borcun 548,4 milyon TL’ye çıkması ve net borç/FAVÖK oranının yaklaşık 4,2x seviyesinde bulunması, borç azaltımının öncelikli konu olduğunu gösteriyor.
- Takip edilmesi gerekenler: Sonraki çeyreklerde satışların toparlanıp toparlanmadığı, FAVÖK’ün satışlarla uyumlu seviyeye gelip gelmediği, faaliyetlerden nakit akışı ve net borç eğilimi belirleyici olacak.
Özetle KUVVA’nın 2026/3AB sonuçları, pozitif net kâra rağmen operasyonel açıdan güçlü bir çeyrek görünümü sunmuyor. Şirketin özkaynakları artsa da satışlardaki sert daralma, net parasal pozisyon katkısındaki azalma ve net borçtaki yükseliş yatırımcıların temkinli olmasını gerektiriyor. Özellikle FAVÖK rakamının niteliği açıklığa kavuşmadan bu kaleme dayanarak iyimser bir değerleme yapmak sağlıklı olmayacaktır. Yatırım tavsiyesi değildir.