
Açılış
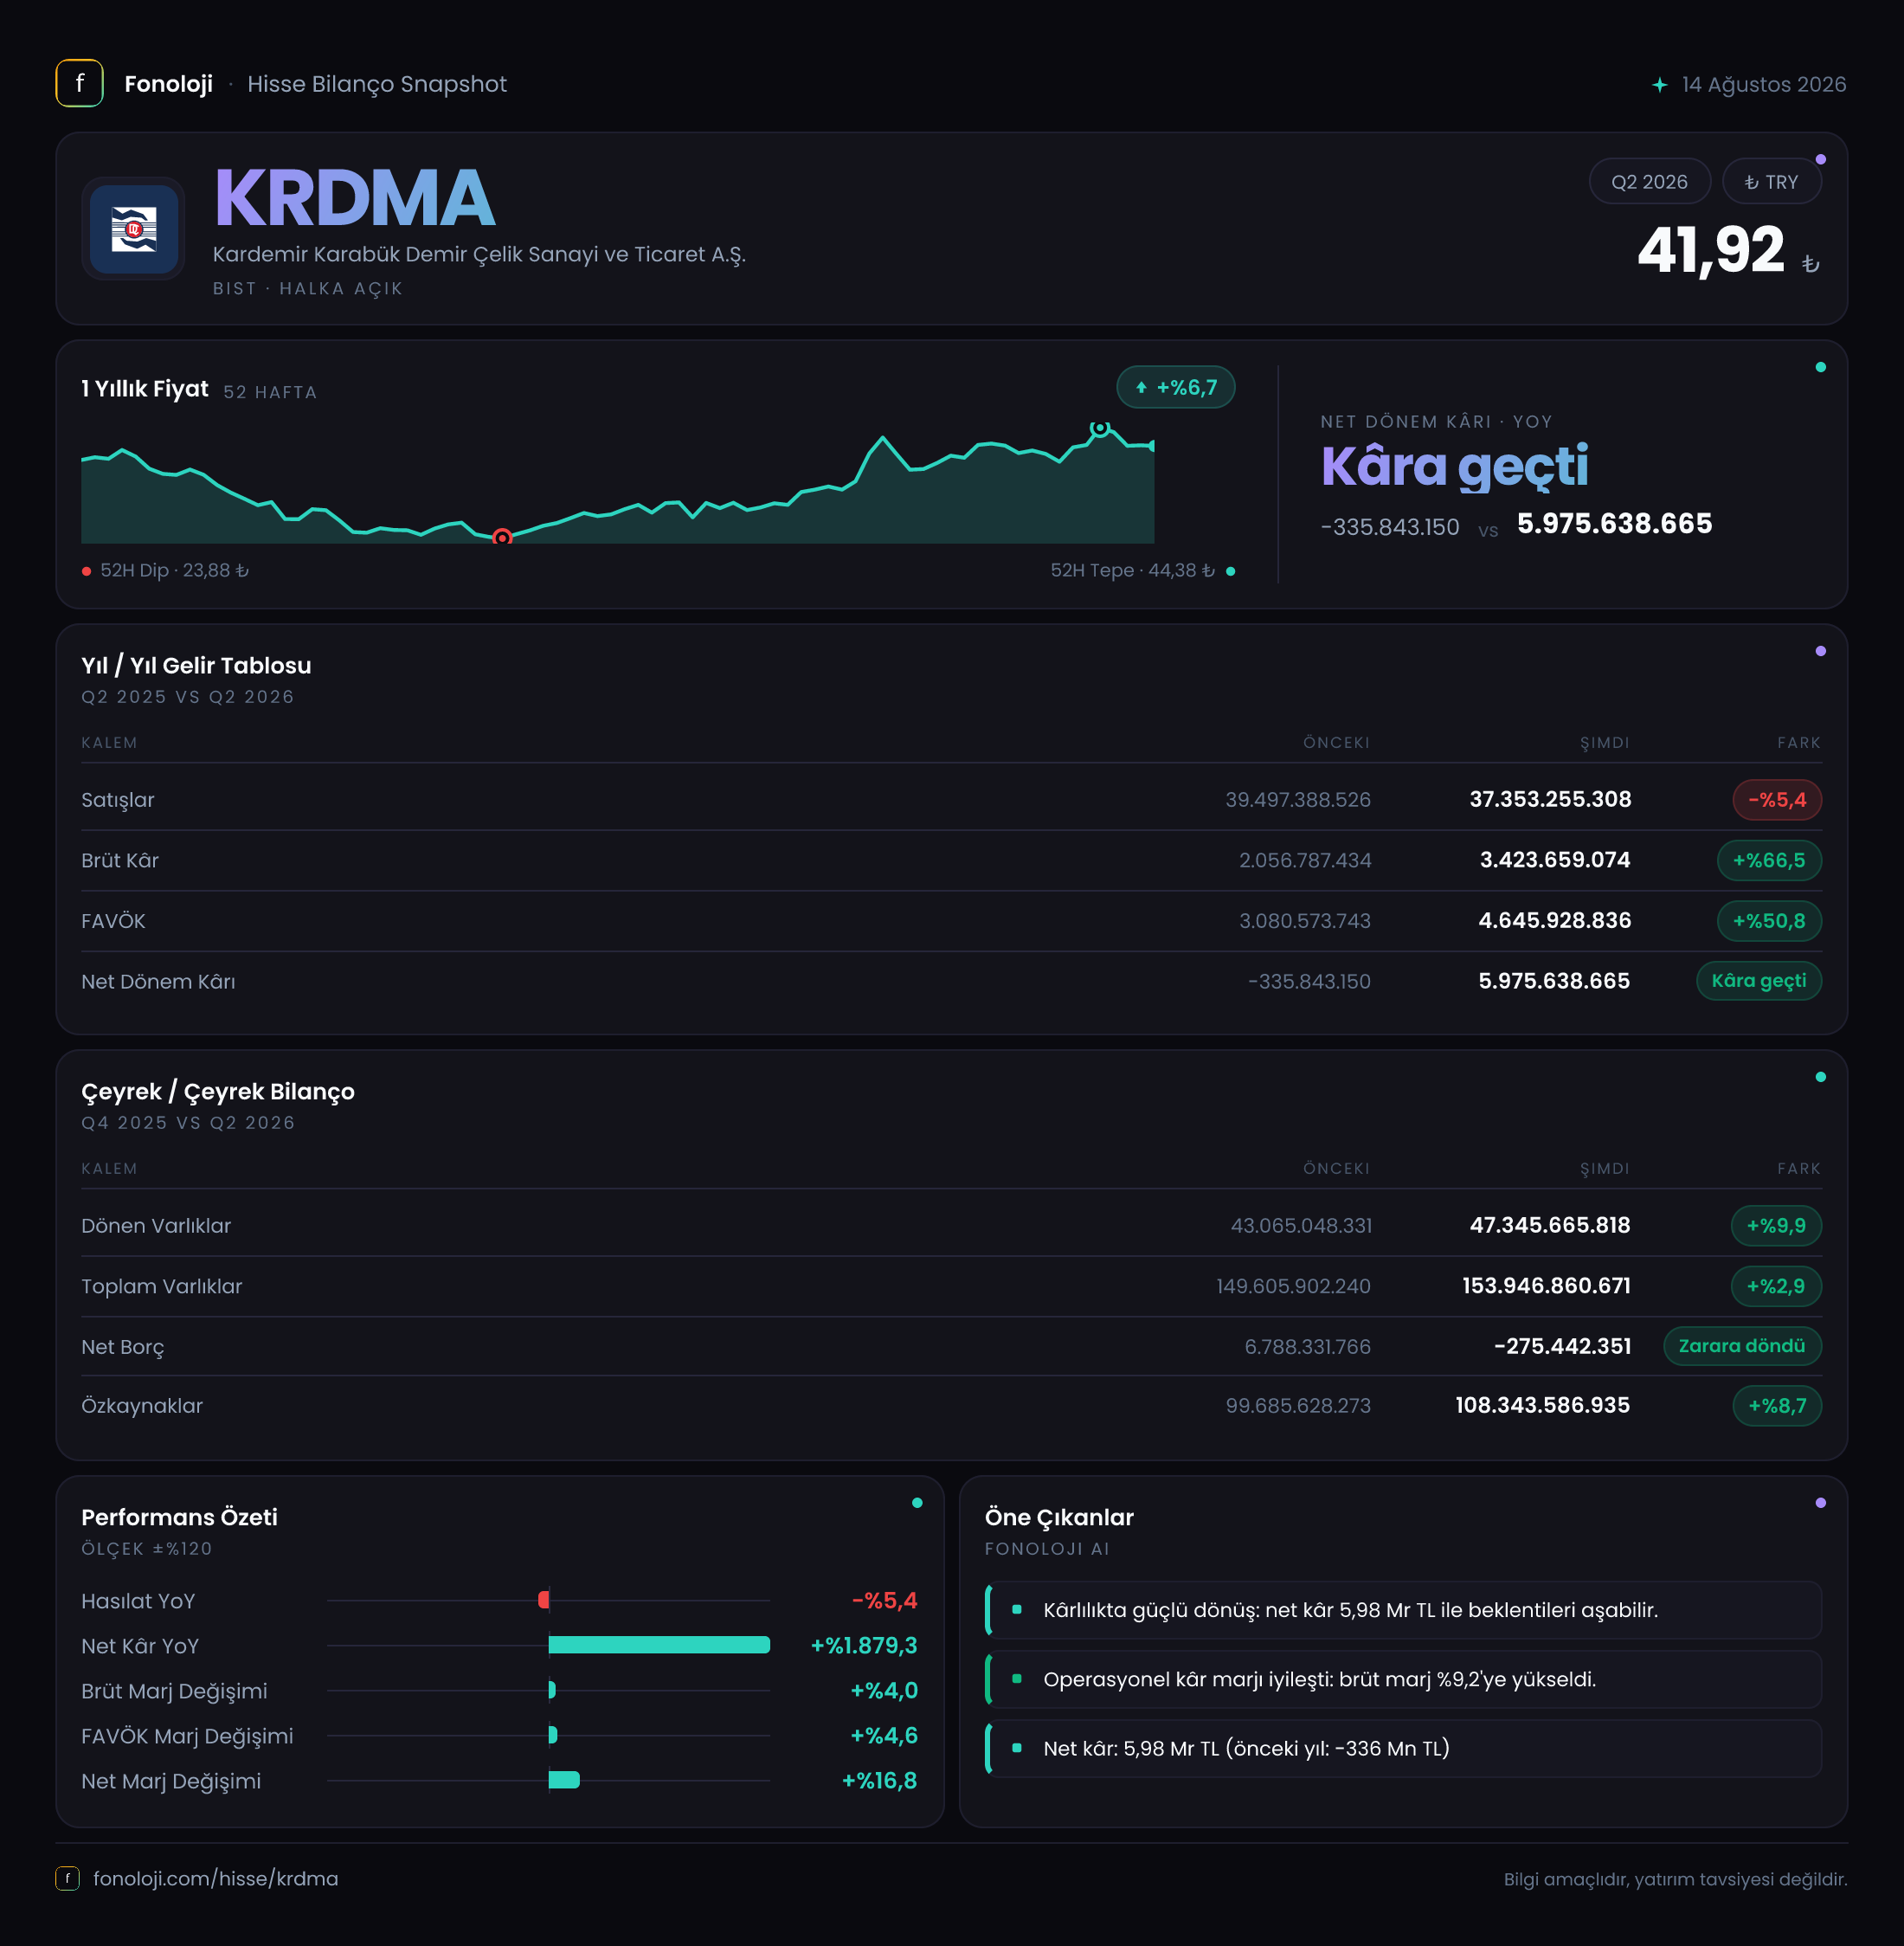
Kardemir Karabük Demir Çelik, Türkiye’nin uzun çelik üretimindeki önemli oyuncularından biri olarak faaliyet gösteriyor. Şirketin 2026/6AB finansal sonuçlarında ilk bakışta dikkat çeken tablo şu: satışlar nominal olarak gerilerken, kârlılık ve bilanço kalitesi belirgin biçimde güçlenmiş. 37,4 milyar TL’lik satışa karşılık 6,0 milyar TL net kâr açıklanması, geçen yılki zarardan güçlü bir dönüşe işaret ediyor. Ancak Türkiye’de %30’un üzerindeki enflasyon ortamında satışlardaki düşüşü ve kâr artışının niteliğini birlikte değerlendirmek gerekiyor; sonuçların ana hikâyesi yalnızca “kâr arttı” değil, daha çok marj toparlanması ve borçluluğun ortadan kalkması.
| Temel gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 37,4 mlr TL | 39,5 mlr TL | -%5,4 | | Brüt kâr | 3,4 mlr TL | 2,1 mlr TL | +%66,5 | | FAVÖK | 4,6 mlr TL | 3,1 mlr TL | +%50,8 | | Net dönem kârı | 6,0 mlr TL | -335,8 mn TL | Güçlü dönüş | | Net borç | -275,4 mn TL | 6,8 mlr TL | Net nakit pozisyonu |
Satış Hikayesi
Kardemir’in satışları geçen yılın aynı dönemindeki 39,5 milyar TL’den 37,4 milyar TL’ye gerileyerek %5,4 düştü. Nominal TL bazında görülen bu düşüş, yüksek enflasyon dikkate alındığında daha da anlamlı hale geliyor. Türkiye’de fiyat seviyesinin yıllık bazda %30’un üzerinde arttığı bir ortamda satışların nominal olarak azalması, şirketin reel satış hacmi, ürün fiyatları veya satış karması açısından baskı yaşadığını düşündürüyor.
Burada önemli ayrım şu: Satışların düşmesi, şirketin mutlaka operasyonel olarak kötüleştiği anlamına gelmez; çelik fiyatları, iç talep, ihracat koşulları ve ürün karması bu sonucu etkileyebilir. Ancak mevcut veri setinde tonaj, satış hacmi veya ihracat kırılımı bulunmadığı için, gerilemenin hacimden mi yoksa fiyatlamadan mı kaynaklandığını ayırmak mümkün değil.
Buna karşın satışlardaki sınırlı daralma, brüt kâr ve FAVÖK tarafında ciddi bir bozulmaya dönüşmemiş. Bu durum, Kardemir’in üretim maliyetleri, enerji giderleri, hammadde kullanımı veya ürün karmasında geçen yılın aynı dönemine göre daha iyi bir tablo yakaladığını gösteriyor. Yine de şirketin satış büyümesi açısından güçlü bir dönemden söz etmek mümkün değil. Çeyreklik karşılaştırma için yalnızca 2025/6 verisi bulunduğundan, yılın ilk çeyreğinden ikinci çeyreğe ivmenin nasıl değiştiğini değerlendirmek için sonraki raporları beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, sonuçların en güçlü tarafı. Brüt kâr 2,1 milyar TL’den 3,4 milyar TL’ye yükselirken artış %66,5 oldu. Bu rakam satışların %5,4 gerilediği bir dönemde gerçekleştiği için daha da dikkat çekici. Hesaplamaya göre brüt kâr marjı yaklaşık %5,3’ten %9,1’e çıktı. Yani Kardemir, daha düşük satış geliriyle her 100 TL’lik satıştan yaklaşık 9,1 TL brüt kâr üretir hale geldi; geçen yıl bu tutar yaklaşık 5,3 TL seviyesindeydi.
FAVÖK de 3,1 milyar TL’den 4,6 milyar TL’ye çıkarak %50,8 arttı. FAVÖK marjı yaklaşık %7,8’den %12,3’e yükseldi. Bu, şirketin ana faaliyetlerinden yarattığı nakit benzeri operasyonel kârlılığın satışlara oranla belirgin biçimde iyileştiğini gösteriyor. Çelik sektöründe marjlar emtia fiyatları, kok kömürü ve demir cevheri maliyetleri, enerji fiyatları ve kapasite kullanımına karşı hassastır. Bu nedenle marj artışı olumlu olmakla birlikte, sürdürülebilirliği gelecek dönemlerde özellikle izlenmeli.
Net dönem kârı ise geçen yılki 335,8 milyon TL zarardan, bu dönemde 6,0 milyar TL kâra döndü. Buradaki “%1.879,3 artış” ifadesi matematiksel olarak geçmişteki zararın düşük bazından kaynaklanıyor; esas önemli olan şirketin zarar bölgesinden güçlü kâra geçmesi. Net kâr marjı yaklaşık -%0,8’den %16,0’a yükseldi.
Net kârdaki artışın tamamını operasyonel iyileşme olarak okumamak gerekir. FAVÖK’teki güçlü yükseliş önemli bir katkı sağlasa da finansman giderleri, vergi kalemleri, kur etkileri ve enflasyon muhasebesi sonuç üzerinde etkili olabilir. Bu kalemlerin ayrıntısı verilmediği için net kârın ne kadarının kalıcı operasyonel performanstan, ne kadarının diğer gelir ve muhasebe etkilerinden geldiği ayrıca incelenmeli.
Bilanço Sağlığı
Bilanço tarafında en kritik gelişme, net borcun 6,8 milyar TL’den -275,4 milyon TL’ye gerilemesi. Negatif net borç, şirketin finansal borçları ile nakit ve benzeri varlıkları karşılaştırıldığında artık yaklaşık 275 milyon TL net nakit konumunda olduğunu gösteriyor. Bu, bir dönem önceye göre yaklaşık 7,1 milyar TL’lik bir iyileşme anlamına geliyor.
Bu dönüşüm, faiz maliyetleri ve refinansman riskleri açısından Kardemir’in elini güçlendiriyor. Şirketin faiz oranlarındaki yükselişe duyarlılığı azalırken, operasyonel nakit üretiminin daha büyük bölümünü yatırım, işletme sermayesi veya temettü gibi alanlarda kullanma esnekliği artabilir. Ancak net borcun negatif olması tek başına tüm likidite risklerinin ortadan kalktığı anlamına gelmez; nakdin niteliği, kısa vadeli yükümlülükler ve işletme sermayesi hareketleri de önem taşır.
Toplam varlıklar 149,6 milyar TL’den 153,9 milyar TL’ye çıkarak %2,9 büyüdü. Bu artışın neredeyse tamamı dönen varlıklardaki yükselişten geliyor: dönen varlıklar 43,1 milyar TL’den 47,3 milyar TL’ye çıktı. Buna karşılık duran varlıklar 106,5 milyar TL’den 106,6 milyar TL’ye gelerek yatay kaldı. Bu tablo, dönem içinde üretim kapasitesinden çok işletme sermayesi ve likidite tarafında hareket olduğunu gösteriyor.
Özkaynaklar da 99,7 milyar TL’den 108,3 milyar TL’ye yükseldi; artış %8,7. Varlık büyümesinin üzerinde gerçekleşen bu artış, bilançonun borçla değil ağırlıklı olarak özkaynak ve dönem kârı etkisiyle güçlendiğine işaret ediyor. Buna rağmen yatırımcı, net nakit pozisyonunun sonraki dönemlerde korunup korunmadığını takip etmeli.
Net Parasal Pozisyon (TAS 29)
Kardemir’in net parasal pozisyon geliri 726,8 milyon TL’den 1,1 milyar TL’ye yükseldi; artış %47 oldu. Enflasyon muhasebesi uygulanan Türkiye finansallarında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumunu yansıtıyor.
Net parasal pozisyon gelirinin yükselmesi, enflasyon muhasebesi açısından net parasal yükümlülük taşıyan bir şirketin bu yükümlülüklerin reel değerindeki aşınmadan fayda sağlamış olabileceğini gösterir. Ancak bu gelir, şirketin kasasına doğrudan giren operasyonel nakit değildir. Dolayısıyla 1,1 milyar TL’lik katkı net kârı desteklese de, Kardemir’in temel performansı değerlendirilirken FAVÖK ve faaliyet nakit akışıyla birlikte ele alınmalı.
TAS 29 etkisi burada kritik; çünkü 6,0 milyar TL’lik net kârın içinde parasal pozisyon gelirinin anlamlı bir payı bulunuyor. Bu nedenle kârın kalitesini anlamak için gelecek dönemlerde net parasal pozisyon gelirinin azalması halinde operasyonel marjların ne ölçüde kâr üretebildiğine bakmak gerekecek.
Yatırımcı için Ne Anlama Geliyor?
Kardemir’in 2026/6AB sonuçları, satış büyümesinden çok kârlılık ve bilanço toparlanmasıyla öne çıkıyor. Yatırımcı açısından olumlu taraflar şunlar:
- Brüt kâr marjı %5,3’ten %9,1’e, FAVÖK marjı ise %7,8’den %12,3’e yükseldi.
- Net borçtan yaklaşık 275 milyon TL net nakit pozisyonuna geçildi.
- Özkaynaklar %8,7 artarak bilanço dayanıklılığı güçlendi.
- Net zarar bölgesinden 6,0 milyar TL net kâra geçildi.
Buna karşılık riskler de açık:
- Satışlar enflasyonun oldukça altında kalarak nominal bazda %5,4 geriledi; reel büyüme görünümü zayıf.
- Çelik fiyatları ve hammadde maliyetleri marjları hızlı biçimde değiştirebilir.
- Net kârın bir bölümünde 1,1 milyar TL’lik net parasal pozisyon gelirinin etkisi bulunuyor; bu gelir operasyonel nakit yaratımıyla aynı anlama gelmez.
- Çeyreklik ivme ve yılın ikinci yarısındaki talep görünümü mevcut veriyle ölçülemiyor.
Özetle Kardemir, bu dönemde daha az satışla daha yüksek kâr üreten ve borçluluğunu büyük ölçüde ortadan kaldıran bir şirket görünümü verdi. Ancak yatırım tezinin kalıcı hale gelmesi için satışların yeniden büyümesi, FAVÖK marjının korunması ve net nakit pozisyonunun sürdürülmesi gerekiyor. Yatırım tavsiyesi değildir.