
Açılış
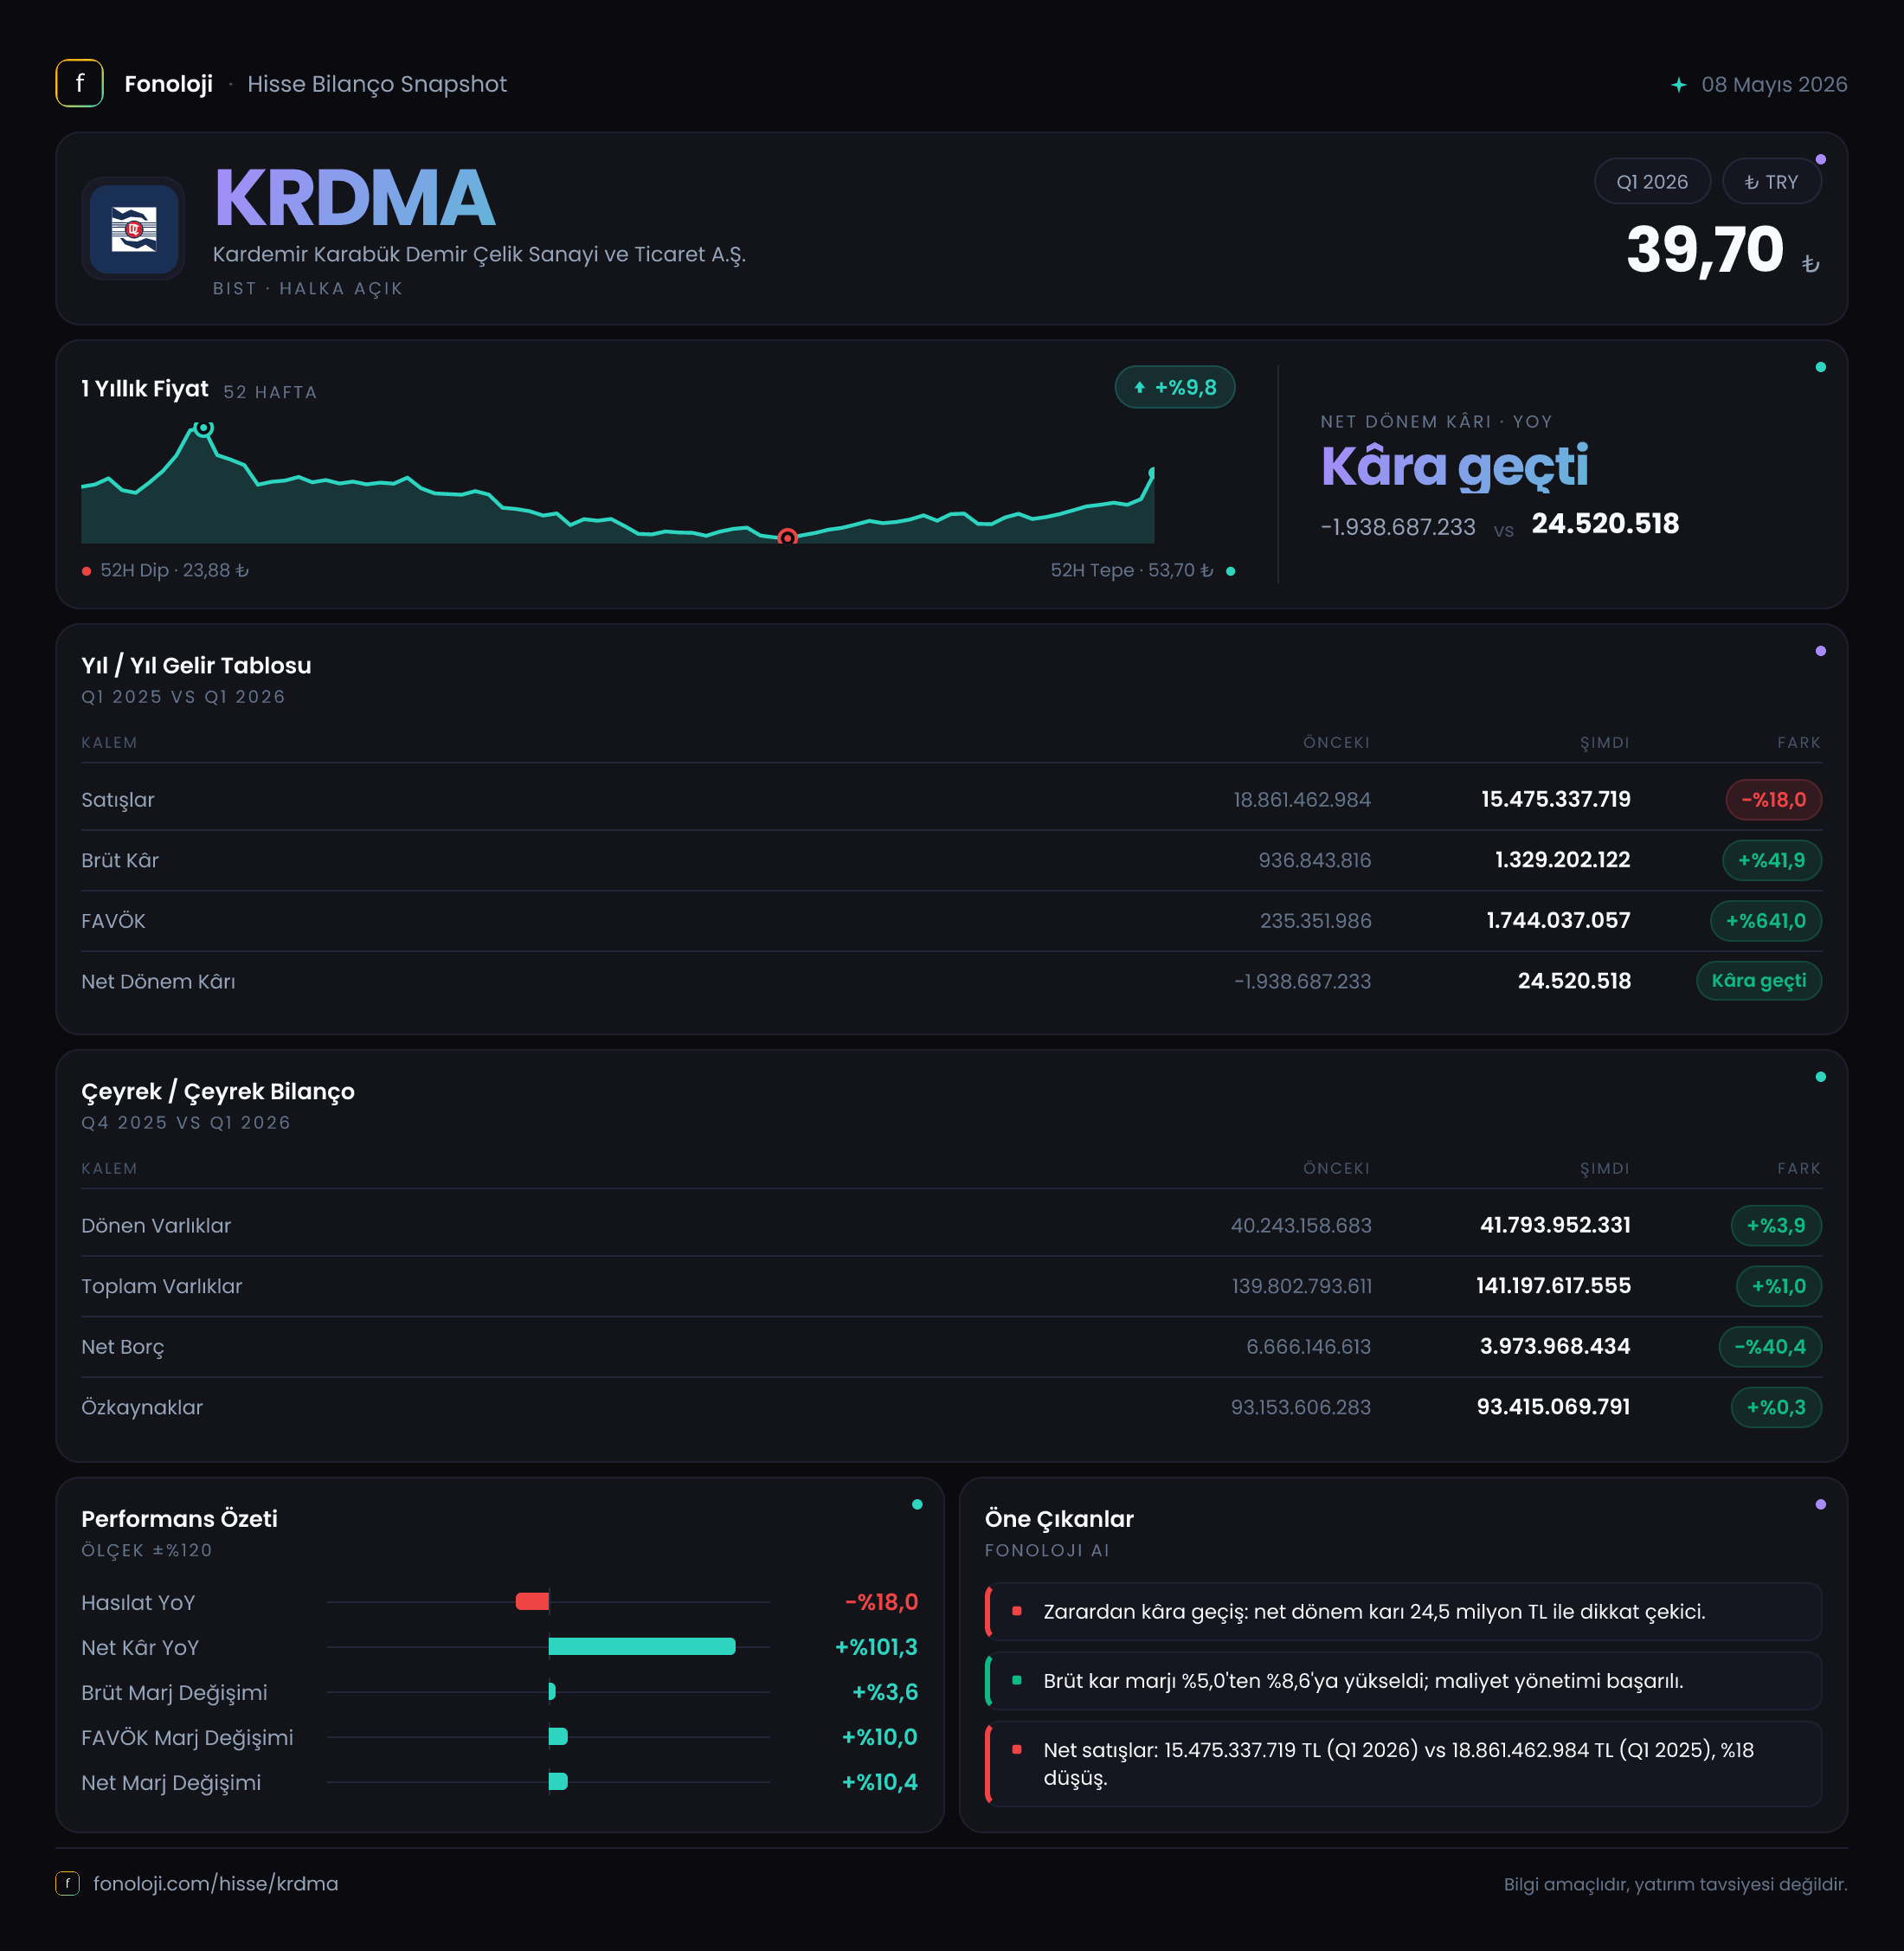
Kardemir Karabük Demir Çelik, çelik üretimi ve satışı üzerinden gelir yaratan, bilançosunda yüksek miktarda maddi duran varlık taşıyan sermaye yoğun bir sanayi şirketidir. 2026/3AB döneminin ana mesajı, satış hacmi veya fiyatlamasında belirgin bir zayıflık görülmesine rağmen kârlılık göstergelerinin geçen yılın aynı dönemine göre toparlanmasıdır. Satışlar %18 gerileyerek 15,5 milyar TL’ye inerken, FAVÖK %34,9 artışla 2 milyar TL’ye yükselmiştir. Buna karşın net dönem kârı yalnızca 24,5 milyon TL seviyesinde kalmış; yani operasyonel iyileşme henüz güçlü ve kalıcı bir net kâra dönüşmemiştir.
Bilanço tarafında ise daha olumlu bir tablo var. Net borç 6,3 milyar TL’den 3 milyar TL’ye gerileyerek yarıdan fazla azalmış, özkaynaklar korunmuştur. Bu görünüm, çelik sektöründeki dalgalı talep ve fiyat ortamında şirketin finansal dayanıklılığını destekleyen önemli bir unsur olarak öne çıkıyor.
Satış Hikayesi
Kardemir’in satışları geçen yılın aynı çeyreğindeki 18,9 milyar TL’den 15,5 milyar TL’ye geriledi. Bu, nominal olarak %18’lik bir düşüş anlamına geliyor. Türkiye’de enflasyonun yıllık bazda %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak küçülmesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat etkisinden arındırıldığında değil, mevcut enflasyon ortamı dikkate alındığında da satışlarını korumakta zorlanmış görünüyor.
Çelik sektöründe satış performansı; iç talep, ihracat koşulları, ürün fiyatları, hammadde maliyetleri ve kapasite kullanım oranlarıyla birlikte değerlendirilmelidir. Ancak mevcut veride ton bazında satış hacmi, ürün karması veya ihracat payı bulunmadığı için satışlardaki gerilemenin ne kadarının hacim, ne kadarının fiyat kaynaklı olduğunu ayırmak mümkün değil. Yine de sonuç nettir: Kardemir’in ciro büyümesi bu çeyrekte enflasyondan belirgin biçimde ayrışamamış, aksine nominal olarak küçülmüştür.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, 2025 yılının son çeyreğine göre ivmenin hızlanıp hızlanmadığını veya satışların ardışık bazda toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle satış tarafındaki iyileşmenin sürdürülebilirliğini değerlendirmek için sonraki çeyrekleri beklemek gerekiyor.
Buna karşın kârlılık verileri, satış düşüşünün tamamen olumsuz bir tablo yaratmadığını gösteriyor. Daha düşük satışa rağmen brüt kâr ve FAVÖK artmış. Bu durum, maliyetlerin satışlardan daha hızlı gerilemiş olabileceğine veya ürün/maliyet karmasında şirket lehine bir değişim yaşandığına işaret ediyor. Fakat bunun kalıcı bir verimlilik kazanımı mı, yoksa hammadde fiyatları ve dönemsel ürün karmasından kaynaklanan geçici bir etki mi olduğu henüz net değil.
Kârlılık
Brüt kâr, 936,8 milyon TL’den 1,3 milyar TL’ye çıkarak %41,9 arttı. Satışlar gerilerken brüt kârın yükselmesi, brüt marjda ciddi bir iyileşme olduğunu gösteriyor. Hesaplama bazında brüt marj geçen yılki yaklaşık %5,0 seviyesinden %8,4’e yükselmiş durumda. Bu, satışların her 100 TL’si üzerinden şirketin üretim maliyetleri sonrasında elde ettiği katkının yaklaşık 5 TL’den 8,4 TL’ye çıktığı anlamına geliyor.
FAVÖK ise 1,5 milyar TL’den 2 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %7,9’dan %12,9’a çıktı. Satışların azalmasına rağmen FAVÖK marjındaki yaklaşık 5 puanlık artış, operasyonel giderlerin ve üretim maliyetlerinin daha iyi kontrol edildiğini gösteren güçlü bir sinyal. Bununla birlikte FAVÖK ile brüt kâr arasındaki ilişki dikkatle incelenmeli; mevcut özet veriler bu kalemler arasındaki farkın hangi gider ve gelirlerden kaynaklandığını göstermiyor. Sonraki raporlarda faaliyet giderleri, amortisman ve diğer faaliyet kalemlerinin ayrıştırılması önemli olacak.
Net kâr tarafında şirket, geçen yılın aynı dönemindeki 1,9 milyar TL’lik zarardan bu yıl 24,5 milyon TL kâra geçti. Yüzdesel olarak bu değişim çok yüksek görünse de zarar döneminden kâra geçişlerde yüzde değişim tek başına anlamlı değildir. Daha önemli nokta, 2 milyar TL FAVÖK üreten şirketin net kârının yalnızca 24,5 milyon TL olmasıdır. Bu tablo, FAVÖK ile net kâr arasında yüksek tutarlı finansman giderleri, amortisman, vergi veya diğer finansal kalemler bulunabileceğini düşündürüyor; ancak verilen veride bu kalemlerin ayrıntısı yer almıyor.
Dolayısıyla operasyonel toparlanma belirgin olsa da net kâr kalitesi henüz güçlü değil. Şirketin asıl sınavı, FAVÖK marjını korurken bu operasyonel kazancı net kâra daha yüksek oranda taşıyabilmesi olacak.
Bilanço Sağlığı
Kardemir’in toplam varlıkları yıl sonuna göre %1 artarak 139,8 milyar TL’den 141,2 milyar TL’ye yükseldi. Dönen varlıklar %3,9 artışla 41,8 milyar TL’ye çıkarken duran varlıklar %0,2 gerileyerek 99,4 milyar TL oldu. Bu yapı, şirketin hâlâ yüksek miktarda üretim tesisi ve uzun vadeli varlık taşıdığını, dolayısıyla sermaye yoğun iş modelinin devam ettiğini gösteriyor.
Özkaynaklar 93,2 milyar TL’den 93,4 milyar TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %66 seviyesinde. Bu oran, şirketin bilançosunda özkaynakların güçlü bir ağırlığa sahip olduğunu ve finansal kaldıraç baskısının sınırlı kaldığını gösteriyor. Ancak kısa vadeli borçlar, nakit ve ticari alacakların ayrıntısı verilmediği için likidite kalitesi hakkında daha kapsamlı yorum yapmak mümkün değil.
En güçlü bilanço gelişmesi net borçta yaşandı. Net borç 3,3 milyar TL azalarak 3 milyar TL’ye indi. Bu, yıl sonuna göre %52,2’lik bir düşüş demek. Basit bir karşılaştırmayla net borç/FAVÖK oranı yaklaşık 1,5x seviyesinde görünüyor. Önceki dönemde bu oran yaklaşık 4,2x idi. Ancak burada FAVÖK’ün yalnızca ilk çeyrek verisi olduğu unutulmamalı; yıllıklandırılmış FAVÖK kullanılmadığı için bu oran yön gösterici, fakat doğrudan yıllık borçluluk oranı olarak okunmamalı.
Yine de net borcun azalması, faiz ve finansman baskısının gelecek dönemlerde hafiflemesi açısından olumlu. Özellikle çelik fiyatlarında veya talepte yeniden zayıflama yaşanırsa düşük borçluluk şirketin dayanma kapasitesini artırabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kârı 175,6 milyon TL’den 543,8 milyon TL’ye yükseldi. Bu, %209,8’lik güçlü bir artış anlamına geliyor. Şirketin net parasal pozisyon kârı, bu çeyrekte net kârın tamamından çok daha büyük. Başka bir ifadeyle, 24,5 milyon TL’lik net dönem kârının oluşmasında TAS 29 kaynaklı parasal kazanç önemli bir destek sağlamış durumda.
Bu kalem, enflasyonist ortamda parasal yükümlülükleri parasal varlıklarından yüksek olan şirketlerin satın alma gücü etkisinden faydalanabilmesiyle ortaya çıkabilir. Ancak bu kazanç operasyonel faaliyetlerden yaratılan, nakit niteliği doğrudan yüksek bir kâr değildir. Bu nedenle yatırımcı, net parasal pozisyon kârındaki yükselişi operasyonel performansla karıştırmamalı.
Kardemir’de olumlu olan nokta, TAS 29 etkisine ek olarak FAVÖK’ün de artmış olmasıdır. Buna karşın net kârın düşük kalması, şirketin kârlılık görünümünün hâlâ enflasyon muhasebesinden önemli ölçüde etkilendiğini gösteriyor. Gelecek dönemlerde net parasal pozisyon kârı azalırsa operasyonel iyileşmenin net kâra etkisi daha net görülecek.
Yatırımcı için Ne Anlama Geliyor?
Kardemir’in 2026/3AB sonuçları, satış tarafında zayıflık; maliyet ve borçluluk tarafında ise belirgin iyileşme anlatıyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK marjının %7,9’dan %12,9’a yükselmesi, operasyonel verimlilik açısından güçlü bir gelişme.
- Net borcun 3 milyar TL’ye gerilemesi, finansal riskleri ve faiz baskısını azaltıyor.
- Özkaynakların 93,4 milyar TL seviyesinde korunması, bilanço dayanıklılığını destekliyor.
- Geçen yılki zarardan kâra geçiş, şirketin dipten toparlanma potansiyeline işaret ediyor.
Buna karşılık temel riskler de açık:
- Satışların %18 gerilemesi, talep veya fiyatlama tarafında henüz güçlü bir görünüm olmadığını gösteriyor.
- Net kârın 24,5 milyon TL ile sınırlı kalması, operasyonel kârlılığın henüz yeterince kalıcı ve yüksek kaliteli olmadığını düşündürüyor.
- Net parasal pozisyon kârı önemli bir destek sağlıyor; bu etkinin zayıflaması net kârı aşağı çekebilir.
- Çeyreklik trend verisi sınırlı olduğu için FAVÖK marjındaki iyileşmenin sürdürülebilirliği henüz kanıtlanmış değil.
Özetle Kardemir’de hikâye, güçlü satış büyümesinden çok maliyet disiplini, marj toparlanması ve borç azaltımı üzerine kuruluyor. Bir sonraki aşamada yatırımcıların özellikle satış hacmini, FAVÖK marjının korunup korunmadığını, finansman giderlerini ve net parasal pozisyon etkisinin net kâra katkısını birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.