
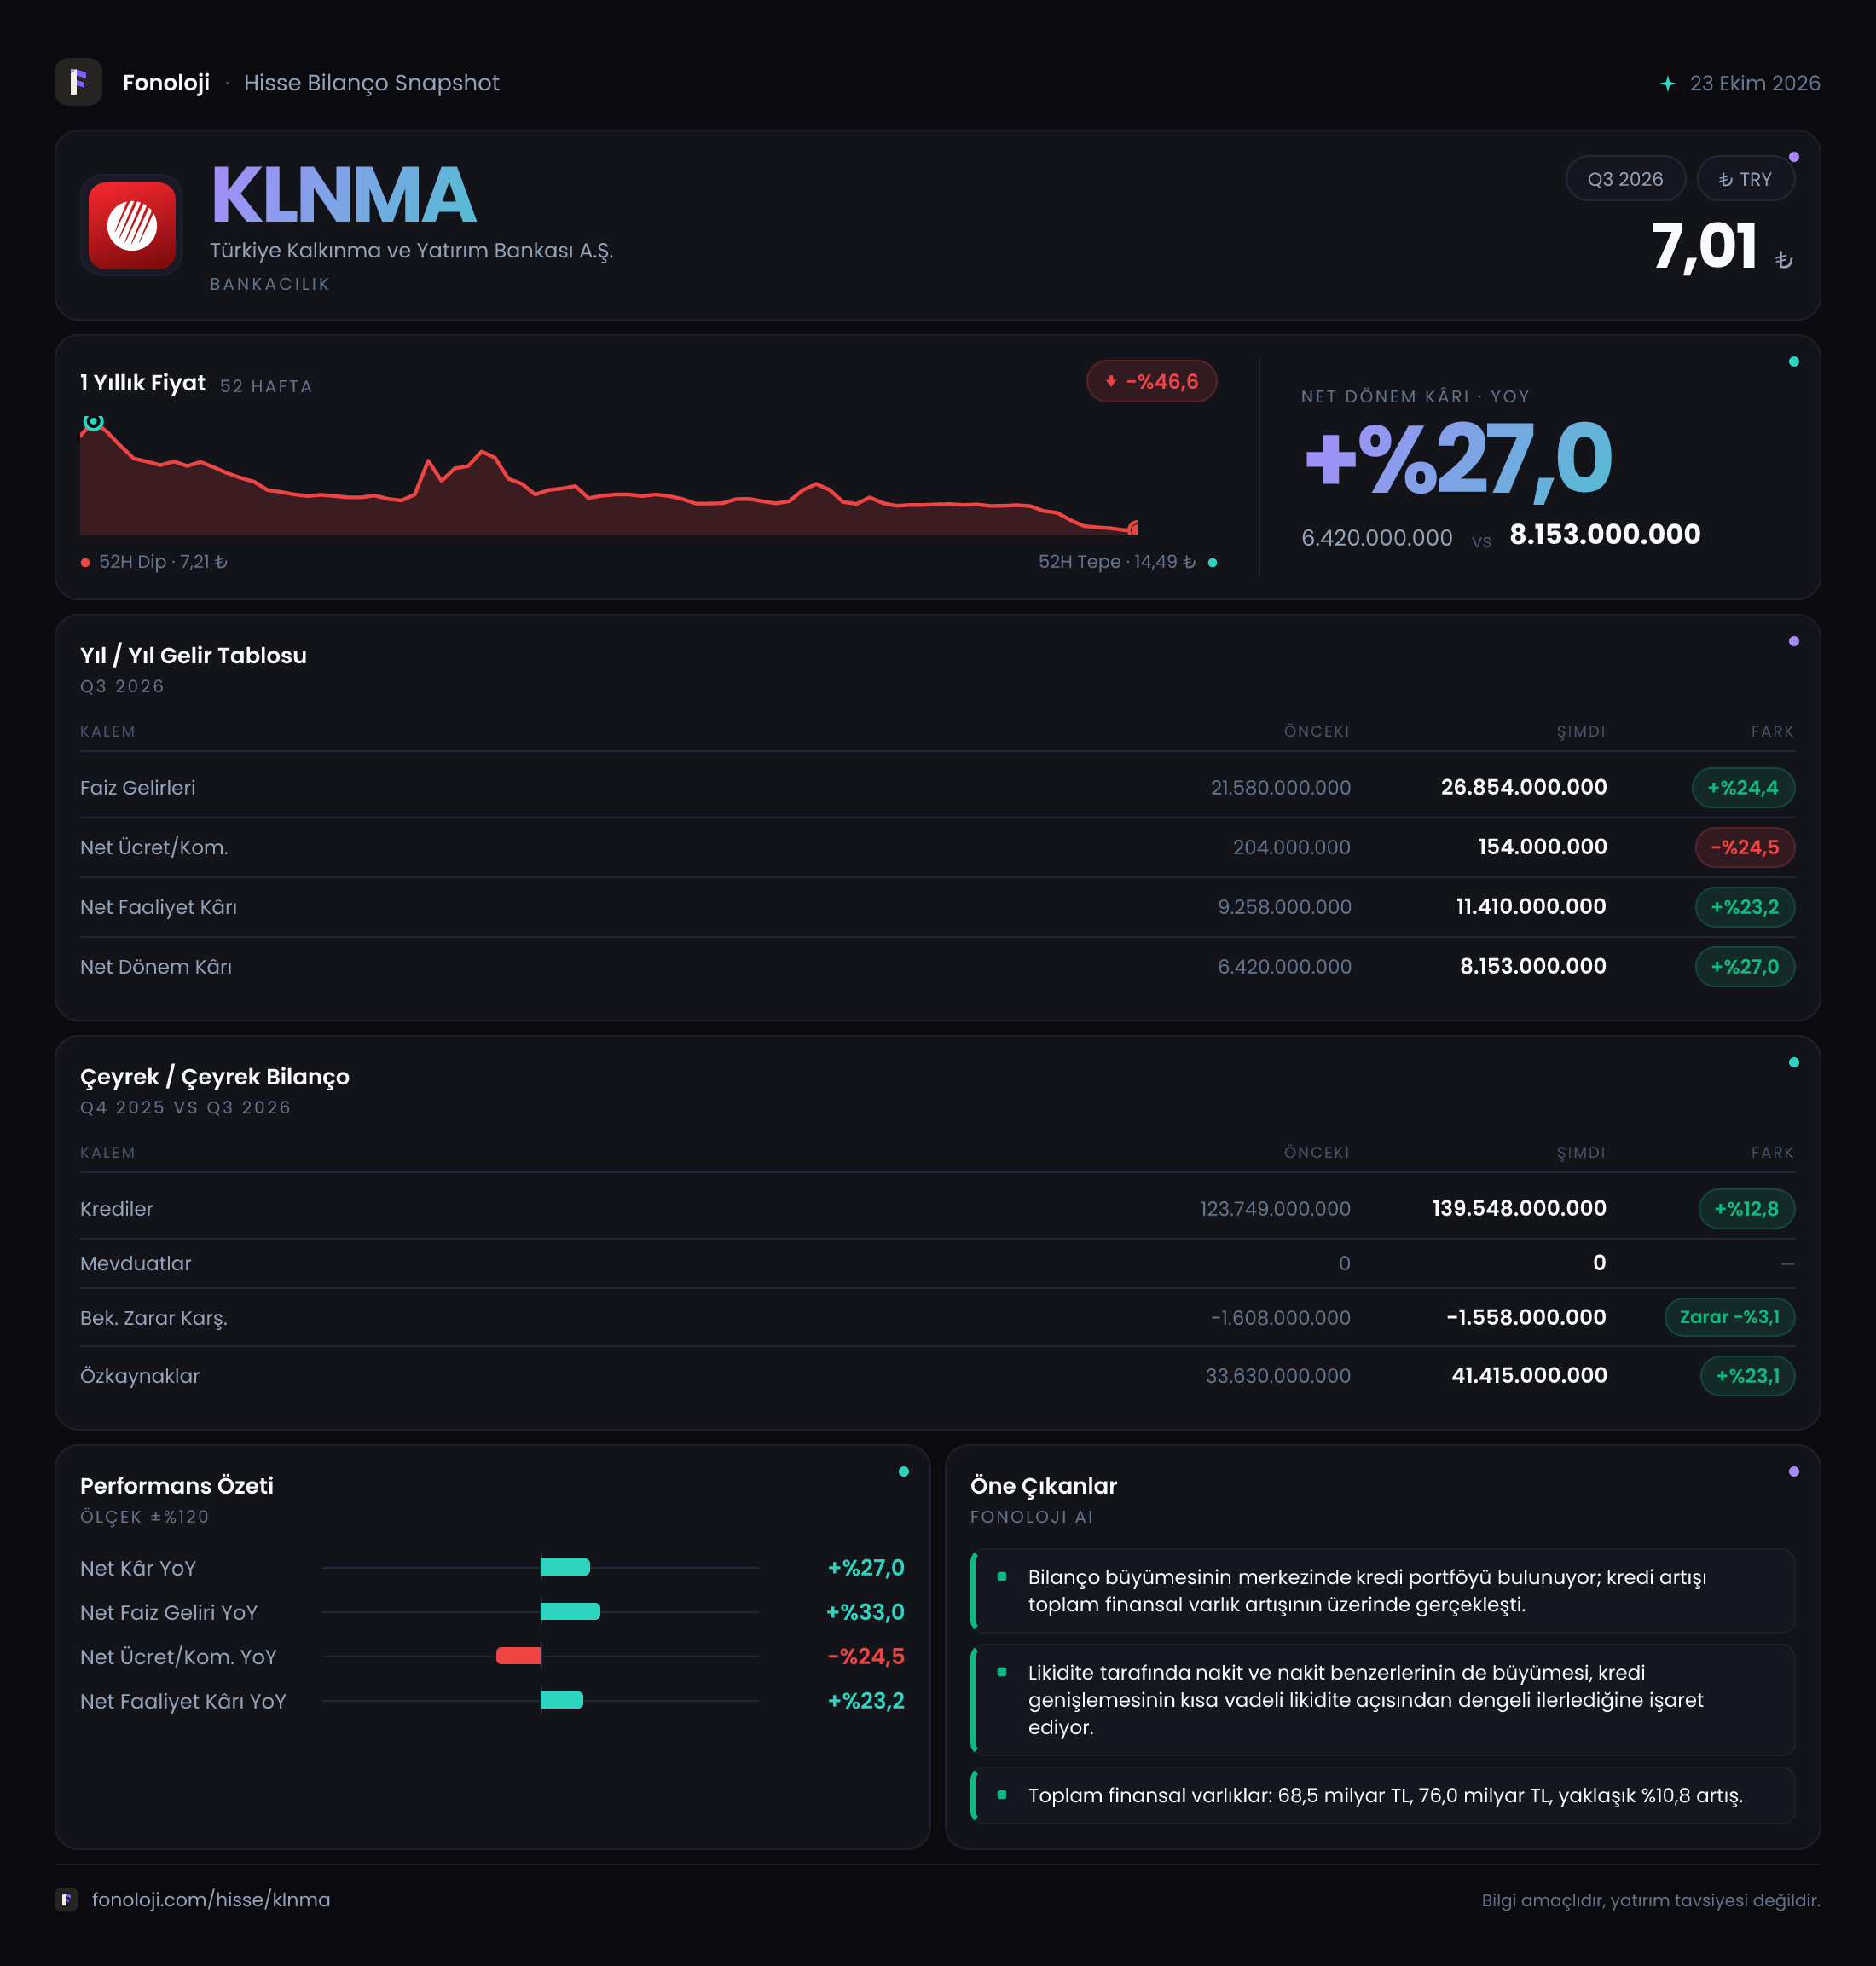
Açılış
Türkiye Kalkınma ve Yatırım Bankası (KLNMA) bilançosu; klasik bir sanayi veya perakende şirketinden farklı olarak kredi portföyü, menkul kıymet yatırımları, fonlama yapısı, takipteki krediler ve sermaye yeterliliği üzerinden okunmalıdır. Paylaşılan 2026/9 dönem verisinde gelir tablosu ve bilanço kalemlerinin tamamı “—” olarak yer aldığı için şirketin kârlılık, büyüme, aktif kalitesi ve sermaye gücü hakkında sayısal bir sonuç üretmek mümkün değil.
Bu nedenle mevcut veri, KLNMA’nın geçen yılın aynı dönemine göre performansını veya 2025 yıl sonuna kıyasla bilanço değişimini ölçmeye izin vermiyor. Ayrıca çeyreklik trend bilgisi bulunmadığından, yılın üçüncü çeyreğinde net faiz gelirinin, karşılık giderlerinin veya kâr momentumunun nasıl geliştiği de değerlendirilemiyor. Bu analiz, eldeki verinin neden yetersiz olduğunu ve KLNMA özelinde hangi göstergelerin kritik olduğunu ortaya koymaktadır.
Satış Hikayesi
Bankalar için “satışlar”, “brüt kâr” ve “FAVÖK” kalemleri sanayi şirketlerindeki anlamıyla kullanılmaz. Bir bankanın gelir üretme kapasitesi esas olarak net faiz geliri, ücret ve komisyon gelirleri, ticari kâr/zarar ve diğer bankacılık gelirleri üzerinden takip edilir. KLNMA’nın veri setinde satışlar kalemi “—” olduğu gibi, bankacılık faaliyetlerinin ana gelir unsurları da paylaşılmamış.
Bu nedenle aşağıdaki soruların hiçbirine mevcut veriyle yanıt verilemiyor:
- Kredi hacmi geçen yılın aynı dönemine göre büyüdü mü?
- Net faiz geliri, fonlama maliyetlerindeki artışa rağmen korunabildi mi?
- Kalkınma ve yatırım bankacılığı faaliyetlerinden elde edilen komisyon ve proje gelirleri arttı mı?
- Menkul kıymet portföyünden kaynaklanan değerleme veya alım-satım gelirleri kâra katkı sağladı mı?
Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, nominal kredi veya gelir artışının tek başına olumlu okunması doğru olmaz. Örneğin bir bankanın kredi portföyü %40 büyümüş olsa bile, bu artış enflasyonun yalnızca biraz üzerinde kalıyorsa reel büyüme sınırlı olabilir. Bunun yanında yüksek faiz ortamı, aktif getirilerini artırırken mevduat veya diğer fonlama maliyetlerini de yukarı çekebilir. KLNMA’nın kamu ve kalkınma odaklı fonlama yapısı, klasik mevduat bankalarından farklı bir maliyet profili yaratabilir; ancak bu konuda da mevcut tabloda veri bulunmuyor.
Kârlılık
KLNMA için brüt kâr ve FAVÖK marjı hesaplamak teknik olarak anlamlı değildir. Bankalarda daha sağlıklı kârlılık analizi; net faiz marjı, faaliyet giderlerinin gelirlere oranı, karşılık öncesi kâr, takipteki alacak karşılıkları ve net dönem kârı üzerinden yapılır.
Paylaşılan tabloda net dönem kârı da “—” olduğu için şirketin 2026’nın ilk dokuz ayında kâr üretip üretmediği, kârın geçen yılın aynı dönemine göre artıp azaldığı ve kârlılığın hangi kalemlerden oluştuğu görülemiyor. Aynı şekilde net parasal pozisyon kaleminin boş olması, enflasyon muhasebesinin kâr üzerindeki etkisini de ölçülemez hale getiriyor.
KLNMA analizinde özellikle şu ilişki önemlidir:
- Net faiz gelirindeki artış, karşılık giderleri tarafından geri alınabilir.
- Faaliyet gelirleri büyürken personel ve genel yönetim giderleri daha hızlı artarsa operasyonel kaldıraç zayıflayabilir.
- Kredi büyümesi hızlanırken takipteki alacaklar ve beklenen zarar karşılıkları yükselirse, nominal kâr artışı sürdürülebilir olmayabilir.
- Net kârın güçlü görünmesi, enflasyon muhasebesinden kaynaklanan parasal kazanç veya kayıplarla desteklenmişse temel bankacılık performansı daha dikkatli incelenmelidir.
Dolayısıyla mevcut veri, marjların yönü veya kâr kalitesine ilişkin olumlu ya da olumsuz bir hüküm vermiyor. Çeyreklik trend eksik olduğu için 2026/6’dan 2026/9’a kârlılık ivmesini değerlendirmek de mümkün değil.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynakların tamamı boş bırakılmış. Bu nedenle KLNMA’nın 2025 yıl sonuna göre aktif büyüklüğünü ne ölçüde değiştirdiği, özkaynaklarını güçlendirip güçlendirmediği veya borçluluk seviyesinin nasıl geliştiği hesaplanamıyor.
Banka bilançolarında “net borç/FAVÖK” rasyosu da sanayi şirketlerindeki kadar işlevsel değildir. Çünkü bankaların borç niteliğindeki fonlaması, kredi verme faaliyetinin doğal parçasıdır. Bunun yerine aşağıdaki göstergeler izlenmelidir:
- Sermaye yeterlilik oranı: Büyümenin sermaye tabanına göre ne kadar rahat taşındığını gösterir.
- Takipteki krediler oranı: Aktif kalitesindeki bozulmayı ortaya koyar.
- Karşılık karşılama oranı: Sorunlu krediler için ne kadar koruma ayrıldığını gösterir.
- Likidite rasyoları: Kısa vadeli yükümlülüklerin karşılanabilirliğini ölçer.
- Özkaynak kârlılığı: Bankanın sermayesini ne kadar verimli kullandığını gösterir.
KLNMA’nın bilanço kalemleri paylaşılmadığı için aktif kalitesi, likidite veya sermaye tamponu hakkında güvenilir bir değerlendirme yapılamaz. Özellikle kalkınma bankalarında proje finansmanı ve uzun vadeli kredilerin vade yapısı kritik olduğundan, yalnızca toplam varlık büyüklüğüne bakmak yeterli değildir.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi kapsamında net parasal pozisyon, bilanço ve gelir tablosunun yorumunu doğrudan etkileyen önemli bir kalemdir. Parasal varlıkları parasal yükümlülüklerinden yüksek olan bir şirket enflasyon ortamında satın alma gücü kaybı yaşayabilir; parasal yükümlülükleri daha yüksek olan bir şirket ise muhasebesel olarak net parasal kazanç yazabilir.
KLNMA için net parasal pozisyon kalemi “—” olduğundan, 2026/9 döneminde TAS 29’un net kâra pozitif mi yoksa negatif mi katkı yaptığı bilinmiyor. Ancak banka bilançolarında kredi ve finansal varlıkların yanı sıra fonlama yapısının niteliği nedeniyle bu etkinin şirketten şirkete değişebileceği unutulmamalı.
Net dönem kârı açıklanmadan, kârın temel bankacılık faaliyetlerinden mi yoksa enflasyon muhasebesi etkisinden mi kaynaklandığı ayrıştırılamaz. Bu nedenle yalnızca kâr rakamına bakarak değerleme veya performans sonucu çıkarmak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
Mevcut veri KLNMA için yatırım kararı üretmeye yeterli değil. Şirketin 2026/9 performansını değerlendirmek için en azından net faiz geliri, toplam kredi hacmi, takipteki krediler, karşılık giderleri, net dönem kârı, toplam aktifler, özkaynaklar ve sermaye yeterlilik oranı paylaşılmalı.
Yatırımcı açısından takip edilmesi gereken ana başlıklar şunlar:
- Fırsat: Kalkınma ve yatırım bankacılığı faaliyetlerinde kredi büyümesi, proje finansmanı ve uzun vadeli fonlama olanakları.
- Fırsat: Net faiz marjının korunması ve sermaye tabanının güçlü kalması.
- Risk: Yüksek faiz ortamında fonlama maliyetlerinin aktif getirilerinden daha hızlı artması.
- Risk: Kredi portföyünde bozulma ve karşılık giderlerinin yükselmesi.
- Risk: Nominal kâr artışının enflasyon muhasebesi etkisiyle oluşması ve temel faaliyet performansını tam yansıtmaması.
- Dikkat noktası: 2025 yıl sonuna göre bilanço büyümesinin, sermaye yeterliliği ve aktif kalitesiyle birlikte değerlendirilmesi.
Sonuç olarak, KLNMA’nın 2026/9 dönemine ilişkin sunulan veri setinde hiçbir finansal kalem sayısal olarak mevcut olmadığından, şirketin büyüme, kârlılık veya bilanço sağlığı hakkında yönlü bir değerlendirme yapılamıyor. Çeyreklik trend için de daha detaylı finansal tablo ve dipnotları beklemek gerekir. Yatırım tavsiyesi değildir.