
Açılış
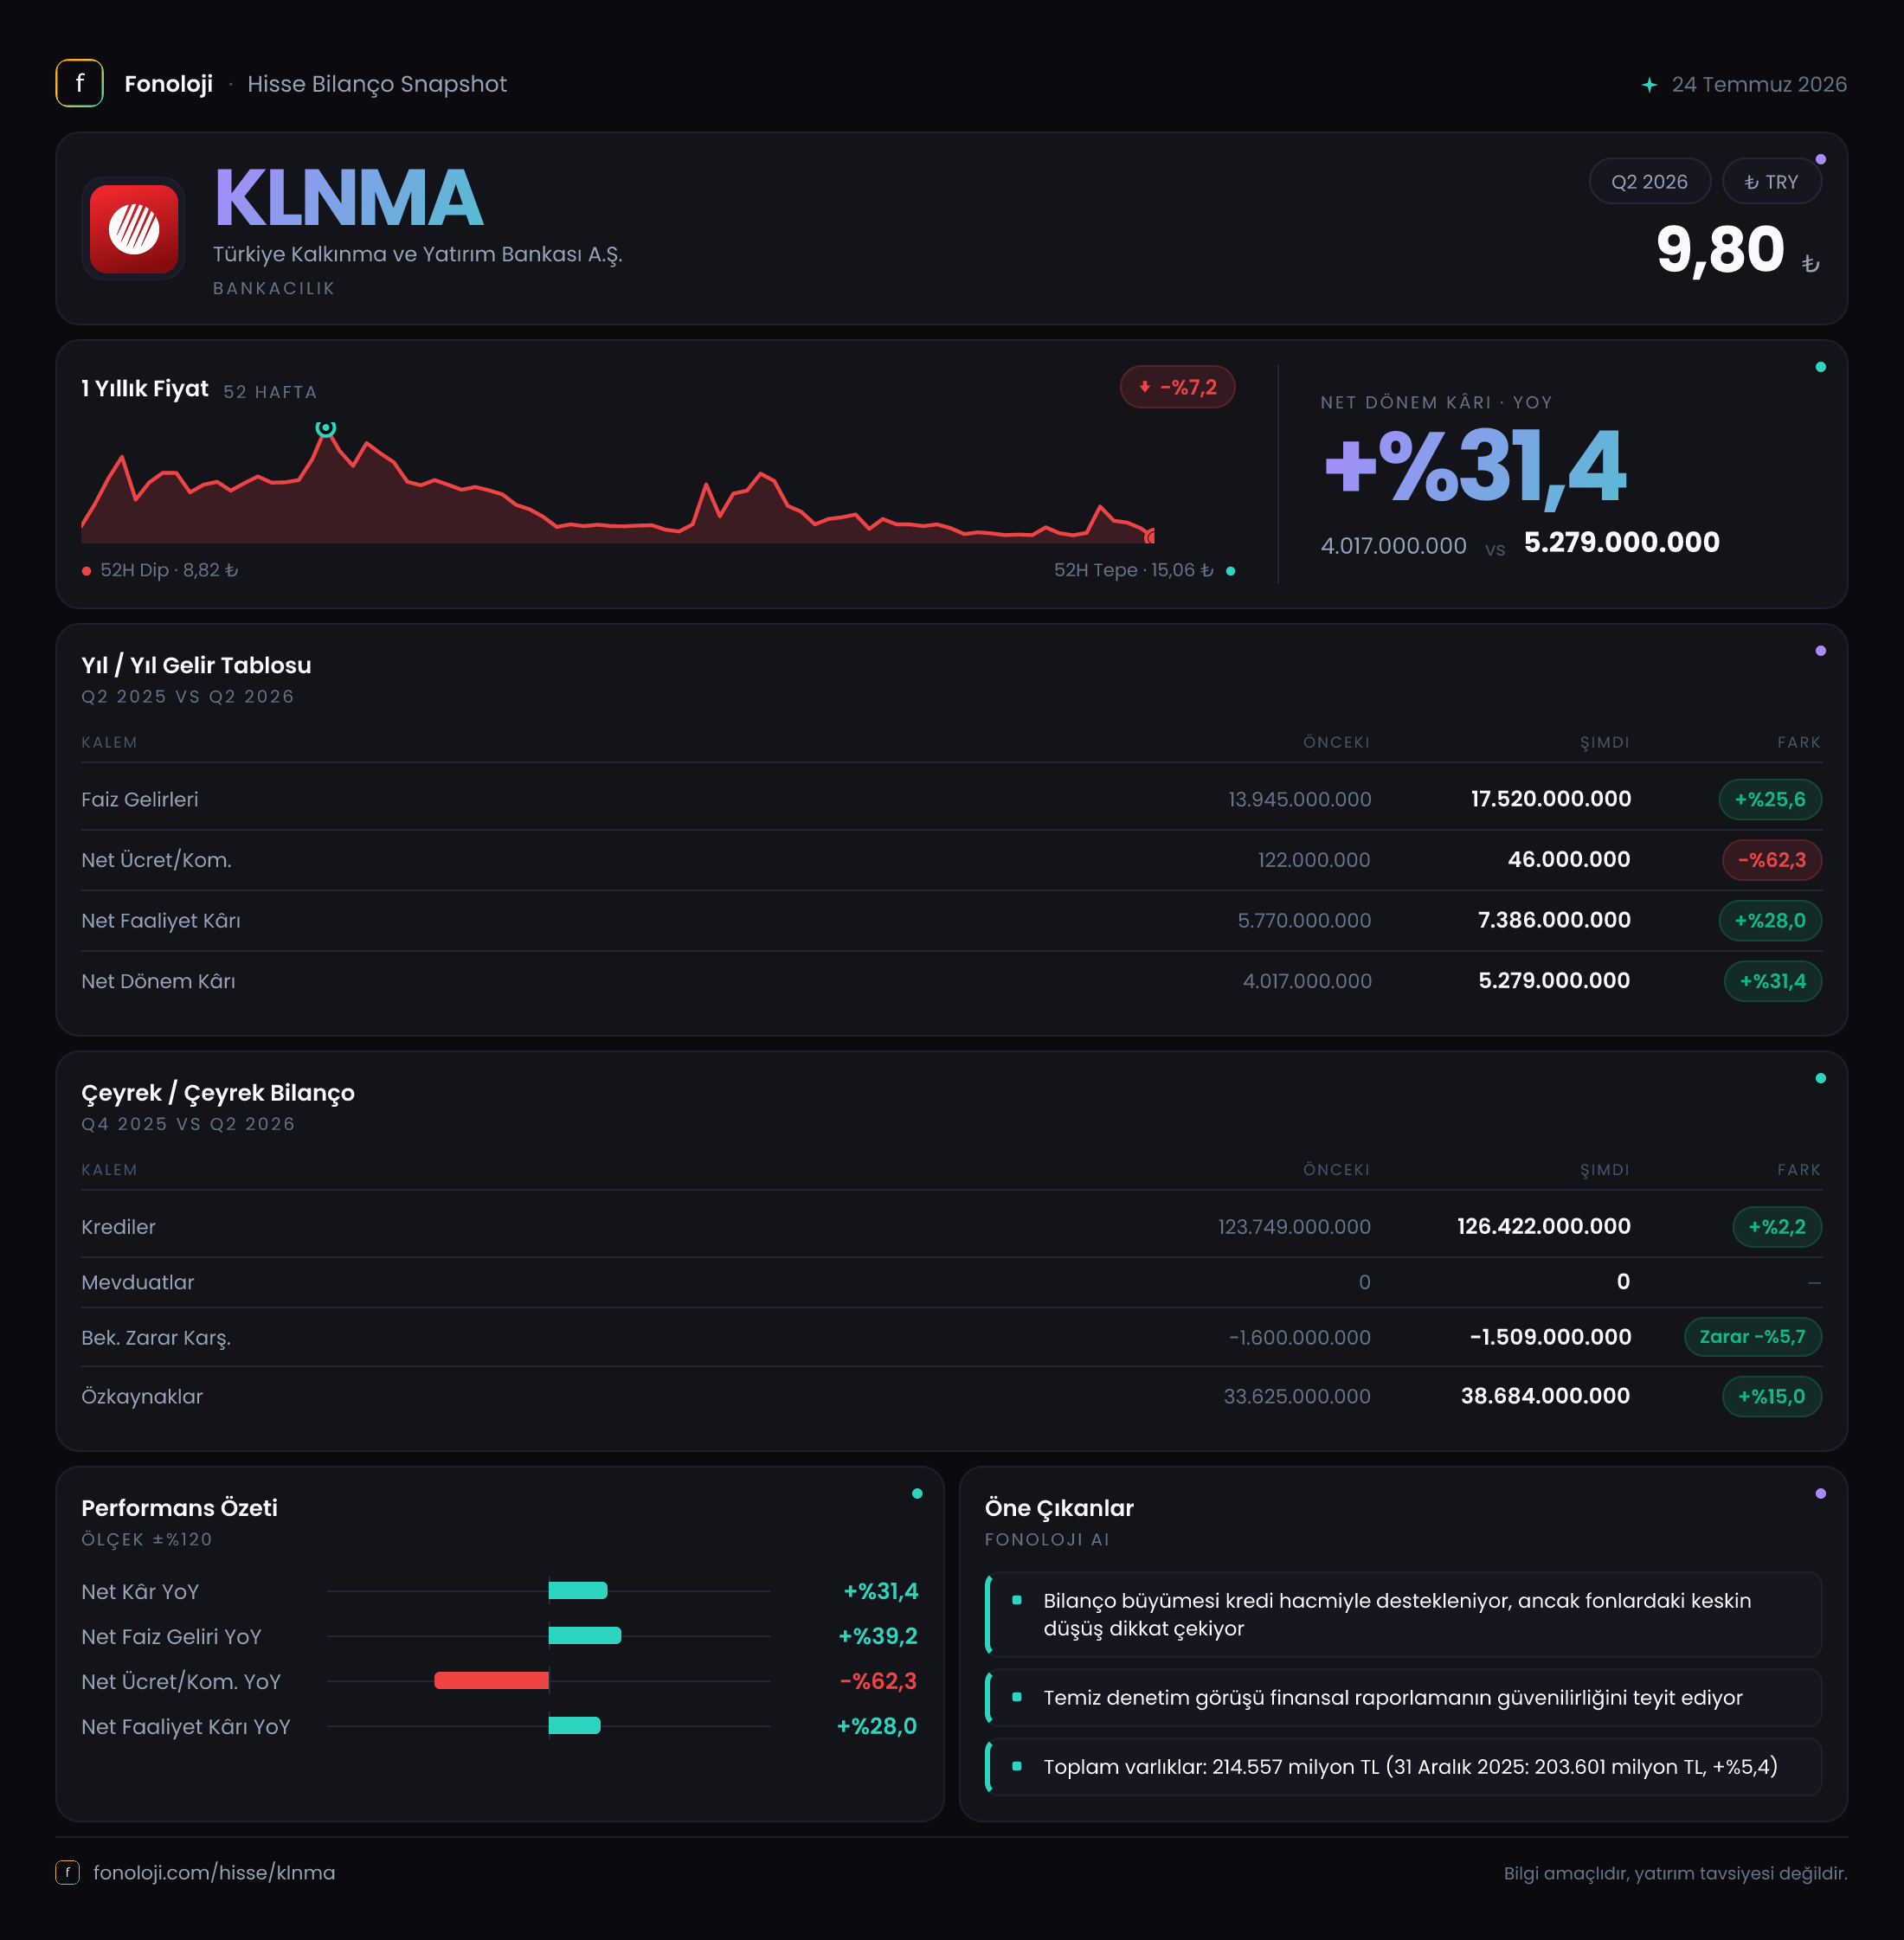
Türkiye Kalkınma ve Yatırım Bankası (KLNMA), ülkenin kalkınma finansmanında kritik roller üstlenen, uzun vadeli proje kredileri ve yatırım bankacılığı hizmetleri sunan bir kalkınma bankasıdır. 2026 ilk yarısına ait bu ara dönem raporunda, gelir tablosu ve bilanço satırlarının tümü veri dosyasında boş görünüyor. Bu durumda rakamlar üzerinden bir performans analizi yapmak mümkün değil; ancak kalkınma bankacılığının dinamiklerini ve bu dönemde hangi kalemlerin kritik olduğunu konuşabiliriz. Bir yatırımcı olarak aslolan, raporun eksiksiz halini beklerken değerlendirme çerçevesini hazır bulundurmaktır.
Satış Hikayesi
KLNMA için klasik anlamda bir "satış" kalemi yoktur; buradaki satır, bankanın operasyonel gelirlerini temsil eder: faiz gelirleri, kredi ücretleri ve yatırım bankacılığı hizmet gelirleri. Bu dönemde satışlar satırı boş olduğundan, büyüme hikayesini rakamlarla doğrulayamıyoruz. Türkiye'de enflasyonun %30'ların üzerinde olduğu bir ortamda, nominal büyümenin reel büyümeyi gölgelemesi çok olası. Bir önceki yılın aynı dönemiyle karşılaştırma yapabilmek için elimizde "geçen yıl aynı" dönem verisi de bulunmuyor.
Çeyreklik trend ise dosyada açıkça "eksik" olarak işaretlenmiş. Bu yüzden ilk yarıda gelirlerin nasıl bir ivme gösterdiğini, ikinci çeyreğin ilk çeyreğe göre güçlü mü zayıf mı olduğunu şu aşamada bilemiyoruz. Kalkınma bankalarında gelirler genelde proje finansmanının döngüsüne bağlıdır; büyük bir kredinin iskontosu veya devlet destekli programların hacmi, dönemsel geliri ciddi sıçratabilir. Bu nedenle tek bir dönem yerine yıl geneline yayılmış veriyi izlemek daha sağlıklı.
Kârlılık
Gelir tablosunda brüt kâr, FAVÖK ve net dönem kârı satırları da boş. Bankalar için FAVÖK, ticari işletmelerdeki anlamıyla kullanılmaz; bankalarda operasyonel kârlılık daha çok net faiz geliri ve karşılık öncesi faaliyet kârı ile takip edilir. KLNMA için bu dönemde bakmamız gereken temel soru şu: faiz marjı, enflasyonla ve fonlama maliyetleriyle başa çıkabilecek düzeyde mi?
Bir kalkınma bankası, uzun vadeli yatırım kredileri verdiği için varlık tarafındaki faizler genellikle sabit veya uzun vadeli olur. Enflasyonun yüksek seyrettiği dönemlerde bu durum marjı sıkıştırır. Aynı zamanda, kredi kalitesi bozulduğunda ayrılan karşılıklar net kârı doğrudan etkiler. Geçen yılın aynı dönemine göre kâr artışı, enflasyon düzeltmesi sonrası hesaplanmadığı sürece yanıltıcı olabilir. Veriler tamamlanmadan kârlılık tarafında net bir yorum yapmak dürüst olmaz.
Bilanço Sağlığı
Bilanço tarafında da tüm kalemler boş: dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynakların hiçbiri tanımlı değil. Oysa bir kalkınma ve yatırım bankası için bilanço, ticari bankalara göre daha farklı okunur. Mevduat toplamadığı için fonlama tarafında uluslararası kredilere, tahvil ihraçlarına ve sermaye enjeksiyonlarına bağımlıdır. Bu, likidite riskini ve vade uyumunu daha kritik hale getirir.
Sunumdaki "net borç" ve "net borç/FAVÖK" kalemleri, bir banka için anlamlı rasyolar değildir; banka sağlığında esas olan sermaye yeterliliği rasyosu, takipteki alacakların toplam kredilere oranı ve özkaynakların toplam varlıklar içindeki payıdır. Özkaynakların önceki döneme göre (muhtemelen 31.12.2025 bilançosuna göre) artması, hem kredi büyüme kapasitesini hem de enflasyona karşı direnci gösterir. Bu veriler olmadan bilanço sağlığıyla ilgili iddialı cümleler kurmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Türkiye'de enflasyon muhasebesi, bankalar için neredeyse her şeyi değiştiren bir kalemdir. Bir bankanın bilançosu büyük ölçüde parasal varlık ve yükümlülüklerden oluşur: krediler, borçlanmalar, nakit değerler. Yüksek enflasyonda parasal varlıklar satın alma gücünü kaybederken, parasal yükümlülükler reel olarak erir. TAS 29, bu etkiyi net parasal pozisyon kar/zararı olarak gelir tablosunda raporlar.
KLNMA gibi uzun vadeli sabit faizli krediler veren bir kalkınma bankası, enflasyonun hızlandığı dönemde varlık tarafında daha fazla erozyona uğrayabilir; fonlama tarafındaki borçlar da aynı şekilde reel olarak azalır. Net etkinin pozitif mi negatif mi olduğu, bankanın parasal pozisyonunun işaretine bağlıdır. Bu raporda "Net parasal pozisyon" satırı boş olduğundan, 2026 ilk yarıda bankanın enflasyon karşısında kazançlı mı kayıplı mı olduğunu göremiyoruz. Bu satırın büyüklüğü, net dönem kârını kolayca çift haneli oranlarda değiştirebilir; bu yüzden raporun tamamı geldiğinde ilk bakılacak kalemlerden biri olmalı.
Yatırımcı için Ne Anlama Geliyor?
Bu analizin en dürüst özeti şu: sunulan veri setinde sayıların tamamı boş olduğu için KLNMA'nın 2026 ilk yarı performansına dair somut bir değerlendirme yapılamaz. Ancak beklentileri netleştirmek açısından bu çerçeve yol göstericidir.
Yatırımcı olarak takip edilecek başlıklar şunlardır:
- Gelir büyümesi: Net faiz gelirinin geçen yılın aynı dönemine göre artışı, %30'un üzerindeki enflasyonun üzerinde mi?
- Kârlılık ve marjlar: Net dönem kârı, TAS 29 düzeltmesi sonrası pozitif reel getiri sağlıyor mu?
- Varlık kalitesi: Takipteki alacak oranı ve kredi karşılık giderleri nasıl seyrediyor?
- Özkaynak gücü: Özkaynaklar önceki döneme göre reel olarak korunmuş mu, yoksa erimiş mi?
- Net parasal pozisyon: Bu kalem kâra mı yoksa zarara mı yazılmış?
Kalkınma bankası hisseleri genellikle düşük piyasa likiditesine sahiptir; bu durum kısa vadede fiyat dalgalanmalarını artırabilir. Uzun vadeli yatırımcı için şirketin reel kâr üretme kapasitesi, proje finansmanındaki seçiciliği ve devlet destekli programlardaki rolü belirleyicidir. Şu an için sağlıklı olan, raporun orijinalini ve dipnotlarını incelemek; veri tamamlanmadan hisse hakkında kesin yargılardan kaçınmaktır.
Yatırım tavsiyesi değildir.