
Açılış
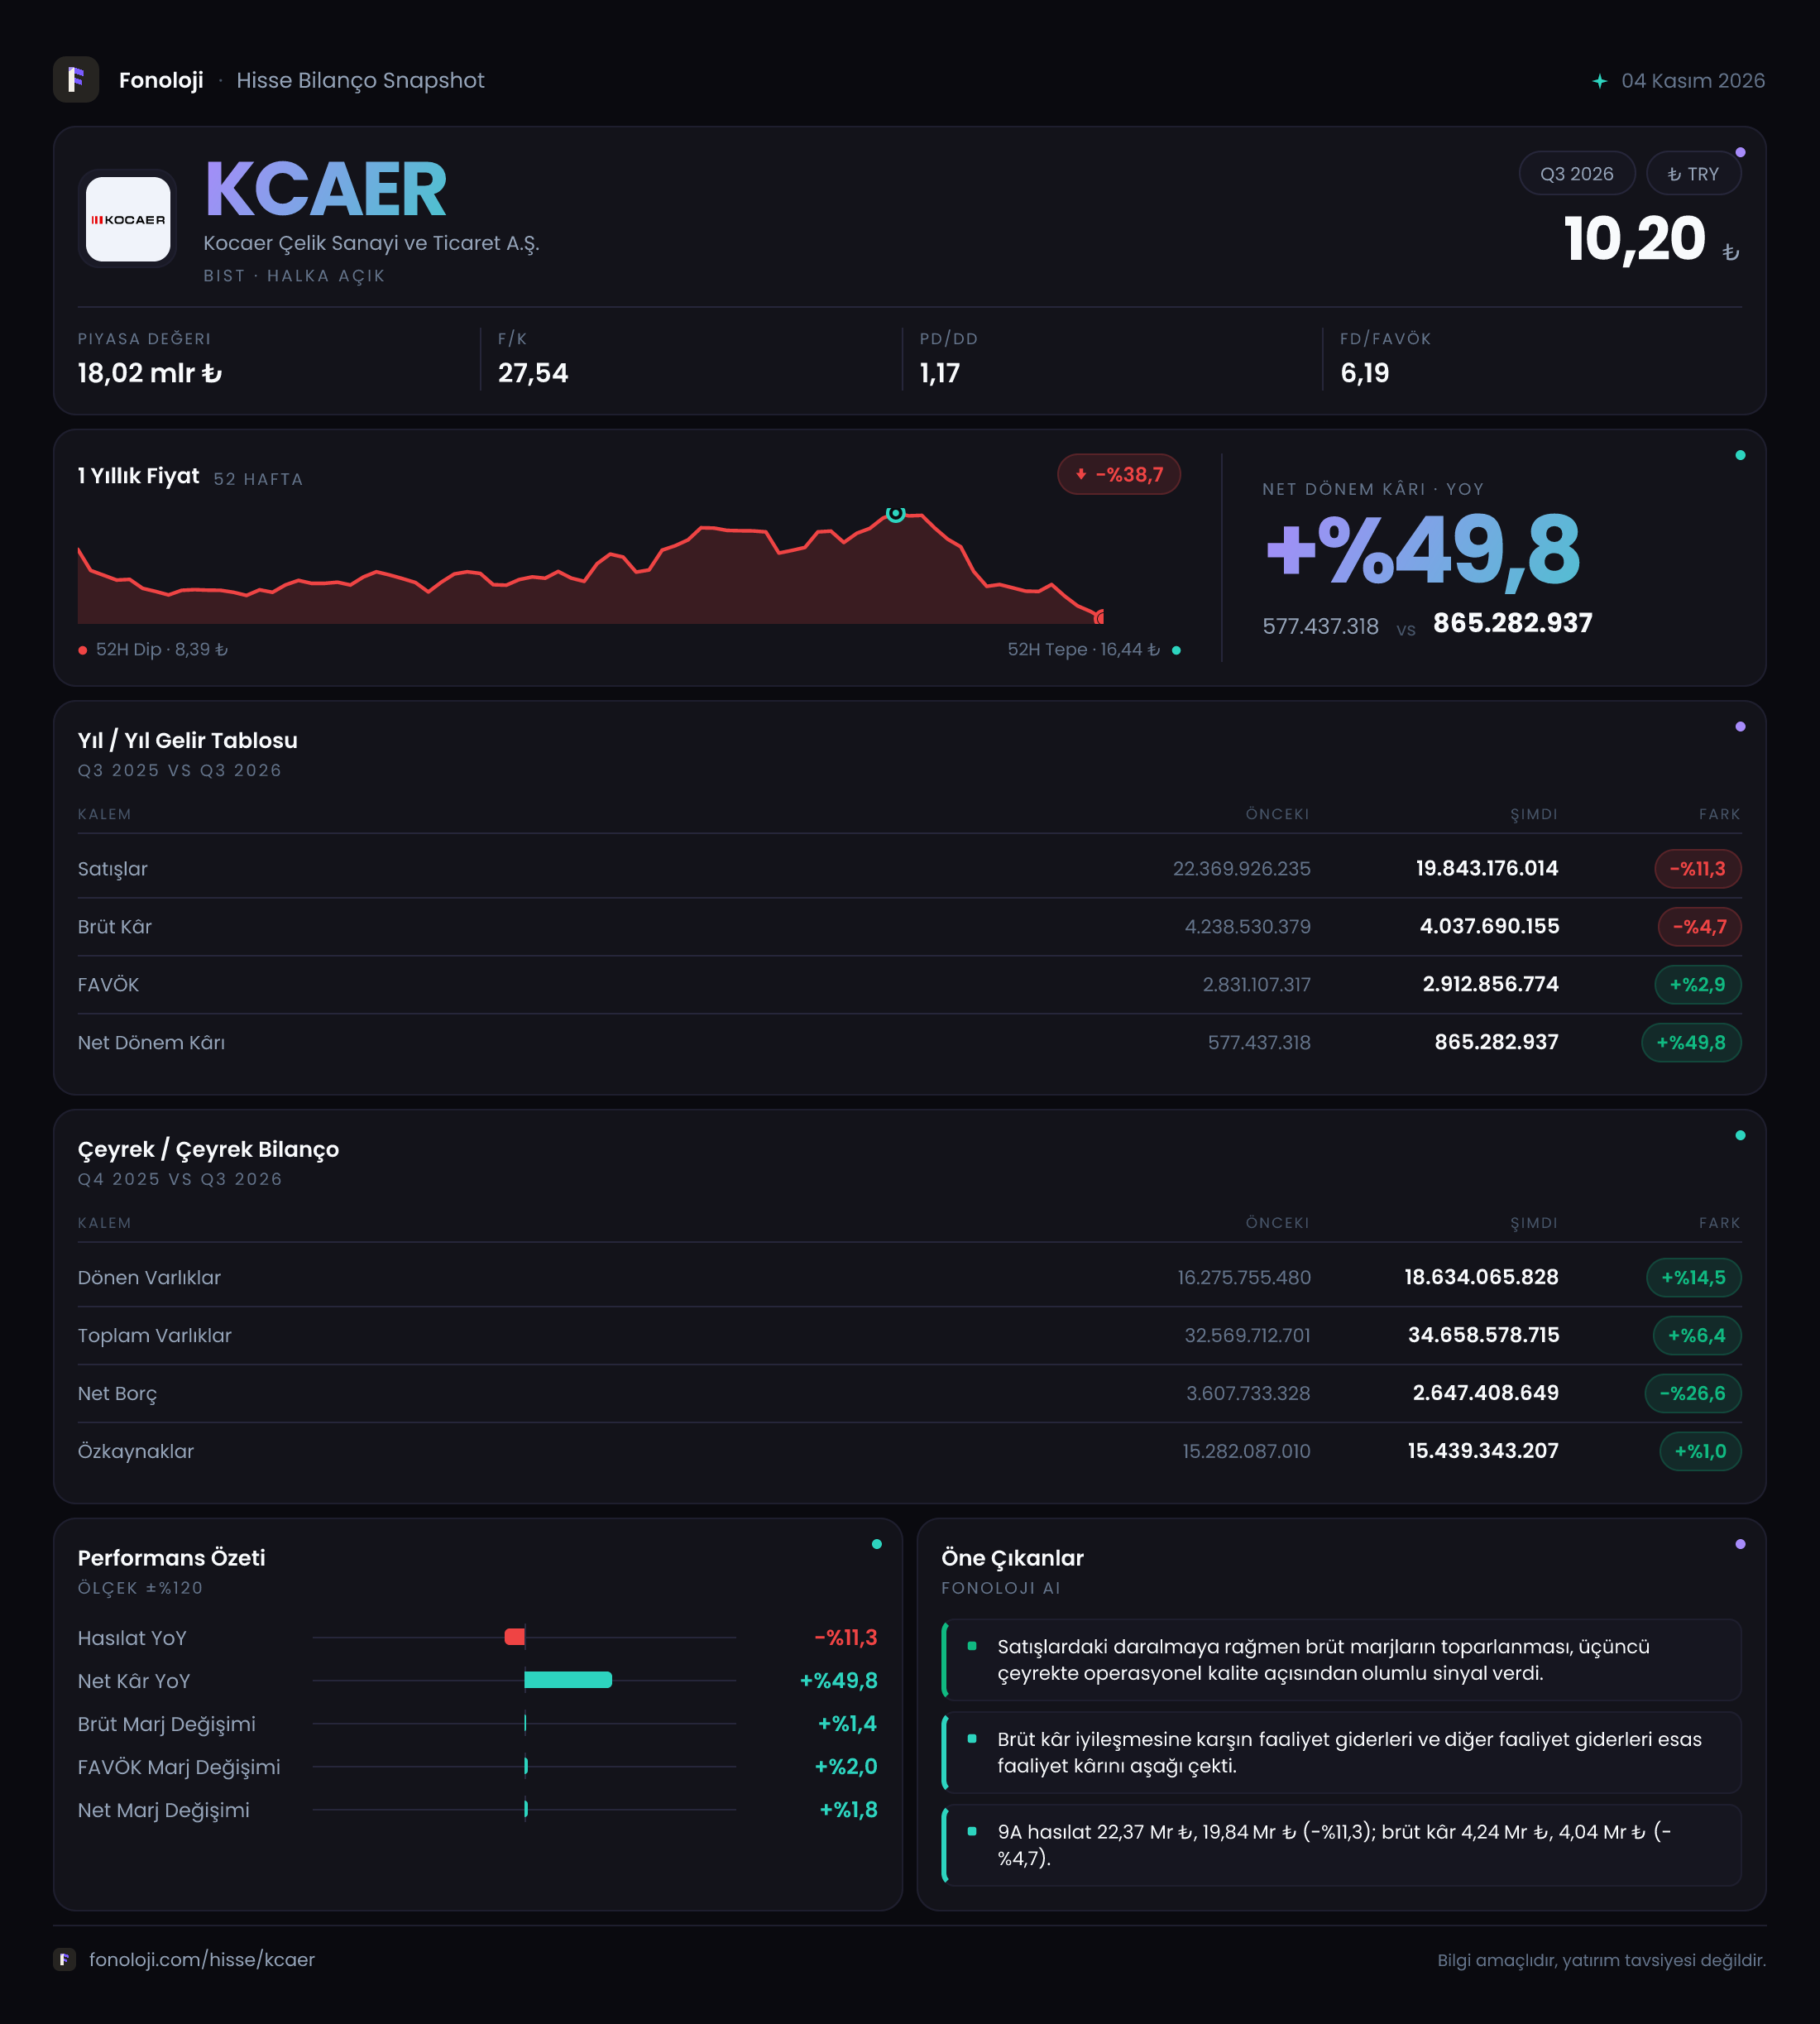
Kocaer Çelik, çelik profil ve yapı çeliği ürünleri üreten, satışlarını büyük ölçüde sanayi ve inşaat yatırımlarına bağlı olarak şekillendiren bir şirket. 2026/9AB döneminin ana mesajı, satış hacmi veya fiyatlama tarafındaki zayıflığa rağmen operasyonel kârlılığın belirgin biçimde korunması ve bilançonun daha düşük net borçla güçlenmesi. Şirketin satışları yıllık bazda gerilerken FAVÖK’ün artması, ürün karması, maliyet kontrolü veya daha kârlı segmentlerin ağırlığının yükselmiş olabileceğine işaret ediyor. Ancak net parasal pozisyonun pozitif katkıdan zarara dönmesi, enflasyon muhasebesinin dönem kârı üzerindeki etkisini bu yıl daha olumsuz hale getirmiş.
Satış Hikayesi
Kocaer’in 2026/9AB satışları yıllık bazda %11,3 gerileyerek 19,8 milyar TL’ye indi. Geçen yıl aynı dönemde satışlar 22,4 milyar TL seviyesindeydi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca fiyat artışlarının sınırlı kaldığını değil, reel anlamda da satış hacmi veya talep tarafında baskı bulunduğunu gösteriyor.
Bu nedenle satışlardaki gerileme, enflasyon etkisinden arındırıldığında daha belirgin bir daralmaya işaret ediyor. Çelik sektöründe satış performansı; küresel çelik fiyatları, ihracat pazarlarındaki talep, enerji maliyetleri ve inşaat-sanayi yatırımlarının seyrinden doğrudan etkileniyor. Kocaer açısından 19,8 milyar TL’lik satış tabanı, geçen yılki 22,4 milyar TL’nin altında kalsa da şirketin kârlılığını aynı ölçüde kaybetmemesi önemli.
Verilen çeyreklik bilgi seti, yalnızca 2025/9 için 7,7 milyar TL satış ve 577,4 milyon TL net kâr içeriyor. Bu rakamların 2026/9AB ile aynı raporlama kapsamını temsil edip etmediği net olmadığı için çeyreklik büyüme trendi üzerinden sağlıklı bir yorum yapmak mümkün değil. Dolayısıyla satışların dönem içindeki çeyrekler bazında ivme kazanıp kazanmadığını görmek için daha ayrıntılı ara dönem verilerinin beklenmesi gerekiyor.
Kârlılık
Satışların azalmasına rağmen brüt kâr yalnızca %4,7 gerileyerek 4,0 milyar TL oldu. Bu iki veri birlikte değerlendirildiğinde, brüt kâr marjının geçen yılki yaklaşık %18,8 seviyesinden %20,2’ye yükseldiği görülüyor. Yaklaşık 1,4 puanlık marj iyileşmesi, şirketin düşen satış hacmine karşın ürün fiyatlamasını, ürün karmasını veya üretim maliyetlerini daha iyi yönetebildiğini gösteriyor.
Daha dikkat çekici gelişme FAVÖK tarafında. FAVÖK, satışlardaki %11,3’lük düşüşe rağmen %2,9 artarak 2,9 milyar TL’ye ulaştı. Böylece FAVÖK marjı geçen yılki yaklaşık %12,5’ten %14,6’ya yükseldi. Başka bir ifadeyle Kocaer, daha düşük satış geliriyle çalışmasına rağmen her 100 TL’lik satıştan yaklaşık 14,6 TL operasyonel kâr üretmiş. Bu sonuç, çelik fiyatlarının ve talebin baskılandığı bir dönemde operasyonel disiplin açısından güçlü bir sinyal.
| KPI | 2026/9AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 19,8 mlr TL | 22,4 mlr TL | Nominal ve reel baskı | | Brüt kâr marjı | %20,2 | %18,8 | Yaklaşık 1,4 puan iyileşme | | FAVÖK marjı | %14,6 | %12,5 | Yaklaşık 2,1 puan iyileşme | | Net kâr marjı | %4,4 | %2,6 | Yaklaşık 1,8 puan artış |
Net dönem kârı ise %49,8 artarak 865,3 milyon TL’ye çıktı. Net kâr marjı da geçen yılki yaklaşık %2,6’dan %4,4’e yükseldi. Operasyonel kârlılıkta görülen iyileşme, net kârın yükselmesini desteklemiş. Bununla birlikte net parasal pozisyonun bu dönem zarar yazması nedeniyle, net kâr artışının yalnızca operasyonel performansla açıklanması doğru olmaz. Finansman giderleri, kur etkileri, vergi ve diğer faaliyet dışı kalemlerin net kâra katkısı veya baskısı veri setinde ayrıştırılmıyor.
Bilanço Sağlığı
Kocaer’in toplam varlıkları önceki yıl sonuna göre %6,4 artarak 34,7 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar olmuş; dönen varlıklar %14,5 artışla 18,6 milyar TL’ye çıkarken duran varlıklar %1,7 gerileyerek 16,0 milyar TL’ye indi. Dönen varlıklardaki artış, işletme sermayesi, stoklar, ticari alacaklar veya nakit benzeri kalemlerde büyüme yaşandığını düşündürüyor; ancak alt kırılım olmadığı için artışın kalitesini kesin olarak belirlemek mümkün değil.
Net borç ise 3,6 milyar TL’den 2,6 milyar TL’ye gerileyerek %26,6 azaldı. Bu, satışların daraldığı bir dönemde bilançonun finansal risk bakımından olumlu yönde ilerlediğini gösteriyor. Net borcun FAVÖK’e oranı yaklaşık 0,9x seviyesinde. Geçen yıl aynı hesaplama yaklaşık 1,3x civarındaydı. Yani şirket, yıllık operasyonel kârlılığının bir katından daha az net borç taşıyor; bu da faiz ve refinansman riskinin görece yönetilebilir olduğunu gösteren güçlü bir bilanço unsuru.
Özkaynaklar 15,4 milyar TL’ye, yani önceki dönem sonundaki 15,3 milyar TL’den yalnızca %1 artışla sınırlı yükseldi. Net kârın yüksek oranda artmasına rağmen özkaynak büyümesinin sınırlı kalması; temettü, diğer kapsamlı gelir-gider kalemleri veya enflasyon muhasebesi etkilerinin rol oynayabileceğini düşündürüyor. Bu nedenle özkaynak artışını sadece dönem kârıyla ilişkilendirmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösteriyor. Kocaer’in net parasal pozisyonu geçen yıl 280,3 milyon TL pozitif katkıdan, bu dönemde 211,4 milyon TL zarara dönmüş. Bu, dönem kârı açısından yaklaşık 491,7 milyon TL’lik olumsuz bir yön değişimi anlamına geliyor.
Buradaki zarar, doğrudan operasyonel faaliyetlerde nakit kaybı yaşandığı anlamına gelmez. Daha çok, şirketin parasal varlık ve borç yapısının yüksek enflasyon ortamında önceki döneme kıyasla daha farklı bir etki ürettiğini gösterir. Enflasyon muhasebesi altında nakit, ticari alacaklar ve borçların yapısı net parasal kazanç veya zarar yaratabilir. Bu nedenle yatırımcı, 865,3 milyon TL’lik net kârı değerlendirirken, bu sonucun ne kadarının operasyonel FAVÖK artışından, ne kadarının parasal olmayan veya diğer muhasebe kalemlerinden geldiğini ayrıca takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Kocaer’in 2026/9AB sonuçları, satış büyümesi zayıf ancak kârlılık kalitesi ve bilanço disiplini güçlenen bir şirket profili ortaya koyuyor. Fırsat tarafında üç unsur öne çıkıyor:
- FAVÖK marjının %14,6’ya çıkması, şirketin düşük satış ortamında maliyet ve ürün karmasını iyi yönettiğini gösteriyor.
- Net borcun 2,6 milyar TL’ye ve net borç/FAVÖK oranının yaklaşık 0,9x’e gerilemesi, finansal esnekliği artırıyor.
- Net kârın 865,3 milyon TL’ye yükselmesi, operasyonel marj iyileşmesinin bilanço kârına da yansıdığını gösteriyor.
Risk tarafında ise satışların %11,3 gerilemesi en önemli başlık. Türkiye’de yüksek enflasyona rağmen nominal satışların düşmesi, talep ve hacim tarafının yakından izlenmesini gerektiriyor. Çelik fiyatlarında gerileme, ihracat pazarlarında yavaşlama veya enerji maliyetlerinde artış, mevcut marj kazanımlarını tersine çevirebilir. Ayrıca net parasal pozisyonun 211,4 milyon TL zarar üretmesi, enflasyon muhasebesinin dönem kârını baskılayabileceğini gösteriyor.
Önümüzdeki dönemlerde yatırımcının özellikle satışların yeniden büyüyüp büyümediğine, FAVÖK marjının %14-15 bandını koruyup koruyamadığına, dönen varlık artışının stok ve alacak kaynaklı olup olmadığına ve net borçtaki düşüşün devam edip etmediğine bakması gerekiyor. Mevcut tablo güçlü bir operasyonel savunma ve daha sağlıklı bilanço sunuyor; ancak sürdürülebilir değer yaratımı için satış büyümesinin de yeniden devreye girmesi şart. Yatırım tavsiyesi değildir.