
Açılış
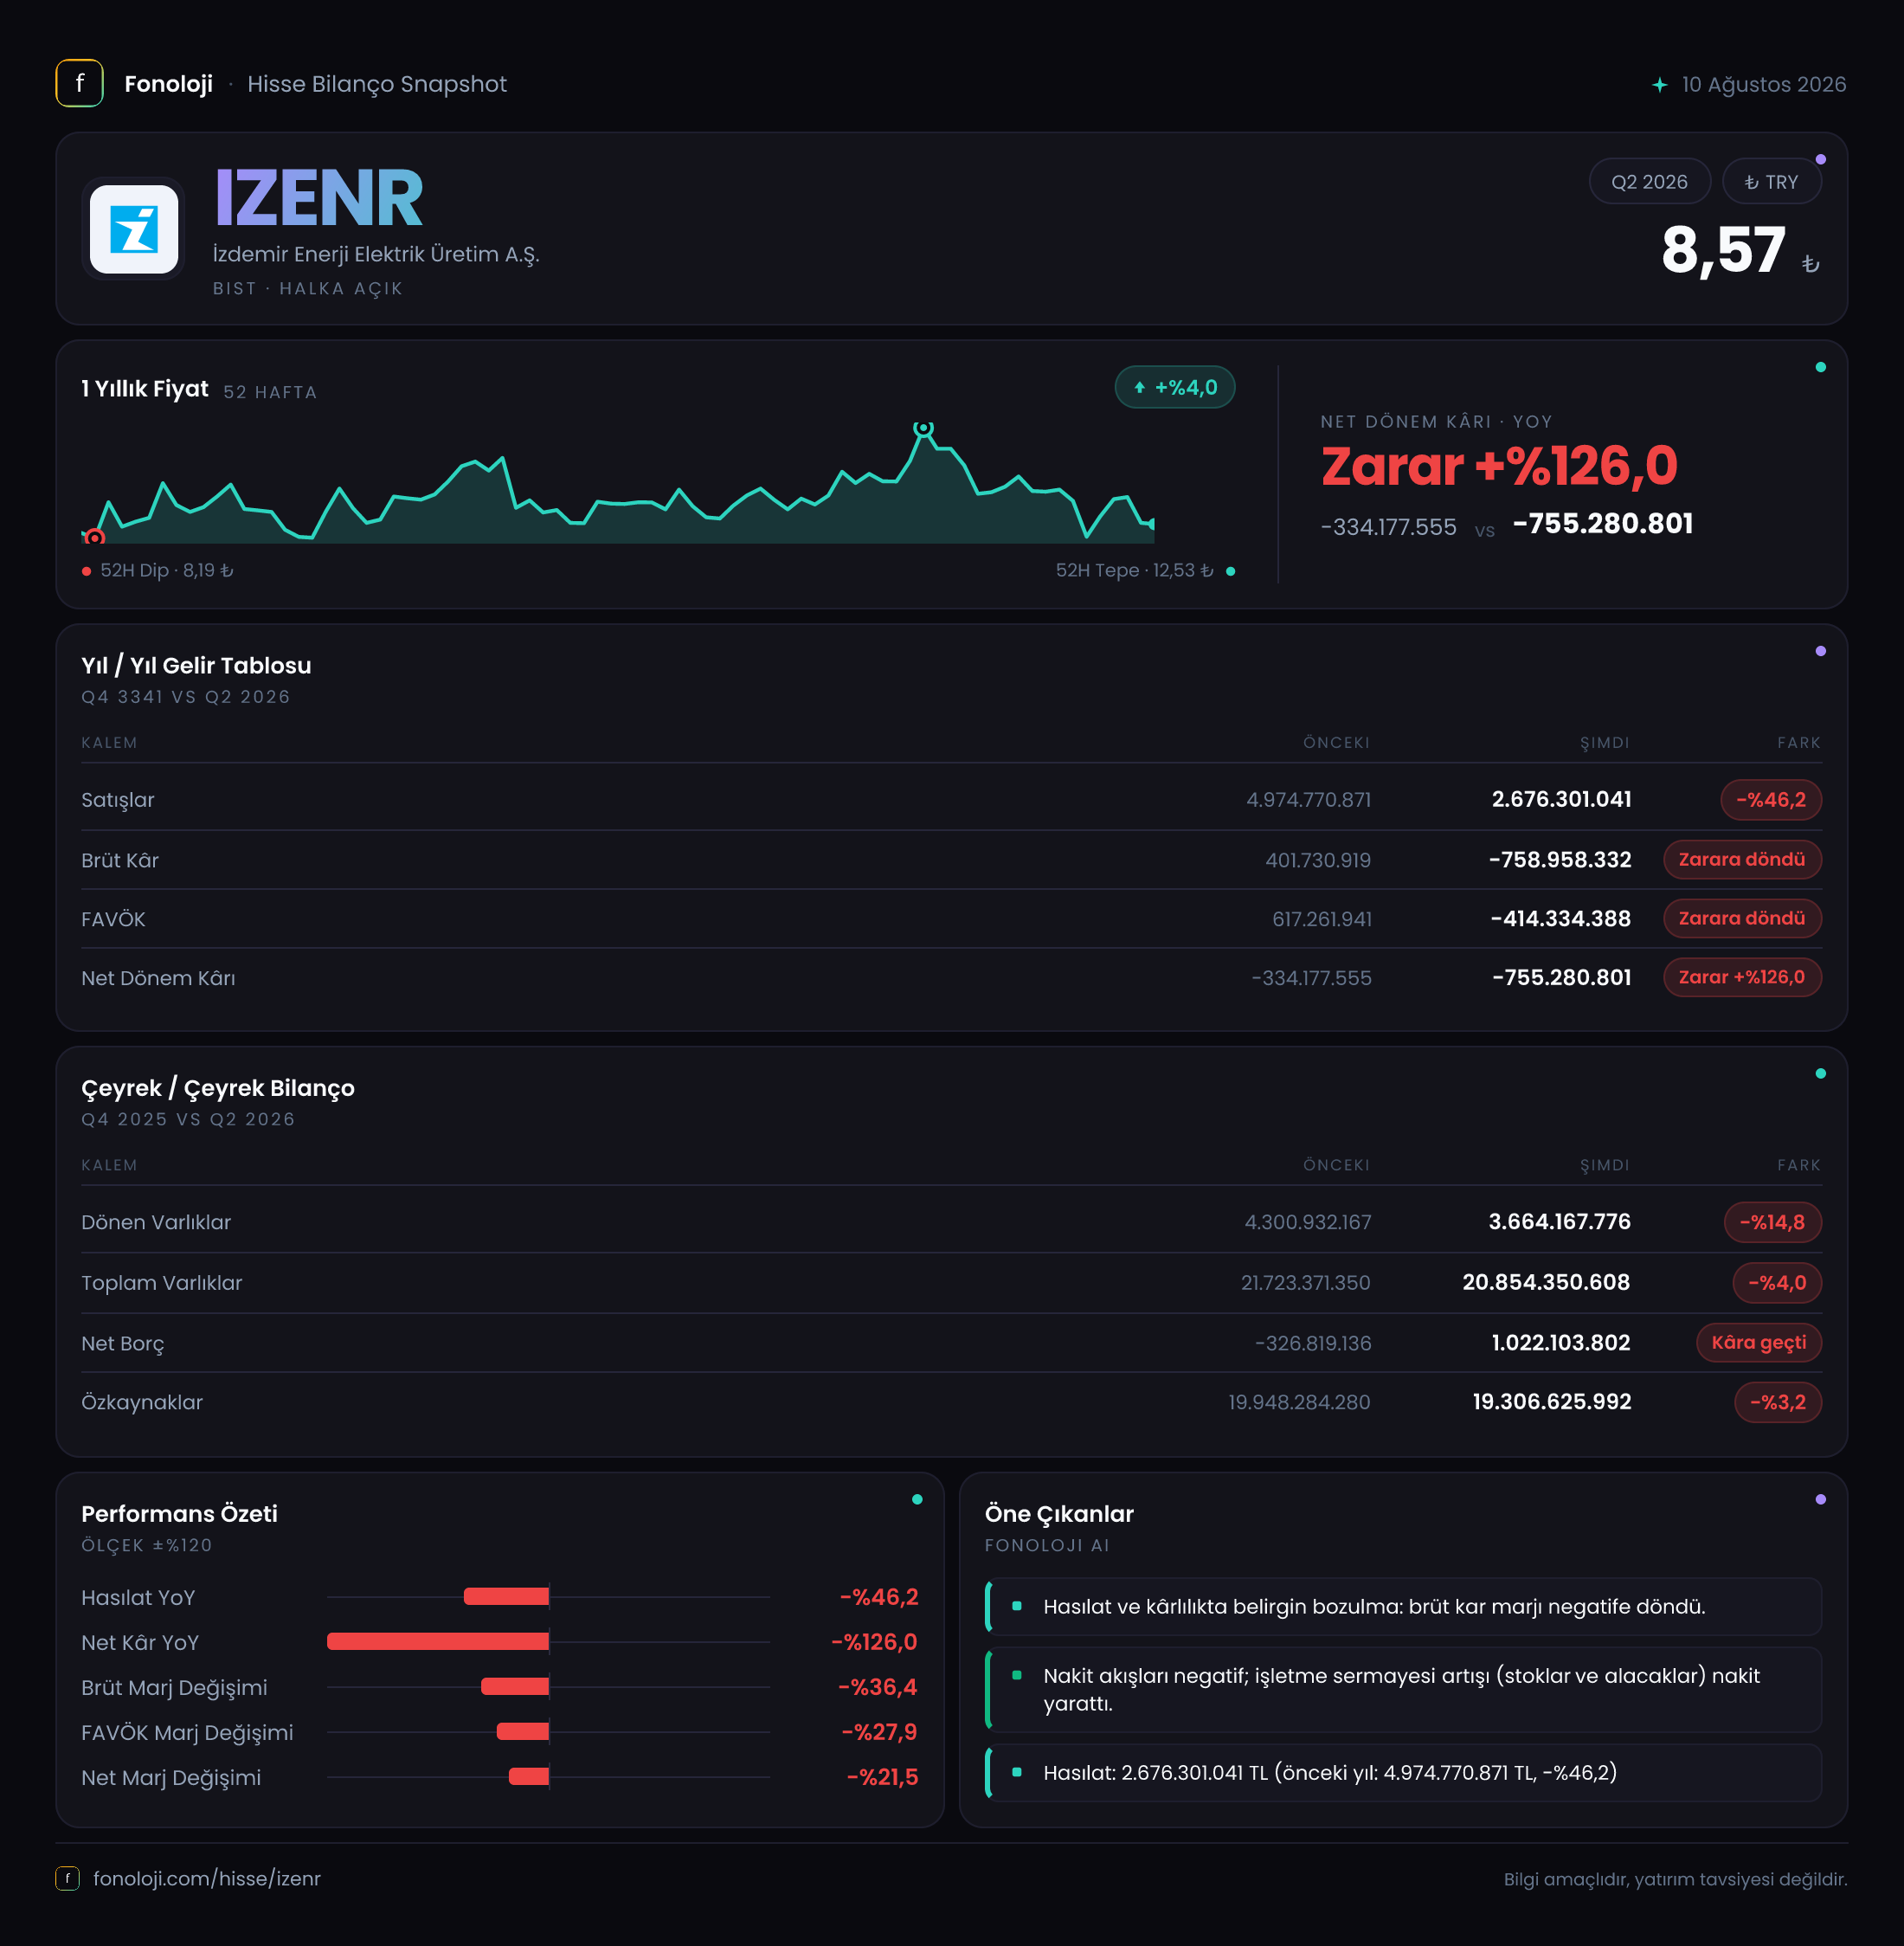
İzdemir Enerji Elektrik Üretim A.Ş. (IZENR), elektrik üretimi ve enerji alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde yatırımcı açısından oldukça zayıf bir finansal tablo ortaya koydu. Gelir tablosunda satışlar geçen yılın aynı dönemine göre %46,2 gerilerken, şirket brüt kâr ve FAVÖK seviyesinde zarara geçti. Net dönem zararı da 755,3 milyon TL ile geçen yılki 334,2 milyon TL zararın belirgin şekilde üzerine çıktı.
Bu tablo yalnızca satışlardaki düşüşü değil, satışların kâra dönüşme kabiliyetindeki bozulmayı da gösteriyor. Üstelik net borç pozisyonunun geçen yıl sonundaki net nakit görünümünden borçluluk tarafına dönmesi, operasyonel zayıflığın bilançoya da yansımaya başladığına işaret ediyor.
Satış Hikayesi
Şirketin satışları 2,7 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 5,0 milyar TL idi; dolayısıyla nominal satış daralması 2,3 milyar TL, oransal gerileme ise %46,2 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde azalması, reel bazda çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket yalnızca enflasyonun gerisinde kalmamış, fiyat artışlarının da etkisini aşan bir hacim veya gelir kaybı yaşamış görünüyor.
Satışlardaki düşüşün arkasında elektrik üretim hacmi, elektrik fiyatları, üretim maliyetleri, santral kullanım oranı ve piyasa koşulları gibi unsurlar bulunabilir. Ancak paylaşılan veriler bu başlıkların hangisinin ne ölçüde etkili olduğunu ayrıştırmaya izin vermiyor. Bu nedenle mevcut finansal tablonun temel mesajı, şirketin satış üretme kapasitesinin geçen yıla kıyasla ciddi biçimde zayıfladığıdır.
Çeyreklik trend tarafında verilen 2025/6 için 2,4 milyar TL satış rakamı, ana gelir tablosundaki geçen yıl karşılaştırması olan 5,0 milyar TL ile aynı kapsamı yansıtmıyor olabilir. Bu nedenle tek başına bu veri üzerinden sağlıklı bir çeyrekten çeyreğe trend kurmak mümkün değil. Karşılaştırmada esas alınması gereken rakam, raporlanan gelir tablosundaki aynı dönem karşılaştırmasıdır. İlerleyen dönemlerde çeyreklik gelir, üretim miktarı ve elektrik satış fiyatlarının birlikte izlenmesi, daralmanın hacim mi yoksa fiyat kaynaklı mı olduğunu anlamak açısından kritik olacaktır.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki gerilemeden daha sert gerçekleşti. Brüt kâr, geçen yılki 401,7 milyon TL seviyesinden bu dönemde -759,0 milyon TL brüt zarara döndü. Böylece brüt marj yaklaşık %8,0 seviyesinden -%28,1 seviyesine geriledi. Bu, şirketin satış gelirlerinin yalnızca azalmakla kalmadığını; aynı zamanda üretim ve satış maliyetlerinin mevcut gelir seviyesini aştığını gösteriyor.
FAVÖK de benzer bir tablo sergiliyor. Geçen yıl 617,3 milyon TL olan FAVÖK, bu dönemde -414,3 milyon TL olarak gerçekleşti. FAVÖK marjı yaklaşık %12,3 seviyesinden -%15,3 seviyesine indi. FAVÖK’ün negatife dönmesi, faaliyetlerin amortisman, finansman ve enflasyon muhasebesi gibi kalemler hesaba katılmadan önce dahi nakit yaratma gücünün zayıfladığını gösterir. Bu, enerji şirketleri açısından özellikle dikkat edilmesi gereken bir noktadır; çünkü yüksek sabit maliyetli üretim yapısında kapasite kullanımındaki veya satış fiyatındaki bozulma kârlılığı hızlı şekilde aşağı çekebilir.
Net dönem zararı 755,3 milyon TL oldu. Geçen yıl aynı dönemdeki zarar 334,2 milyon TL idi. Zararın yaklaşık %126 büyümesi, brüt kâr ve FAVÖK’teki bozulmanın finansal sonuçlara doğrudan yansıdığını gösteriyor. Net zarar marjı da yaklaşık -%6,7 seviyesinden -%28,0 seviyesine geriledi.
Burada dikkat çeken nokta, brüt zarar ile FAVÖK zararının birbirine oldukça yakın olmasıdır. Bu durum, maliyet yapısındaki baskının faaliyet giderlerinden önce, doğrudan satışların maliyeti seviyesinde yoğunlaştığını düşündürüyor. Dolayısıyla toparlanma için yalnızca finansman maliyetlerinin düşmesi yeterli olmayacak; elektrik satış gelirlerinin ve üretim ekonomisinin de iyileşmesi gerekecek.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 21,7 milyar TL seviyesinden 20,9 milyar TL seviyesine geriledi. Düşüş %4,0 olurken, duran varlıklar 17,4 milyar TL’den 17,2 milyar TL’ye sınırlı şekilde indi. Bu görünüm, şirketin uzun vadeli üretim varlıklarının nominal olarak büyük ölçüde korunduğunu; ancak dönen varlıkların daha belirgin biçimde zayıfladığını gösteriyor.
Dönen varlıklar 4,3 milyar TL’den 3,7 milyar TL’ye gerileyerek %14,8 azaldı. Nakit, ticari alacaklar veya stokların hangi kalem üzerinden gerilediği paylaşılmadığı için likidite baskısının kaynağı kesin biçimde tespit edilemiyor. Buna karşılık, dönen varlıklardaki düşüş ile faaliyet zararının birlikte görülmesi, kısa vadeli finansal esnekliğin yakından izlenmesi gerektiğini ortaya koyuyor.
Net borç pozisyonu daha kritik bir gelişme. Şirket önceki yıl sonunda 326,8 milyon TL net nakit taşırken, bu dönemde 1,0 milyar TL net borç pozisyonuna geçti. Bu, bilanço açısından yaklaşık 1,3 milyar TL’lik bir yön değişimi anlamına geliyor. Özkaynaklar da 19,9 milyar TL’den 19,3 milyar TL’ye gerileyerek %3,2 azaldı; bunda dönem zararı etkili olmuş görünüyor.
Net borç/özkaynak oranı yaklaşık %5,2 ile hâlâ yüksek bir seviyede değil. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı şekilde hesaplanamıyor. Daha önemlisi, şirketin borçluluğu düşük olsa bile mevcut faaliyet performansı borç taşıma kapasitesini zayıflatıyor. FAVÖK’ün yeniden pozitife dönmesi, bilanço değerlendirmesinin ana koşulu olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 126,9 milyon TL oldu. Geçen yıl aynı dönemdeki 247,6 milyon TL zarara kıyasla bu kalemde yaklaşık %48,7 iyileşme var. Bu, şirketin parasal varlık ve yükümlülük bileşiminden kaynaklanan enflasyon muhasebesi etkisinin geçen yıla göre daha sınırlı bir zarar yarattığını gösteriyor.
Ancak bu iyileşme, operasyonel zararı telafi edecek büyüklükte değil. Net parasal pozisyon zararındaki azalma olumlu görünse de brüt kârın 759,0 milyon TL zarara dönmesi ve FAVÖK’ün negatife geçmesi yanında ikincil kalıyor. TAS 29 etkisi, şirketin gerçek faaliyet performansının yerine konulmamalı; temel odak satışların ve faaliyet marjlarının toparlanması olmalı.
Yatırımcı için Ne Anlama Geliyor?
IZENR’nin 2026/6AB sonuçları, yatırımcı açısından öncelikle bir operasyonel toparlanma ihtiyacına işaret ediyor. Fırsat tarafında, şirketin duran varlıkları ve özkaynak tabanı hâlâ güçlü; net borcun özkaynaklara oranı da sınırlı. Elektrik fiyatları, üretim hacmi veya kapasite kullanımı iyileşirse, yüksek sabit maliyetli yapı nedeniyle kârlılıkta hızlı bir toparlanma potansiyeli oluşabilir.
Bununla birlikte mevcut riskler daha somut:
- Satışlar yıllık bazda %46,2 geriledi ve bu düşüş yüksek enflasyon ortamında reel olarak daha ağır.
- Brüt marj ve FAVÖK marjı pozitiften negatife geçti.
- Net borç pozisyonu, net nakitten borca döndü.
- Dönen varlıklar azalırken şirket faaliyet zararı yazıyor.
- FAVÖK negatif olduğu için borçluluk kapasitesi klasik oranlarla rahat biçimde ölçülemiyor.
Bu nedenle yatırımcıların gelecek dönemlerde özellikle satış hacmi, elektrik satış fiyatı, brüt marj, FAVÖK’ün yeniden pozitife dönüp dönmediği ve net borçtaki değişim üzerinde durması gerekiyor. Şirket için en önemli eşik, yalnızca zararını azaltması değil; operasyonel düzeyde sürdürülebilir nakit üretmeye başlaması olacak. Yatırım tavsiyesi değildir.