
Açılış
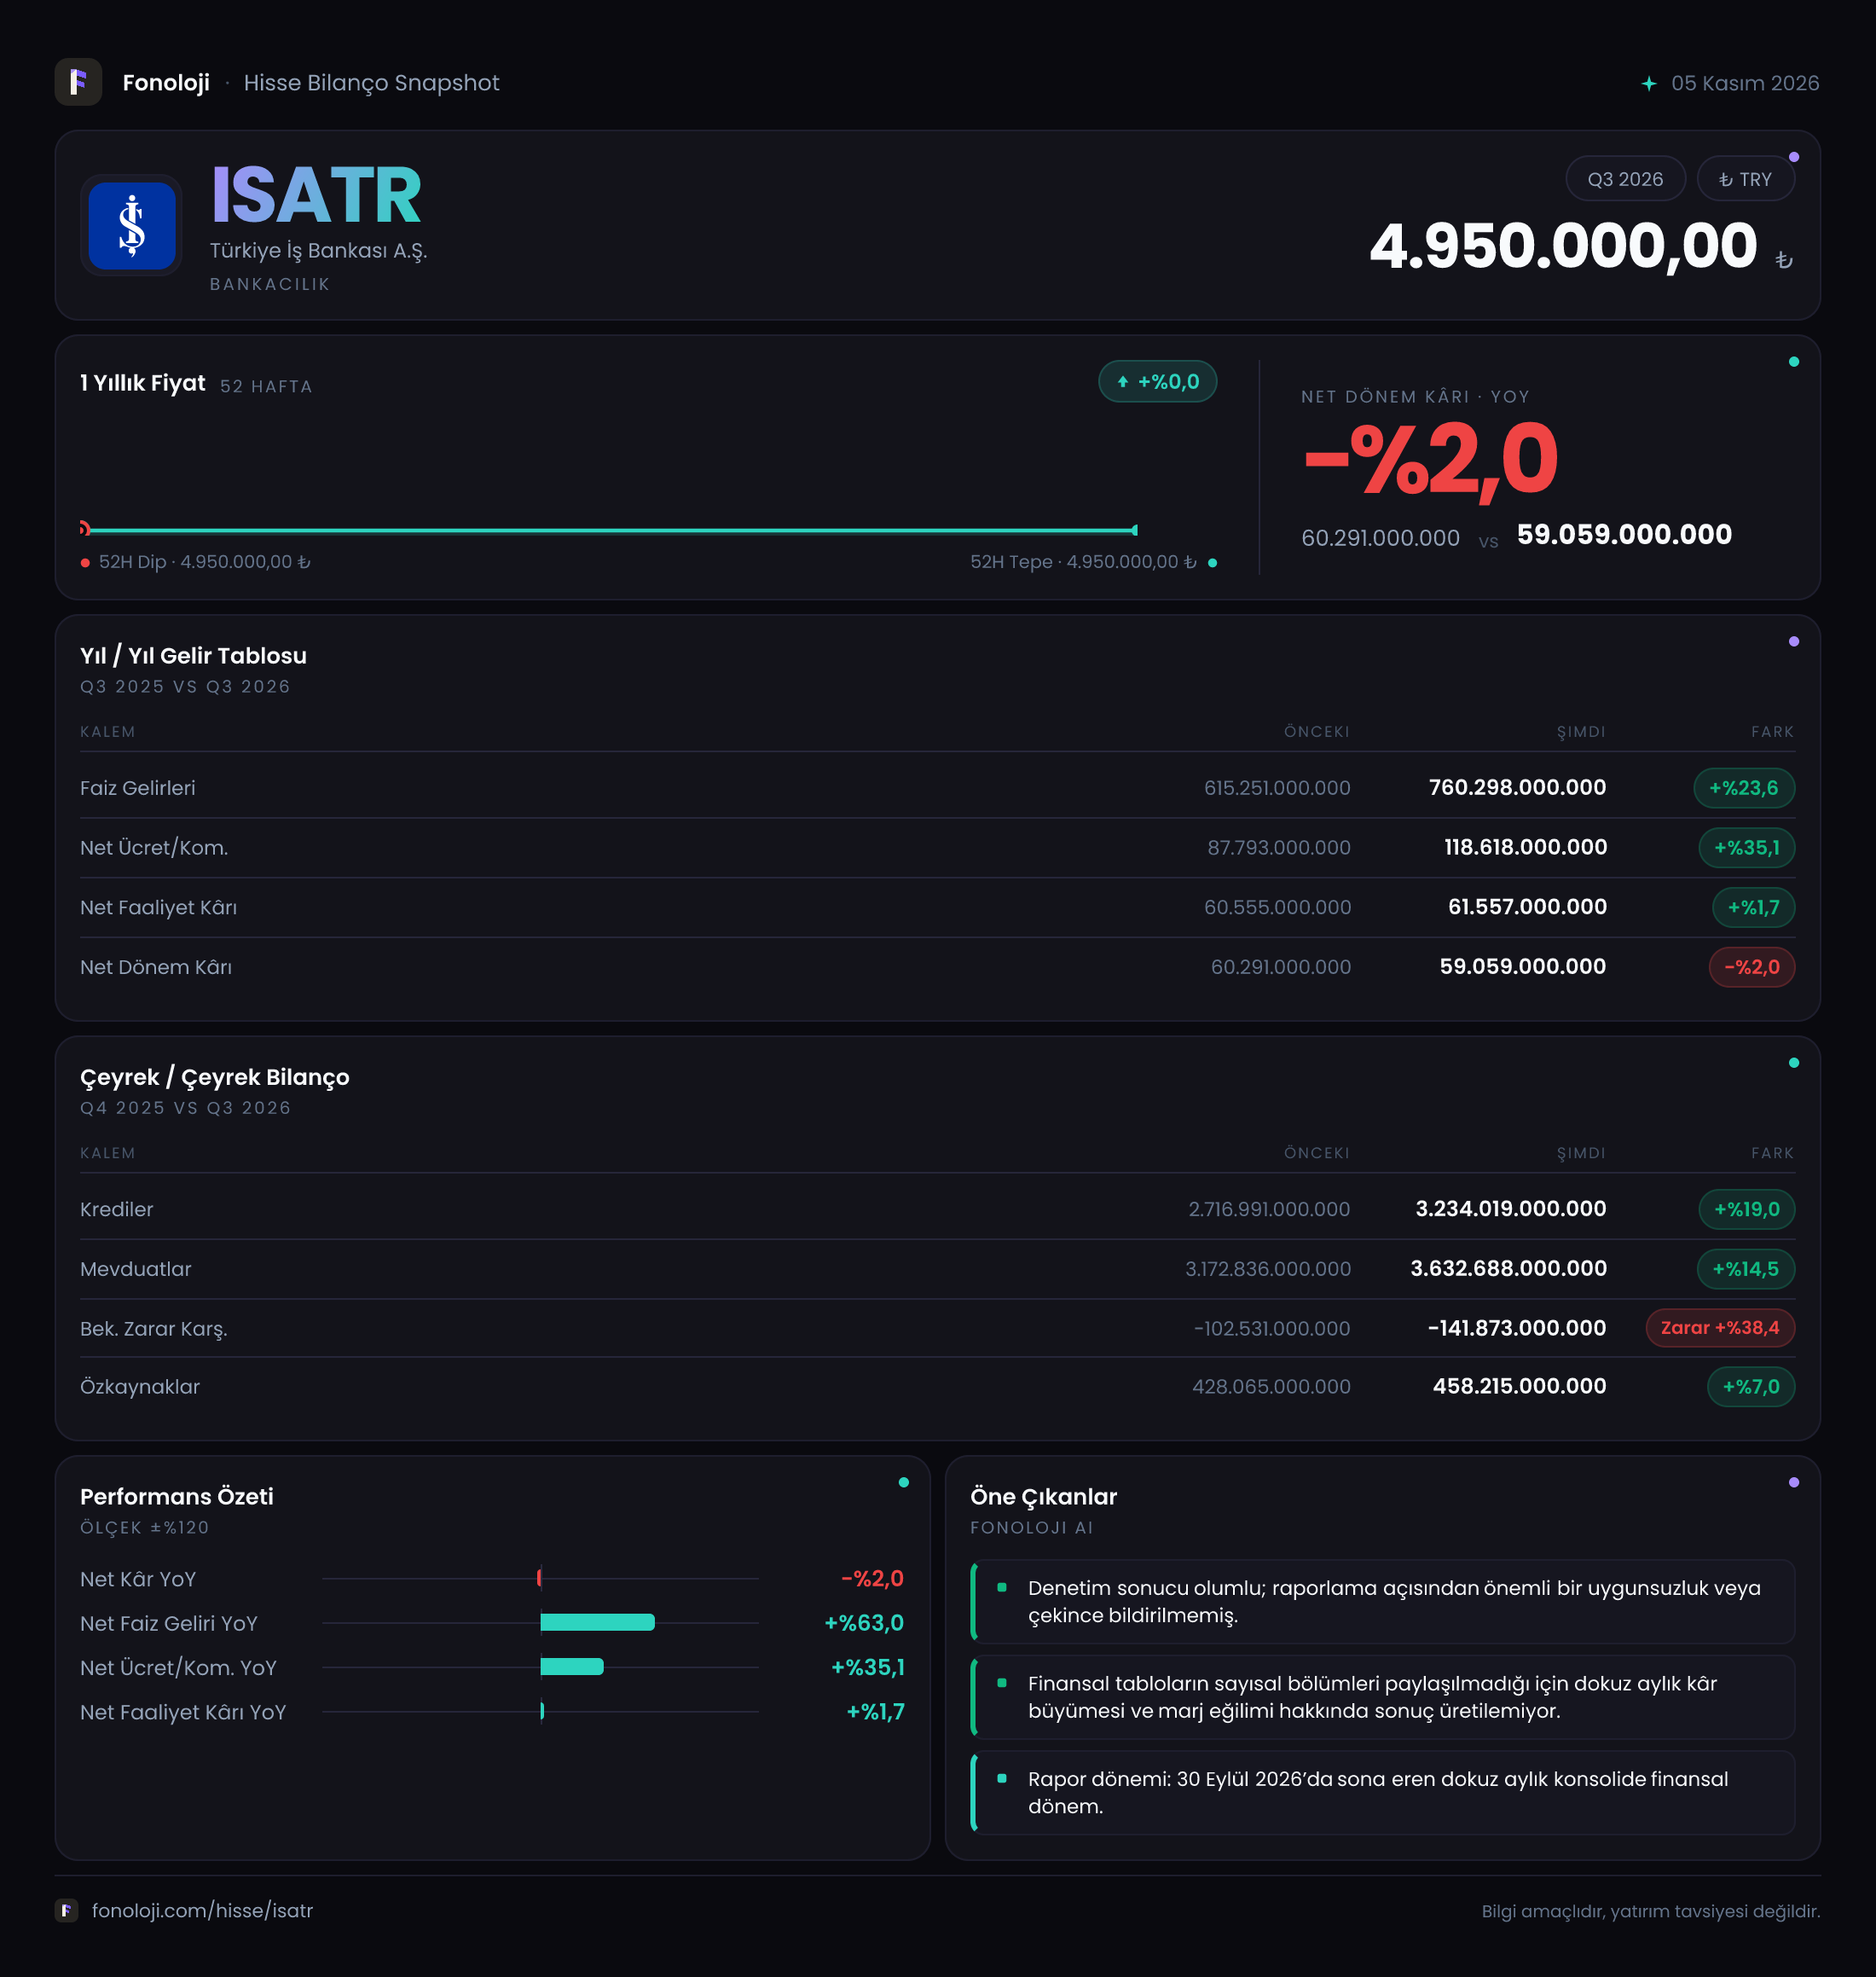
Türkiye İş Bankası A.Ş. için sunulan 2026/9 ara dönem verisinde gelir tablosu ve bilanço kalemlerinin tamamı “—” olarak yer alıyor. Bu nedenle satış, net dönem kârı, özkaynak, varlık büyüklüğü veya net parasal pozisyon üzerinden sayısal bir performans değerlendirmesi yapmak mümkün değil. Ayrıca bankalar için sanayi şirketlerinde kullanılan satış, brüt kâr ve FAVÖK göstergeleri tek başına doğru resim sunmaz; bankacılık analizinin merkezinde net faiz geliri, net ücret-komisyon gelirleri, karşılık giderleri, sermaye yeterliliği ve aktif kalitesi bulunur. Dolayısıyla bu raporda ana mesaj, şirketin performansından çok, mevcut veri setinin yatırım kararı vermek için neden yetersiz kaldığı ve hangi göstergelerin izlenmesi gerektiği üzerine kuruluyor.
Buradaki dönem karşılaştırmasının geçen yılın aynı dönemiyle, bilanço karşılaştırmasının ise önceki yıl sonuyla yapılması gerekiyor. Ancak her iki sütunda da rakam bulunmadığından, yıllık büyüme veya bilanço değişimi hesaplanamıyor.
Satış Hikayesi
Bankalar açısından “satışlar” kalemi, perakende veya sanayi şirketlerindeki ciro kavramıyla bire bir örtüşmez. Bankanın gelir motorunu ağırlıklı olarak kredilerden ve menkul kıymetlerden elde edilen faiz gelirleri, mevduat ve diğer fonlama kaynaklarının maliyeti, ücret-komisyon gelirleri ve alım-satım sonuçları oluşturur. Bu nedenle sunulan tabloda satışların boş olması, bankanın gelir üretmediği anlamına gelmez; yalnızca yatırımcı için asıl önemli gelir kırılımının paylaşılmadığını gösterir.
2026/9 dönemi için geçen yılın aynı dönemine göre gelir büyümesi hesaplanamıyor. Yüksek enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal gelir artışı dahi tek başına yeterli olmayacaktır. Bankanın faiz gelirindeki artışın ne kadarının kredi hacmi büyümesinden, ne kadarının faiz oranı etkisinden kaynaklandığı ayrıştırılmalıdır. Aynı şekilde mevduat maliyetleri hızlı yükseliyorsa, kredi faizlerindeki artış bankanın net faiz marjını korumaya yetmeyebilir.
Bu nedenle yatırımcı açısından takip edilmesi gereken sorular şunlardır:
- Kredi büyümesi nominal olarak artarken reel olarak da korunuyor mu?
- Mevduat maliyetindeki yükseliş, kredi getirilerinden daha hızlı mı ilerliyor?
- Net ücret ve komisyon gelirleri, faiz dışı gelirleri destekliyor mu?
- Ticari kâr veya menkul kıymet değerleme gelirleri, ana bankacılık gelirlerinin yerini mi alıyor?
Çeyreklik trend bölümü de boş olduğu için, 2026’nın ikinci ve üçüncü çeyreği arasında gelir kalitesinin iyileşip iyileşmediği değerlendirilemiyor. Bu karşılaştırma olmadan, olası bir kâr artışının sürdürülebilir mi yoksa tek seferlik mi olduğu anlaşılamaz.
Kârlılık
Veri setinde brüt kâr ve FAVÖK kalemleri bulunmuyor. Bankacılık sektöründe bu iki gösterge zaten sınırlı anlam taşır; çünkü bankalar için faiz gelirleri ile faiz giderleri arasındaki fark, yani net faiz geliri, operasyonel performansın daha doğru başlangıç noktasıdır. Bu nedenle İş Bankası’nın kârlılığını analiz etmek için net faiz marjı, faaliyet giderleri, beklenen zarar karşılıkları ve net dönem kârı birlikte incelenmelidir.
Net dönem kârı da paylaşılmadığı için 2026/9 itibarıyla kâr büyümesi veya kâr marjı hesaplanamıyor. Kârın artması tek başına olumlu kabul edilmemelidir. Örneğin net faiz geliri gerilerken menkul kıymet değerleme kazançları sayesinde net kâr yükselmişse, bu performansın gelecek dönemlere taşınabilirliği sınırlı olabilir. Buna karşılık net faiz marjı korunuyor, ücret-komisyon gelirleri büyüyor ve karşılık giderleri kontrol altında kalıyorsa kâr artışının kalitesi daha yüksek olur.
Kârlılık tarafında özellikle şu ayrım önem taşıyor:
- Net faiz geliri: Bankanın temel aracılık faaliyetinin gücünü gösterir.
- Net ücret ve komisyon gelirleri: Faiz dışı, daha dengeli gelir üretimini ortaya koyar.
- Karşılık giderleri: Kredi kalitesindeki bozulmanın kâra etkisini gösterir.
- Faaliyet giderleri: Enflasyon ve personel maliyetleri karşısında verimliliği ölçer.
- Net dönem kârı: Tüm bu unsurların nihai sonucudur; ancak tek başına yeterli değildir.
Bu kalemlerin tamamı eksik olduğu için, İş Bankası’nın marjlarının genişlediğini, daraldığını veya sektör ortalamasından ayrıştığını söylemek mümkün değil.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynaklar için herhangi bir rakam verilmemiş. Bu nedenle 2026/9 bilançosunun önceki yıl sonuna göre büyüyüp küçüldüğü, büyümenin hangi kalemlerden geldiği ve sermaye yapısının güçlenip zayıfladığı hesaplanamıyor.
Bankalarda klasik şirketlerdeki “net borç/FAVÖK” rasyosu anlamlı değildir. Bankanın borçları, çoğunlukla mevduat ve diğer fonlama kaynaklarından oluşur; bu kalemler bankacılık faaliyetinin doğal girdisidir. Bu nedenle yatırımcıların net borç yerine şu göstergelere odaklanması gerekir:
- Sermaye yeterlilik oranı,
- Çekirdek sermaye gücü,
- Takipteki kredi oranı,
- Karşılıkların sorunlu kredileri karşılama düzeyi,
- Kredi/mevduat dengesi,
- Likidite tamponu ve menkul kıymet portföyünün yapısı.
Özkaynak rakamı paylaşılmadığı için bankanın kârını sermaye tabanına göre ne kadar verimli ürettiği, yani özkaynak kârlılığı da ölçülemiyor. Özellikle yüksek enflasyon ortamında nominal özkaynak artışı, reel sermaye güçlenmesi anlamına gelmeyebilir. Özkaynak büyümesinin enflasyonun üzerinde gerçekleşip gerçekleşmediği ayrıca değerlendirilmelidir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi de tabloda boş bırakılmış. Bu nedenle enflasyon muhasebesinin 2026/9 dönem net kârına pozitif veya negatif katkısı hesaplanamıyor. TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, enflasyon ortamında satın alma gücü kaybıyla karşılaşabilir; parasal yükümlülükleri daha yüksek olanlar ise teorik olarak net parasal kazanç elde edebilir. Ancak bankaların bilançosu büyük ölçüde parasal kalemlerden oluştuğundan, bu etkinin yorumlanması sanayi şirketlerine göre daha karmaşıktır.
Burada yalnızca net parasal pozisyonun büyüklüğünü bilmek de yeterli değildir. Bu kalemin net dönem kârıyla ilişkisi, enflasyon düzeltmesi öncesi ve sonrası kârlılık, parasal varlık-yükümlülük vadesi ve faiz oranlarının seyri birlikte ele alınmalıdır. Rakam bulunmadığı için, İş Bankası’nın TAS 29’dan yararlandığını veya olumsuz etkilendiğini söylemek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
Mevcut veri seti, İş Bankası’nın 2026/9 performansı hakkında yönlü bir yatırım sonucu çıkarmaya izin vermiyor. Satışlar, net dönem kârı, net parasal pozisyon, toplam varlıklar ve özkaynaklar boş olduğu için büyüme, kârlılık, sermaye gücü ve enflasyon muhasebesi etkisi ölçülemiyor. Çeyreklik trendin bulunmaması da performansın ivme kazanıp kazanmadığını değerlendirmeyi engelliyor.
Buna karşılık, yatırımcı için izlenecek çerçeve nettir:
- Net faiz marjının mevduat maliyetleri karşısında korunup korunmadığı,
- Kredi büyümesinin aktif kalitesini bozup bozmadığı,
- Takipteki krediler ve karşılık giderlerinin kârı ne ölçüde baskıladığı,
- Ücret-komisyon gelirlerinin faiz dışı denge sağlayıp sağlamadığı,
- Sermaye yeterliliğinin büyümeyi destekleyip desteklemediği,
- TAS 29 etkisinin kârı yapay biçimde yükseltip düşürmediği.
Bu göstergeler açıklanmadan yapılacak olumlu veya olumsuz bir değerlendirme veri temelli olmaz. Yatırımcıların tam finansal tablo, dipnotlar ve özellikle bankalara özgü sermaye ile aktif kalitesi göstergeleri yayımlanana kadar temkinli kalması gerekir. Yatırım tavsiyesi değildir.