
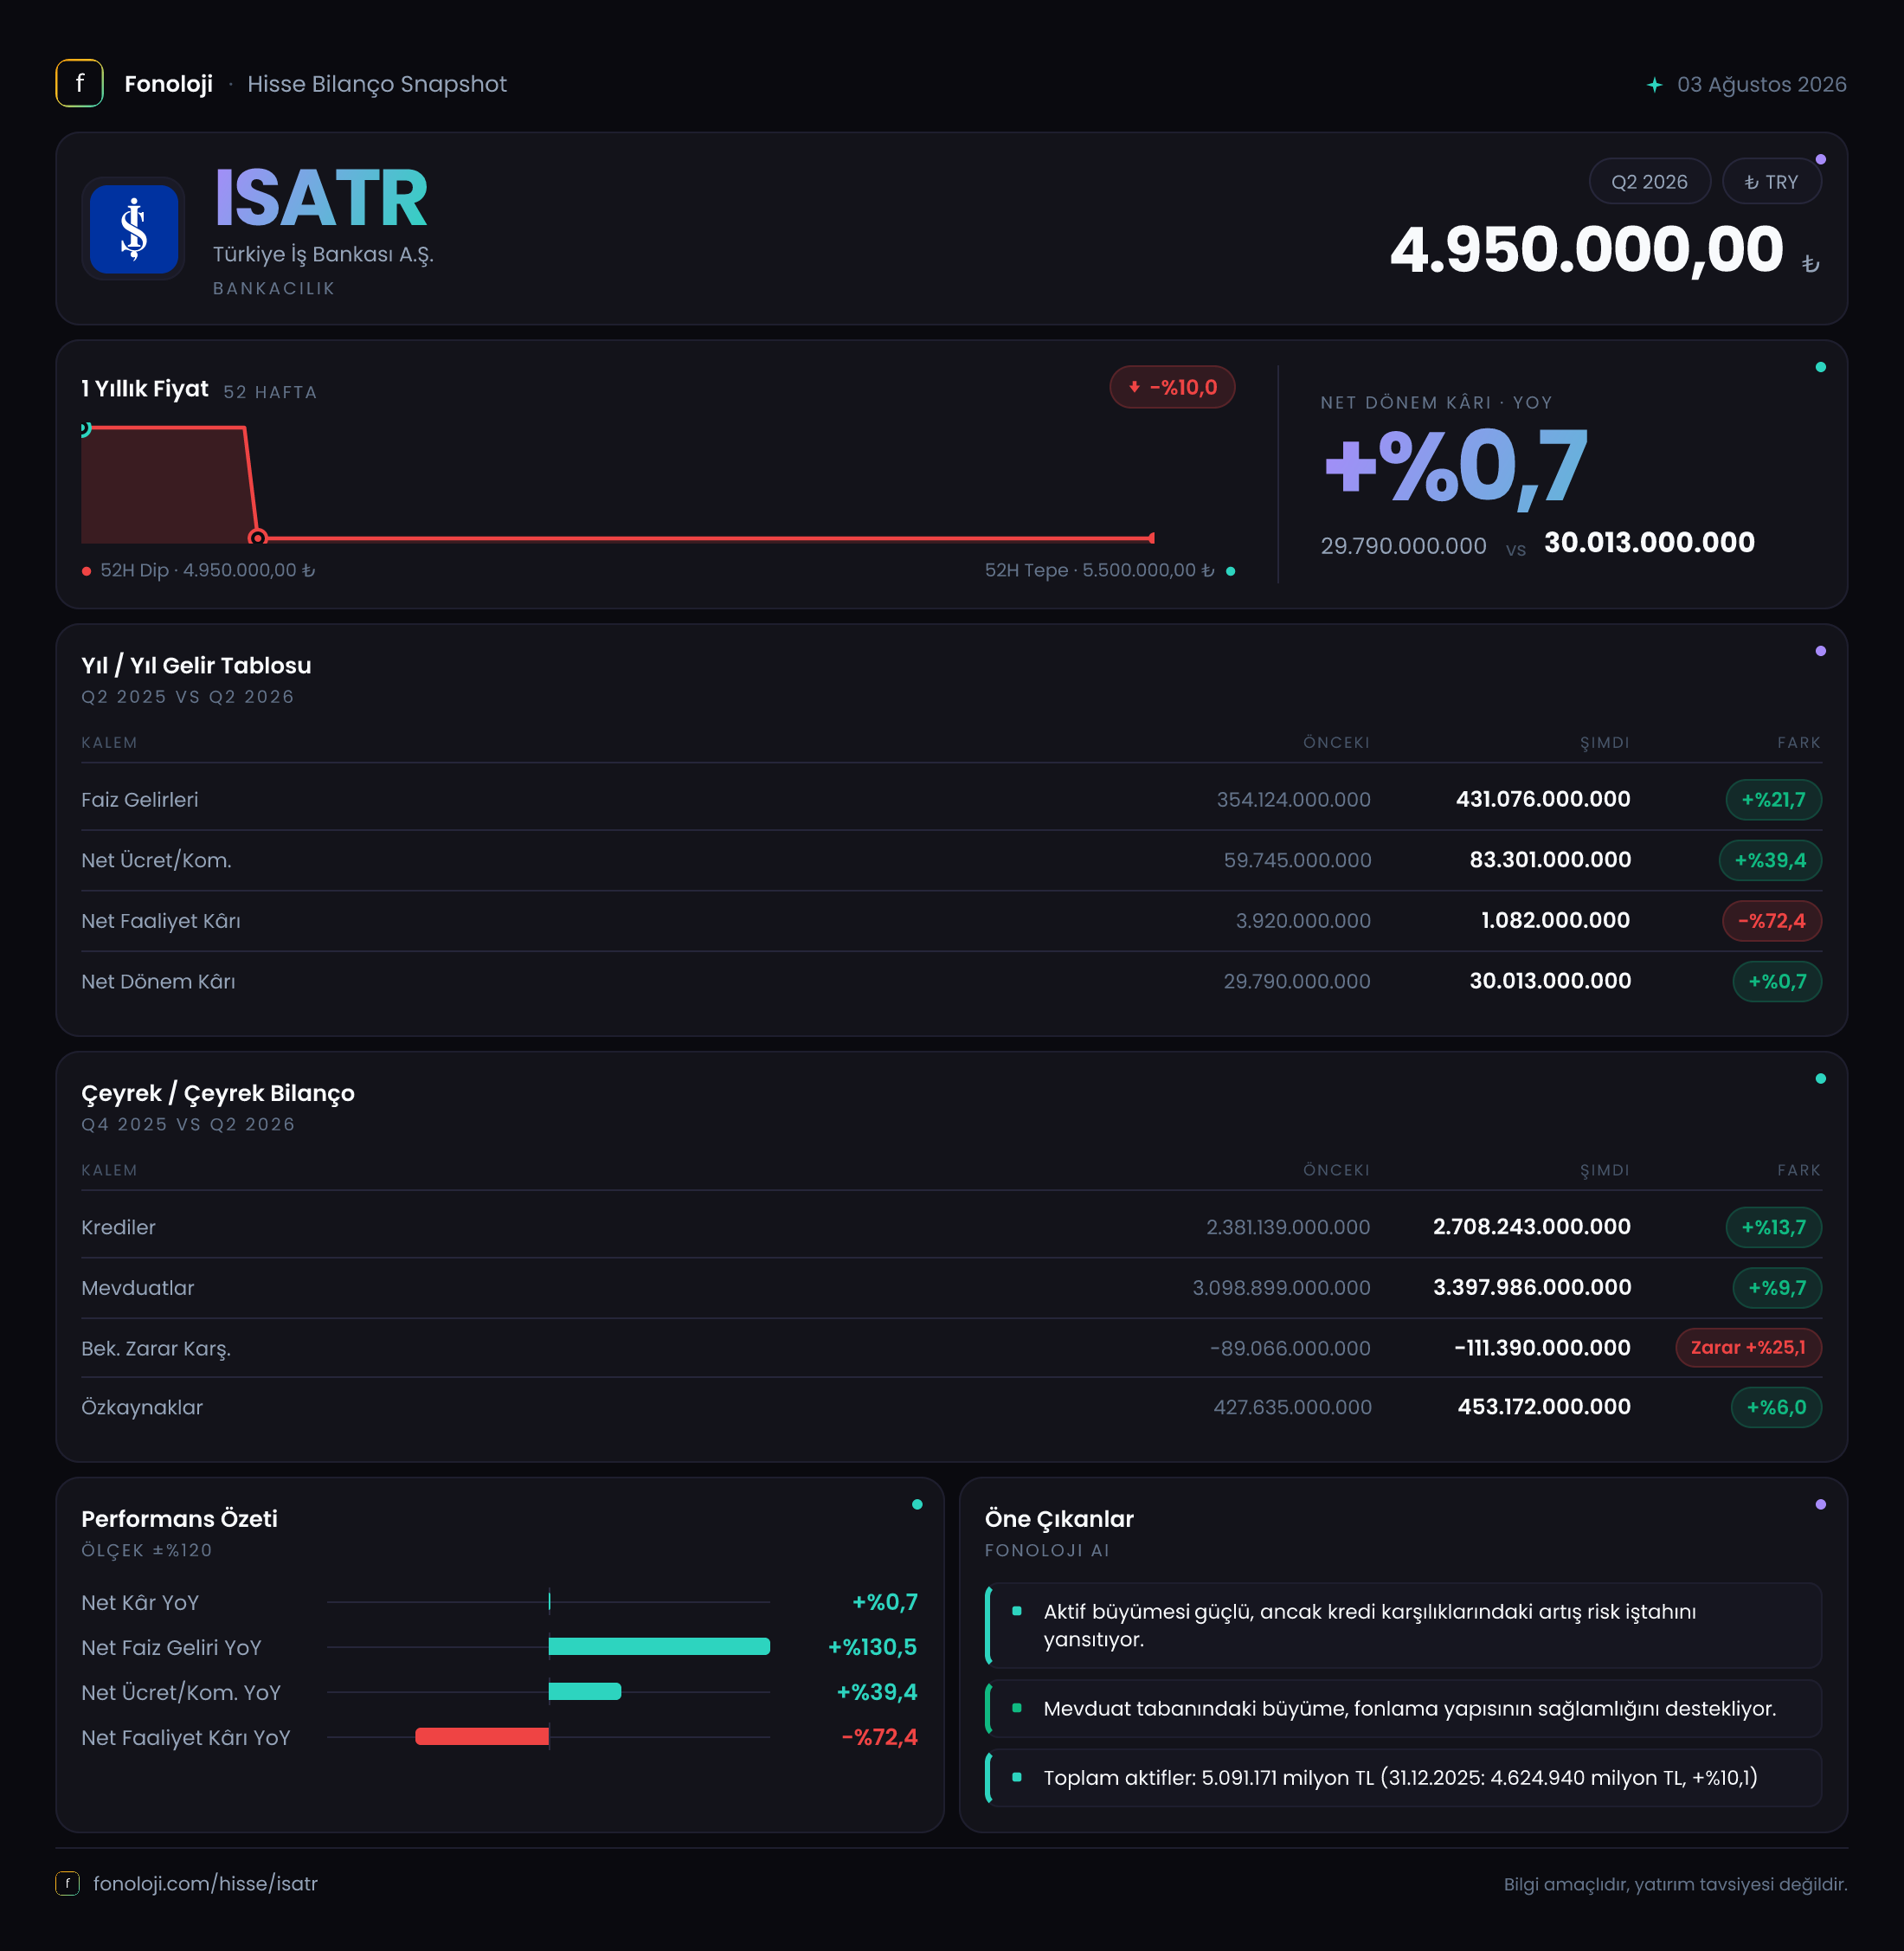
Açılış
Türkiye İş Bankası, BIST’in en köklü ve piyasa değeri açısından en ağır hissedarlarından biri. Banka, bireysel ve kurumsal bankacılıktan yatırım bankacılığına, sigortadan leasing’e uzanan geniş bir finansal hizmet ekosistemini yönetiyor. 2026 ilk yarı itibarıyla açıklanan ara dönem raporunda ise dikkat çeken ilk şey, veri setindeki kritik kalemlerin büyük bölümünün boş bırakılmış olması. Satışlar, brüt kâr, FAVÖK, net dönem kârı ve özkaynak kalemleri için rakam paylaşılmamış. Dolayısıyla bu analizde mevcut verinin izin verdiği ölçüde ilerleyeceğiz; sayısal bir kıyaslama yapmak yerine, İş Bankası’nın iş modelini, enflasyon muhasebesinin bankacılık sektörüne etkisini ve bu dönemde izlenmesi gereken başlıkları konuşacağız.
Bir banka için “satışlar” kaleminin gelir tablosunda bulunmadığını da baştan hatırlatmak gerek. Bankalarda hasılatın karşılığı faiz gelirleri, faiz dışı gelirler ve komisyon gelirleridir. Bu çerçevede gelir tablosu şablonu doğrudan sanayi şirketleri için kurgulanmış; İş Bankası gibi bir banka için özellikle net faiz marjı, kredi/mevduat makası ve faiz dışı gelirlerin kompozisyonu önem kazanıyor. Ancak bu çeyreklik raporda bu kalemlere dair de somut bir veri yer almıyor. Çeyreklik trend için bir sonraki dönem raporunu beklemek gerekiyor.
Satış Hikayesi
Bankacılıkta “satış büyümesi” denildiğinde akla öncelikle kredi hacmindeki artış gelir. İş Bankası, Türkiye’nin en büyük özel bankalarından biri olarak kredi portföyünü genişletmeye devam ediyor; ancak bu çeyrekte sayısal bir büyüme oranı elimizde yok. Türkiye’de yıllık enflasyon hâlâ %30’ların üzerinde seyrederken, nominal kredi artışı tek başına anlamlı değildir. Asıl soru, kredi büyümesinin reel anlamda enflasyonu aşıp aşmadığıdır.
Bu dönemde Merkez Bankası’nın sıkı para politikasının devam ettiğini varsayarsak, kredi faizlerinin yüksek seyretmesi kredi talebini baskılamış olabilir. Ticari kredilerdeki yavaşlama, bireysel kredilerde ise düzenleyici sınırlar nedeniyle hacim artışının sınırlı kalması beklenen bir senaryo. Ancak bu çıkarımı veriye dayandıramıyoruz, çünkü dönem raporunda kredi hacmi, mevduat büyüklüğü veya komisyon gelirleri açıklanmamış. Geçen yılın aynı dönemine göre satışlarda nasıl bir ivme olduğunu ölçmek için bilanço dipnotlarının doldurulması veya yatırımcı sunumunun beklenmesi gerekiyor.
Kârlılık
Kârlılık, bankalar için FAVÖK üzerinden değil; net faiz marjı, kredi riski maliyeti ve işletme giderleri üzerinden okunur. İş Bankası’nın tarihsel olarak güçlü faiz dışı gelir yapısı vardır; özellikle ücret ve komisyon gelirleri sektördeki birçok rakibine göre daha iyi bir çeşitlilik sunar. Bu, mevduat maliyetlerinin yükseldiği dönemlerde bankanın kârlılığını destekleyen önemli bir tampon görevi görür.
Ancak bu çeyrekte net faiz marjı, brüt kâr ve net kâr rakamları açıklanmadığı için marjlardaki değişimi değerlendiremiyoruz. Yine de 2026 için genel sektörel beklenti, enflasyon muhasebesinin etkisiyle banka kârlılıklarının daha dalgalı bir görünüm sergilemesi yönünde. İş Bankası’nın büyüklüğü ve ölçek avantajı, bu dalgalanmayı dengeleme gücüne sahip; ancak özkaynak kârlılığı (ROE) tarafında ciddi bir baskı oluşabileceğini de göz ardı etmemek gerekiyor.
Net dönem kârı verisi bulunmayan bir raporda kârlılık hikayesini anlatmak elbette eksik kalıyor. Elimizdeki en net bilgi, İş Bankası’nın geçmiş yıllarda istikrarlı bir kâr dağıtım politikası izlediği ve temettü veriminin yatırımcılar için önemli bir başlık olduğu. Temettü beklentisi olan yatırımcılar, bu dönemde net kârın ve özkaynak kârlılığının ne yönde değiştiğini mutlaka takip etmeli.
Bilanço Sağlığı
Bilanço tarafında da önemli bir bilgi boşluğu var: Toplam varlıklar, özkaynaklar ve net borç kalemleri verilmemiş. Bankalar için “net borç / FAVÖK” rasyosu zaten anlamlı bir gösterge değildir. Bankacılıkta asıl bakılması gerekenler; sermaye yeterliliği rasyosu, takipteki alacak oranı ve likidite yeterliliğidir.
İş Bankası, sektörün en güçlü özkaynak yapılarından birine sahiptir. Türkiye’nin en büyük özel bankası olarak, sermaye yeterliliği anlamında düzenleyici limitlerin belirgin üzerinde kalması beklenir. Bu, bankanın ekonomik yavaşlama dönemlerinde kredi riskini yönetme kapasitesini artırır. Ancak 2026 ilk yarıda aktif kalitesinin nasıl geliştiği önemli bir soru. Yüksek faiz ortamı ve enflasyonun alım gücünü eritmesi, bireysel ve KOBİ kredilerinde takibe dönüşümleri tetikleyebilir. Bu nedenle, dönem raporunda tahsili gecikmiş alacak oranının açıklanması, bilanço sağlığı için en kritik veri noktası olacaktır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bankalar için çoğu sanayi şirketinden daha fazla anlam taşır. Çünkü bir bankanın bilançosu neredeyse tamamen parasal kalemlerden oluşur: krediler parasal varlık, mevduatlar parasal yükümlülüktür. TAS 29 çerçevesinde, parasal kalemler enflasyon düzeltmesine tabi tutulmaz; ancak net parasal pozisyon kâr veya zararı hesaplanır.
Bankalar genellikle mevduat ağırlıklı fonlama yapısı nedeniyle net parasal yükümlülük pozisyonundadır. Enflasyonist dönemde parasal yükümlülüğün parasal varlıktan büyük olması, banka için “borçlu kazanır” prensibiyle olumlu bir etki yaratabilir. Ne var ki Türkiye’de bankalar, bu pozisyonu faiz gelirleriyle telafi etmeye çalışır ve Merkez Bankası’nın faiz politikası net parasal pozisyon etkisini doğrudan belirler.
Bu çeyrekte net parasal pozisyon kalemine dair bir rakam verilmemiş. İş Bankası için bu kalemin büyüklüğü, özellikle TÜFE’nin seyrine ve kur hareketlerine bağlı olarak değişir. Enflasyonun yavaşladığı bir ortamda net parasal pozisyon etkisinin daha sınırlı kalması beklenir; ancak 2026’nın ikinci çeyreğinde enflasyonun ne yönde hareket ettiğini bilmeden kesin bir değerlendirme yapmak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
İş Bankası, Türkiye’nin finansal altyapısının bel kemiğidir. Uzun vadeli yatırımcılar için bankanın güçlü özkaynak yapısı, kurumsal yönetim kalitesi ve temettü potansiyeli değer yaratmaya devam edebilir. Ancak bu ara dönem raporunda kritik verilerin büyük bölümünün eksik olması, yatırımcının bilgi asimetrisiyle karşı karşıya olduğunu gösteriyor.
Öne çıkan fırsatlar:
- Bankanın ölçeği ve mevduat tabanının güçlü olması, fonlama maliyetlerini kontrol etmede avantaj sağlar.
- Faiz dışı gelirlerin güçlü yapısı, kredi büyümesinin yavaşladığı dönemlerde kârlılığı destekleyebilir.
- Temettü odaklı yatırımcılar için İş Bankası, uzun vadeli nakit akışı üretme kapasitesine sahip bir hisse olmaya devam eder.
Dikkat edilmesi gereken riskler:
- Yüksek faiz ortamı, net faiz marjını baskılayabilir.
- Enflasyon muhasebesi kaynaklı net dönem kârı dalgalanmaları, görünür kârlılığı yanıltıcı hale getirebilir.
- Bilanço verileri açıklanmadan, kredi riskindeki bozulma ve aktif kalitesindeki değişim hakkında net bir fikir oluşmuyor.
Özetle, bu dönemde İş Bankası için sağlıklı bir finansal analiz yapabilmek ancak verilerin tamamlanmasıyla mümkün. Yatırımcıların, bankanın yatırımcı ilişkileri sunumunu ve dipnotları beklemesi; hisse pozisyonu alırken yalnızca bu eksik ara dönem raporuna değil, bankanın uzun vadeli büyüme hikayesine ve temettü politikasına odaklanması gerekiyor.
Yatırım tavsiyesi değildir.