
Açılış
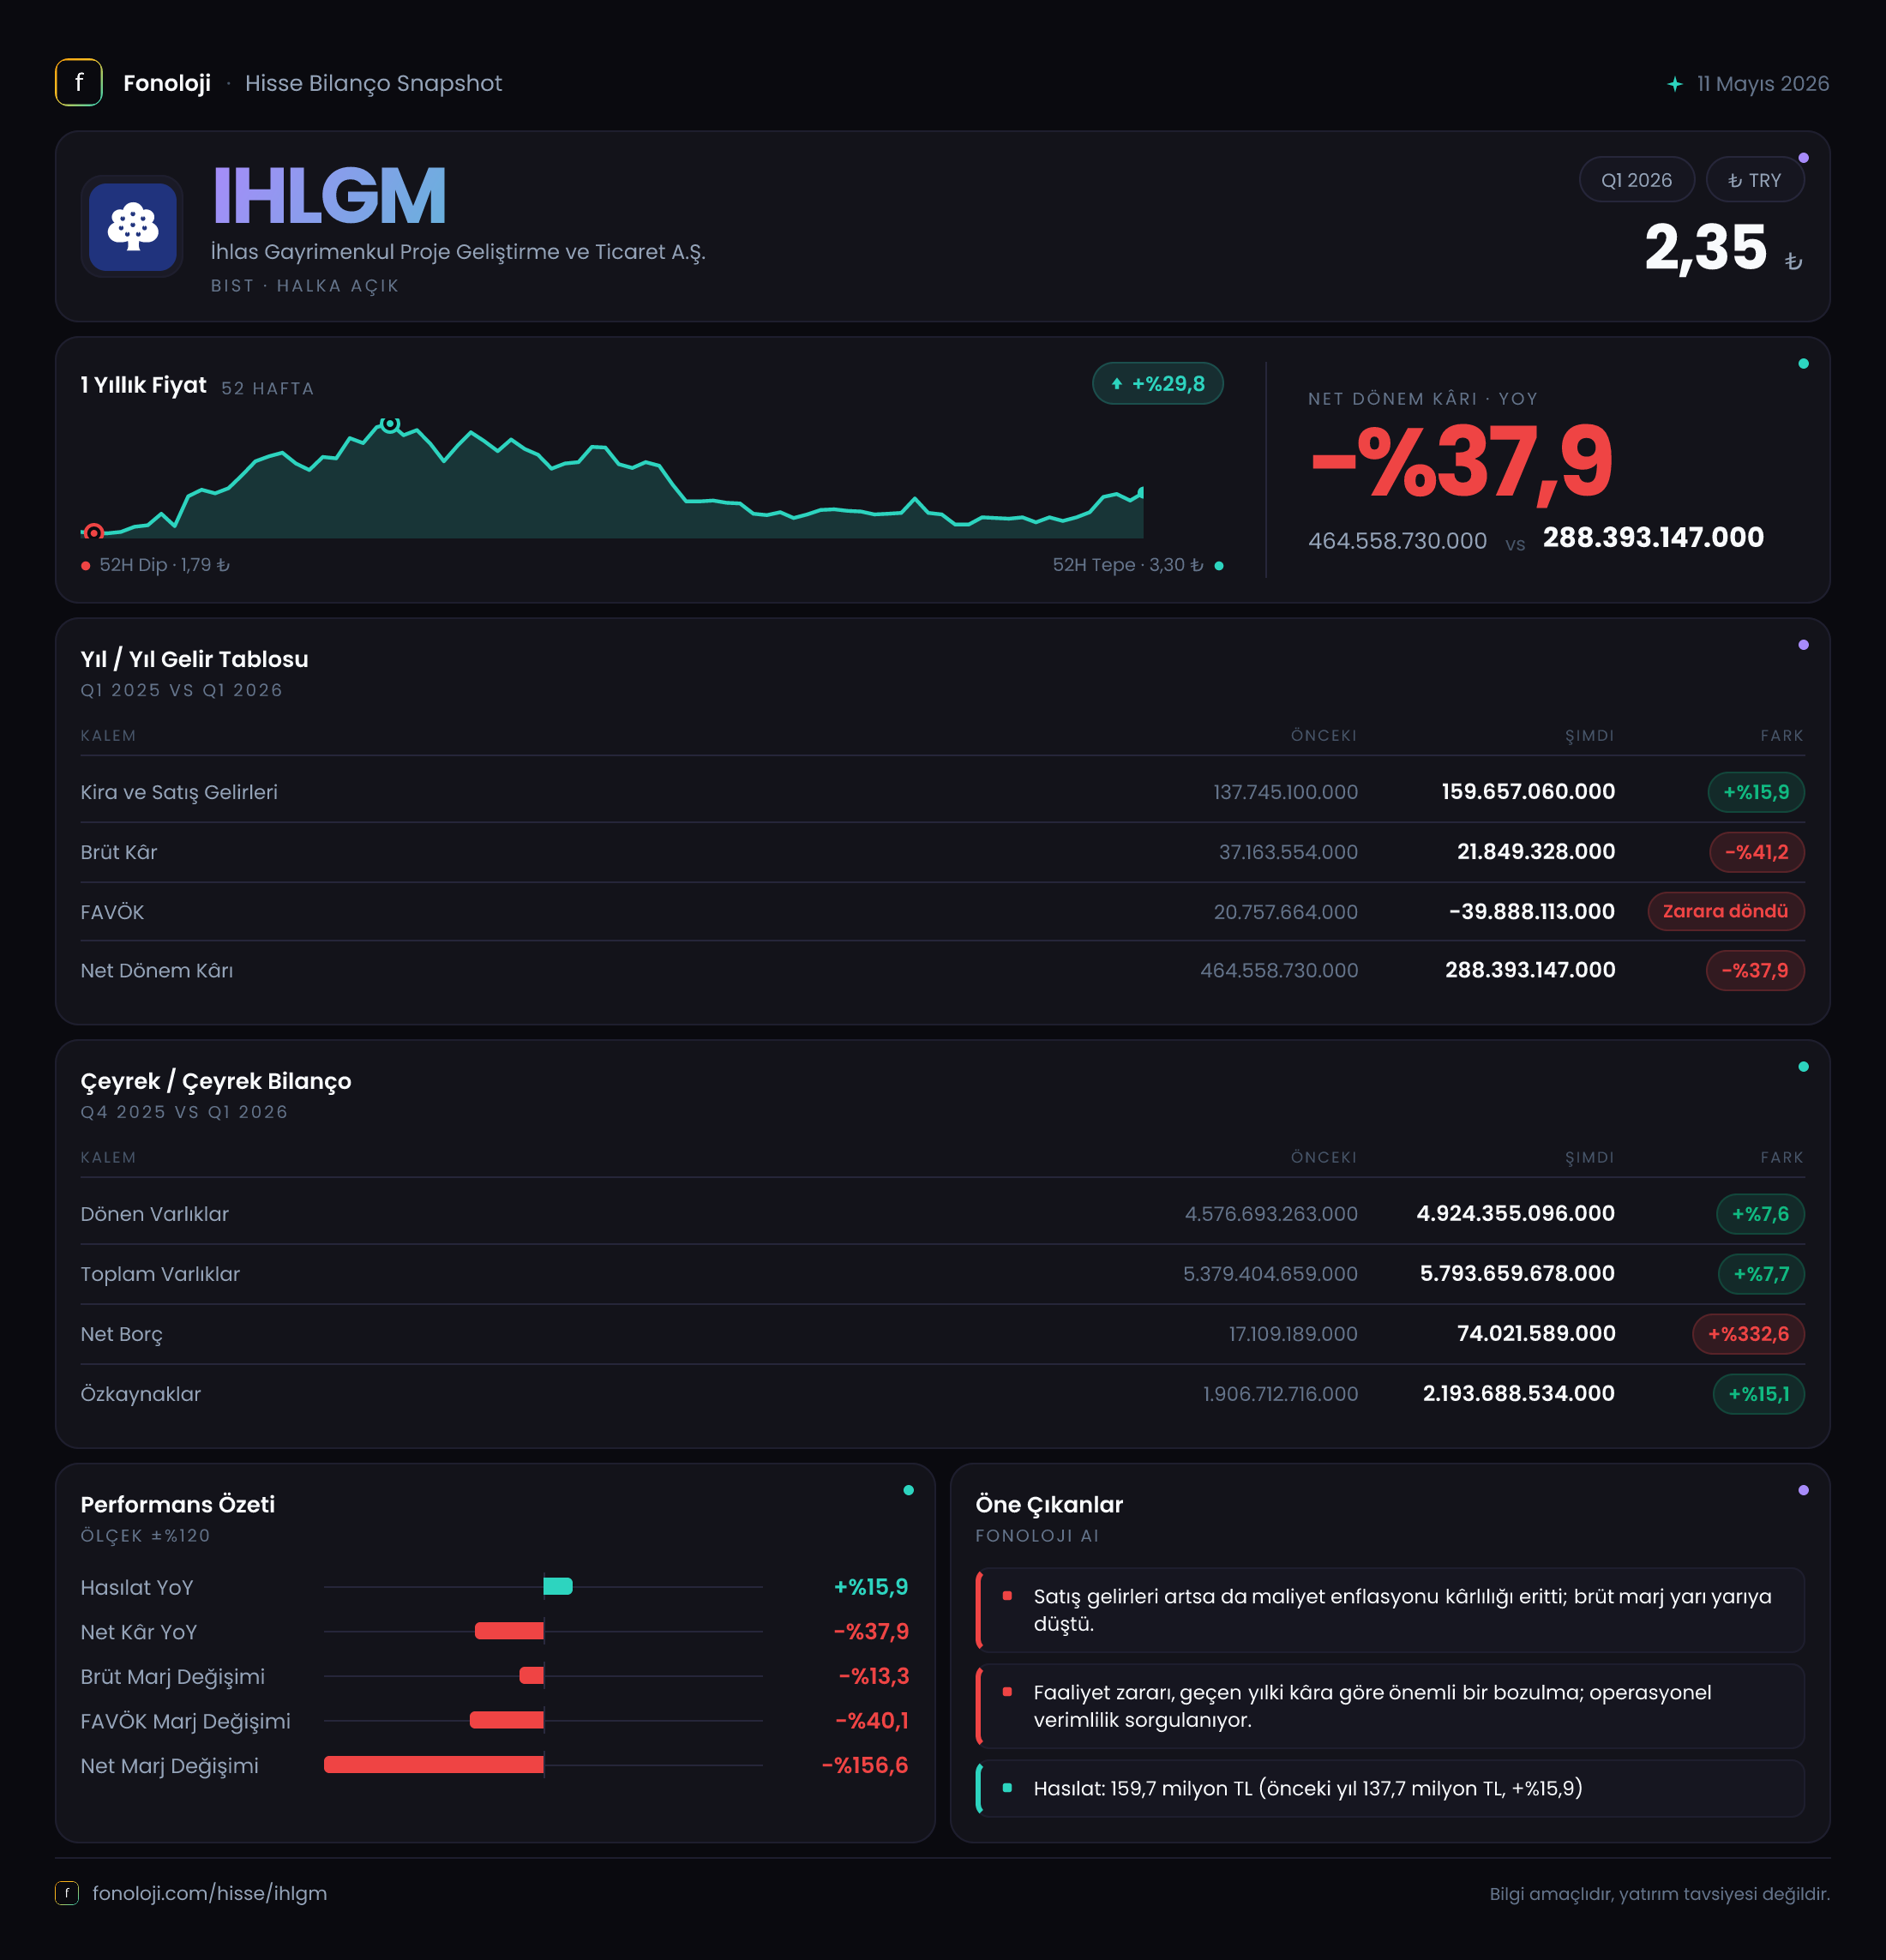
İhlas Gayrimenkul Proje Geliştirme ve Ticaret A.Ş. (IHLGM), gayrimenkul proje geliştirme ve ticaret faaliyetleri üzerinden gelir yaratmaya çalışan bir şirket. 2026/3AB sonuçlarının ana mesajı, satışlarda nominal bir artış olmasına rağmen faaliyet kârlılığının belirgin biçimde zayıfladığı yönünde. Şirketin net dönem kârı 288,5 milyon TL ile güçlü görünse de bu kârın ana taşıyıcısı faaliyet performansı değil, 325,3 milyon TL’lik net parasal pozisyon kazancı olmuş durumda. Dolayısıyla ilk çeyrek tablosunda bilanço güçlenirken operasyonel tarafta henüz ikna edici bir toparlanma görülmüyor.
Satış Hikayesi
IHLGM’nin satışları geçen yılın aynı dönemindeki 137,7 milyon TL’den 159,7 milyon TL’ye yükselerek nominal olarak %15,9 arttı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak büyüdüğünü söylemek mümkün değil. Yaklaşık %30’luk bir fiyat artışı ortamında satışların yalnızca %15,9 yükselmesi, şirketin reel satış hacminde veya satış gücünde kabaca %10-11 civarında gerilemeye işaret ediyor.
Buradaki kritik nokta, gayrimenkul şirketlerinde satışların dönemsel ve proje teslimatlarına bağlı olarak dalgalanabilmesi. Tek bir ara dönem verisi, şirketin tüm yıl boyunca aynı performansı sürdüreceğini göstermiyor. Ancak mevcut veri, en azından bu çeyrekte, satış artışının enflasyonun gerisinde kaldığını ortaya koyuyor.
Satışlardaki nominal yükselişe karşın brüt kârın 37,2 milyon TL’den 21,8 milyon TL’ye düşmesi daha dikkat çekici. Yani gelirler 22,0 milyon TL artarken brüt kâr 15,4 milyon TL azalmış. Bu tablo, maliyetlerin satışlardan çok daha hızlı arttığını veya satış kompozisyonunun daha düşük marjlı işlere kaydığını gösteriyor. Şirketin proje bazında maliyet, teslimat ve satış kırılımı paylaşılmadığı için bu bozulmanın hangi projelerden kaynaklandığını netleştirmek mümkün değil; ancak yatırımcı açısından izlenmesi gereken ana konu kesinlikle bu.
Kârlılık
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %27,0 seviyesinden bu çeyrekte %13,6’ya geriledi. Başka bir ifadeyle şirket, satışlarından geriye kalan brüt kârı neredeyse yarı yarıya azaltmış durumda. Gayrimenkul sektöründe maliyetlerin enflasyon, arsa ve inşaat girdileri nedeniyle hızlı yükselmesi marjları baskılayabilir; fakat burada sorun yalnızca marjın düşmesi değil, satış büyümesinin de enflasyonun altında kalması.
FAVÖK tarafında tablo daha zayıf. Şirket geçen yıl 39,1 milyon TL FAVÖK zararı açıklarken, bu dönemde zarar 39,7 milyon TL’ye çıktı. Yüzdesel olarak değişim yalnızca %1,7 olsa da zaten negatif olan bir seviyede kalıcı zarar üretilmesi anlamına geliyor. FAVÖK marjı yaklaşık -%24,9 ile geçen yılki -%28,4 seviyesine göre sınırlı biçimde iyileşmiş görünse de bunun nedeni güçlü bir operasyonel toparlanma değil; satışların artmasına rağmen faaliyet giderlerinin hâlâ faaliyet gelirlerini aşması.
Net kâr ise 464,2 milyon TL’den 288,5 milyon TL’ye gerileyerek %37,9 düştü. Net kâr marjı da yaklaşık %337,1’den %180,7’ye indi. Bu oranların olağanüstü yüksek olmasının sebebi, enflasyon muhasebesi kapsamında kaydedilen net parasal pozisyon kazancının faaliyet kârının çok üzerinde olması. Dolayısıyla net kârın yüksekliği, şirketin temel operasyonlarının aynı ölçüde güçlü olduğu anlamına gelmiyor.
Bilanço Sağlığı
IHLGM’nin toplam varlıkları önceki yıl sonundaki 5,4 milyar TL’den 5,8 milyar TL’ye çıkarak %7,7 büyüdü. Dönen varlıklar 4,6 milyar TL’den 4,9 milyar TL’ye, duran varlıklar ise 802,7 milyon TL’den 869,3 milyon TL’ye yükseldi. Varlık tabanındaki büyüme, nominal olarak bilanço ölçeğinin genişlediğini gösteriyor; ancak yüksek enflasyon ortamında bu artışın ne kadarının reel büyüme olduğunu ayrıca değerlendirmek gerekir.
Özkaynaklar 1,9 milyar TL’den 2,2 milyar TL’ye yükselerek %15,1 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %38,1 seviyesine geldi; önceki dönem bu oran yaklaşık %35,6 civarındaydı. Bu iyileşme, bilançonun finansman yapısı açısından olumlu bir gelişme. Şirketin varlıklarının daha büyük bölümü özkaynaklarla finanse ediliyor.
Buna karşılık net borç 17,1 milyon TL’den 74,0 milyon TL’ye yükseldi. Tutar hâlâ şirketin 5,8 milyar TL’lik varlık tabanına göre düşük olsa da artış oranı %332,6 ile dikkat çekici. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; çünkü şirket faaliyetlerinden borcu çevirecek pozitif FAVÖK üretmiyor. Bu nedenle borcun mutlak seviyesinden çok, faaliyet kârlılığı toparlanmadığı sürece borç artışının sürüp sürmeyeceği izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin etkisi IHLGM’nin net kârında belirleyici olmaya devam ediyor. Şirket geçen yıl 468,4 milyon TL net parasal pozisyon kazancı kaydederken bu dönemde rakam 325,3 milyon TL’ye geriledi; düşüş %30,6 oldu.
Bu kalem, şirketin parasal yükümlülükleri ve parasal varlıkları arasındaki dengenin enflasyon ortamında finansal tablolara yansımasını ifade ediyor. Geçen yıl daha yüksek olan kazanç, bu yıl net kârı desteklemeye devam etse de katkının azalması, operasyonel kârlılık zayıfken şirketin toplam kârını aşağı çekti. Net dönem kârındaki 175,7 milyon TL’lik gerilemenin önemli nedenlerinden biri de bu parasal pozisyon kazancındaki azalış.
Burada yatırımcı açısından temel mesaj açık: 325,3 milyon TL’lik parasal kazanç, nakit yaratılmış bir faaliyet geliri gibi değerlendirilmemeli. Şirketin gerçek operasyonel gücünü ölçmek için brüt kâr, FAVÖK ve nakit akışı birlikte incelenmeli. Mevcut sonuçlarda bu üçlüden özellikle FAVÖK tarafı zayıf kalıyor.
Yatırımcı için Ne Anlama Geliyor?
IHLGM’nin ilk çeyrek sonuçları, güçlü görünen net kâr rakamının altında daha karmaşık bir tablo barındırıyor:
- Fırsat: Özkaynaklar %15,1 artarken toplam borç seviyesi hâlâ sınırlı. Bilanço, yüksek borçluluk baskısı altındaki gayrimenkul şirketlerine kıyasla daha kontrollü görünüyor.
- Risk: Satış büyümesi %15,9 ile enflasyonun gerisinde kaldı. Bu, reel olarak daralmaya ve şirketin proje satış gücünde zayıflamaya işaret ediyor.
- Ana sorun: Brüt kâr marjı %27,0’dan %13,6’ya indi; FAVÖK ise negatif kalmaya devam etti. Operasyonel kârlılık düzelmeden net kârın kalitesi sınırlı kalacak.
- İzlenecek başlık: Net borcun 74,0 milyon TL’ye yükselmesi şu aşamada bilanço için kritik bir tehdit değil; ancak negatif FAVÖK devam ederse borçlanma eğilimi daha önemli hale gelebilir.
- Beklenti: Önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı ve FAVÖK’ün pozitife dönüp dönmediği belirleyici olacak.
Özetle IHLGM’de bilanço tarafında özkaynak artışı ve görece düşük net borç olumlu; fakat şirketin yatırım hikâyesinin güçlenmesi için parasal kazançtan bağımsız, sürdürülebilir faaliyet kârı üretmesi gerekiyor. Bu çeyrek, yüksek net kârdan çok operasyonel kârlılıktaki zayıflığın öne çıktığı bir dönem olarak okunmalı. Yatırım tavsiyesi değildir.