
Açılış
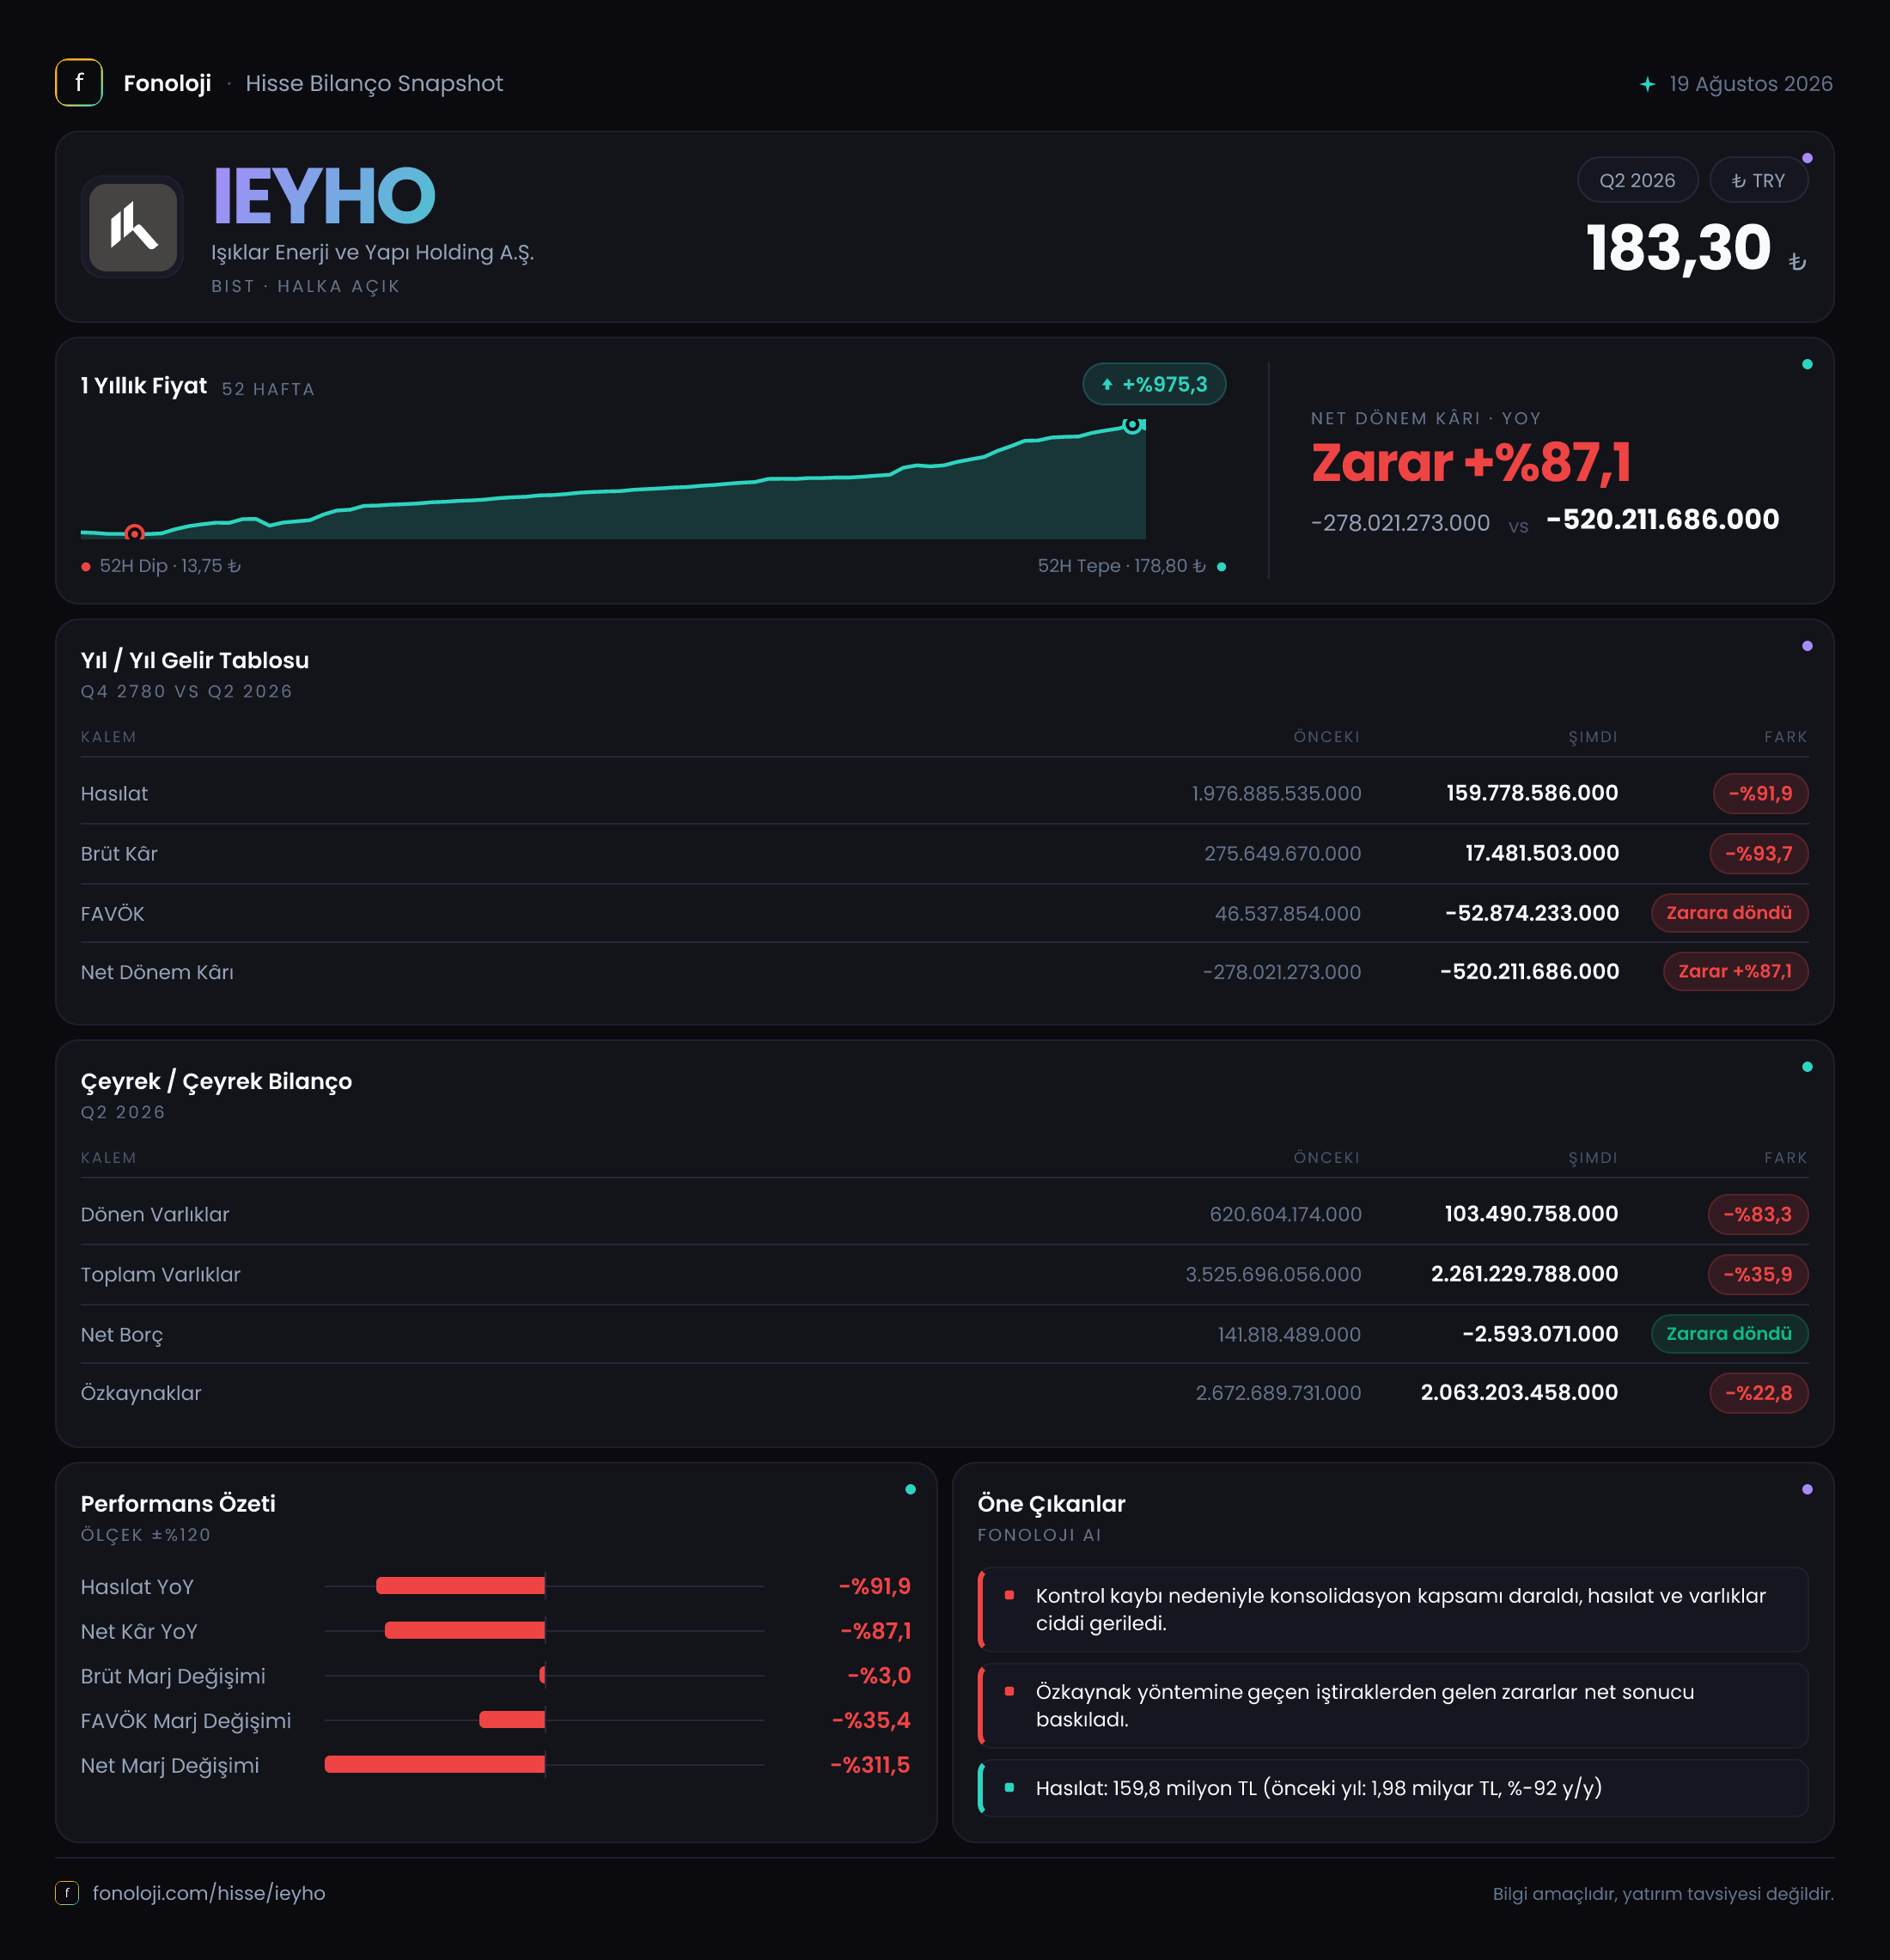
Işıklar Enerji ve Yapı Holding’in 2026/6AB sonuçları, şirketin faaliyet ölçeğinde çok sert bir daralmaya ve operasyonel kârlılığın negatife dönmesine işaret ediyor. İlk 6 aylık dönemde satışlar 159,8 milyon TL’ye gerilerken, geçen yılın aynı döneminde bu rakam 2,0 milyar TL seviyesindeydi. Üstelik daralma yalnızca ciroda kalmamış; brüt kâr 17,5 milyon TL’ye inerken FAVÖK -52,9 milyon TL olmuş. Net zarar ise geçen yılki 278,0 milyon TL’den bu dönemde 520,2 milyon TL’ye yükselmiş. Bilanço tarafında net borç belirgin biçimde azalırken, varlıklar ve özkaynaklar küçülmüş; dolayısıyla tablo “borç azaldı, risk bitti” kadar basit değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %91,9 azalarak 2,0 milyar TL’den 159,8 milyon TL’ye gerilemiş. Bu, olağan bir dönemsel yavaşlamadan çok daha sert bir küçülme anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde düşmesi, reel bazda da çok ciddi bir faaliyet daralmasına işaret eder. Başka bir ifadeyle şirket, fiyat artışlarıyla gelirini koruyamamış; satış hacmi, ürün karması veya faaliyet kapsamı açısından önemli bir zayıflama yaşanmış görünüyor.
Brüt kâr da satışlardaki düşüşü yakından takip etmiş ve 275,6 milyon TL’den 17,5 milyon TL’ye inerek %93,7 gerilemiş. Bu veri, daralmanın yalnızca düşük marjlı satışların azalmasından kaynaklanmadığını; toplam brüt katkının da ciddi şekilde eridiğini gösteriyor. Yaklaşık hesapla brüt kâr marjı geçen yılki %13,8’den bu dönemde %10,9’a gerilemiş. Marj düşüşü sınırlı görünse de satış tabanındaki çok büyük kayıp nedeniyle şirketin faaliyetlerini taşıyan brüt kâr miktarı neredeyse ortadan kalkmış durumda.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine satışların veya kârlılığın toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle mevcut sonuçların tek seferlik bir zayıflık mı, yoksa devam eden bir faaliyet daralmasının parçası mı olduğunu anlamak için bir sonraki ara dönem raporu kritik olacak.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 46,5 milyon TL pozitif seviyeden bu dönemde 52,9 milyon TL negatif seviyeye dönmüş. Böylece FAVÖK’te 99,4 milyon TL’lik bir bozulma oluşmuş ve şirket operasyonel olarak nakit yaratma kapasitesini kaybetmiş. Yaklaşık FAVÖK marjı geçen yıl %2,3 iken bu dönemde -%33,1 seviyesine iniyor. Satışların her 100 TL’si karşılığında şirketin faaliyet giderleri sonrasında yaklaşık 33 TL operasyonel zarar yazması, sonuçların temel sorununu net biçimde ortaya koyuyor.
Brüt kâr marjındaki düşüşten çok daha sert olan FAVÖK marjı bozulması, faaliyet giderlerinin mevcut satış hacmine göre ağır kaldığını düşündürüyor. Satışlar %91,9 azalırken işletme giderlerinin aynı hızda gerilememesi, şirketin düşük gelir ortamında sabit maliyetlerini yeterince esnek biçimde yönetemediğine işaret ediyor. Ancak gider kalemlerinin ayrıntısı paylaşılmadığı için bu bozulmanın ne kadarının personel, genel yönetim, satış-pazarlama veya diğer operasyonel kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil.
Net zarar 278,0 milyon TL’den 520,2 milyon TL’ye yükselmiş; başka bir ifadeyle zarar yaklaşık %87,1 artmış. Net zarar marjı yaklaşık olarak geçen yıl -%13,9 iken bu dönemde -%325,6 seviyesine ulaşmış. Bu oran, zarar tutarının mevcut satış hacmine kıyasla olağanüstü yüksek olduğunu gösteriyor. Faaliyet zararına ek olarak net parasal pozisyonun negatif olması ve diğer finansal/finans dışı kalemler, net sonucu FAVÖK’ten çok daha kötü bir noktaya taşımış.
Bilanço Sağlığı
Bilanço ilk bakışta net borç açısından olumlu bir gelişme sunuyor. Net borç, önceki yıl sonundaki 141,8 milyon TL’den bu dönemde -2,6 milyon TL’ye gerilemiş. Negatif net borç, teknik olarak şirketin net borçtan ziyade yaklaşık 2,6 milyon TL net nakit pozisyonuna geçtiğini gösterir. Ancak bu tutar oldukça sınırlı olduğu için şirketin finansal riskinin tamamen ortadan kalktığı söylenemez.
Daha dikkat çekici nokta, bu iyileşmenin bilanço küçülmesiyle birlikte gerçekleşmesi. Dönen varlıklar 620,6 milyon TL’den 103,5 milyon TL’ye inerek %83,3 azalmış. Bu seviyedeki düşüş, işletme sermayesi tamponunun ciddi biçimde daraldığını gösteriyor. Kısa vadeli yükümlülüklerin tutarı paylaşılmadığından likidite karşılama oranı hesaplanamıyor; dolayısıyla net borcun düşük olması, günlük nakit akışının rahat olduğu anlamına gelmeyebilir.
Duran varlıklar 2,9 milyar TL’den 2,2 milyar TL’ye gerilemiş, toplam varlıklar ise 3,5 milyar TL’den 2,3 milyar TL’ye düşmüş. Bu %35,9’luk toplam varlık küçülmesi, holding yapısında varlık satışları, değer düşüklükleri, yeniden sınıflamalar veya diğer bilanço hareketlerinin etkili olabileceğini düşündürüyor; fakat veri seti bunların hangisi olduğunu açıklamıyor.
Özkaynaklar da 2,7 milyar TL’den 2,1 milyar TL’ye inerek %22,8 gerilemiş. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %91 seviyesinde; önceki yıl sonunda bu oran yaklaşık %77 idi. Bu, şirketin bilançosunda borçluluğun düşük olduğunu gösteriyor. Ancak özkaynak gücü, faaliyetlerin kârlı olduğu anlamına gelmez; zarar devam ettiği sürece özkaynak tabanı aşınmayı sürdürebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 86,2 milyon TL pozitif katkıdan bu dönemde 202,4 milyon TL negatif etkiye dönmüş. Böylece sonuçta 288,6 milyon TL’lik bir bozulma oluşmuş. Enflasyon muhasebesi çerçevesinde negatif net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyon ortamından bu dönemde aleyhte etkilendiğini gösterir.
Bu kalem nakit faaliyetlerinden doğan klasik bir gider gibi okunmamalı; ancak net kâr üzerinde gerçek bir muhasebe etkisi yaratıyor ve yüksek enflasyon ortamında sonuçların yorumlanmasını zorlaştırıyor. FAVÖK zaten -52,9 milyon TL iken, net parasal pozisyondaki 202,4 milyon TL’lik negatif etki zararı daha da derinleştirmiş. Dolayısıyla şirketin yalnızca operasyonel toparlanmaya değil, parasal pozisyonunun enflasyon karşısındaki yapısına da odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
IEYHO’nun 2026/6AB sonuçlarında ana hikâye, borçluluğun azalmasından çok faaliyet ölçeğinin ve kârlılığın sert biçimde bozulmasıdır. Yatırımcı açısından öne çıkan noktalar şunlar:
- Fırsat: Net borcun yaklaşık 2,6 milyon TL net nakit seviyesine gelmesi, finansman baskısının önceki döneme göre azaldığını gösteriyor.
- Risk: Satışların %91,9 gerilemesi, şirketin faaliyetlerinin sürdürülebilirliği konusunda en büyük soru işaretini oluşturuyor.
- Risk: FAVÖK marjının yaklaşık %2,3’ten -%33,1’e dönmesi, maliyet yapısının mevcut gelir hacmiyle uyumlu olmadığını gösteriyor.
- Risk: Dönen varlıkların 103,5 milyon TL’ye inmesi, likidite ve işletme sermayesi açısından yakından takip edilmesi gereken bir tablo yaratıyor.
- Takip noktası: Bir sonraki raporda satışların toparlanıp toparlanmadığı, FAVÖK zararının daralıp daralmadığı ve net parasal pozisyonun yeniden katkı sağlayıp sağlamadığı belirleyici olacak.
Mevcut veriler, düşük borçluluğa rağmen operasyonel olarak savunmasız bir şirket profiline işaret ediyor. Kalıcı bir yatırım hikâyesinden söz edebilmek için önce satış tabanının yeniden kurulması, ardından FAVÖK marjının pozitife dönmesi ve özkaynak erimesinin durması gerekiyor. Yatırım tavsiyesi değildir.