
Açılış
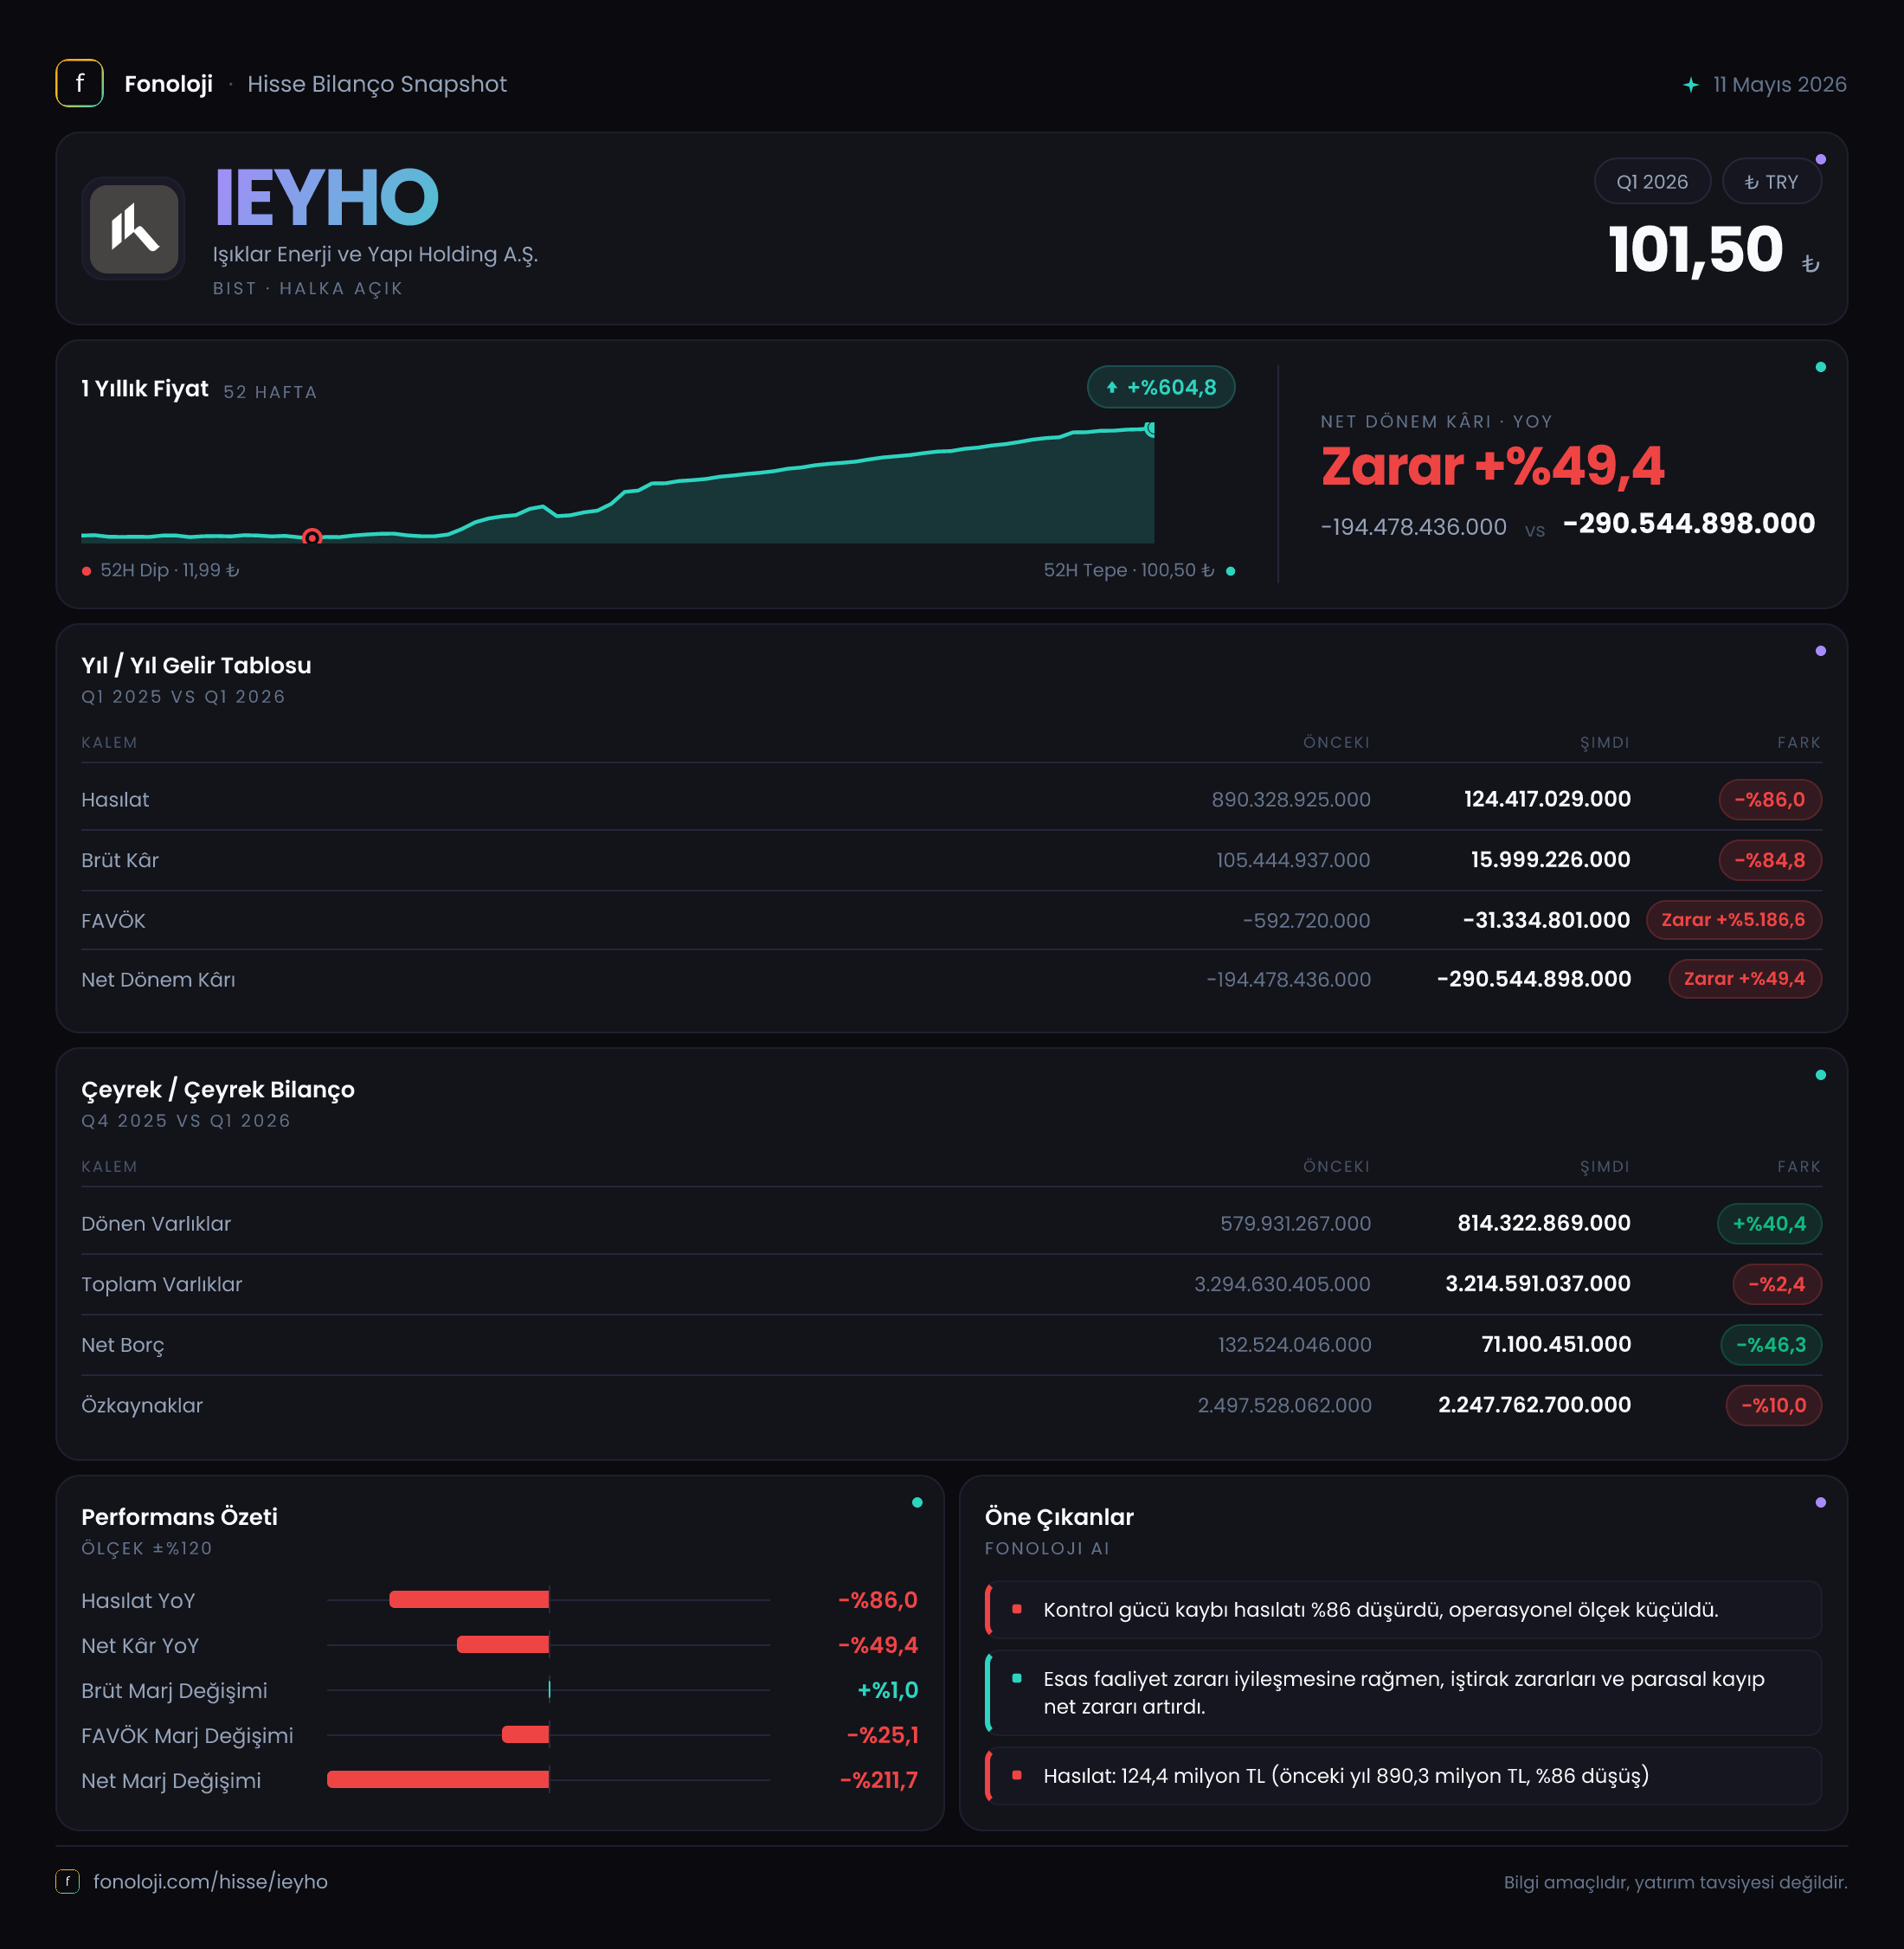
Işıklar Enerji ve Yapı Holding’in 2026/3 finansal görünümü, faaliyet hacmindeki sert daralma ve enflasyon muhasebesinin baskısıyla oldukça zayıf bir çeyreğe işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %86 azalarak 124,4 milyon TL’ye gerilerken, FAVÖK zararı 27,6 milyon TL’ye yükselmiş durumda. Net zarar da 290,5 milyon TL’ye çıkarak geçen yılki 194,5 milyon TL’nin belirgin şekilde üzerine çıkmış. Bilançoda net borcun azalması ve dönen varlıkların artması olumlu görünse de, bu iyileşme operasyonel kârlılıktaki bozulmayı telafi edecek ölçekte değil.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 124,4 mn TL | 890,3 mn TL | %86 düşüş | | Brüt kâr | 16,0 mn TL | 105,4 mn TL | %84,8 düşüş | | FAVÖK | -27,6 mn TL | -14,5 mn TL | Zarar derinleşti | | Net dönem sonucu | -290,5 mn TL | -194,5 mn TL | Net zarar %49,4 arttı | | Net borç | 71,1 mn TL | 132,5 mn TL | %46,3 azalış |
Satış Hikayesi
Şirketin en dikkat çekici sorunu satış tarafında. Gelirler, geçen yılın ilk çeyreğindeki 890,3 milyon TL’den 124,4 milyon TL’ye düşerek %86 oranında gerilemiş. Bu, yalnızca enflasyona göre zayıf bir büyüme değil; nominal olarak dahi faaliyet hacminde çok sert bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda %86 azalması, reel daralmanın çok daha ağır olduğunu gösteriyor.
Satışlardaki gerileme brüt kâra da doğrudan yansımış. Brüt kâr 105,4 milyon TL’den 16 milyon TL’ye düşmüş; mutlak gerileme 89,4 milyon TL seviyesinde. Bununla birlikte brüt kâr marjı tamamen bozulmamış: 2025/3’te yaklaşık %11,8 olan marj, 2026/3’te %12,9’a yükselmiş. Yani şirket, çok daha düşük satış hacmi üzerinde bir miktar daha iyi brüt marj üretmiş. Ancak bu marj iyileşmesi, satışlardaki %86’lık kaybın yanında oldukça sınırlı kalıyor.
Burada önemli ayrım şu: Marjın hafif yükselmesi ürün veya proje bazında brüt kârlılığın korunabildiğini gösterebilir; ancak şirketin sabit giderlerini karşılayacak ölçek ortadan kalktığında toplam kârlılık yine bozuluyor. 2026/3 sonuçlarında görülen tablo tam olarak bu.
Çeyreklik trend açısından elde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Bu nedenle satışlardaki düşüşün 2025’in son çeyreğinde başlayıp başlamadığını veya 2026’nın ilk çeyreğinde tek seferlik bir etkiden kaynaklanıp kaynaklanmadığını mevcut veriyle ayırmak mümkün değil. Daha sağlıklı bir trend okuması için 2025/6, 2025/9 ve 2025/12 dönemlerinin satışlarının birlikte incelenmesi gerekiyor.
Kârlılık
Brüt kârdaki düşüşe rağmen marjın %11,8’den %12,9’a yükselmesi ilk bakışta olumlu bir ayrıntı. Fakat faaliyet giderleri ve diğer operasyonel kalemler dikkate alındığında şirketin ana faaliyet performansı daha da zayıflamış. FAVÖK, geçen yılki 14,5 milyon TL zarardan 27,6 milyon TL zarara gerilemiş.
FAVÖK marjı da 2025/3’te -%1,6 seviyesindeyken 2026/3’te -%22,2’ye düşmüş. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 1,6 TL operasyonel zarar ederken, bu yıl yaklaşık 22,2 TL operasyonel zarar yazmış. Bu değişim, brüt marjın sınırlı iyileşmesine karşın faaliyet giderlerinin mevcut satış hacmine göre çok yüksek kaldığını düşündürüyor.
Net zarar tarafında da baskı sürüyor. Net dönem zararı 194,5 milyon TL’den 290,5 milyon TL’ye yükselmiş. Veri setindeki değişim sütununda -%49,4 yazsa da, zarar kalemi negatif olduğu için ekonomik açıdan doğru okuma net zararın mutlak olarak %49,4 arttığı yönünde olmalı. Şirketin net zarar marjı da yaklaşık -%21,8’den -%233,5’e taşınmış. Bu, her 100 TL’lik satışa karşılık 233,5 TL net zarar anlamına geliyor; ancak düşük satış hacmi ve enflasyon muhasebesi nedeniyle bu oranı tek başına sürdürülebilir kârlılık göstergesi olarak yorumlamamak gerekir.
Bilanço Sağlığı
Bilanço tarafında tablo gelir tablosuna kıyasla daha dengeli. Dönen varlıklar, önceki yıl sonundaki 579,9 milyon TL’den 814,3 milyon TL’ye yükselerek %40,4 artmış. Bu artış, kısa vadeli likidite tamponunun güçlendiğine işaret edebilir; ancak dönen varlıkların hangi kalemlerden oluştuğu verilmediği için artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı konusunda kesin yorum yapılamaz.
Duran varlıklar 2,7 milyar TL’den 2,4 milyar TL’ye gerilemiş ve %11,6 azalmış. Toplam varlıklar da 3,3 milyar TL’den 3,2 milyar TL’ye düşerek sınırlı şekilde, %2,4 oranında gerilemiş. Buna karşılık özkaynaklar 2,5 milyar TL’den 2,2 milyar TL’ye inmiş; 300 milyon TL’lik bu azalış, dönem zararının bilanço üzerindeki etkisiyle uyumlu görünüyor.
Net borç ise olumlu yönde hareket etmiş. 132,5 milyon TL’den 71,1 milyon TL’ye gerileyen net borç, %46,3 azalmış. Net borcun özkaynaklara oranı yaklaşık %3,2 seviyesinde; bu, bilanço kaldıraç yükünün yüksek olmadığını gösteriyor. Ancak net borç/FAVÖK oranı, FAVÖK negatif olduğu için anlamlı bir ölçü değil. Şirketin borcu düşük olsa da mevcut faaliyet performansı borç servis kapasitesinin güçlü olduğu anlamına gelmiyor; çünkü operasyonlar henüz pozitif nakit üretimi ve kârlılık sergilemiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin en kritik etkisi net parasal pozisyonda görülüyor. Şirketin net parasal pozisyon zararı 14 milyon TL’den 82,5 milyon TL’ye yükselmiş. Bu, zarar kaleminin yaklaşık 68,5 milyon TL arttığı ve mutlak bazda yaklaşık %490,7 genişlediği anlamına geliyor.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki net pozisyonun enflasyon karşısındaki etkisini yansıtır. Net parasal zarar, şirketin parasal yükümlülüklerinin veya enflasyondan etkilenen finansal pozisyonunun parasal varlıklara kıyasla daha baskın olabildiğini gösterir. Bu kalem doğrudan operasyonel nakit çıkışı gibi okunmamalı; ancak net kârı ciddi biçimde aşağı çektiği için özkaynaklar ve raporlanan dönem sonucu üzerinde gerçek bir muhasebe baskısı yaratıyor.
2026/3’te 82,5 milyon TL’lik net parasal zarar, şirketin 290,5 milyon TL’lik net zararının önemli bir bölümünü oluşturuyor. Dolayısıyla yatırımcı, yalnızca FAVÖK’e bakarak değil, enflasyon muhasebesi sonrası net sonucun neden bu kadar bozulduğunu da takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
IEYHO’da mevcut veriler iki farklı hikâye anlatıyor. Bilanço tarafında net borcun 71,1 milyon TL’ye gerilemesi, dönen varlıkların %40,4 artması ve borçluluk oranının düşük kalması önemli savunma unsurları. Şirketin yüksek finansal kaldıraç nedeniyle baskı altında olduğu söylenemez.
Buna karşılık yatırım tezinin önündeki ana engel faaliyet performansı. Satışların %86 daralması, FAVÖK marjının -%22,2’ye gerilemesi ve net zararın 290,5 milyon TL’ye çıkması, şirketin mevcut ölçeğinde operasyonel olarak yeterli kârlılık üretemediğini gösteriyor. Brüt marjdaki sınırlı iyileşme olumlu olsa da, tek başına toparlanma sinyali oluşturmak için yeterli değil.
Önümüzdeki dönemlerde özellikle şu noktalar izlenmeli:
- Satışların yeniden büyüyerek en azından enflasyonun üzerinde bir ivme kazanıp kazanmadığı,
- FAVÖK’ün negatif bölgeden çıkıp çıkmadığı,
- Net parasal zarar kaleminin azalması,
- Dönen varlık artışının nakit ve tahsilat kalitesiyle desteklenip desteklenmediği,
- Özkaynaklardaki gerilemenin durup durmadığı.
Bu göstergelerde kalıcı bir iyileşme görülmeden yalnızca düşük net borç seviyesine dayanarak güçlü bir toparlanma beklentisi oluşturmak erken olur. Mevcut tablo, düşük finansal borçluluğa rağmen operasyonel daralmanın ve TAS 29 etkisinin şirket sonuçlarını baskıladığını gösteriyor. Yatırım tavsiyesi değildir.