
Açılış
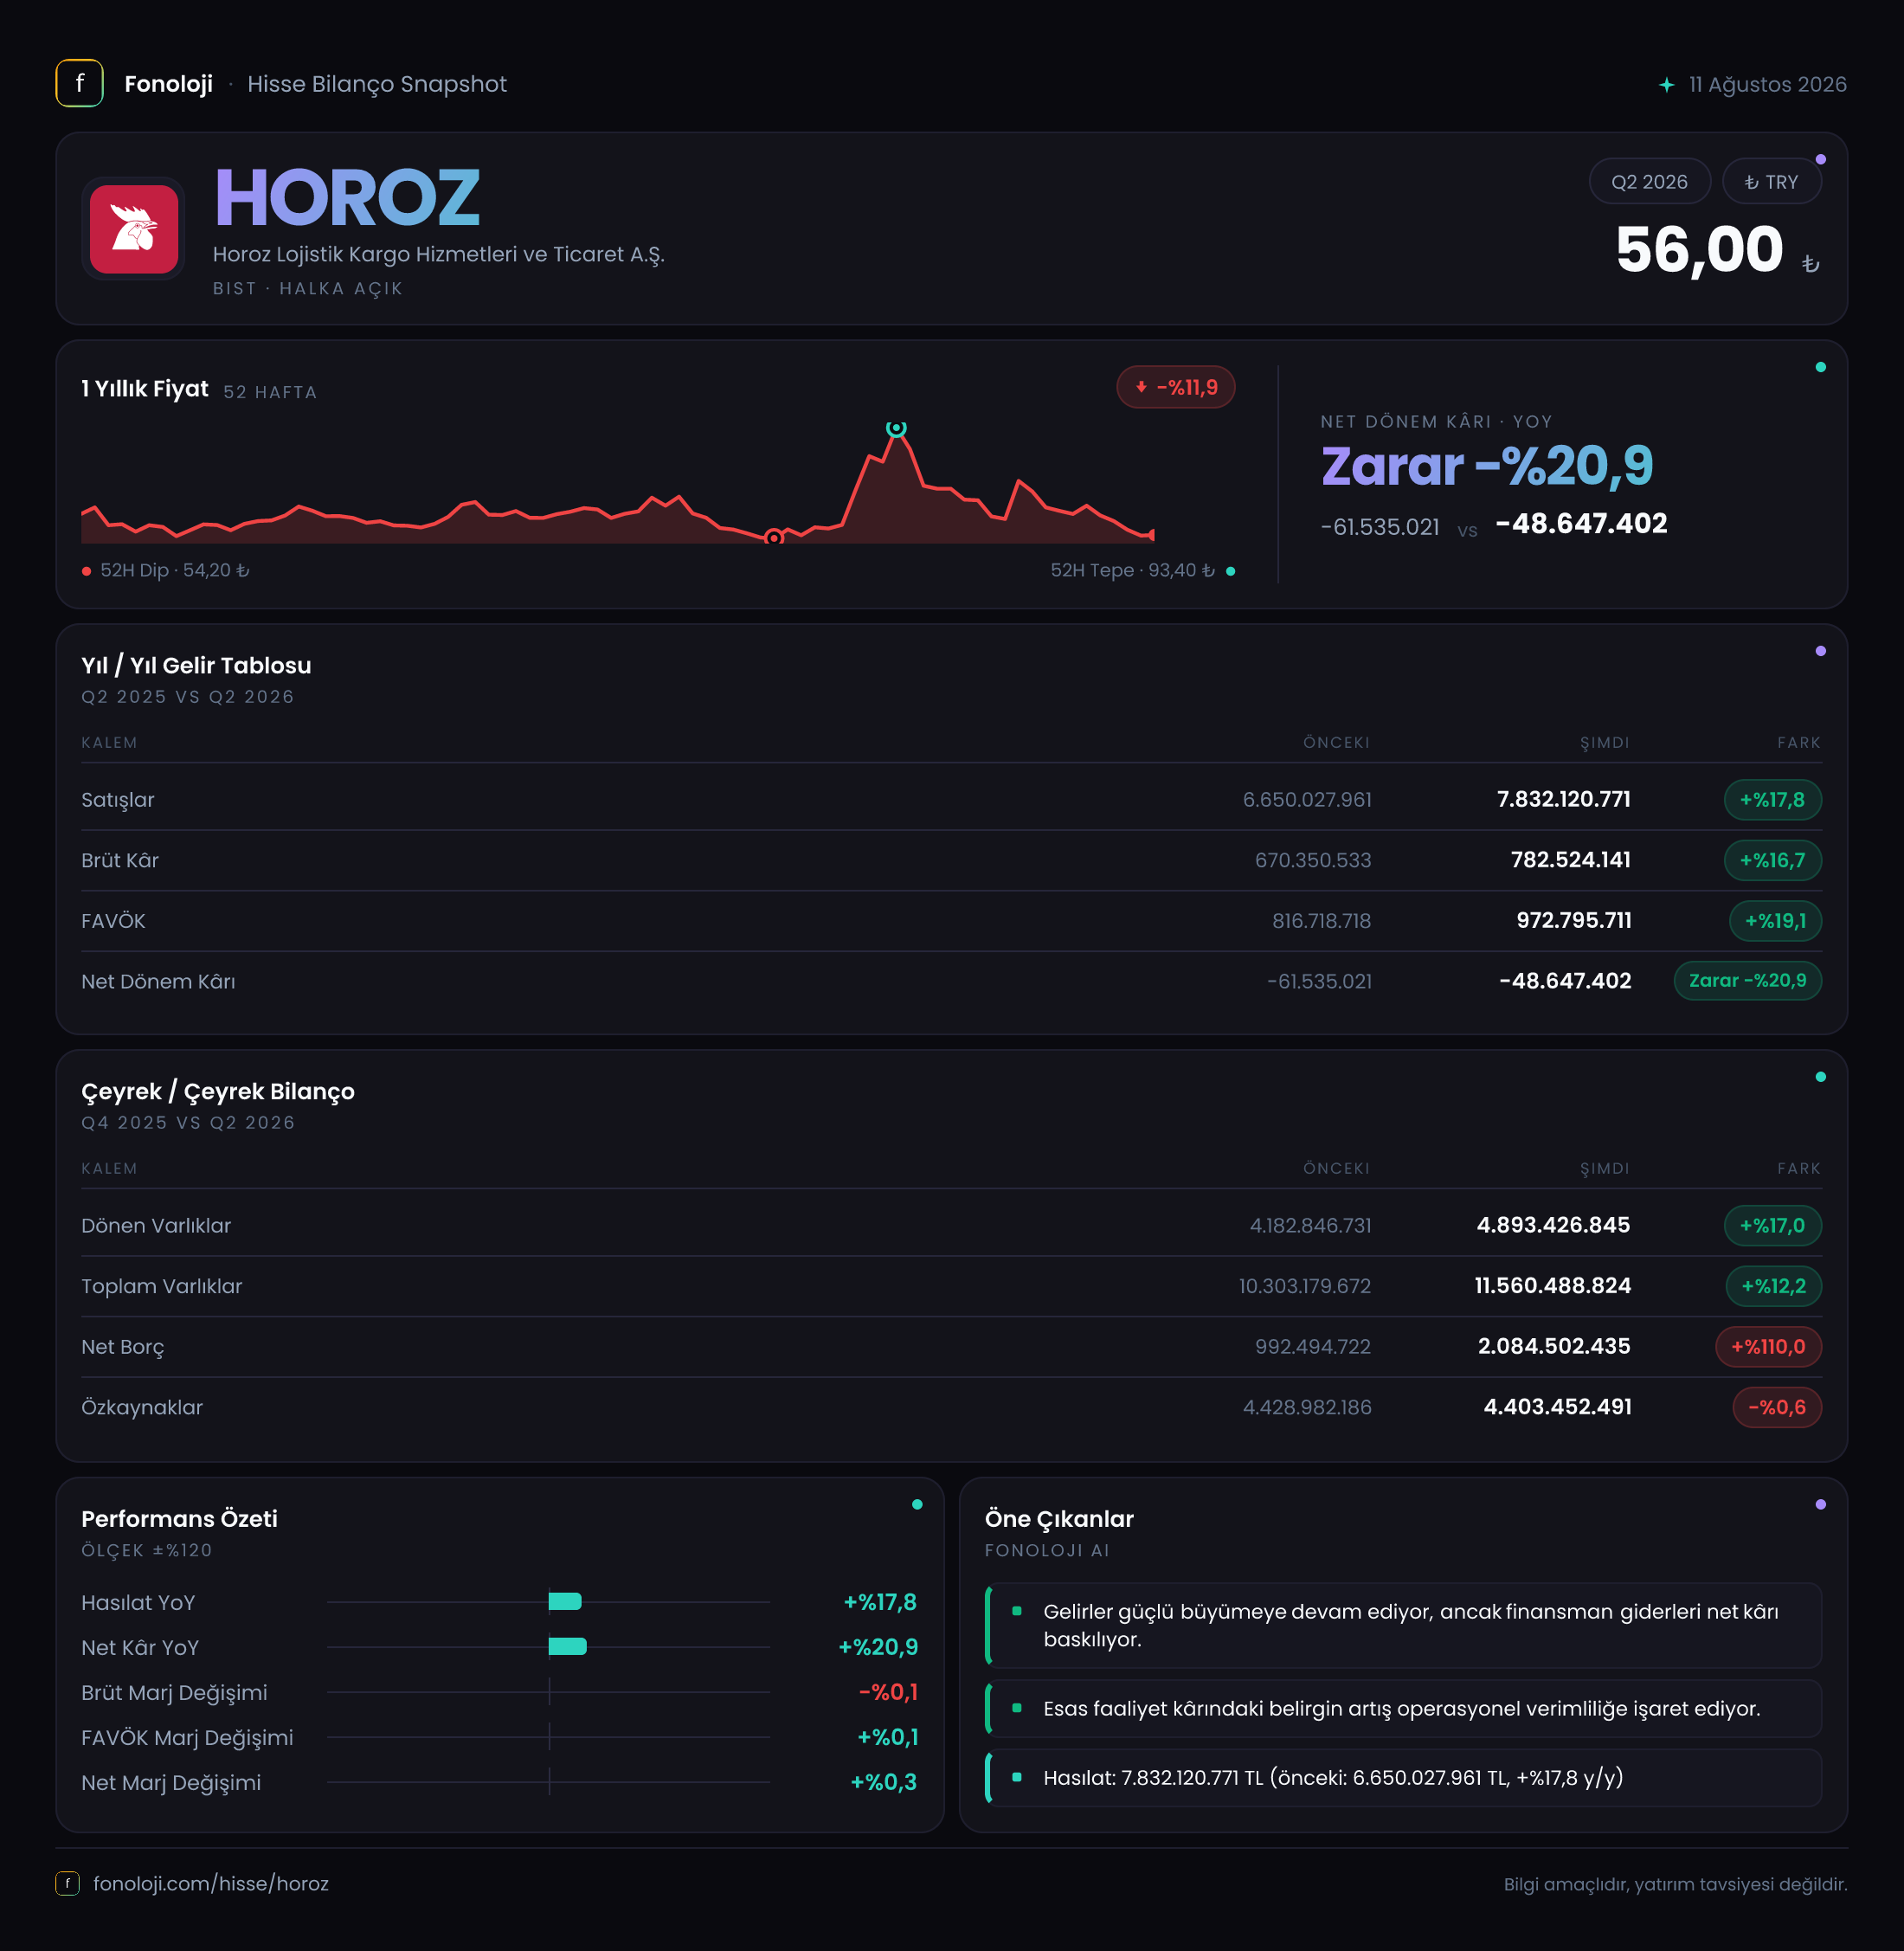
Horoz Lojistik, kargo taşımacılığı, lojistik hizmetleri ve ticaret faaliyetleriyle gelir üreten; bu nedenle ekonomik aktivite, e-ticaret hacmi, yakıt maliyetleri ve işletme sermayesi koşullarına duyarlı bir şirket. 2026/6AB döneminde satışlar %17,8 artarak 7,8 milyar TL’ye, FAVÖK ise %19,1 yükselerek 972,8 milyon TL’ye ulaştı. Buna karşın şirket hâlâ 48,6 milyon TL net zarar açıkladı. Ana hikâye, operasyonel kârlılığın iyileşmesine rağmen net borcun yıl sonuna göre iki katından fazla artması ve finansal yapının kârlılık üzerindeki baskısının sürmesi.
Burada önemli bir veri okuma notu var: Gelir tablosundaki 7,8 milyar TL satış ve 48,6 milyon TL zarar, altı aylık kümülatif dönem verisi gibi dururken, “çeyreklik trend” bölümünde 2025/6 için 3,4 milyar TL satış ve 69,9 milyon TL zarar yer alıyor. Dolayısıyla bu iki setin aynı dönem tanımını kullanıp kullanmadığı net değil. Bu nedenle aşağıdaki değerlendirme esas olarak verilen dönemsel gelir tablosu ve yıl sonu bilanço karşılaştırması üzerinden yapılıyor.
Satış Hikayesi
Satışlar geçen yılın aynı dönemine göre %17,8 artarak 7,8 milyar TL’ye çıktı. Nominal büyüme ilk bakışta olumlu olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak büyüdüğünü göstermiyor. Aksine, mevcut veri satışların enflasyonun gerisinde kaldığına ve reel ciroda daralma ihtimaline işaret ediyor.
Bu ayrım lojistik şirketleri açısından özellikle önemli. Taşınan yük, teslimat adedi veya müşteri sayısı artmadan yalnızca fiyat güncellemeleriyle oluşan ciro büyümesi, şirketin gerçek operasyonel kapasitesini tam olarak yansıtmayabilir. Horoz’un satışları %17,8 artarken brüt kârın %16,7 yükselmesi, gelir artışının büyük ölçüde maliyetlerle birlikte ilerlediğini gösteriyor. Yani şirket fiyatlama yapabilmiş olsa da bu fiyatlama maliyet baskısını belirgin biçimde aşmış görünmüyor.
Verilen çeyreklik veri setinde 2025/6 satışları 3,4 milyar TL olarak yer alıyor. Ancak 2026/6 döneminin 7,8 milyar TL olması, bunun tek çeyrekten ziyade altı aylık kümülatif döneme ait olabileceğini düşündürüyor. Bu nedenle çeyrekten çeyreğe hızlanma veya yavaşlama konusunda kesin bir yorum yapmak için daha tutarlı dönem verisini beklemek gerekiyor.
Kârlılık
Horoz’un brüt kârı 782,5 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %10,0 oldu. Geçen yıl aynı dönemde bu oran da yaklaşık %10,0 seviyesindeydi. Başka bir ifadeyle şirket satışlarını artırmış, ancak satışların ne kadarının brüt kâra dönüştüğü konusunda belirgin bir ilerleme sağlayamamış. Enflasyonun yüksek olduğu bir ortamda marjın korunması olumlu bir savunma göstergesi olsa da, güçlü bir operasyonel sıçrama anlamına gelmiyor.
FAVÖK 972,8 milyon TL’ye çıkarak geçen yılın 816,7 milyon TL seviyesinin üzerine çıktı. FAVÖK marjı yaklaşık %12,5, önceki dönemde ise yaklaşık %12,2 seviyesindeydi. Yaklaşık 0,3 puanlık iyileşme, operasyonel giderlerin satışlara göre bir miktar daha kontrollü seyrettiğini gösteriyor.
Ancak burada dikkat edilmesi gereken teknik bir nokta bulunuyor: Verilen rakamlara göre FAVÖK, 972,8 milyon TL ile brüt kâr olan 782,5 milyon TL’nin üzerinde. Standart gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması olağan değildir. Bu durum, FAVÖK hesabında brüt kâr kaleminin dışında sınıflanan gelirlerin bulunması, farklı bir FAVÖK tanımı kullanılması veya veri setindeki sınıflandırma farkından kaynaklanabilir. Yatırımcı açısından şirketin faaliyet raporundaki FAVÖK tanımının ve mutabakatının ayrıca kontrol edilmesi gerekir.
Net zarar 61,5 milyon TL’den 48,6 milyon TL’ye geriledi. Bu, zarar tutarının 12,9 milyon TL azalması ve kaybın yaklaşık %20,9 oranında iyileşmesi anlamına geliyor. Net zarar marjı da yaklaşık -%0,6 ile geçen yılki yaklaşık -%0,9 seviyesine göre daha iyi. Yine de pozitif net kâra geçilememiş olması, operasyonel iyileşmenin henüz şirketin tüm giderlerini karşılayacak seviyeye ulaşmadığını gösteriyor.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %12,2 artarak 11,6 milyar TL’ye ulaştı. Dönen varlıklar %17,0 yükselişle 4,9 milyar TL’ye, duran varlıklar ise %8,9 artışla 6,7 milyar TL’ye çıktı. Dönen varlıklardaki daha hızlı artış, şirketin işletme sermayesi ihtiyacının büyüdüğünü ve operasyon hacmiyle birlikte kısa vadeli kaynak gereksiniminin arttığını düşündürüyor.
Bilanço açısından asıl kritik gelişme net borçta yaşandı. Net borç 992,5 milyon TL’den 2,1 milyar TL’ye yükselerek yaklaşık %110 arttı. Varlıklar %12,2 büyürken net borcun iki katından fazla artması, büyümenin daha yüksek finansal kaldıraç kullanılarak finanse edildiğini gösteriyor.
Özkaynaklar 4,4 milyar TL’de yatay kaldı ve yalnızca %0,6 geriledi. Bu, bilanço için kısa vadede koruyucu bir unsur; ancak varlık büyümesinin özkaynakla desteklenmediği anlamına geliyor. Toplam varlıklardan özkaynaklar çıkarıldığında yükümlülüklerin yaklaşık 7,2 milyar TL’ye ulaştığı görülüyor. Önceki dönemde bu tutar yaklaşık 5,9 milyar TL idi. Dolayısıyla borç ve diğer yükümlülüklerin artışı, varlık büyümesinden daha hızlı gerçekleşmiş.
Net borcun verilen dönem FAVÖK’üne oranı yaklaşık 2,2x seviyesinde. Bu hesap altı aylık FAVÖK üzerinden yapıldığı için yıllıklandırma ile daha düşük görünebilir; ancak hangi FAVÖK tanımının kullanıldığı ve borcun vadesi bilinmeden kaldıraç riskini hafife almamak gerekiyor. Özellikle net kârın hâlâ negatif olduğu bir dönemde borç artışının yakından izlenmesi şart.
Net Parasal Pozisyon (TAS 29)
Horoz’un net parasal pozisyon geliri 113,2 milyon TL oldu. Geçen yılki 115,8 milyon TL’ye kıyasla bu kalem %2,3 geriledi. Enflasyon muhasebesi altında net parasal pozisyon geliri, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Bu nedenle operasyonel performanstan ayrı değerlendirilmelidir.
Pozitif net parasal pozisyon geliri, dönem içinde şirketin parasal yükümlülüklerinden veya nakit yapısından enflasyon muhasebesi kaynaklı bir fayda elde ettiğini gösteriyor. Ancak bu faydanın geçen yıla göre sınırlı azalması ve net zararın devam etmesi, TAS 29 etkisinin şirketi kâra taşımaya yetmediğini ortaya koyuyor. Ayrıca net borcun 2,1 milyar TL’ye çıkması, ilerleyen dönemlerde finansal yapı ve parasal pozisyon etkisinin daha karmaşık hale gelebileceğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Horoz’un bu dönemdeki olumlu tarafı, satış ve FAVÖK büyümesinin sürmesi, FAVÖK marjının hafifçe iyileşmesi ve net zararın azalması. Şirket operasyonel düzeyde para kazanabilen bir yapı sergiliyor. Lojistik faaliyetlerde hacim artışı, fiyatlama disiplini ve gider kontrolü korunabilirse bu iyileşme net kâra da yansıyabilir.
Buna karşılık yatırımcının öncelikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesi enflasyonun altında kaldığı için reel büyüme teyit edilmeli.
- Net borcun %110 artması, operasyonel iyileşmenin bilanço riskiyle gölgelenmesine neden oluyor.
- FAVÖK’ün brüt kârdan yüksek görünmesi nedeniyle FAVÖK hesaplama yöntemi mutlaka incelenmeli.
- Net zarar azalsa da şirket henüz pozitif net kâra geçemedi.
- Önümüzdeki dönemlerde borç artışının durup durmayacağı, nakit akışının güçlenip güçlenmeyeceği ve satış büyümesinin enflasyonu aşıp aşamayacağı temel takip noktaları olacak.
Özetle veri, operasyonel tarafta kontrollü bir iyileşmeye; finansal yapı tarafında ise belirgin bir risk artışına işaret ediyor. Horoz için daha güçlü ve sürdürülebilir bir yatırım hikâyesi, yalnızca satış ve FAVÖK büyümesiyle değil, bu büyümenin daha düşük borçla finanse edilmesi ve net kâra dönüşmesiyle oluşacak.
Yatırım tavsiyesi değildir.