
Açılış
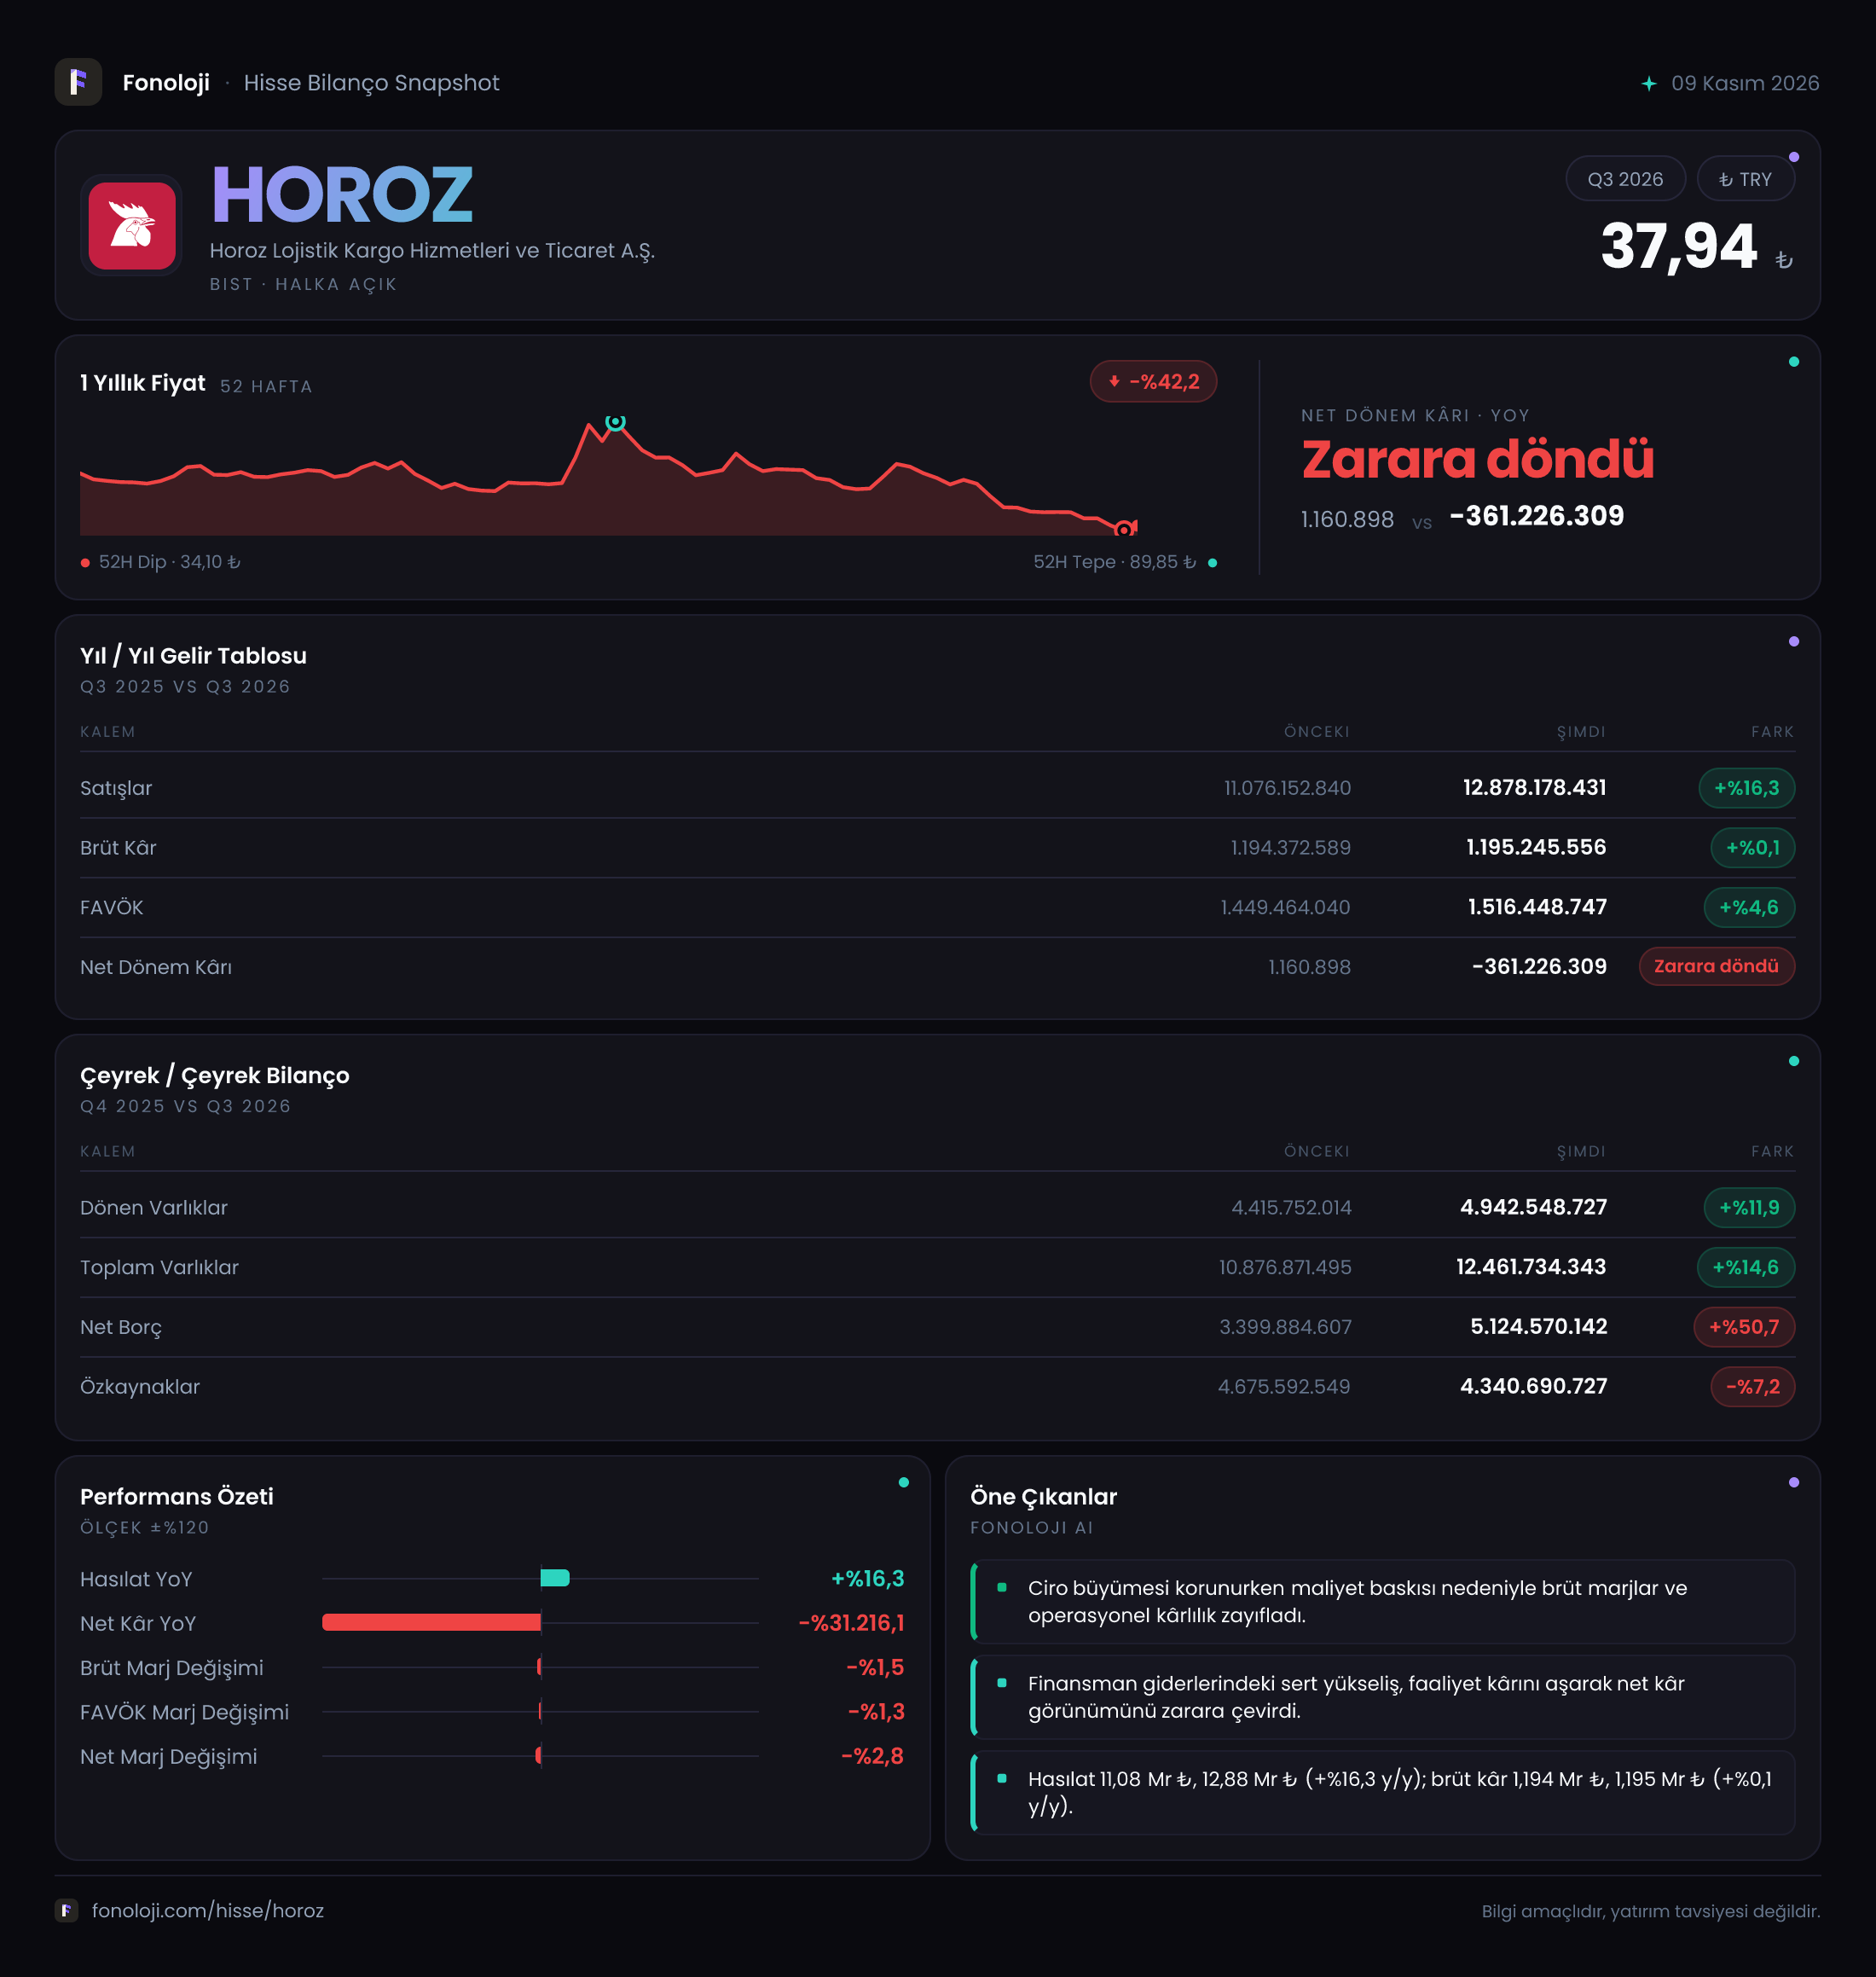
Horoz Lojistik, kargo, lojistik ve taşımacılık hizmetleri sunan; gelir yapısı ekonomik aktivite, e-ticaret hacmi ve kurumsal sevkiyat talebiyle yakından ilişkili bir şirket. 2026/9 ara dönem verileri, satışlarda nominal büyümenin sürdüğünü ancak bu büyümenin kârlılığa aynı ölçüde yansımadığını gösteriyor. 12,9 milyar TL’lik satışa karşılık şirketin 361,2 milyon TL net zarar açıklaması, dönemin ana hikâyesinin ciro artışından çok marj baskısı ve yükselen borçluluk olduğunu ortaya koyuyor. Net parasal pozisyonun katkısı artsa da bu kalem, operasyonel ve finansal baskıları telafi etmeye yetmemiş.
Satış Hikayesi
Horoz’un satışları, geçen yılın aynı dönemindeki 11,1 milyar TL’den 12,9 milyar TL’ye yükselerek %16,3 arttı. İlk bakışta bu, lojistik şirketi için sağlıklı bir büyüme gibi görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış artışı enflasyonun gerisinde kalıyor. Bu nedenle satışlardaki büyüme, reel anlamda daralmaya veya en azından fiyat artışlarının gerisinde kalan bir hacim gelişimine işaret ediyor olabilir.
Başka bir ifadeyle Horoz, geçen yıla kıyasla daha yüksek ciro üretiyor; fakat bu artışın önemli bölümü fiyat geçişlerinden kaynaklanıyor olsa bile, fiyat artışları genel maliyet enflasyonunu karşılamaya yetmemiş görünüyor. Lojistik sektöründe akaryakıt, personel, araç bakım, kira ve finansman giderleri satışlardan daha hızlı yükseldiğinde ciro büyümesi tek başına değer yaratmıyor.
Verilen çeyreklik veri seti sınırlı. 2025/9 döneminde satışlar 4,1 milyar TL olarak paylaşılmış; ancak mevcut dönem için aynı formatta bağımsız çeyrek satış rakamı bulunmadığından dönem içindeki çeyreklik ivme hakkında kesin bir karşılaştırma yapmak mümkün değil. Bu nedenle satışların yılın son çeyreğinde hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını görmek için bir sonraki raporlama dönemini beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış büyümesine kıyasla daha zayıf. Brüt kâr geçen yılki 1,2 milyar TL seviyesinde yatay kalmış ve yalnızca %0,1 artmış. Satışlar %16,3 büyürken brüt kârın neredeyse hiç artmaması, brüt marjın belirgin biçimde gerilediğini gösteriyor.
Hesaplanan brüt marj yaklaşık olarak:
- Geçen yıl aynı dönem: %10,8
- 2026/9: %9,3
Bu, yaklaşık 1,5 puanlık bir marj kaybı anlamına geliyor. Şirket satış fiyatlarını artırsa bile maliyetlerini aynı hızda müşteriye yansıtamamış olabilir. Lojistikte kapasite kullanımı, rota verimliliği ve müşteri karması da marj üzerinde etkili olduğundan, yalnızca ciro büyümesine bakmak yanıltıcı olur.
FAVÖK ise 1,4 milyar TL’den 1,5 milyar TL’ye çıkarak %4,6 arttı. Bu artış, satış büyümesinin altında kaldığı için FAVÖK marjı da yaklaşık %12,6’dan %11,6’ya geriliyor. Yani şirket faaliyetlerinden hâlâ anlamlı bir nakit kârlılığı üretiyor; ancak her 100 TL’lik satıştan elde edilen operasyonel kâr yaklaşık 1 TL azalmış durumda.
Burada veri setinde dikkat edilmesi gereken bir nokta var: Paylaşılan FAVÖK tutarı, brüt kârdan daha yüksek görünüyor. Normalde FAVÖK, brüt kârdan operasyonel giderler düşüldükten sonra hesaplandığı için brüt kârdan düşük olması beklenir. Bu fark, kullanılan FAVÖK tanımında faaliyet dışı kalemlerin veya şirketin özel sınıflandırmalarının bulunabileceğini düşündürüyor. Bu nedenle yatırımcıların FAVÖK hesabının şirket finansallarındaki tanımla ayrıca kontrol etmesi önemli.
Net sonuç ise çok daha sert. Şirket geçen yıl aynı dönemde 1,2 milyon TL net kâr açıklarken, bu dönemde 361,2 milyon TL net zarara geçti. Yüzde değişim teknik olarak -%31.216 görünse de geçen yılki kârın çok düşük olması bu oranı aşırı büyütüyor; burada mutlak zarar tutarı daha anlamlı gösterge. Operasyonel kârlılık korunmasına rağmen net zararın ortaya çıkması, finansman giderleri, kur farkları, amortisman ve diğer faaliyet dışı kalemlerin net sonucu aşağı çektiğini gösteriyor.
Bilanço Sağlığı
Bilanço büyümüş ancak finansal yapı aynı ölçüde güçlenmemiş. Dönen varlıklar 4,4 milyar TL’den 4,9 milyar TL’ye, yani %11,9 artarken duran varlıklar %16,4 yükselerek 7,5 milyar TL’ye ulaşmış. Toplam varlıklar da 10,9 milyar TL’den 12,5 milyar TL’ye çıkarak %14,6 büyümüş.
Buna karşılık net borç 3,4 milyar TL’den 5,1 milyar TL’ye yükselmiş. %50,7’lik bu artış, varlık büyümesinin önemli bölümünün borçla finanse edildiğini gösteriyor. Özkaynaklar ise 4,7 milyar TL’den 4,3 milyar TL’ye gerileyerek %7,2 azalmış. Dolayısıyla bilanço genişlerken hissedarların bilançodaki payı küçülmüş.
Net borcun FAVÖK’e oranı yaklaşık 3,4x seviyesinde. Geçen yıl aynı hesaplama yaklaşık 2,4x düzeyindeydi. Bu artış, borç servis yükünün şirketin operasyonel kârlılığına göre belirgin biçimde ağırlaştığını gösteriyor. Lojistik sektöründe borç, araç ve operasyon kapasitesi yatırımlarını finanse etmek için kullanılabilir; ancak FAVÖK büyümesi borç artışının gerisinde kaldığında bilanço riski yükselir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Horoz’un net parasal pozisyon geliri 128,2 milyon TL’den 302 milyon TL’ye yükselmiş, artış %135,5 olmuş.
Bu kalem net kâra önemli bir katkı sağlıyor; ancak şirketin bu dönemde yine de 361,2 milyon TL zarar açıklaması, enflasyon muhasebesinden doğan kazancın diğer giderleri karşılamadığını gösteriyor. Net parasal pozisyon gelirindeki yükseliş, tek başına nakit yaratımı veya operasyonel iyileşme olarak okunmamalı. Bu kalem, muhasebesel bir düzeltme niteliğinde ve şirketin gerçek operasyonel marjlarının yerini tutmuyor.
Yatırımcı için Ne Anlama Geliyor?
Horoz’un 2026/9 performansı, ciro büyümesine rağmen kârlılık ve bilanço kalitesinin zayıfladığı bir döneme işaret ediyor.
- Fırsat: FAVÖK hâlâ 1,5 milyar TL seviyesinde ve şirket operasyonel olarak pozitif kârlılık üretmeye devam ediyor. Maliyetlerin kontrol altına alınması, fiyat geçişlerinin iyileşmesi ve kapasite kullanımının artması hâlinde marjlar toparlanabilir.
- Risk: Net borcun 5,1 milyar TL’ye çıkması ve net borç/FAVÖK oranının 3,4x seviyesine yükselmesi finansman riskini artırıyor.
- Kritik takip noktası: Satışların enflasyonun üzerinde reel büyümeye dönüp dönmediği, brüt marjın %9,3’ten yukarı çıkıp çıkmadığı ve net zararın finansman giderleriyle ne ölçüde bağlantılı olduğu.
- Bilanço uyarısı: Özkaynakların %7,2 gerilemesi, şirketin büyümesinin hissedar değerine henüz olumlu yansımadığını gösteriyor.
Özetle, Horoz’un hikâyesi şu aşamada “yüksek ciro büyümesi” değil, büyüyen satışları yeniden sağlıklı marj ve daha düşük borçlulukla destekleyebilme sınavı. Bir sonraki dönemde yatırımcıların özellikle operasyonel marjları, finansman giderlerini, nakit akışını ve borç azaltma kapasitesini birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.