
Açılış
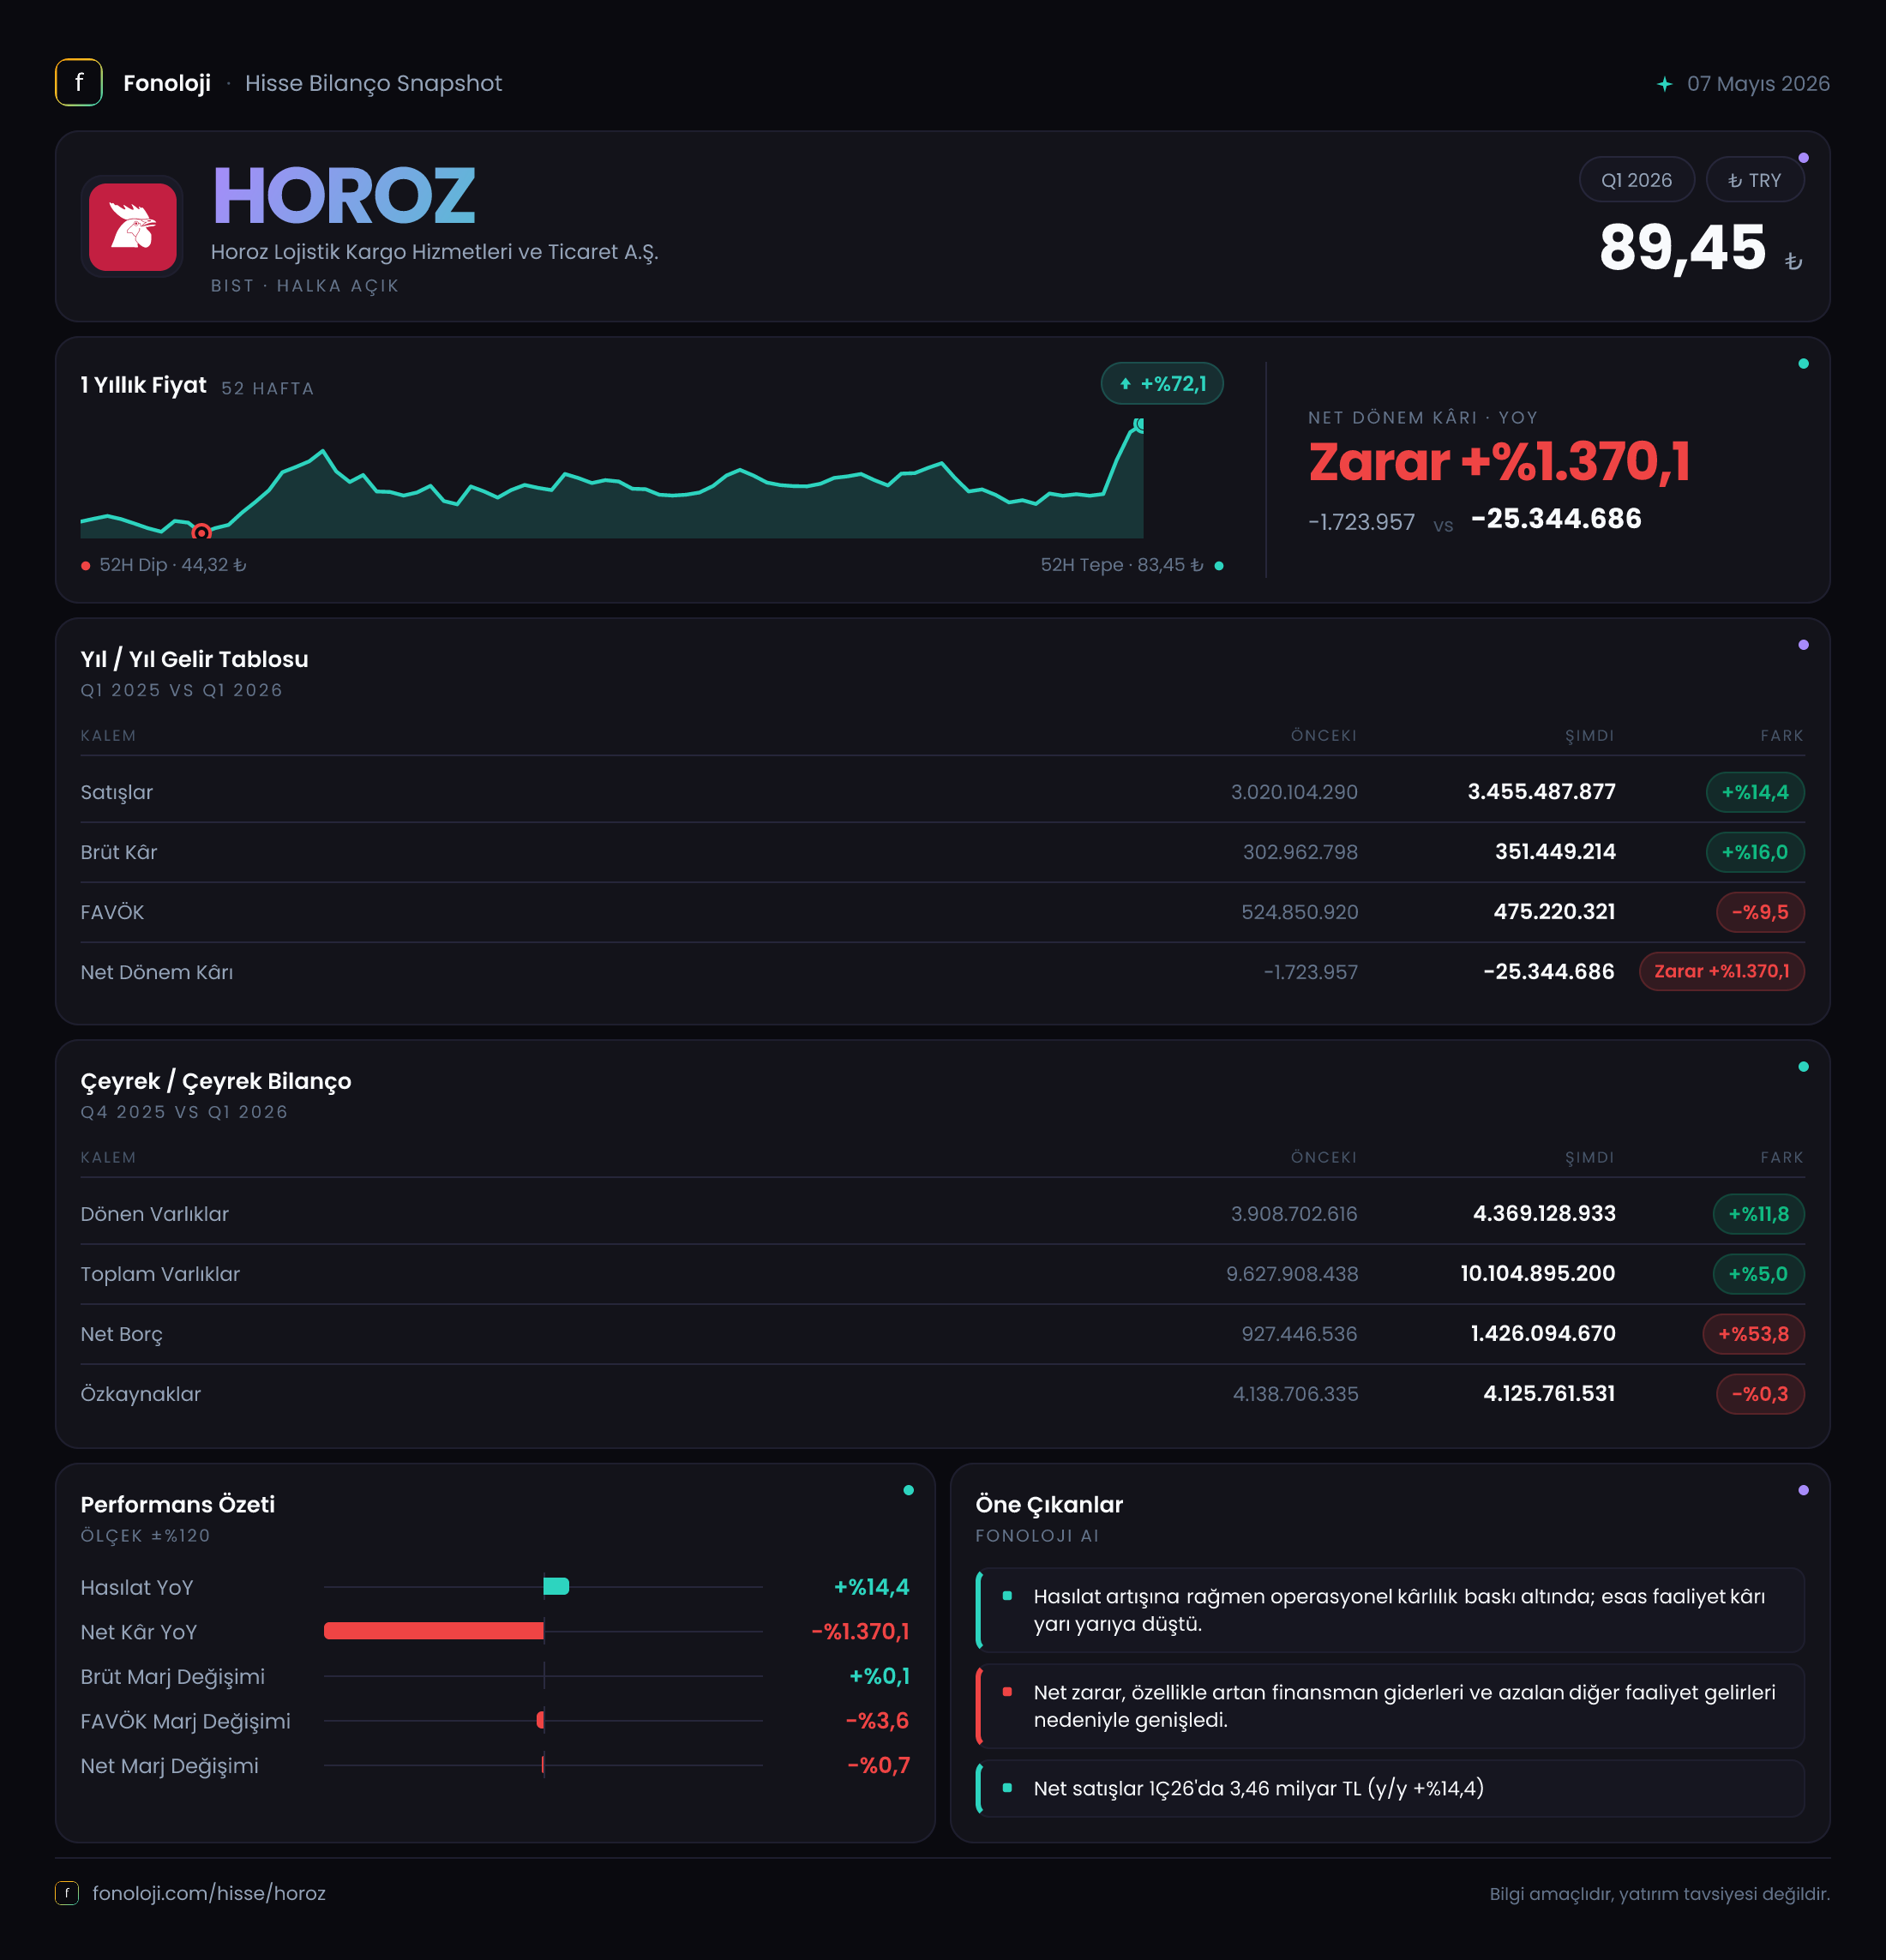
Horoz Lojistik, kargo, taşımacılık, lojistik hizmetleri ve ticaret faaliyetleriyle gelir üreten bir şirket. 2026/3AB sonuçları, satış ve brüt kâr tarafında nominal büyümenin sürdüğünü; buna karşın operasyonel kârlılığın zayıfladığını ve net kârın zarara döndüğünü gösteriyor. Satışlar yıllık bazda %14,4 artarak 3,5 milyar TL’ye ulaşırken, net borç aynı dönemde %53,8 yükselerek 1,4 milyar TL’ye çıktı. Bu nedenle çeyreğin ana mesajı, “gelir büyüyor ancak finansal yapı ve alt kârlılık üzerindeki baskı artıyor” şeklinde özetlenebilir.
Satış Hikayesi
Horoz’un satışları geçen yılın aynı çeyreğindeki 3,0 milyar TL’den 3,5 milyar TL’ye yükseldi. Nominal olarak yaklaşık 430 milyon TL ek gelir yaratılması olumlu görünüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, şirketin gerçek anlamda hacim veya fiyatlama gücü kazanıp kazanmadığı konusunda daha temkinli bir okuma gerektiriyor.
Enflasyonu kabaca %30 kabul edersek, %14,4’lük satış artışı reel olarak yaklaşık %12 daralmaya işaret eder. Bu hesap şirketin resmi reel büyüme ölçümü değildir; ancak yatırımcı açısından önemli bir uyarı sunar: Horoz’un cirosu TL bazında büyürken, enflasyondan arındırıldığında iş hacmi aynı ölçüde büyümemiş, hatta gerilemiş olabilir.
Brüt kâr ise %16,0 artarak 303,0 milyon TL’den 351,4 milyon TL’ye çıktı. Brüt kârdaki büyümenin satış büyümesinden bir miktar daha yüksek olması, doğrudan hizmet maliyetleri ve operasyonel fiyatlama tarafında ilk bakışta olumlu bir tabloya işaret ediyor. Bununla birlikte brüt kâr marjı %10,1’den %10,0’a geriledi. Yani şirket satış başına ürettiği brüt kârı korumaya yakın bir performans gösterse de marj tarafında belirgin bir genişleme yaratamadı.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya mevsimsellik etkisini değerlendirmek için daha fazla dönem verisini beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, bu dönemde %10,0 seviyesinde gerçekleşti. Geçen yıl aynı dönemdeki %10,1 marjla karşılaştırıldığında faaliyetlerin temel maliyet yapısı büyük ölçüde korunmuş görünüyor; ancak yüksek enflasyon ortamında marjın sabit kalması tek başına yeterli değil. Şirketin ücret, akaryakıt, kira, bakım ve taşeron hizmetleri gibi giderleri enflasyondan daha hızlı artıyorsa, mevcut marj seviyesi ilerleyen dönemlerde baskı altında kalabilir.
FAVÖK %2,0 artarak 418,9 milyon TL’den 427,4 milyon TL’ye yükseldi. Bu artış satış büyümesinin oldukça gerisinde kaldı. FAVÖK marjı geçen yıl yaklaşık %14,0 iken bu dönemde %12,2’ye geriledi. Başka bir ifadeyle, şirket satışlarını büyütmesine rağmen faaliyet kârlılığı satışlardan daha yavaş büyümüş ve her 100 TL’lik satıştan elde edilen FAVÖK yaklaşık 1,8 TL azalmış durumda.
Burada veride ayrıca dikkat edilmesi gereken teknik bir nokta var: Açıklanan 427,4 milyon TL’lik FAVÖK, 351,4 milyon TL’lik brüt kârın üzerinde bulunuyor. Klasik gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması olağan bir görünüm değildir. Bu fark; FAVÖK tanımında faaliyet dışı kalemlerin, yeniden sınıflandırmaların veya şirketin özel hesaplama yönteminin bulunmasından kaynaklanabilir. Bu nedenle FAVÖK rakamının dipnotlardaki tanımı ve tek seferlik kalemlerden arındırılmış olup olmadığı mutlaka kontrol edilmelidir.
Net sonuç tarafında tablo belirgin biçimde zayıflıyor. Şirket geçen yıl aynı çeyrekte 7,3 milyon TL net kâr açıklarken, bu dönemde 25,3 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %0,2’den -%0,7’ye döndü. Operasyonel kârlılığın sınırlı artmasına rağmen net zarara geçiş; finansman giderleri, amortisman, kur farkları, vergi etkileri veya enflasyon muhasebesi sonrası diğer kalemlerin aşağı yönlü etkisine işaret ediyor. Net parasal pozisyon katkısı artmış olsa da bu katkı, toplam net sonucu pozitife çevirmeye yetmemiş.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %5,0 artarak 9,6 milyar TL’den 10,1 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar %11,8 artarak 3,9 milyar TL’den 4,4 milyar TL’ye çıktı. Bu gelişme işletme sermayesi ve likidite açısından destekleyici olabilir; ancak artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı bilinmeden kalitenin güçlü olduğu söylenemez.
Duran varlıklar neredeyse sabit kaldı ve 5,7 milyar TL seviyesinde gerçekleşti. Özkaynaklar ise 4,1 milyar TL’den yaklaşık aynı seviyede kalarak %0,3 geriledi. Varlıklar büyürken özkaynakların yatay kalması, bilanço büyümesinin borçlanma yoluyla finanse edildiğini gösteriyor.
En önemli risk göstergesi net borçta ortaya çıkıyor. Net borç 927,4 milyon TL’den 1,4 milyar TL’ye yükselerek %53,8 arttı. Bu artış, toplam varlık büyümesinin çok üzerinde. FAVÖK’ün yalnızca ilk çeyrek verisi olması nedeniyle yıllık borçluluk oranını kesin biçimde hesaplamak doğru olmaz. Basit olarak dönem FAVÖK’üne bölündüğünde net borç/FAVÖK yaklaşık 3,3 kat görünür; FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 0,8 kata iner. Ancak mevsimsellik ve tek çeyrek verisi nedeniyle ikinci hesap yalnızca kaba bir referanstır. Yine de borcun hızla artması, faiz ve finansman giderlerinin yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 77,4 milyon TL’den 102,8 milyon TL’ye yükseldi; artış %32,7 oldu. Bu kalem, enflasyon muhasebesi uygulamasında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini gösterir. Pozitif katkının büyümesi, muhasebe bazında net dönem sonucunu destekleyen önemli bir unsur olarak öne çıkıyor.
Ancak bu gelir, şirketin operasyonel faaliyetlerinden yaratılan nakit veya kalıcı ticari kârlılık anlamına gelmez. TAS 29 etkisi, bilanço kalemlerinin parasal yapısına ve dönem içindeki enflasyon dinamiklerine bağlıdır; sonraki dönemlerde aynı yönde tekrarlanmayabilir. Bu nedenle 102,8 milyon TL’lik katkı olumlu görünse de net zararın nedenlerini açıklamak için finansman giderleri, kur farkları ve diğer parasal olmayan düzeltmelerle birlikte değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Horoz’un ilk çeyrek sonuçlarında yatırımcı açısından iki farklı hikâye aynı anda görülüyor:
- Satışlar nominal olarak büyüyor, ancak büyüme enflasyonun gerisinde kaldığı için reel hacim açısından zayıf bir tablo var.
- Brüt kâr marjı korunuyor, fakat FAVÖK marjı %14,0’dan %12,2’ye geriliyor.
- Net kâr zarara dönüyor; bu, operasyonel kârlılığın finansman ve diğer giderleri karşılamakta zorlandığını gösteriyor.
- Net borç %53,8 artıyor, özkaynaklar ise yatay kalıyor. Borç büyümesinin satış büyümesinden hızlı olması, bilanço riskini artırıyor.
- TAS 29 kaynaklı 102,8 milyon TL’lik pozitif katkı önemli olsa da sürdürülebilir operasyonel kârın yerine geçmiyor.
Önümüzdeki dönemlerde özellikle net borcun neden arttığı, FAVÖK marjının yeniden toparlanıp toparlanamayacağı, ticari alacakların nakde dönüşüm hızı ve net zararın finansman giderlerinden ne ölçüde etkilendiği izlenmeli. Şirket satış büyümesini enflasyonun üzerine taşıyamaz ve borçluluk artmaya devam ederse, mevcut operasyonel yapı yatırımcı açısından daha kırılgan hale gelebilir. Buna karşılık marjların toparlanması, borç artışının durması ve net kâra dönüş gerçekleşmesi, ilk çeyrekteki zayıflığın geçici olduğunu gösterebilir. Yatırım tavsiyesi değildir.