
Açılış
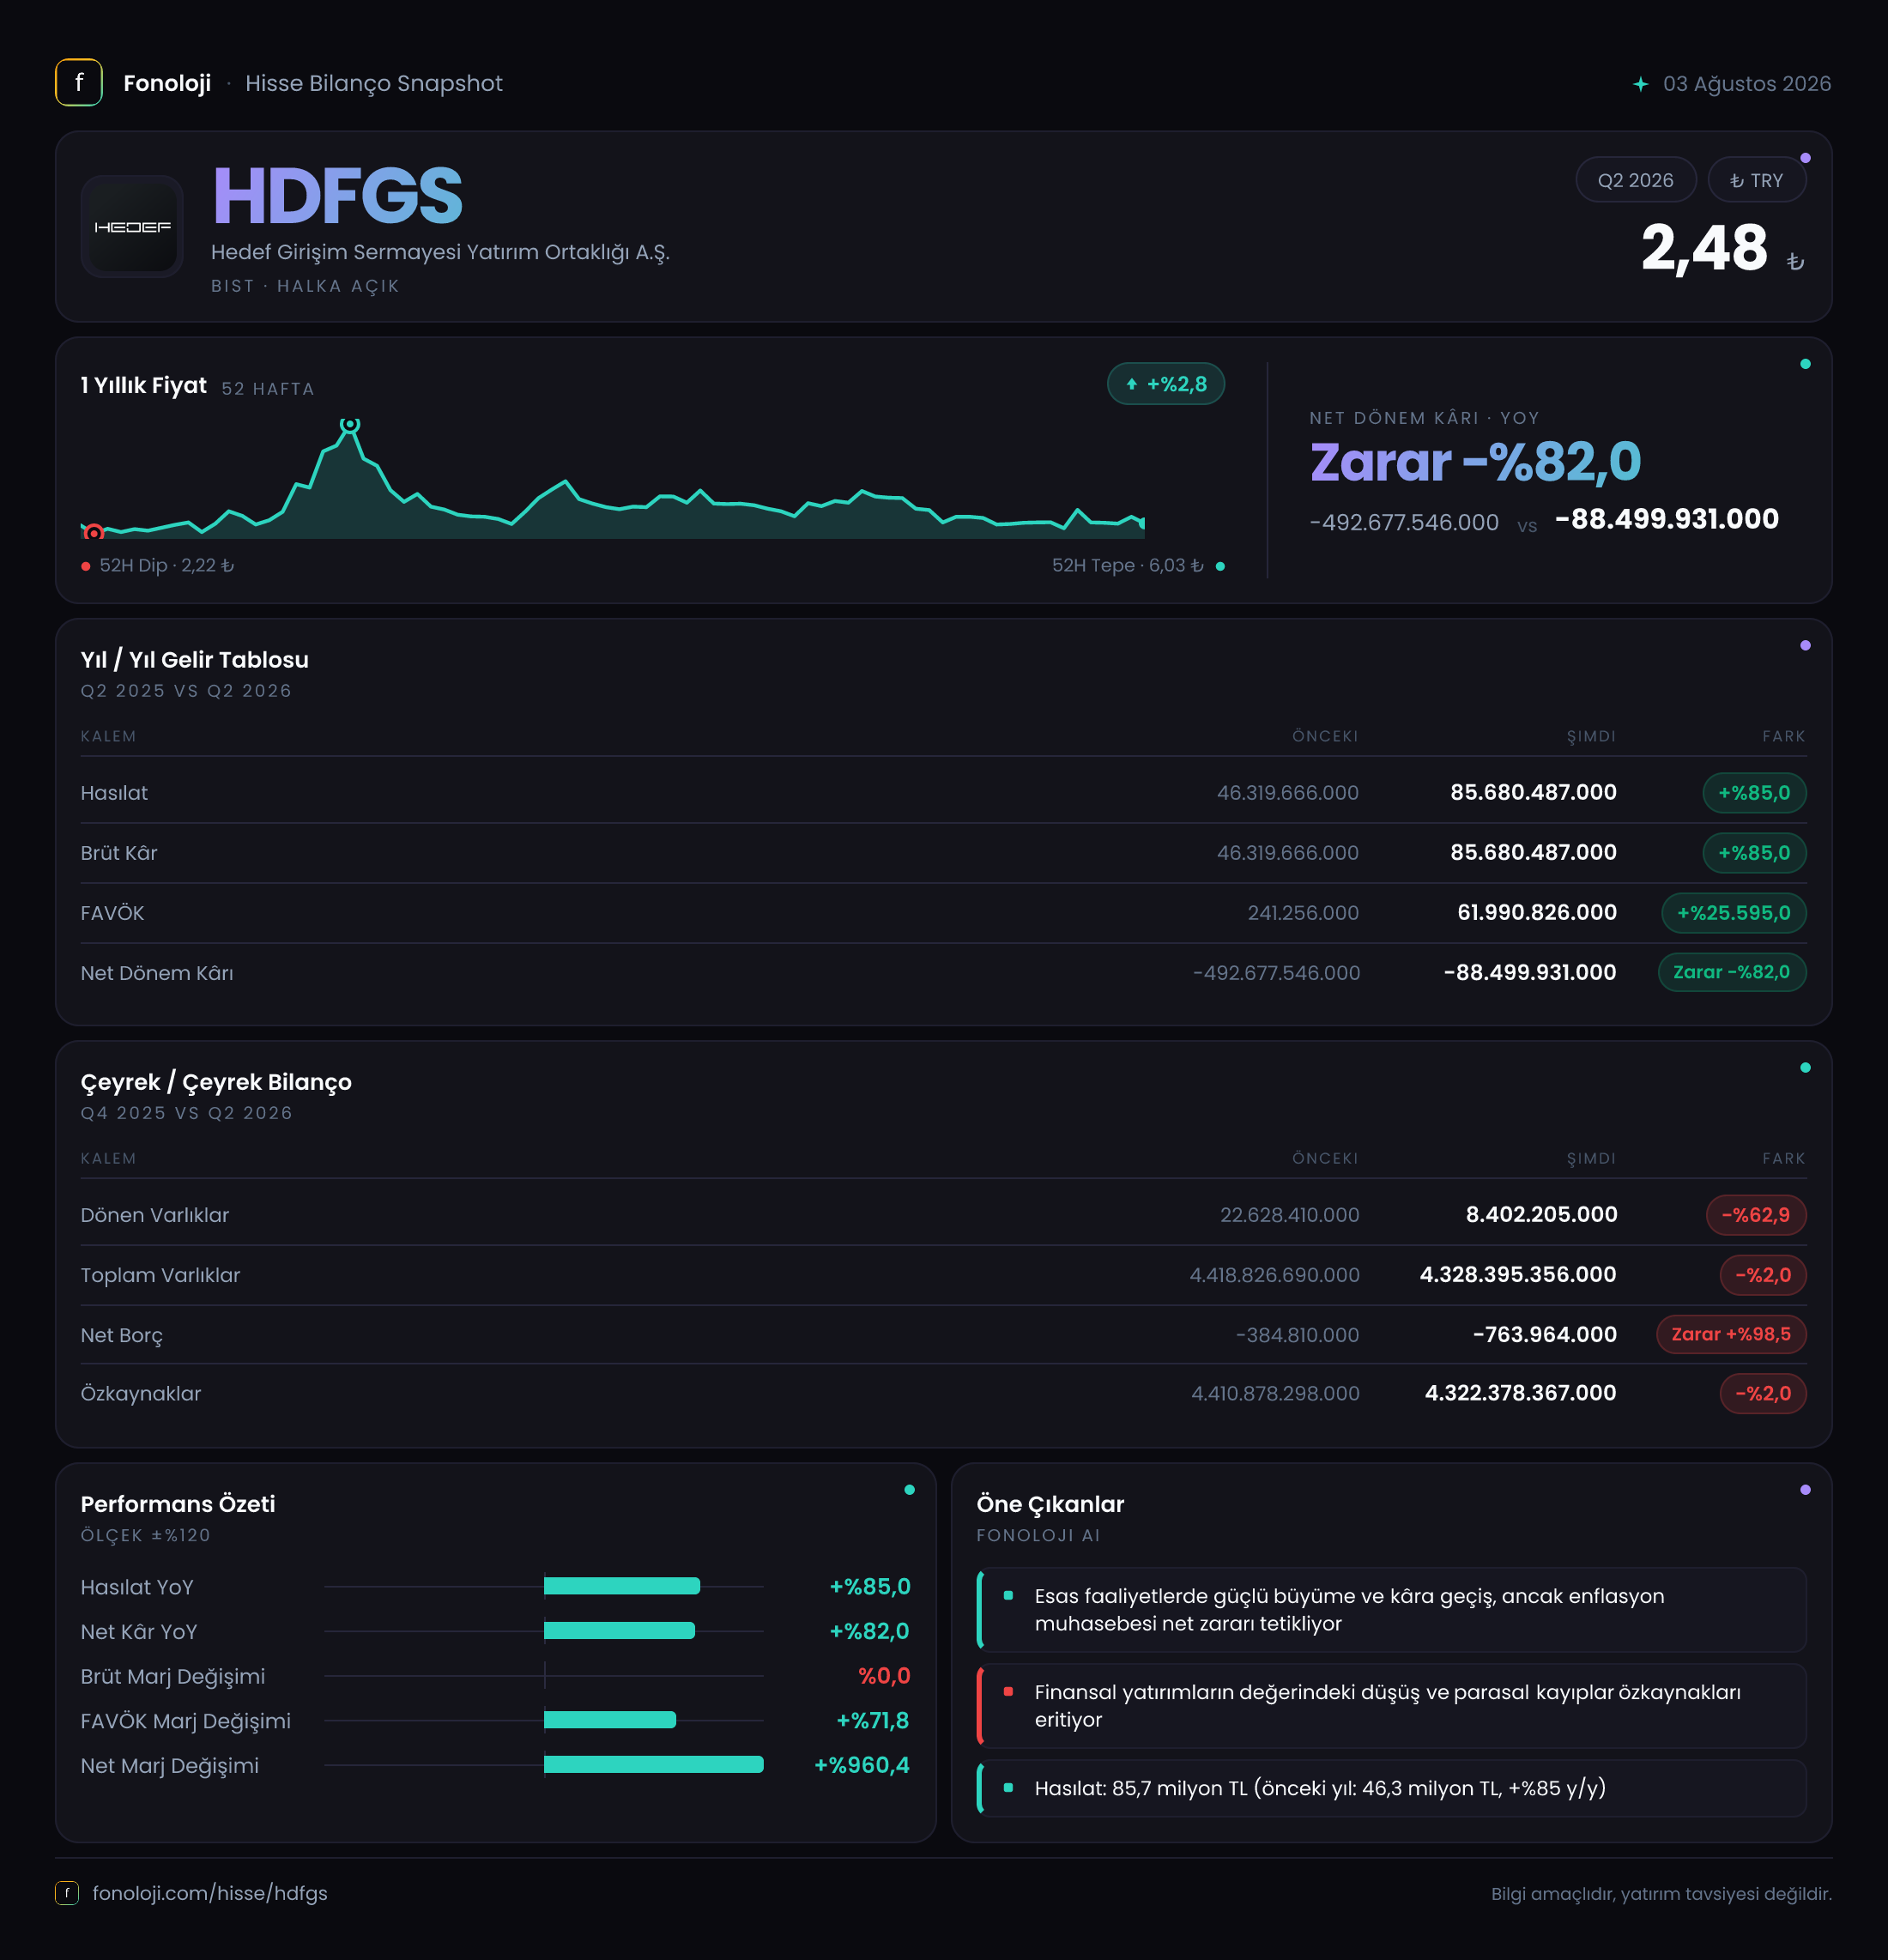
Hedef Girişim Sermayesi Yatırım Ortaklığı (HDFGS), girişim sermayesi yatırımları üzerinden değer yaratmayı hedefleyen bir yatırım ortaklığıdır. 2026/6AB verileri, şirketin gelir üretiminde ve faaliyet kârlılığında geçen yılın aynı dönemine göre belirgin bir toparlanma yaşadığını gösteriyor. Satışlar %85 artarken FAVÖK’ün %372,6 yükselmesi dikkat çekici; ancak şirket hâlâ 88,5 milyon TL net dönem zararı yazıyor. Bu nedenle ilk bakışta güçlü görünen operasyonel iyileşmenin, enflasyon muhasebesi ve diğer finansal kalemler sonrasında henüz net kâra dönüşmediğini görmek gerekiyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 85,7 mn TL | 46,3 mn TL | +%85,0 | | FAVÖK | 61,5 mn TL | 13,0 mn TL | +%372,6 | | Net parasal pozisyon | -148,1 mn TL | -490,9 mn TL | %69,8 iyileşme | | Net dönem kârı | -88,5 mn TL | -492,7 mn TL | %82,0 iyileşme |
Satış Hikayesi
HDFGS’nin satışları yılın ilk yarısında 85,7 milyon TL seviyesine ulaştı. Geçen yılın aynı dönemindeki 46,3 milyon TL satışla karşılaştırıldığında artış %85. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme yalnızca fiyat artışlarından kaynaklanıyorsa reel anlamda daha sınırlı bir performansa işaret eder. Bununla birlikte artışın enflasyonun belirgin biçimde üzerinde gerçekleşmesi, şirketin portföyündeki yatırımlardan veya değerleme kaynaklı gelirlerden daha yüksek katkı aldığını düşündürüyor.
Burada HDFGS gibi bir girişim sermayesi yatırım ortaklığı için “satış” kalemini klasik bir sanayi veya perakende şirketi gibi okumamak gerekir. Bir üretim şirketinde satış artışı daha yüksek ürün hacmi veya fiyatlama gücü anlamına gelirken, yatırım ortaklığında gelirler portföy şirketlerinden elde edilen kazançları, yatırım değerlemelerini ya da ilgili finansal gelirleri yansıtabilir. Bu nedenle 85,7 milyon TL satışın ne kadarının nakit yaratan, ne kadarının değerleme kaynaklı olduğu yatırımcı açısından kritik bir ayrım olmaya devam ediyor.
Çeyreklik trend verisi paylaşılmadığı için bu büyümenin ilk çeyrekten ikinci çeyreğe hızlanarak mı, yoksa dönem başında oluşan tek seferlik bir katkıyla mı geldiğini söylemek mümkün değil. Şirketin bir sonraki raporunda gelirlerin dönemsel dağılımı ve portföy bazında katkısı yakından izlenmeli.
Kârlılık
Kârlılık tarafında en dikkat çekici gelişme, 61,5 milyon TL FAVÖK elde edilmesi. Geçen yıl aynı dönemde FAVÖK yalnızca 13,0 milyon TL seviyesindeydi. Böylece FAVÖK %372,6 artmış oldu. Satışlar 85,7 milyon TL iken FAVÖK’ün 61,5 milyon TL olması, yaklaşık %71,7 FAVÖK marjına işaret ediyor. Geçen yıl aynı dönemde bu marj yaklaşık %28,1 seviyesindeydi.
Marjda yaklaşık 43,6 puanlık iyileşme bulunuyor. Bu, satışlardaki büyümeden daha güçlü bir kârlılık artışı yaşandığını gösteriyor. Ayrıca brüt kârın satışlarla aynı seviyede, yani 85,7 milyon TL olarak raporlanması nedeniyle brüt kâr marjı %100 görünüyor. Ancak bu görünüm yatırım ortaklıklarının muhasebe yapısı nedeniyle klasik faaliyet şirketlerindeki brüt marjla birebir karşılaştırılmamalı. Buradaki yüksek marj, maliyetlerin düşük olmasından ziyade gelirlerin finansal yatırım ve değerleme niteliği taşımasıyla ilişkili olabilir.
Operasyonel kârlılıktaki güçlü iyileşmeye rağmen net dönem zararı 88,5 milyon TL. Geçen yılki 492,7 milyon TL zarara kıyasla zarar %82 azalmış olsa da şirket henüz net kâra geçemedi. Bu tablo, FAVÖK ile net kâr arasında önemli finansal ve muhasebesel kalemler bulunduğunu gösteriyor. Özellikle 148,1 milyon TL negatif net parasal pozisyon, operasyonel kazancın net kâra dönüşmesini zorlaştırmış görünüyor. Veride diğer gelir-gider kalemlerinin ayrıntısı bulunmadığından, net zararın tamamını tek bir kaleme bağlamak doğru olmaz; ancak güçlü FAVÖK’e rağmen zarar yazılması, yatırımcı için temel izleme noktasıdır.
Bilanço Sağlığı
HDFGS’nin bilançosunda en önemli unsur, varlıkların büyük ölçüde duran varlıklarda toplanmasıdır. Toplam varlıklar yıl sonundaki 4,4 milyar TL seviyesinden 4,3 milyar TL seviyesine gerilemiş; düşüş %2 ile sınırlı kalmıştır. Duran varlıklar 4,4 milyar TL’den 4,3 milyar TL’ye inerken yalnızca %1,7 azalmıştır. Bu yapı, şirket bilançosunun kısa vadeli ticari işletme sermayesinden ziyade uzun vadeli yatırım portföyüne dayandığını gösteriyor.
Dönen varlıklar ise 22,6 milyon TL’den 8,4 milyon TL’ye düşerek %62,9 gerilemiş. Mutlak tutar toplam bilanço içinde düşük kalsa da bu düşüş, şirketin kısa vadeli likidite tamponunun daraldığına işaret ediyor. Dolayısıyla HDFGS’nin finansal esnekliği, kasadaki nakitten çok portföy yatırımlarının likiditesi ve değerine bağlı.
Özkaynaklar 4,4 milyar TL’den 4,3 milyar TL’ye gerileyerek toplam varlıklarla paralel biçimde %2 azalmış. Buna rağmen bilanço neredeyse tamamen özkaynakla finanse ediliyor. Net borç kaleminin -764 bin TL olması, şirketin borçlu değil, net nakit pozisyonunda bulunduğunu gösterir. Önceki dönemki -384,8 bin TL seviyesine göre net nakit %98,5 artmış görünse de rakamın mutlak büyüklüğü 1 milyon TL’nin altında olduğu için bilanço ölçeğine göre sınırlıdır. Bu nedenle net borç/FAVÖK oranı teknik olarak negatif, yani borçluluk riski çok düşük; fakat asıl risk borçtan ziyade portföy değerlemeleri ve yatırım getirilerinin sürdürülebilirliğidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -148,1 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde bu kalem -490,9 milyon TL zarardı. Zararın %69,8 azalması olumlu bir gelişme; ancak şirket hâlâ net parasal kayıp yazıyor.
Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya bilanço yapısının enflasyon karşısında bu yönde etkilenmesi anlamına gelir. Yüksek enflasyon ortamında nakit ve benzeri parasal varlıklar reel olarak değer kaybederken, parasal yükümlülük taşıyan şirketler bazı dönemlerde avantaj sağlayabilir. HDFGS’de bu kalemin zarar yazması, mevcut bilanço kompozisyonunun enflasyon muhasebesi açısından şirket aleyhine çalıştığını gösteriyor.
Bununla birlikte -490,9 milyon TL’den -148,1 milyon TL’ye gelen iyileşme, enflasyon muhasebesi etkisinin geçen yıla göre belirgin biçimde hafiflediğini ortaya koyuyor. Yine de bu kayıp, 61,5 milyon TL FAVÖK’ün yaklaşık iki katından fazla olduğu için şirketin net kâra geçişini engelleyen başlıca baskılardan biri olarak öne çıkıyor.
Yatırımcı için Ne Anlama Geliyor?
HDFGS’nin 2026/6AB sonuçları, faaliyet performansında geçen yıla göre güçlü bir toparlanma sunuyor. %85 satış büyümesi, %71,7 civarındaki FAVÖK marjı ve net zarardaki %82 azalma olumlu sinyaller. Ayrıca bilanço düşük borçlulukla ve yüksek özkaynak ağırlığıyla finansal açıdan kırılgan görünmüyor.
Ancak yatırımcı açısından hikâyenin henüz tamamlanmadığı unutulmamalı:
- FAVÖK’teki güçlü artış henüz net kâra dönüşmedi.
- 148,1 milyon TL net parasal kayıp, operasyonel kârlılığı önemli ölçüde törpülüyor.
- Dönen varlıkların %62,9 azalması kısa vadeli likiditeyi sınırlamış olabilir.
- Duran varlıkların yüksek payı, şirketi portföy değerlemelerine ve yatırım yapılan şirketlerin performansına duyarlı kılıyor.
- Çeyreklik veri bulunmadığı için büyümenin sürekliliği ve dönemsel niteliği henüz doğrulanamıyor.
Önümüzdeki dönemde en kritik göstergeler, net parasal kaybın daha da azalması, FAVÖK artışının korunması, portföy değerlemelerinin nakit yaratımıyla desteklenmesi ve şirketin net zarardan kâra geçebilmesi olacak. HDFGS’de düşük borçluluk önemli bir güvenlik alanı sağlıyor; fakat yatırım tezinin merkezinde borç riski değil, portföy kalitesi ve değer artışlarının sürdürülebilirliği bulunuyor.
Yatırım tavsiyesi değildir.