
Açılış
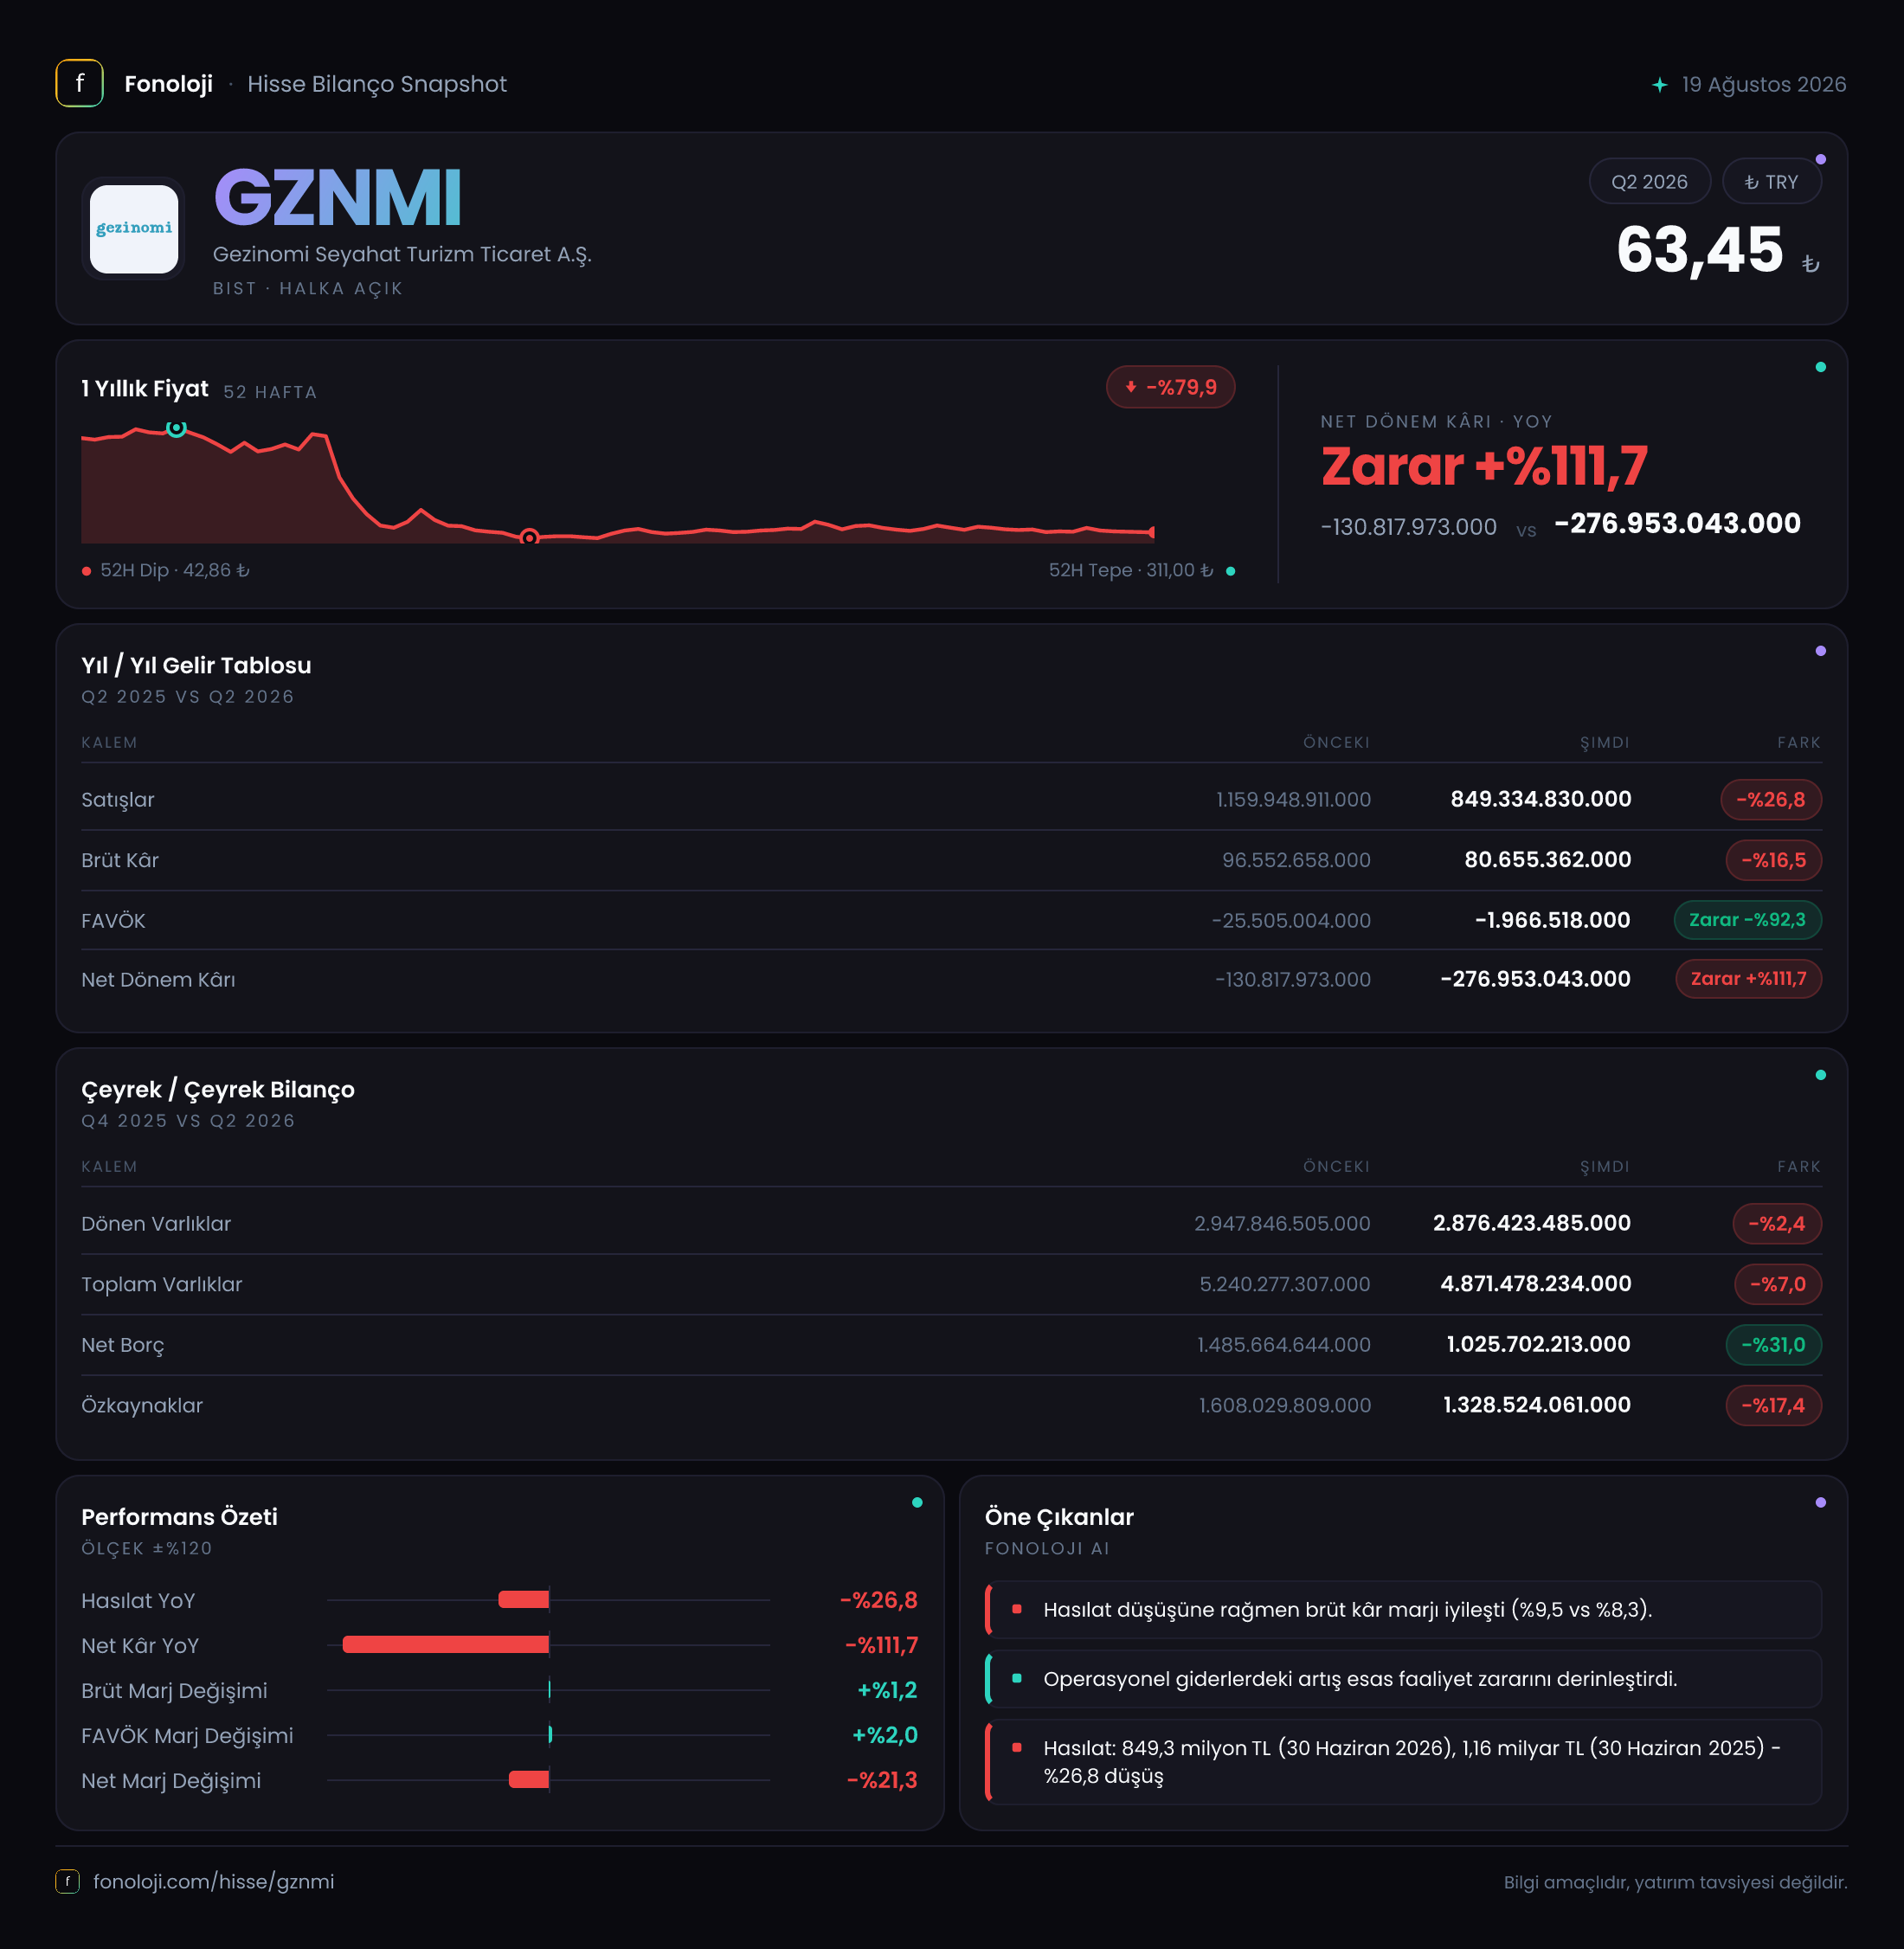
Gezinomi Seyahat Turizm Ticaret, seyahat ve turizm hizmetleri sunan bir şirket olarak faaliyet gösteriyor. 2026/6AB döneminde şirketin ana operasyonel görünümü, satışlardaki belirgin gerilemeye rağmen brüt kârlılık ve FAVÖK zararında iyileşme olduğunu gösteriyor. Ancak bu toparlanma henüz net kâra yansımamış; net dönem zararı geçen yılın aynı dönemine göre daha da büyümüş durumda. Kısacası, şirket operasyonel seviyede zararını azaltıyor fakat bilanço ve faaliyet dışı kalemler neticesinde yatırımcı açısından hâlâ kırılgan bir tablo sunuyor.
Burada gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise 2025 yıl sonuyla yapılmıştır. Ayrıca paylaşılan veri ara dönem ve 6 aylık sonuç niteliğinde; çeyreklik kırılım bulunmadığı için son üç aydaki ivme hakkında kesin bir değerlendirme yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,2 milyar TL seviyesinden 849,3 milyon TL seviyesine gerileyerek %26,8 azalmış. Bu, yaklaşık 350,7 milyon TL tutarında nominal satış kaybı anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca reel olarak küçülmesi değil, nominal bazda da daralması dikkat çekici. Başka bir ifadeyle, şirket fiyat artışlarını satış hacmi veya müşteri trafiğiyle telafi edememiş görünüyor.
Turizm sektöründe satışlar mevsimsellikten, erken rezervasyon eğilimlerinden, iç ve dış turizm talebinden ve tüketicinin harcama gücünden etkileniyor. Ancak elimizde çeyreklik gelir dağılımı olmadığı için düşüşün yılın hangi bölümünde yoğunlaştığını veya ikinci çeyrekte toparlanma olup olmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle üç aylık satış performansı, rezervasyon eğilimi ve satışların hacim-fiyat ayrımı önem kazanacak.
Satışlardaki düşüşe karşın brüt kârın daha sınırlı gerilemesi olumlu bir ayrışma yaratıyor. Brüt kâr 96,6 milyon TL’den 80,7 milyon TL’ye gerilerken düşüş %16,5 ile satış daralmasının gerisinde kalmış. Bu durum, şirketin doğrudan hizmet maliyetlerini satışlara göre daha iyi kontrol ettiğini veya daha yüksek marjlı hizmetlerin toplam içindeki payının arttığını düşündürüyor. Ancak satış tabanı küçüldüğü için bu iyileşmenin henüz toplam kârlılık üzerinde yeterli ölçek yaratmadığı görülüyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %8,1 seviyesinden %9,5 seviyesine yükselmiş. Marjdaki yaklaşık 1,4 puanlık artış, satışlardaki sert gerilemeye rağmen operasyonel ürün/hizmet karmasında veya maliyet yönetiminde iyileşme olduğunu gösteriyor. Fakat turizm gibi hacim ve kapasite kullanımının önemli olduğu bir sektörde marj artışı, satış kaybını tek başına telafi etmeye yetmiyor.
FAVÖK tarafında görünüm daha olumlu. Geçen yılın aynı döneminde 25,5 milyon TL olan FAVÖK zararı, bu dönemde 2,0 milyon TL zarara gerilemiş. Mutlak olarak bakıldığında şirket yaklaşık 23,5 milyon TL daha iyi bir operasyonel sonuç üretmiş. FAVÖK marjı da yaklaşık -%2,1’den -%0,2’ye yükselmiş. Yani şirket faaliyet seviyesinde başa baş noktasına oldukça yaklaşmış; ancak henüz pozitif FAVÖK üretme aşamasına geçememiş.
Bu ayrım önemli: Brüt marj iyileşiyor, FAVÖK zararı kapanıyor, ancak satışlar küçülüyor. Şirketin kalıcı bir toparlanma sağlayabilmesi için yalnızca maliyet kontrolü değil, aynı zamanda yeniden satış büyümesi yaratması gerekiyor. Satışlar daha da zayıflarsa mevcut marj iyileşmesi sabit giderleri karşılamaya yetmeyebilir.
Net kâr tarafı ise operasyonel iyileşmeyle ters yönde ilerliyor. Net dönem zararı geçen yılki 130,8 milyon TL’den 277,0 milyon TL’ye çıkarak %111,7 büyümüş. Net zarar marjı da yaklaşık -%10,9’dan -%32,6’ya kötüleşmiş. FAVÖK zararının yalnızca 2,0 milyon TL olduğu bir dönemde net zararın 277,0 milyon TL’ye ulaşması, şirketin faaliyet dışı giderleri, finansman maliyetleri, amortisman ve diğer muhasebe kalemleri açısından incelenmesi gerektiğini gösteriyor. Paylaşılan veri bu kalemlerin detayını vermediği için zararın hangi unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 849,3 mn TL | 1,2 mlr TL | Nominal ve reel açıdan zayıf | | Brüt kâr marjı | %9,5 | %8,1 | Marj iyileşmiş | | FAVÖK marjı | -%0,2 | -%2,1 | Operasyonel zarar kapanıyor | | Net kâr marjı | -%32,6 | -%10,9 | Alt kalemler net zararı büyütmüş |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 2025 yıl sonundaki 5,2 milyar TL’den 4,9 milyar TL’ye gerileyerek %7,0 küçülmüş. Dönen varlıklar 2,9 milyar TL ile büyük ölçüde yatay kalırken, duran varlıklar 2,3 milyar TL’den 2,0 milyar TL’ye düşmüş. Bu nedenle toplam varlık azalmasının ana kaynağı duran varlıklardaki %13,0 gerileme.
Net borç ise 1,5 milyar TL’den 1,0 milyar TL’ye inerek %31,0 azalmış. Bu, finansal risk açısından olumlu bir gelişme; şirket borç yükünü azaltmış. Net borcun toplam varlıklara oranı da yaklaşık %20’den %20’nin altına gerilemiş. Ancak FAVÖK hâlâ negatif olduğu için net borç/FAVÖK oranı anlamlı bir performans göstergesi değil. FAVÖK pozitif hale gelmeden borç taşıma kapasitesini bu rasyoyla ölçmek mümkün değil.
Özkaynaklar 1,6 milyar TL’den 1,3 milyar TL’ye düşerek %17,4 gerilemiş. Bu düşüş, bilanço sermaye tamponunun zayıfladığını gösteriyor. Toplam varlıkların yaklaşık dörtte birinden biraz fazlasını özkaynakların oluşturduğu bir yapıda, devam eden net zararlar şirketin finansal esnekliğini azaltabilir. Borç azalması olumlu olsa da özkaynak erimesi bu iyileşmenin bir bölümünü dengeliyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde 10,0 milyon TL pozitif gerçekleşmiş. Geçen yılın aynı döneminde 26,8 milyon TL negatif olan pozisyona göre yaklaşık 36,8 milyon TL’lik olumlu bir değişim var. Bu, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon muhasebesi açısından önceki döneme göre daha avantajlı hale geldiğini gösteriyor.
Pozitif net parasal pozisyon, yüksek enflasyon ortamında muhasebesel olarak destekleyici olabilir; fakat 10,0 milyon TL tutarındaki katkı, 277,0 milyon TL net zararın yanında sınırlı kalıyor. Dolayısıyla TAS 29 etkisi bu dönemde şirketin zararını tersine çevirecek büyüklükte değil. Yatırımcı, net parasal kazançtaki iyileşmeyi operasyonel toparlanma olarak değil, enflasyon muhasebesi kaynaklı bilanço etkisi olarak değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
GZNMI’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt kâr marjının %8,1’den %9,5’e yükselmesi ve FAVÖK zararının 25,5 milyon TL’den 2,0 milyon TL’ye gerilemesi operasyonel verimlilik açısından olumlu.
- Risk tarafında, satışların %26,8 düşmesi, net zararın 277,0 milyon TL’ye ulaşması ve özkaynakların %17,4 azalması yatırım tezini zorlaştırıyor.
- Net borcun %31,0 gerilemesi önemli bir bilanço avantajı sağlıyor; ancak negatif FAVÖK nedeniyle borçluluk hâlâ faaliyet kârıyla rahat biçimde desteklenmiyor.
- Bir sonraki raporda özellikle satışların yeniden büyüyüp büyümediği, FAVÖK’ün pozitif bölgeye geçip geçmediği ve net zararı oluşturan finansman/diğer giderlerin seyri izlenmeli.
Şirketin kısa vadeli ana eşiği, maliyet kontrolünden gelir büyümesine geçebilmek. Satışlar toparlanmadan yalnızca marj iyileştirmesi sınırlı kalabilir. Bu nedenle mevcut veriler, operasyonel zarar azaltma açısından umut verici; ancak net kârlılık ve özkaynak gücü açısından henüz temkinli yaklaşılması gereken bir tablo ortaya koyuyor.
Yatırım tavsiyesi değildir.