
Açılış
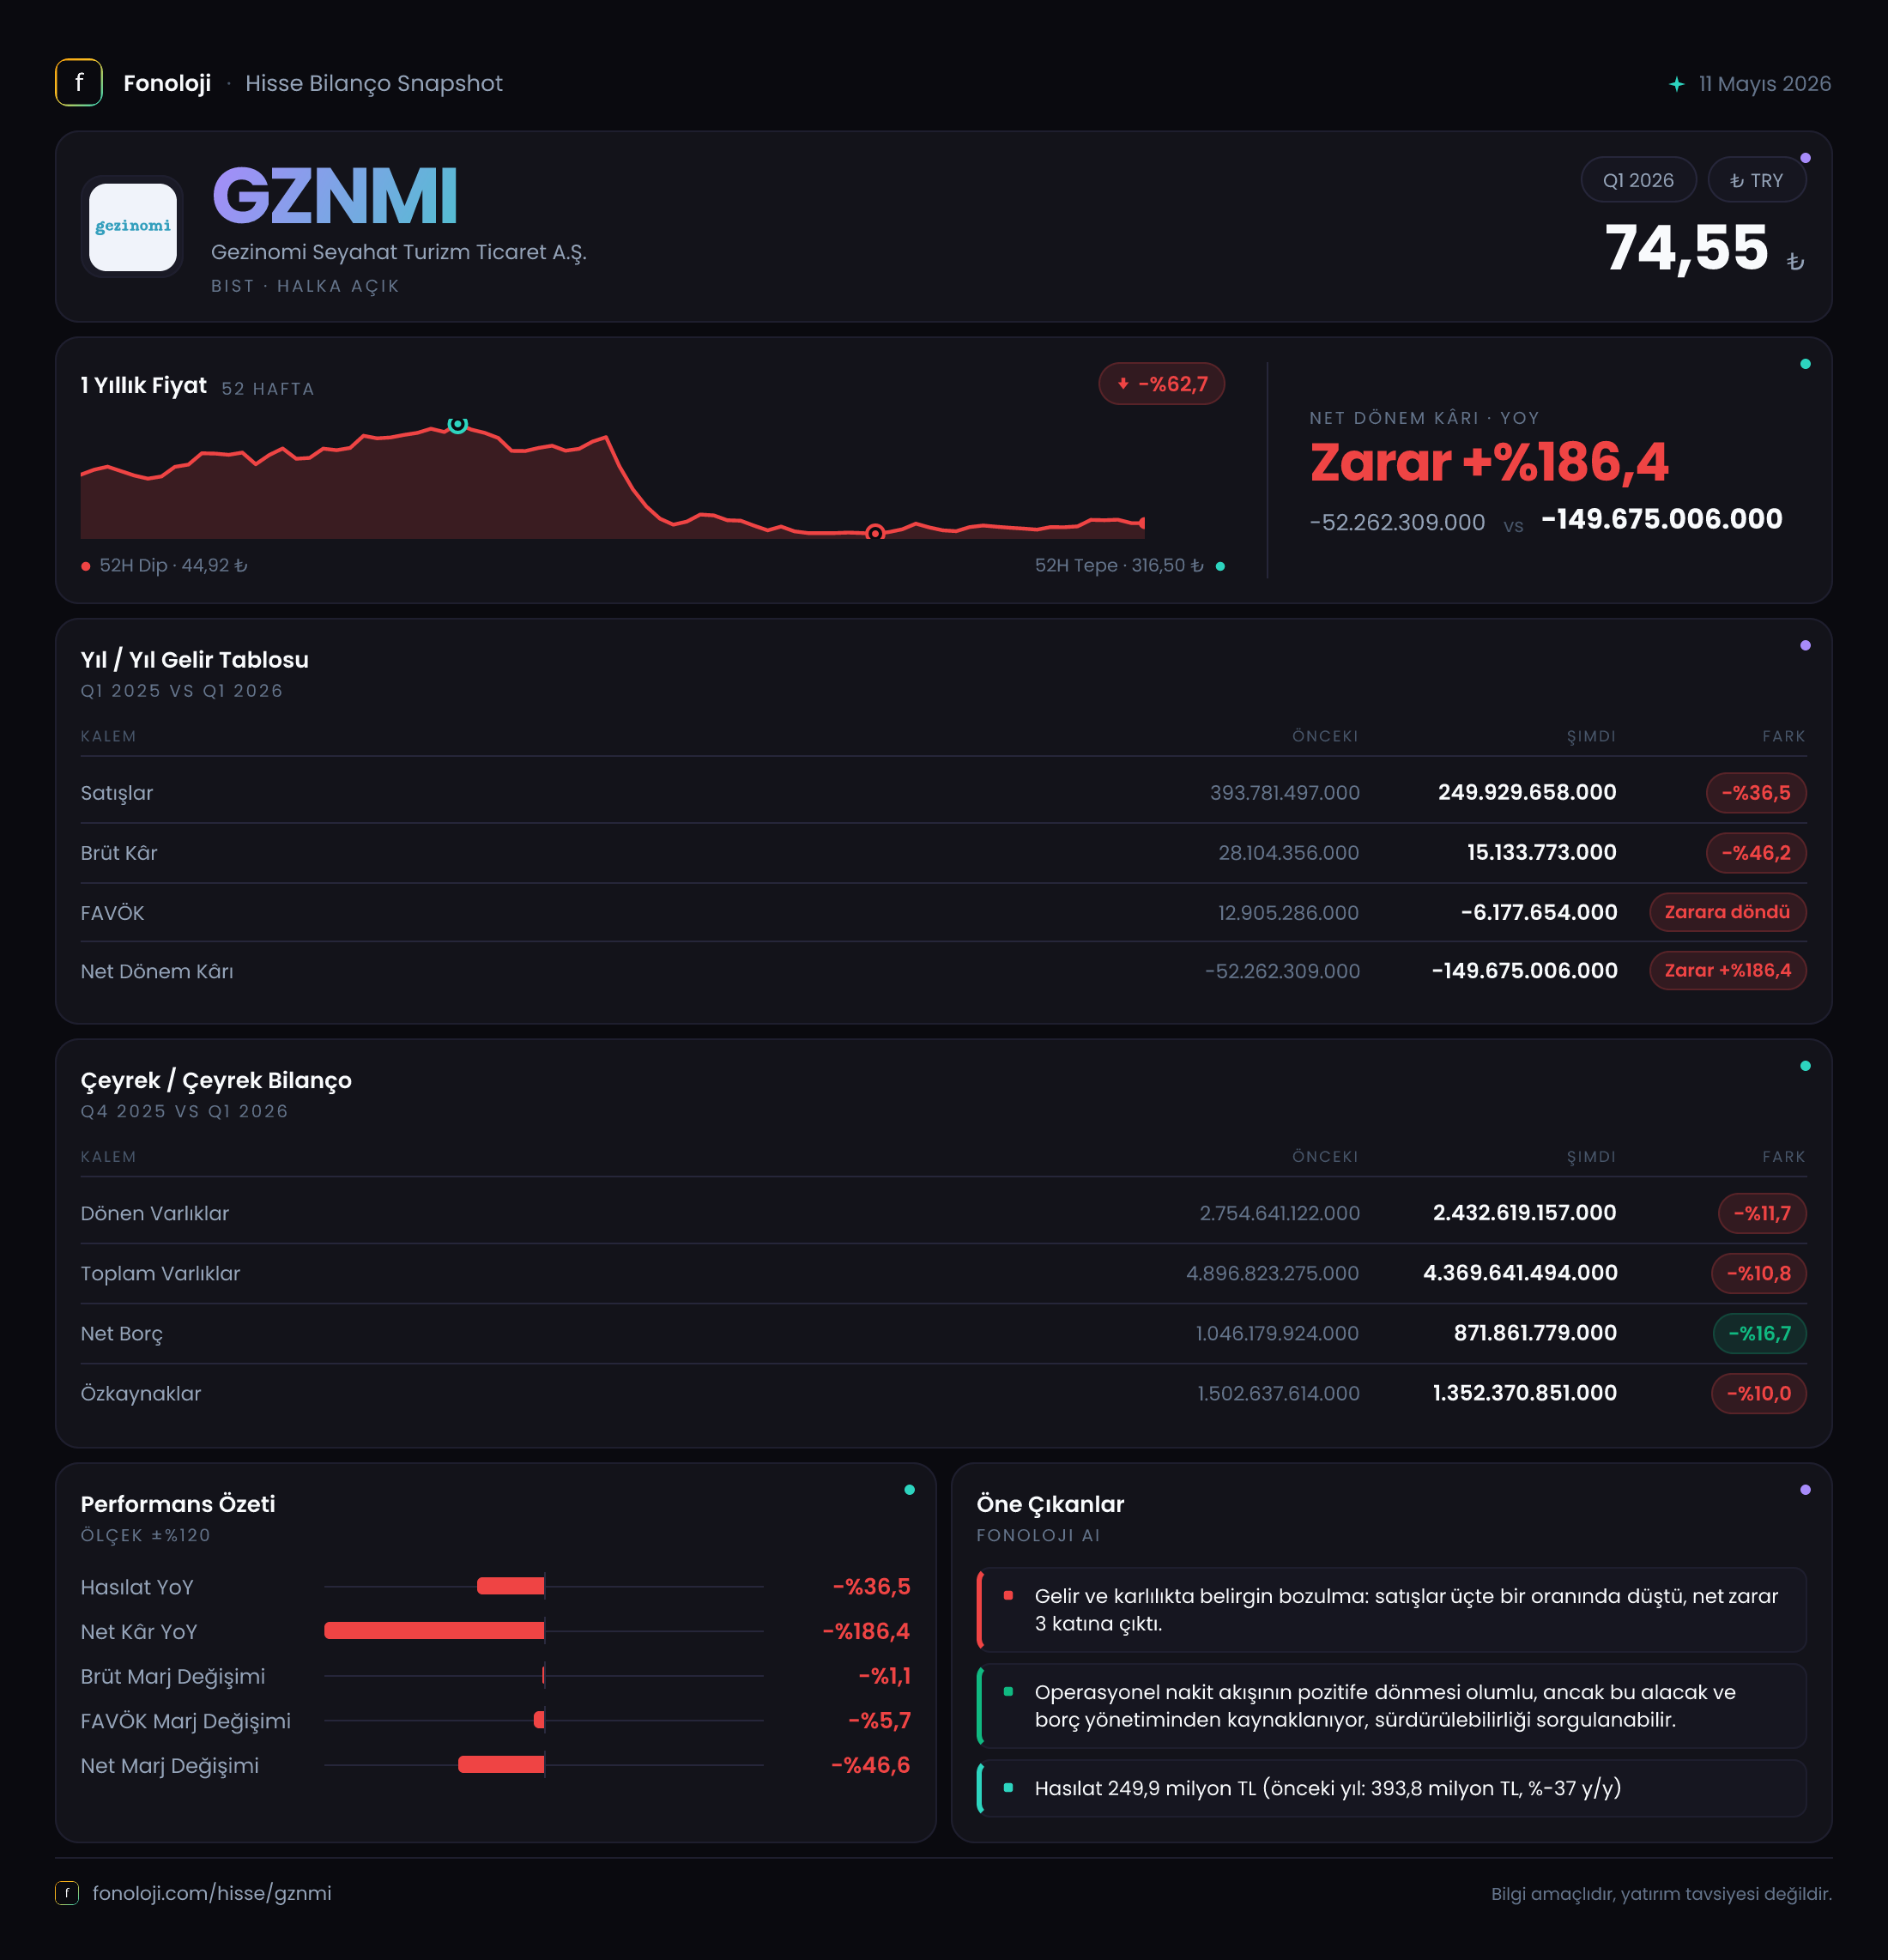
Gezinomi Seyahat Turizm Ticaret A.Ş. (GZNMI), seyahat ve turizm hizmetleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde zayıflayan satış hacmi ve derinleşen net zarar baskısıyla karşı karşıya kaldı. Satışlar geçen yılın aynı dönemine göre %36,5 düşerek 249,9 milyon TL’ye inerken, brüt kâr da 15,1 milyon TL’ye geriledi. Faaliyet giderleri tarafında bir miktar iyileşme görülmesi sayesinde FAVÖK zararı azaldı; ancak bu toparlanma henüz operasyonel başa baş noktasına ulaşmaya yetmedi. En kritik konu ise net zararın 149,7 milyon TL’ye çıkarak geçen yılki zararın yaklaşık üç katına ulaşması.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 249,9 mn TL | 393,8 mn TL | -%36,5 | | Brüt kâr | 15,1 mn TL | 28,1 mn TL | -%46,2 | | FAVÖK | -10,3 mn TL | -28,6 mn TL | %63,8 iyileşme | | Net parasal pozisyon | -5,0 mn TL | -16,1 mn TL | %68,9 iyileşme | | Net dönem kârı | -149,7 mn TL | -52,3 mn TL | Zarar %186,4 arttı |
Satış Hikayesi
GZNMI’nin satışları geçen yılın aynı çeyreğine göre %36,5 azalarak 393,8 milyon TL’den 249,9 milyon TL’ye geriledi. Bu yalnızca nominal bir düşüş değil; Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin reel satış performansındaki zayıflık çok daha belirgin hale geliyor. Nominal olarak bile küçülen bir şirketin reel anlamda büyüme ürettiğini söylemek mümkün değil.
Turizm ve seyahat sektörü, dönemsel talep, tüketici harcamaları, döviz hareketleri ve erken rezervasyon dinamiklerine oldukça duyarlı. Bununla birlikte, mevcut veriler GZNMI açısından temel meselenin sadece mevsimsellik olmadığını, satış hacmi veya satış başına gelir tarafında belirgin bir baskı bulunduğunu gösteriyor. Şirketin satışları enflasyonun üzerinde fiyatlama yaparak büyümek yerine, hem nominal hem de reel olarak daralmış durumda.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl ilerlediğine ilişkin sağlıklı bir çeyrekten çeyreğe trend analizi yapmak mümkün değil. Turizm şirketlerinde yılın ilk çeyreği ile yaz sezonunun aynı ekonomik anlamı taşımadığı için, özellikle ikinci ve üçüncü çeyrek sonuçları satış toparlanmasının kalıcı olup olmadığını değerlendirmek açısından daha belirleyici olacak.
Kârlılık
Brüt kâr, satışlardaki düşüşten daha hızlı geriledi. Brüt kâr %46,2 azalarak 28,1 milyon TL’den 15,1 milyon TL’ye düştü. Buna bağlı olarak brüt kâr marjı yaklaşık %7,1’den %6,0’a indi. Yani şirket daha az satış yapmakla kalmadı; gerçekleştirdiği satışlardan elde ettiği temel kârlılık da zayıfladı. Bu tablo, maliyetlerin satış fiyatlarına yeterince yansıtılamadığını veya satış karmasının daha düşük marjlı hizmetlere kaydığını düşündüren bir sinyal niteliğinde; ancak mevcut veriler hangi faktörün baskın olduğunu ayrıştırmaya yetmiyor.
FAVÖK tarafında daha olumlu bir görüntü var. FAVÖK zararı 28,6 milyon TL’den 10,3 milyon TL’ye geriledi. Bu, zarar tutarında 18,3 milyon TL’lik ve oransal olarak %63,8’lik iyileşme anlamına geliyor. Fakat FAVÖK marjı hâlâ yaklaşık -%4,1 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık -%7,3 idi. Dolayısıyla faaliyet giderlerinin satışlara oranında bir iyileşme olduğu görülüyor; ancak şirket operasyonel olarak henüz kâr üretemiyor.
Net zarar tarafı ise faaliyet performansındaki bu iyileşmeyi tamamen gölgede bırakıyor. Net dönem zararı 52,3 milyon TL’den 149,7 milyon TL’ye yükseldi. Net zarar marjı yaklaşık -%13,3’ten -%59,9’a çıktı. FAVÖK zararı 10,3 milyon TL seviyesindeyken net zararın 149,7 milyon TL olması, FAVÖK sonrasında finansman, amortisman, değerleme veya diğer gider kalemlerinin sonucu ciddi biçimde aşağı çektiğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net zararın hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil; ancak yatırımcı açısından sonuç açık: operasyonel zarar azalsa da nihai kârlılık belirgin şekilde bozulmuş durumda.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %10,8 azalarak 4,9 milyar TL’den 4,4 milyar TL’ye geriledi. Dönen varlıklar 2,8 milyar TL’den 2,4 milyar TL’ye, duran varlıklar ise 2,1 milyar TL’den 1,9 milyar TL’ye indi. Bu düşüş, bilanço ölçeğinin küçüldüğünü gösteriyor; ancak nakit, ticari alacaklar veya stokların hangi kalemlerde değiştiği paylaşılmadığından likidite kalitesini ayrıntılı biçimde değerlendiremiyoruz.
Net borç 1,0 milyar TL’den 871,9 milyon TL’ye gerileyerek %16,7 azaldı. Bu, borçluluk açısından olumlu bir gelişme. Özkaynaklar da 1,5 milyar TL’den 1,4 milyar TL’ye düştü; ancak varlık daralmasına kıyasla özkaynaklardaki gerileme daha sınırlı kaldı. Net borcun özkaynaklara oranı yaklaşık %62 seviyesinde. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir şekilde hesaplanamıyor; şirketin borç taşıma kapasitesi, faaliyet kârlılığı pozitife dönmeden tam olarak test edilmiş sayılmaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 16,1 milyon TL’den 5,0 milyon TL’ye geriledi. Bu, enflasyon muhasebesi kapsamında şirketin parasal pozisyon kaynaklı zararının %68,9 azaldığı anlamına geliyor. Başka bir ifadeyle TAS 29 etkisi bu çeyrekte geçen yıla göre daha sınırlı bir negatif katkı yaptı.
Ancak bu iyileşme, şirketin net zararındaki bozulmayı telafi edemedi. Net parasal pozisyon zararındaki 11,1 milyon TL’lik iyileşmeye rağmen net zarar 97,4 milyon TL arttı. Bu nedenle enflasyon muhasebesi etkisinin bu dönemde ana sorun olmadığını; asıl baskının TAS 29 dışındaki gelir tablosu kalemlerinde oluştuğunu söylemek mümkün. Yine de enflasyon muhasebesi, nominal bilanço rakamları ile ekonomik performans arasındaki farkı artırabildiği için GZNMI’nin gelecek dönem sonuçlarında yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
GZNMI’nin ilk çeyrek sonuçları, satış büyümesi ve net kârlılık bakımından zayıf, faaliyet giderleri bakımından ise kısmi iyileşme sunuyor. Yatırım tezinin güçlenmesi için şu üç göstergenin birlikte düzelmesi gerekiyor:
- Satışların özellikle yüksek sezonla birlikte yeniden büyümesi,
- Brüt marjın %6,0 seviyesinden toparlanması,
- FAVÖK’ün negatif bölgeden çıkarak kalıcı biçimde pozitife geçmesi.
Net borcun 871,9 milyon TL’ye gerilemesi önemli bir avantaj; fakat FAVÖK negatif olduğu için borçluluk hâlâ operasyonel nakit üretimiyle desteklenmiyor. En büyük risk, satış daralmasının devam etmesi ve yüksek net zararın özkaynakları daha hızlı eritmesi. En önemli fırsat ise turizm sezonunda talebin toparlanması halinde, gider kontrolündeki iyileşmenin faaliyet kârına daha hızlı yansıyabilmesi.
Bu nedenle yatırımcı için odak noktası yalnızca zararın azalması değil, zararın hangi kalemlerden kaynaklandığı ve şirketin ne zaman sürdürülebilir FAVÖK üretmeye başlayacağı olmalı. İkinci ve üçüncü çeyrek sonuçları, bu ilk çeyrekteki operasyonel iyileşmenin geçici mi yoksa kalıcı mı olduğunu anlamak açısından belirleyici olacaktır.
Yatırım tavsiyesi değildir.