
Açılış
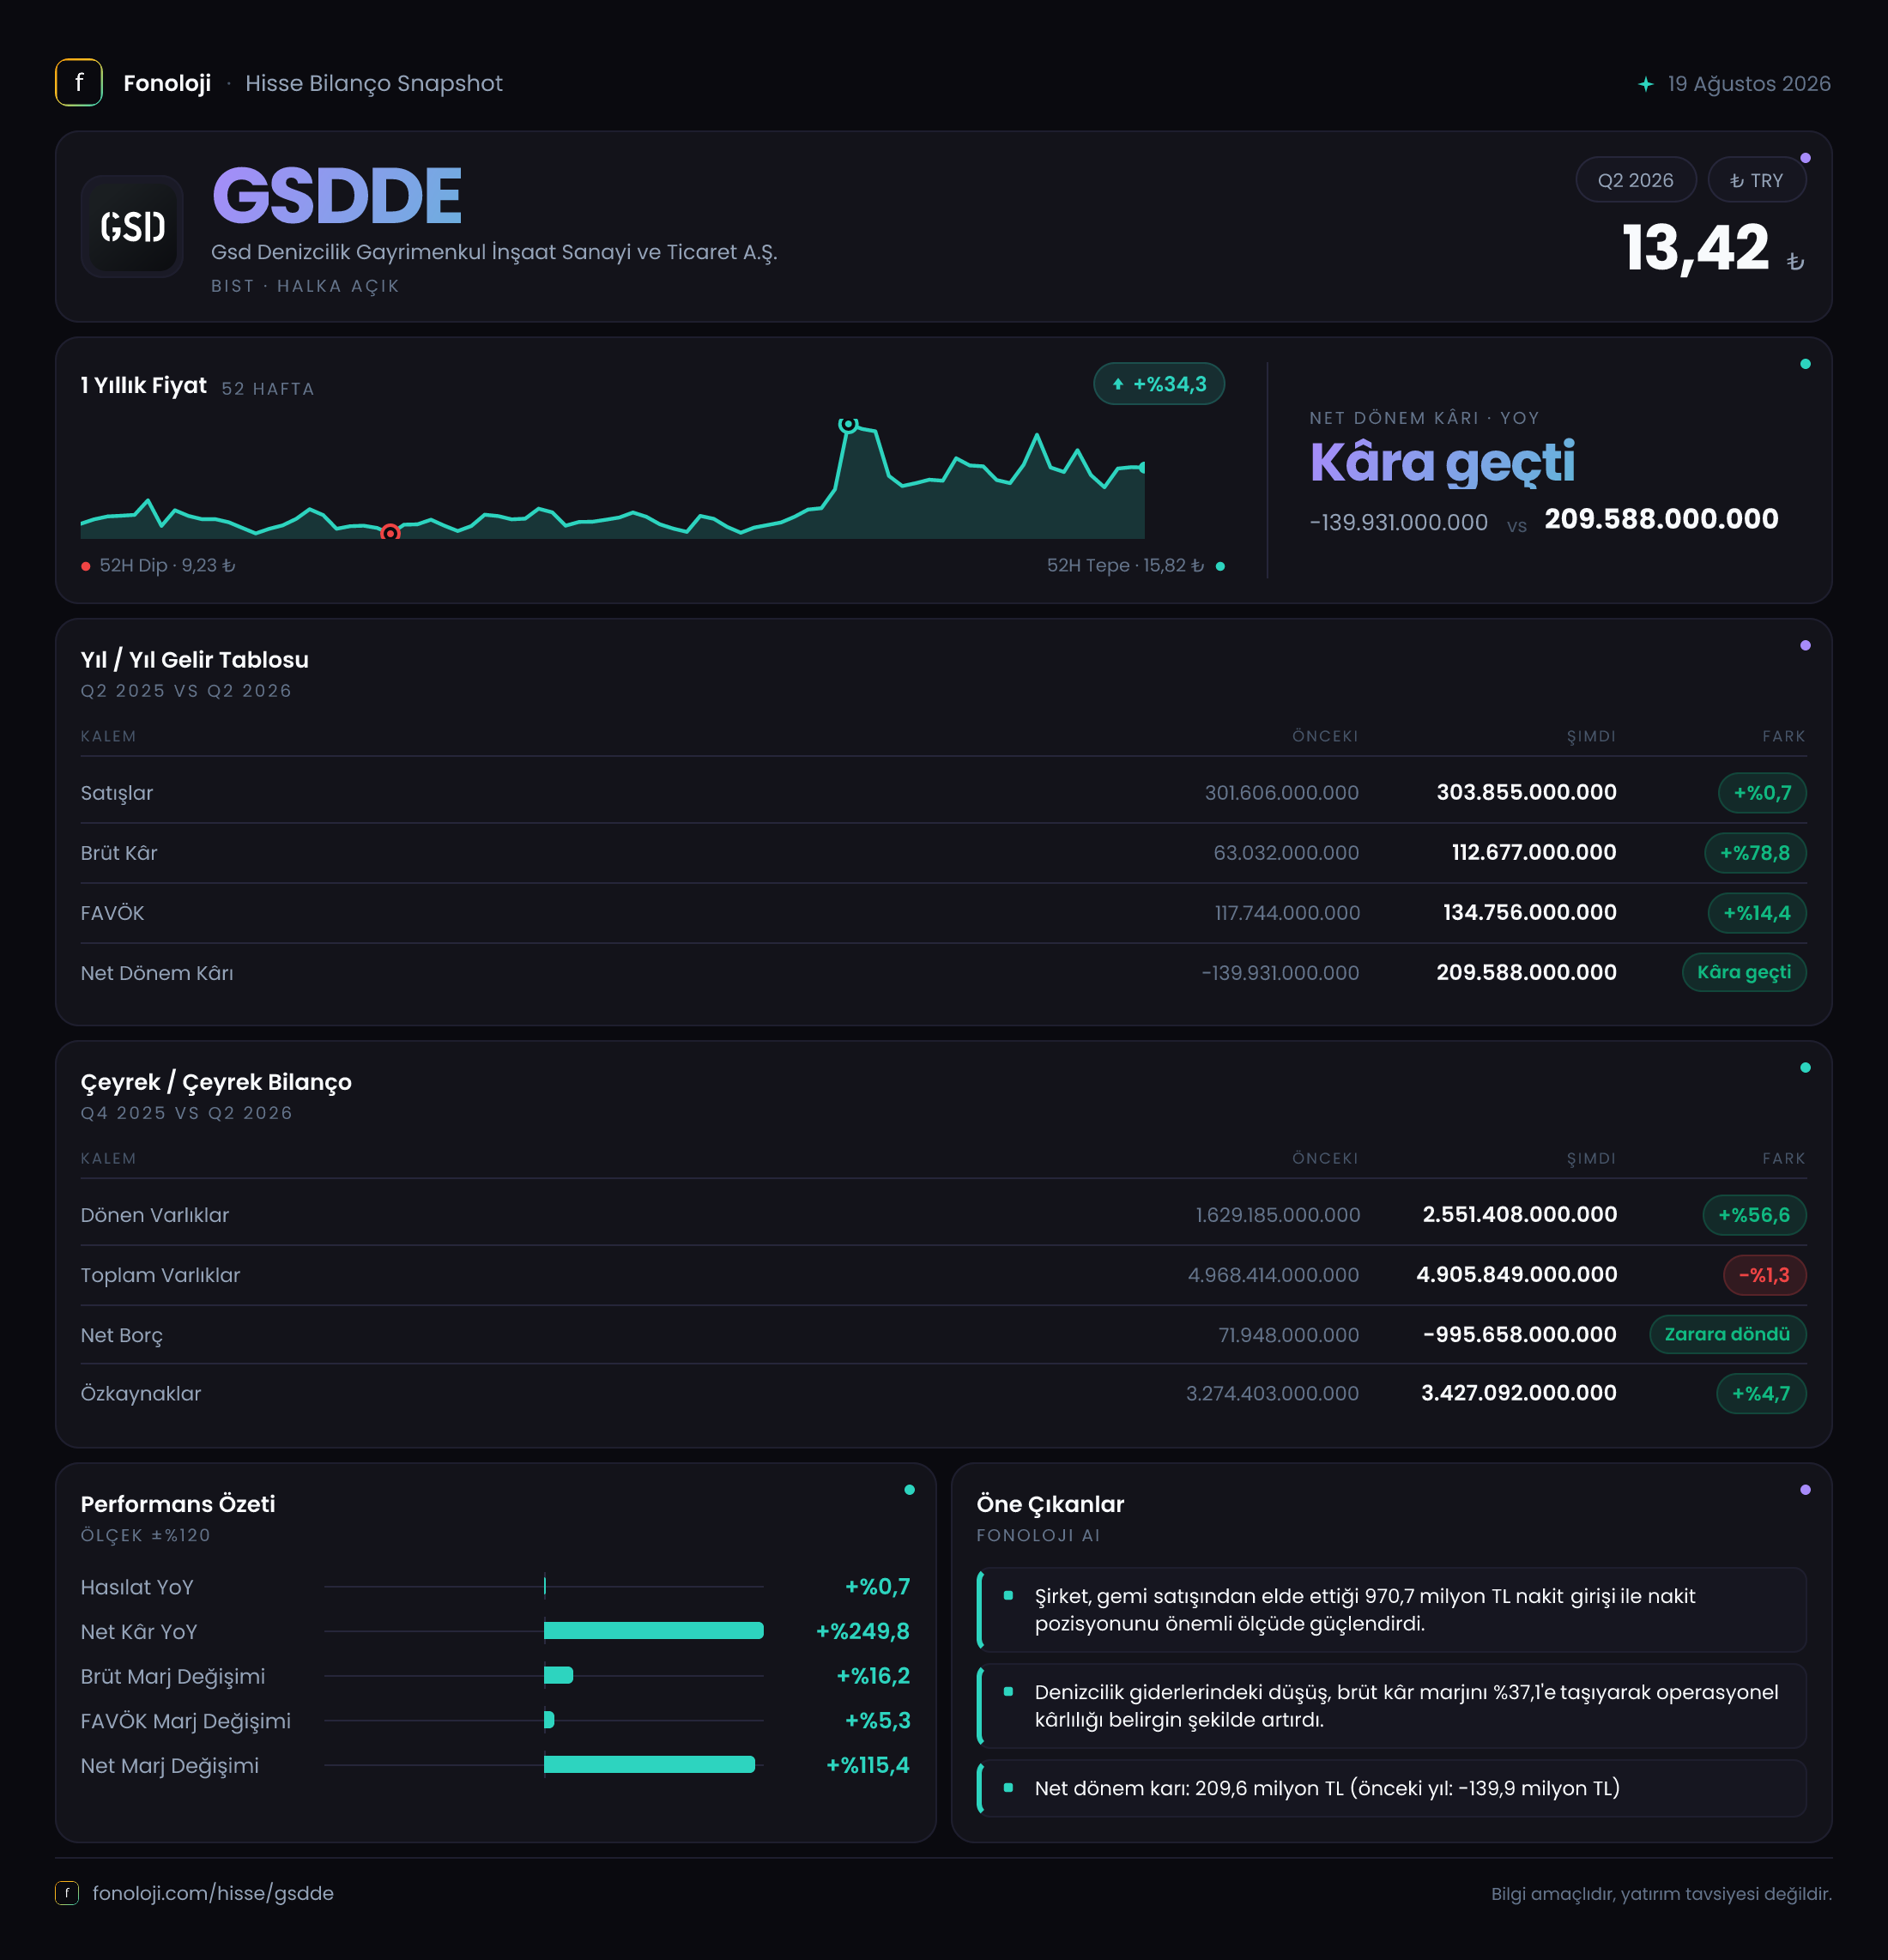
GSD Denizcilik, denizcilik faaliyetlerinin yanında gayrimenkul ve inşaat alanlarında da varlık bulunduran, bilançosunda dönen ve duran varlık kompozisyonu dönemsel olarak değişebilen bir şirket görünümünde. 2026/6AB ara dönem sonuçlarının ana mesajı, satışların reel olarak zayıf kalmasına rağmen kârlılık ve bilanço tarafında belirgin bir toparlanma yaşandığı yönünde. Şirket, geçen yılın aynı dönemindeki 139,9 milyon TL net zarardan, bu dönemde 209,6 milyon TL net kâra geçerken net borç pozisyonunu da güçlü biçimde nakit fazlasına çevirmiş durumda. Buna karşın, enflasyon muhasebesinin yarattığı 185,7 milyon TL’lik net parasal pozisyon zararı, sonuçların üzerinde hâlâ önemli bir baskı oluşturuyor.
Satış Hikayesi
GSDDE’nin satışları 303,9 milyon TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 301,6 milyon TL seviyesindeydi; dolayısıyla nominal büyüme yalnızca %0,7 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, şirketin satışlarının reel olarak küçüldüğüne işaret ediyor. Başka bir ifadeyle, ciro nominal olarak korunmuş olsa da fiyat artışlarının gerisinde kalmış durumda.
Bu tablo, özellikle denizcilik gibi navlun, kira, yakıt ve varlık kullanım koşullarının gelirleri etkileyebildiği sektörlerde dikkatle izlenmeli. Satışların geçen yılın aynı dönemine göre neredeyse yatay kalması, şirketin büyüme ivmesinin henüz güçlenmediğini gösteriyor. Buna karşılık, satışlardaki sınırlı artışa rağmen brüt kârın çok daha hızlı yükselmesi, şirketin gelir kalitesinde veya maliyet yapısında olumlu bir değişim yaşandığını düşündürüyor.
Çeyreklik veri paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların hızlanıp hızlanmadığını, faaliyetlerin mevsimsellikten nasıl etkilendiğini veya navlun/işletme koşullarındaki değişimin ciroya yansımasını kesin olarak değerlendirmek mümkün değil. Bu nedenle büyüme hikâyesinin güçlenip güçlenmediği konusunda bir sonraki dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında görünüm satışlardan belirgin biçimde daha güçlü. Brüt kâr 112,7 milyon TL’ye çıkarak geçen yılın aynı dönemindeki 63,0 milyon TL’ye göre %78,8 arttı. Böylece brüt kâr marjı %20,9’dan %37,1’e yükseldi. Satışlar reel olarak gerilerken brüt marjın yaklaşık 16,2 puan artması, maliyetlerin kontrol edildiğini veya daha yüksek marjlı faaliyetlerin dönem sonuçlarına daha fazla katkı verdiğini gösteriyor. Ancak veri setinde bu değişimin hangi gelir kalemlerinden veya maliyet unsurlarından kaynaklandığı ayrıştırılmadığı için, sürdürülebilirlik sonraki raporlarda test edilmeli.
FAVÖK ise 134,8 milyon TL oldu ve geçen yılki 117,7 milyon TL’ye göre %14,4 yükseldi. FAVÖK marjı da %39,0’dan %44,4’e çıktı. Bu, şirketin operasyonel kârlılığında iyileşme olduğunu ortaya koyuyor. Bununla birlikte FAVÖK’ün brüt kârdan yüksek gerçekleşmesi, faaliyet kârı hesaplamasında diğer faaliyet gelirleri veya sınıflandırma etkilerinin bulunduğuna işaret edebilir. Bu nedenle yalnızca FAVÖK artışına bakmak yerine, finansal tablo dipnotlarında bu farkın hangi kalemlerden oluştuğu incelenmeli.
Net kâr tarafında değişim çok daha çarpıcı. Şirket geçen yılın aynı dönemindeki 139,9 milyon TL net zarara karşılık bu dönemde 209,6 milyon TL net kâr açıkladı. Net kâr marjı, geçen yılki -%46,4 seviyesinden bu dönemde %69,0’a yükseldi. Operasyonel kârlılık artışı olumlu olsa da 209,6 milyon TL’lik net kârın, 134,8 milyon TL’lik FAVÖK’ün üzerinde gerçekleşmesi; net kârın yalnızca ana faaliyet performansıyla açıklanamayacağını gösteriyor. Net parasal kayba rağmen net kâr oluşması, faaliyet dışı kalemler, finansal gelirler, yatırım sonuçları veya vergi etkilerinin önemli rol oynamış olabileceğini düşündürüyor. Bu kalemlerin ayrıntısı görülmeden net kâr artışının tamamını tekrarlanabilir faaliyet performansı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço, dönem içinde önemli bir kompozisyon değişimine uğramış. Dönen varlıklar 1,6 milyar TL’den 2,6 milyar TL’ye çıkarak %56,6 arttı. Buna karşılık duran varlıklar 3,3 milyar TL’den 2,4 milyar TL’ye gerileyerek %29,5 azaldı. Toplam varlıklar ise 5,0 milyar TL’den 4,9 milyar TL’ye indi; yani toplam bilanço büyüklüğü büyük ölçüde korunurken varlıkların daha likit tarafa kaydığı görülüyor.
Bu değişim, kısa vadeli likidite açısından olumlu bir görüntü yaratıyor. Ancak dönen varlık artışının nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığı bilinmediği için, likiditenin kalitesi ayrıca incelenmeli. Özellikle alacakların hızlı yükselmesi, bilançodaki varlık artışının kasadaki nakit kadar güçlü olmadığı anlamına gelebilir.
Net borç tarafında ise dikkat çekici bir iyileşme var. Şirket önceki yıl sonunda 71,9 milyon TL net borç taşırken, bu dönemde net borç pozisyonu -995,7 milyon TL’ye dönmüş. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 1,0 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. Bu değişim, faiz ve refinansman riskini azaltırken şirketin yeni yatırımlar veya işletme sermayesi ihtiyaçları için daha esnek hareket etmesini sağlayabilir.
Özkaynaklar da 3,3 milyar TL’den 3,4 milyar TL’ye yükselerek %4,7 arttı. Toplam varlıklar hafif gerilerken özkaynakların büyümesi, bilanço kaldıraç seviyesinin sınırlı kaldığını gösteriyor. Net borç/FAVÖK oranı borçtan ziyade net nakit pozisyonunda olduğu için negatif; bu, borçluluk açısından güçlü bir görünüm sunuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon zararı 185,7 milyon TL oldu. Geçen yılın aynı dönemindeki 146,8 milyon TL’lik zarara göre kayıp %26,4 arttı. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında aleyhine çalıştığını gösteriyor.
Net parasal zarar, bilançoda nakit ve benzeri parasal varlıkların yüksek olması durumunda satın alma gücü kaybı yaratabilir. GSDDE’nin net nakit pozisyonuna geçmesi likidite açısından olumlu olsa da, yüksek parasal varlık taşımak TAS 29 altında muhasebesel bir kayıp yaratabilir. Bu nedenle net nakit artışı finansal güvenliği güçlendirirken, aynı zamanda enflasyon muhasebesi kaynaklı negatif etkiyi büyütebilir. Nitekim şirket, operasyonel kârlılığını artırmasına rağmen 185,7 milyon TL parasal kayıpla karşı karşıya kalmış durumda.
Yatırımcı için Ne Anlama Geliyor?
GSDDE’nin 2026/6AB sonuçları, satış büyümesinden çok marj toparlanması, net nakit pozisyonu ve net kâra dönüş hikâyesi sunuyor. Yatırımcı açısından öne çıkan başlıklar şunlar:
- Satışların yalnızca %0,7 artması, şirketin enflasyon karşısında reel büyüme üretmediğini gösteriyor.
- Brüt marjın %20,9’dan %37,1’e, FAVÖK marjının %39,0’dan %44,4’e yükselmesi kârlılık kalitesinde önemli iyileşme sağlıyor.
- Net borcun 71,9 milyon TL’den 995,7 milyon TL net nakde dönmesi bilanço riskini ciddi biçimde azaltıyor.
- Net kâr artışı güçlü olsa da, operasyonel sonuçların ötesindeki kalemlerin katkısı yüksek görünüyor; bu nedenle kârın sürdürülebilirliği takip edilmeli.
- 185,7 milyon TL’lik net parasal zarar, enflasyon muhasebesinin şirket kârını aşağı çekmeye devam ettiğini gösteriyor.
- Çeyreklik veriler bulunmadığı için faaliyet ivmesi, mevsimsellik ve kâr artışının dönemsel mi kalıcı mı olduğu henüz net değil.
Bu çerçevede GSDDE, güçlü likidite ve düşük finansal risk açısından olumlu; ancak zayıf reel satış büyümesi ve net kârın bileşimi açısından daha fazla doğrulama gerektiren bir görünüm sergiliyor. Bir sonraki raporda özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın korunup korunmadığı ve net parasal kaybın nasıl seyrettiği kritik olacak.
Yatırım tavsiyesi değildir.