
Açılış
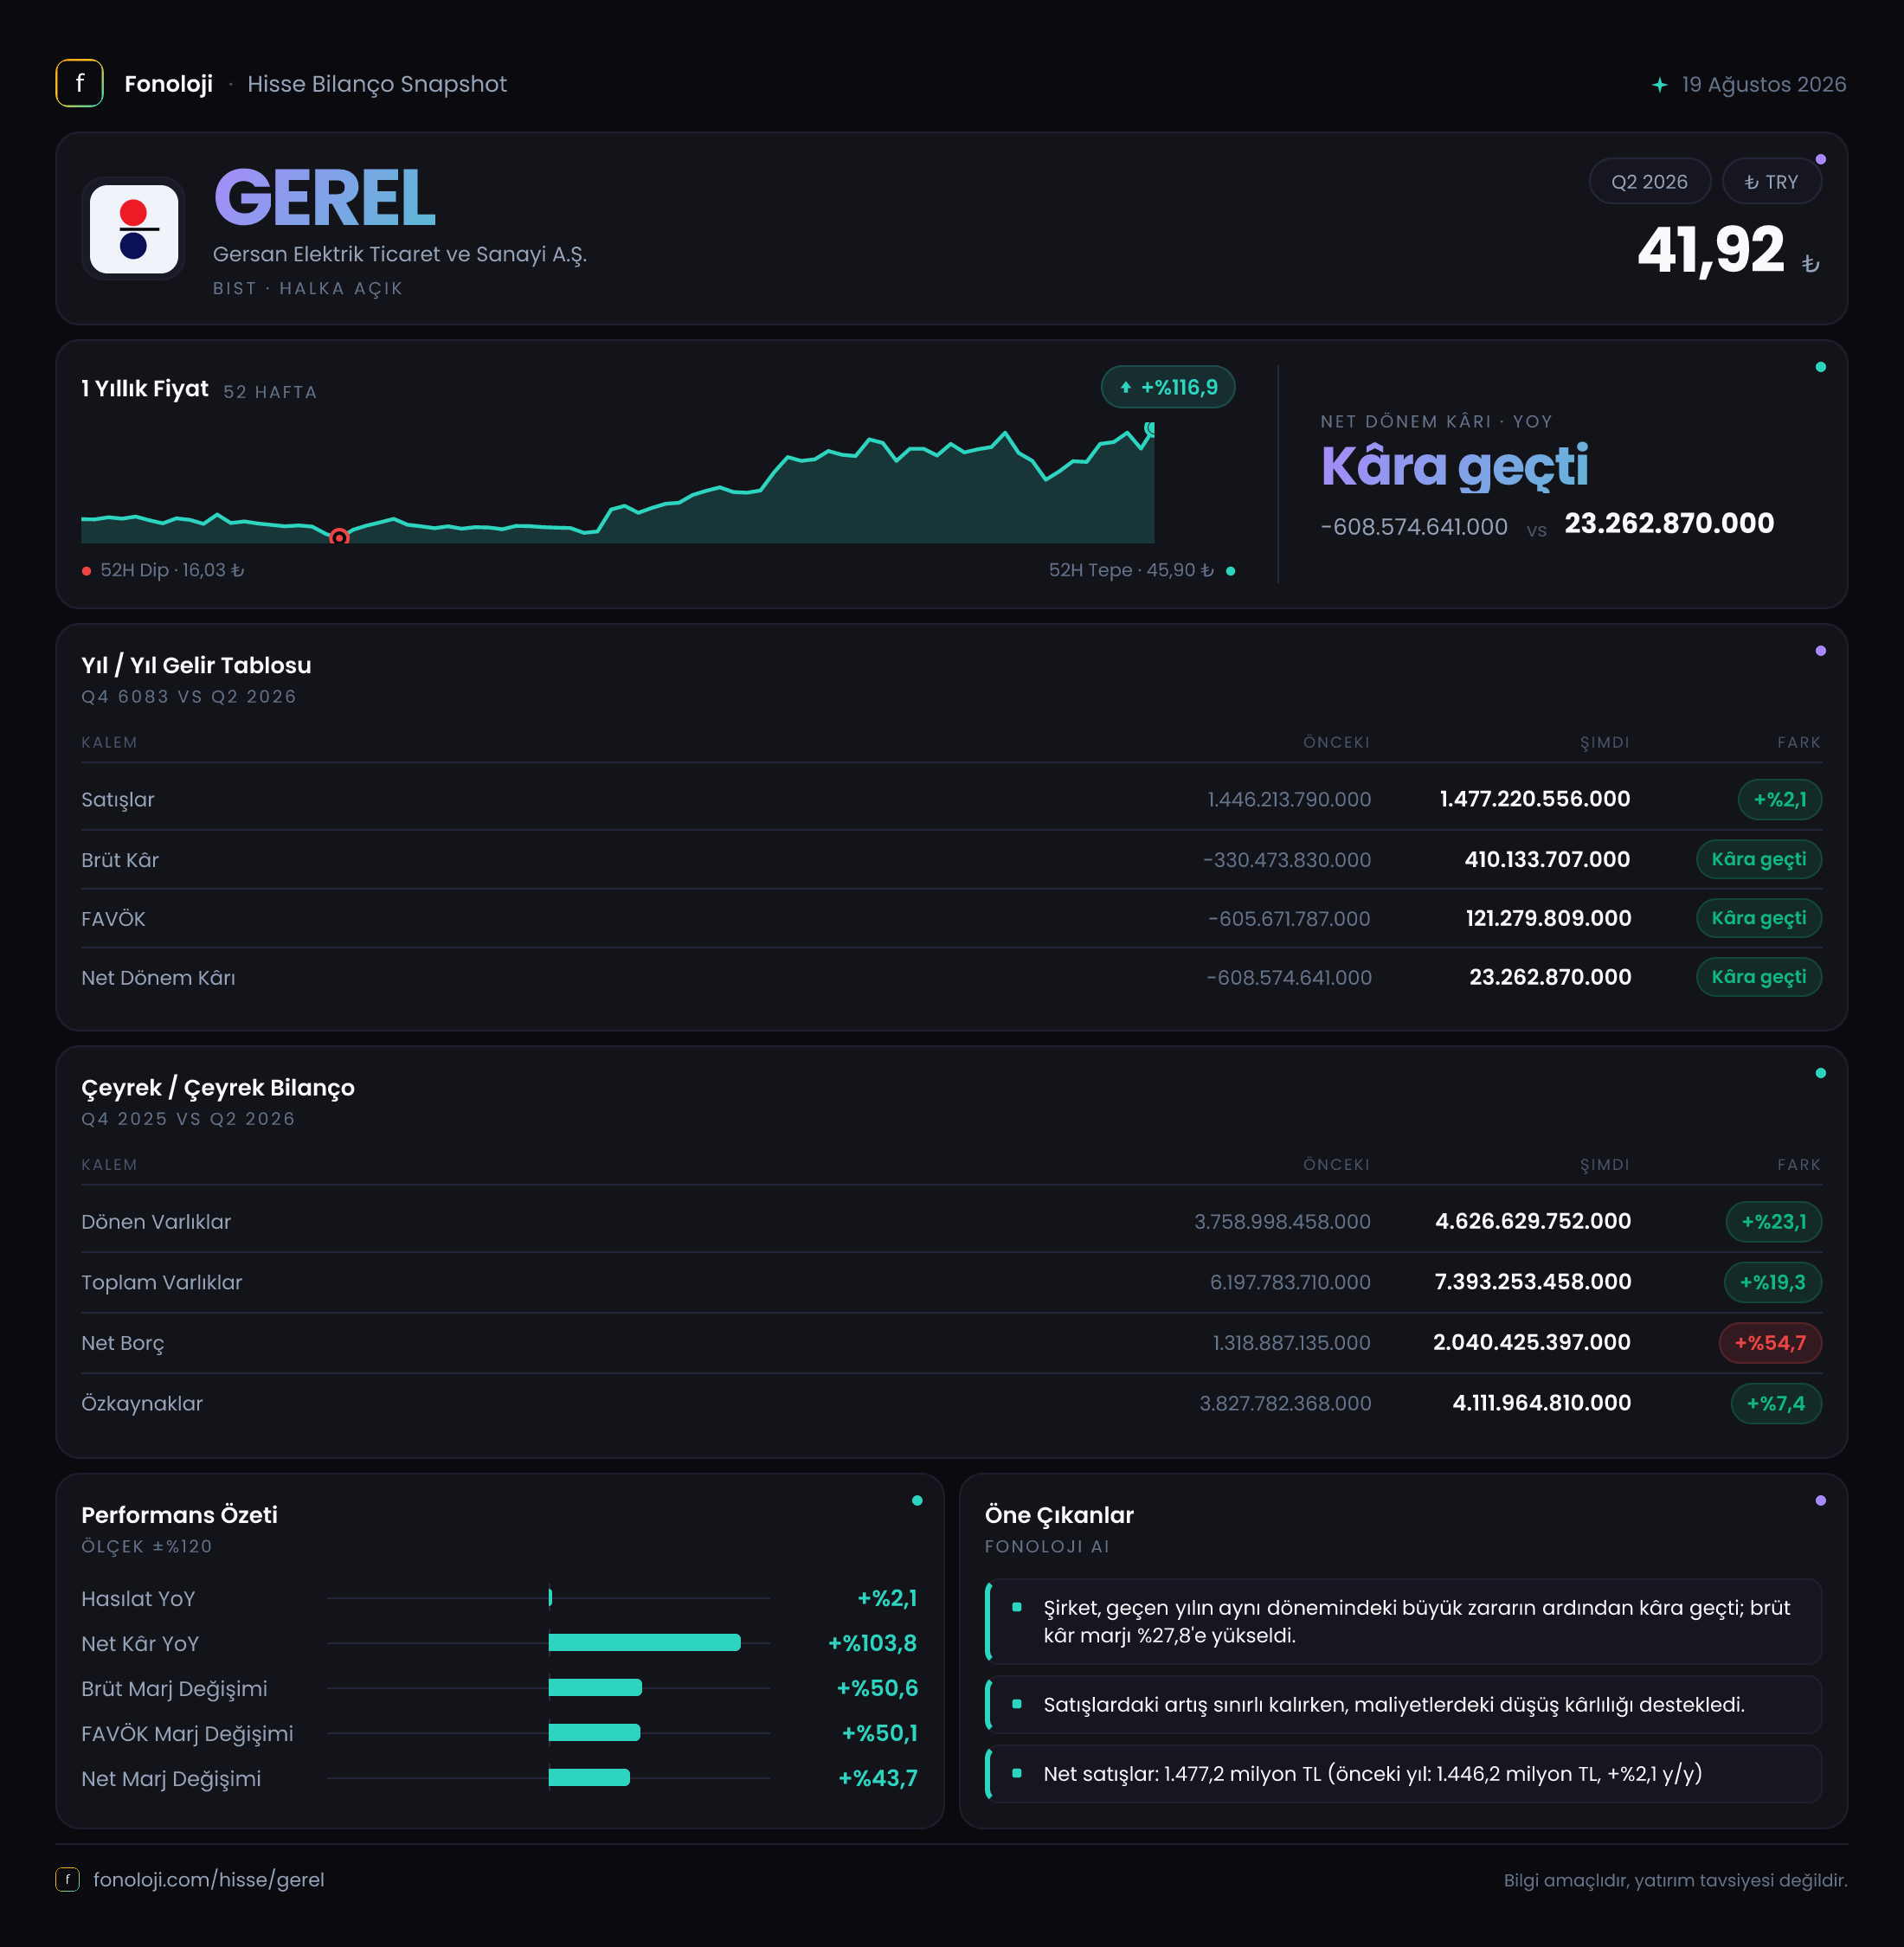
Gersan Elektrik, elektrik dağıtım ve bağlantı ekipmanları, kablo kanalları, busbar sistemleri ve elektrikli araç şarj altyapısı gibi alanlarda faaliyet gösteren bir sanayi şirketi. 2026/6AB finansalları, şirketin geçen yılın aynı dönemindeki ağır zarar tablosundan operasyonel kârlılığa döndüğünü gösteriyor. Ancak bu toparlanma henüz güçlü bir net kâr seviyesine dönüşmüş değil; 1,5 milyar TL’lik satışa karşılık yalnızca 23,3 milyon TL net kâr oluşmuş durumda. Yani hikâyenin ilk perdesi olumlu: brüt kâr ve FAVÖK pozitife dönmüş. Fakat ikinci perde, borçluluk ve düşük net kâr marjı nedeniyle daha dikkatli okunmalı.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,4 milyar TL’den 1,5 milyar TL’ye çıkarak %2,1 arttı. İlk bakışta büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış reel anlamda yeterli görünmüyor. Basit bir yaklaşımla, satışların enflasyonun gerisinde kaldığı ve şirketin reel satış hacminde veya fiyatlama gücünde zayıflık yaşadığı söylenebilir.
Buradaki kritik ayrım şu: Gersan’ın kârlılığı satışlardan çok daha hızlı toparlanmış. Bu durum, şirketin ürün miksinde iyileşme, maliyet kontrolü, düşük baz etkisi veya önceki dönemdeki zararların normalleşmesiyle açıklanabilir. Ancak satış büyümesinin sınırlı kalması, bu kârlılık toparlanmasının henüz geniş tabanlı bir büyüme hikâyesine dönüşmediğini gösteriyor.
Veri setinde ayrıca 2025/6 satışları 658,9 milyon TL olarak verilmiş. Bu rakam, 2026/6AB’deki 1,5 milyar TL’lik altı aylık toplamla doğrudan kıyaslanabilecek bir dönem tanımı sunmuyor. Bu nedenle çeyreklik satış trendi hakkında kesin bir sonuç çıkarmak yerine, dönemsel kırılımın netleşmesini beklemek daha sağlıklı. Mevcut veriler, yılın ilk yarısında nominal satışların yatay-ılımlı büyüdüğünü, fakat enflasyona göre reel ivmenin zayıf kaldığını ortaya koyuyor.
Kârlılık
Kârlılık tarafında değişim oldukça belirgin. Şirket geçen yılın aynı döneminde 330,5 milyon TL brüt zarar açıklarken, 2026/6AB’de 410,1 milyon TL brüt kâra geçti. Bu, yalnızca zararların azalması değil, üretim ve satış maliyetlerinin satışları karşılayabildiği bir yapıya dönüş anlamına geliyor.
Satışlara oranlandığında brüt kâr marjı yaklaşık %27,3 seviyesinde. Geçen yıl aynı dönemde marj yaklaşık -%23,6 idi. Aradaki fark, fiyatlama, maliyet yapısı ve ürün kârlılığı açısından ciddi bir iyileşmeye işaret ediyor. Bununla birlikte, enflasyon muhasebesi ve düşük baz etkisi nedeniyle bu sıçramanın ne kadarının sürdürülebilir olduğu gelecek dönemlerde test edilecek.
FAVÖK de 605,7 milyon TL zarardan 121,3 milyon TL kâra döndü. Böylece FAVÖK marjı yaklaşık %8,1 oldu. Brüt kâr marjı ile FAVÖK marjı arasındaki yaklaşık 19 puanlık fark, satış ve yönetim giderlerinin hâlâ önemli bir ağırlık taşıdığını gösteriyor. Başka bir ifadeyle şirket ürün seviyesinde para kazanıyor; fakat bu kazanımın tamamı operasyonel kâra dönüşmüyor.
Net kâr ise 608,6 milyon TL zarardan 23,3 milyon TL kâra yükseldi. Net kâr marjı yaklaşık %1,6 seviyesinde. Bu, operasyonel toparlanmanın henüz hissedarlar açısından yüksek bir kârlılık üretmediğini gösteriyor. FAVÖK pozitifken net kârın düşük kalması; finansman giderleri, amortisman, kur etkileri veya vergi kalemlerinin operasyonel kârı aşağı çektiğine işaret ediyor. Dolayısıyla yatırımcı açısından asıl takip edilmesi gereken konu, FAVÖK’ün pozitif kalıp kalmayacağı kadar bu kârın net kâra dönüşme oranı olacak.
Bilanço Sağlığı
Bilanço büyümüş olsa da borçluluk daha hızlı artmış. Toplam varlıklar önceki yıl sonuna göre %19,3 artarak 7,4 milyar TL’ye ulaşmış. Dönen varlıklar %23,1 artışla 4,6 milyar TL’ye, duran varlıklar ise %13,4 yükselişle 2,8 milyar TL’ye gelmiş. Bu yapı, şirketin işletme sermayesi veya faaliyet kapasitesi açısından büyüdüğünü gösteriyor; ancak dönen varlık artışının ne kadarının stok ve ticari alacaklardan kaynaklandığı açıklanmadan likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar %7,4 artarak 4,1 milyar TL seviyesine çıkmış. Şirketin toplam varlıklarının yaklaşık %55’i özkaynaklarla finanse ediliyor; bu, bilanço açısından tamamen zayıf bir yapı olmadığını gösteriyor. Ancak özkaynak artışı, varlık artışının gerisinde kalmış.
En dikkat çekici kalem net borç. Net borç, önceki yıl sonundaki 1,3 milyar TL’den 2,0 milyar TL’ye çıkarak %54,7 arttı. Bu artış, toplam varlıklardaki büyümenin oldukça üzerinde. Net borcun 2026/6AB FAVÖK’üne oranı yaklaşık 16,5 kat. Bu hesap altı aylık FAVÖK üzerinden yapıldığı için yıllıklaştırılmış bir oran değildir; FAVÖK yılın ikinci yarısında benzer seviyede devam ederse yıllıklandırılmış oran yaklaşık 8 kat civarına gerileyebilir. Yine de her iki yaklaşım da borçluluğun izlenmesi gerektiğini gösteriyor. Faiz oranları ve finansman maliyetleri yüksekken, borcun operasyonel kâra göre bu kadar hızlı artması net kârın toparlanmasını sınırlayabilir.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 127,4 milyon TL ile pozitif katkı vermeye devam ediyor; ancak bu tutar geçen yılın aynı dönemindeki 135,2 milyon TL’ye göre %5,7 geriledi. Enflasyon muhasebesi uygulamasında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosunda önemli dalgalanmalara yol açabiliyor.
Pozitif net parasal pozisyon kalemi, bu dönemde şirketin enflasyon muhasebesinden net bir katkı aldığını gösteriyor. Ancak katkının azalması, bu kalemin kârlılığı destekleme gücünün sınırlı kaldığına işaret ediyor. Daha önemlisi, bu kazanç faaliyet performansının yerine geçmemeli. Şirketin brüt kâr ve FAVÖK’teki iyileşmesi operasyonel bir toparlanma sunarken, net parasal pozisyon daha çok muhasebesel ve bilanço yapısına bağlı bir destek sağlıyor.
Yatırımcı için Ne Anlama Geliyor?
GEREL’in 2026/6AB sonuçlarında en olumlu gelişme, brüt kâr ve FAVÖK’ün zarardan kâra dönmesi. Bu, geçen yılki bozulmanın kalıcı olmadığını ve şirketin maliyet-fiyatlama dengesini yeniden kurabildiğini gösteriyor. Özellikle %27,3 brüt kâr marjı, operasyonel tabanda belirgin bir iyileşmeye işaret ediyor.
Buna karşılık yatırımcıların üç noktaya odaklanması gerekiyor:
- Satış büyümesi enflasyonun gerisinde: Nominal %2,1’lik artış, reel büyüme açısından zayıf.
- Net borç hızlı yükseliyor: 2,0 milyar TL’lik net borç, pozitif FAVÖK’e rağmen finansman riskini artırıyor.
- Net kâr marjı hâlâ çok düşük: %1,6’lık marj, operasyonel toparlanmanın henüz güçlü hissedar getirisine dönüşmediğini gösteriyor.
Önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümeyeceği, FAVÖK marjının %8 seviyesini koruyup koruyamayacağı ve net borcun kontrol altına alınıp alınamayacağı belirleyici olacak. Gersan’da toparlanma sinyali var; ancak bu henüz tamamlanmış bir dönüşüm değil. Yatırımcı açısından fırsat, operasyonel kârlılığın kalıcılaşması ve borç artışının durmasıyla ortaya çıkabilir. Risk ise düşük satış büyümesine rağmen borçluluğun artmaya devam etmesi ve finansman giderlerinin operasyonel kazanımları yeniden silmesi.
Yatırım tavsiyesi değildir.