
Açılış
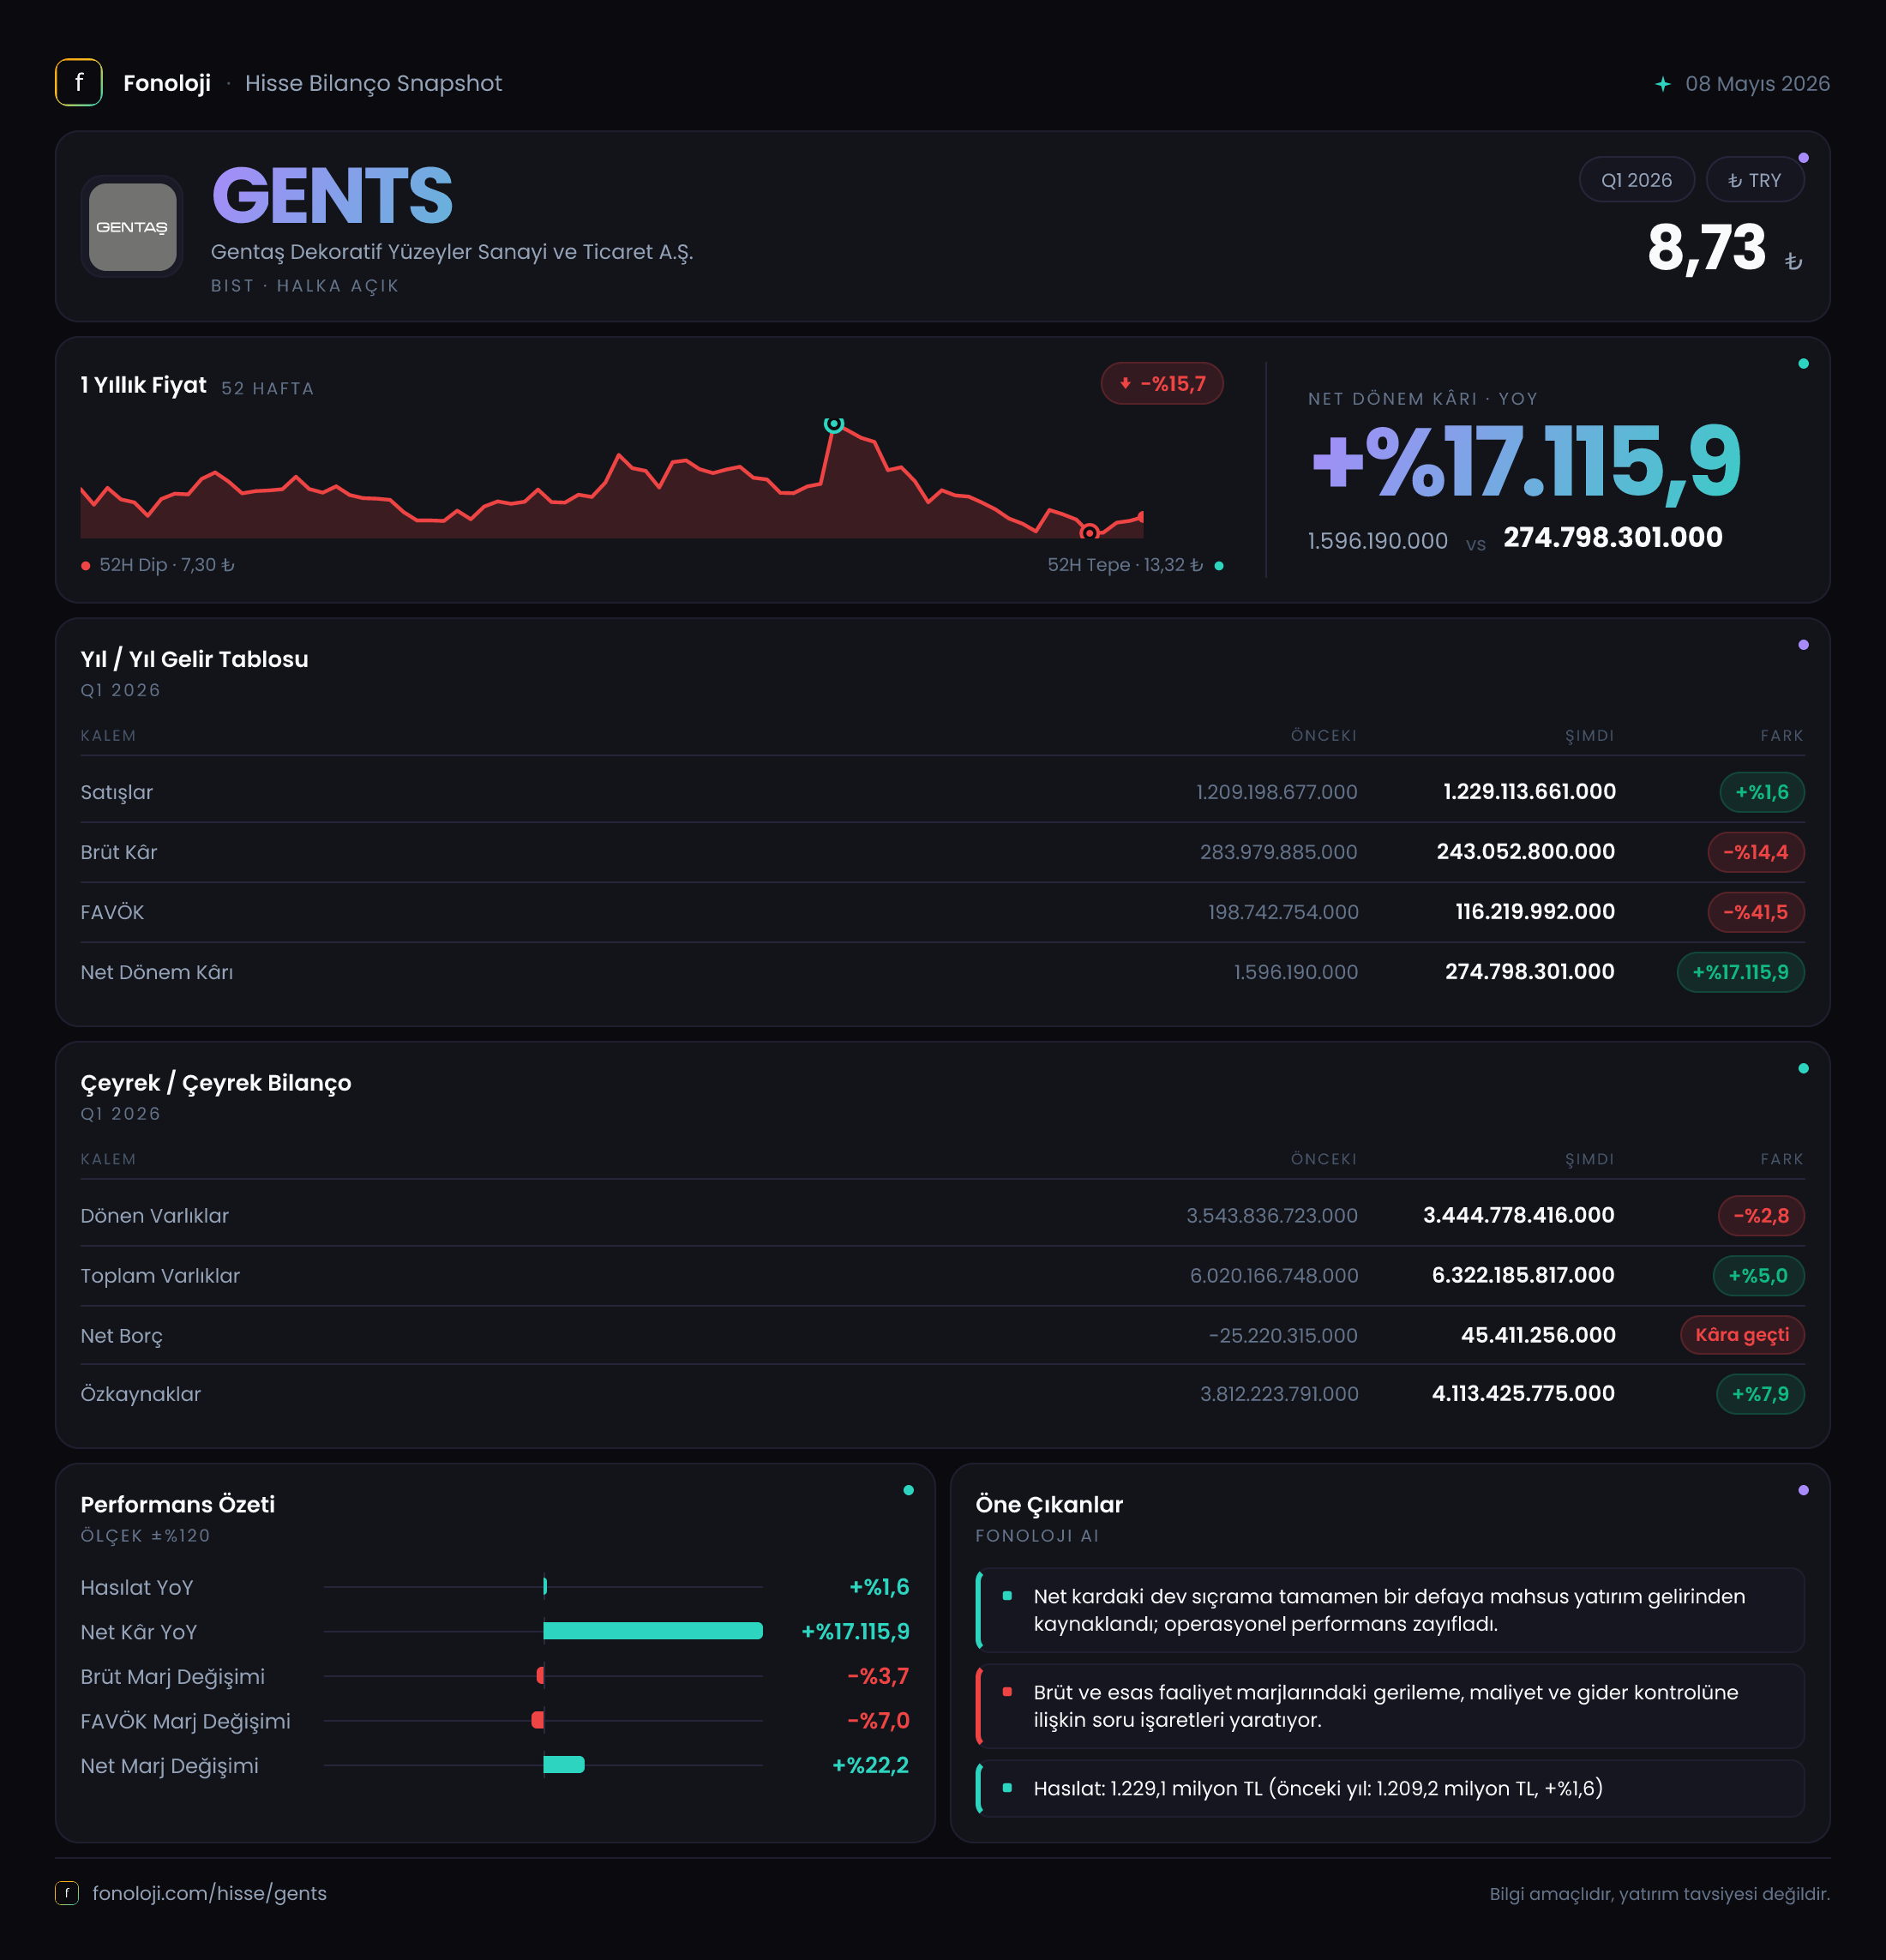
Gentaş Dekoratif Yüzeyler Sanayi ve Ticaret A.Ş., dekoratif yüzey malzemeleri üreten ve satışlarını büyük ölçüde sanayi ile yapı/dekorasyon talebine bağlayan bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak yatay kalırken, operasyonel kârlılık belirgin biçimde zayıflamış görünüyor. Buna karşılık net dönem kârı 284,0 milyon TL’ye yükselmiş; ancak bu güçlü sonuç, faaliyet performansındaki bozulmayla uyumlu değil ve kârın hangi kalemlerden oluştuğunun ayrıntılı incelenmesini gerektiriyor. İlk bakışta tablo, “satışlar korunuyor fakat marjlar baskı altında; net kâr ise operasyon dışı etkilerle desteklenmiş olabilir” şeklinde okunuyor.
Satış Hikayesi
Gentaş’ın satışları geçen yılın aynı çeyreğine göre %1,6 artarak yaklaşık 1,2 milyar TL’ye ulaştı. Nominal olarak büyüme korunmuş olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel anlamda satış hacminin veya fiyatlama gücünün zayıfladığına işaret ediyor. Başka bir ifadeyle şirket, fiyatlarını enflasyon kadar artırmakta zorlanmış, ürün karması baskı görmüş veya satış hacminde gerileme yaşamış olabilir; mevcut veri bu unsurlardan hangisinin belirleyici olduğunu göstermiyor.
Satışların geçen yılın aynı dönemindeki 1,2 milyar TL seviyesine yakın kalması, şirketin talep tarafında güçlü bir ivme yakalayamadığını ortaya koyuyor. Özellikle dekoratif yüzeyler gibi konut, mobilya, ticari yapı ve yenileme yatırımlarına duyarlı alanlarda satış büyümesinin enflasyonun gerisinde kalması, reel talep açısından dikkat edilmesi gereken bir gelişme.
Çeyreklik bazda ise elimizde yalnızca 2025/3 dönemi ile karşılaştırma bulunuyor. Bu nedenle 2025’in son çeyreğine göre satışların hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını değerlendirmek mümkün değil. Bir sonraki raporda satışların çeyrekten çeyreğe seyri, toparlanmanın kalıcı olup olmadığını anlamak açısından önemli olacak.
Kârlılık
Şirketin kârlılık tablosu satışlardan daha zayıf bir görünüm sunuyor. Brüt kâr, geçen yılın aynı dönemindeki 284,0 milyon TL’den 243,1 milyon TL’ye gerileyerek %14,4 düştü. Satışlar hafif artarken brüt kârın azalması, maliyetlerin satış fiyatlarından daha hızlı yükseldiğini gösteriyor.
Bu hareket brüt marja da doğrudan yansımış durumda. Brüt marj geçen yıl yaklaşık %23,7 seviyesindeyken bu çeyrekte %20,3’e geriledi. Yaklaşık 3,4 puanlık bu düşüş; hammadde, enerji, işçilik, lojistik veya ürün karması kaynaklı maliyet baskısına işaret edebilir. Veride maliyet kırılımı bulunmadığı için neden konusunda kesin hüküm vermek mümkün değil, ancak şirketin satış fiyatlarını maliyet artışlarına tam olarak yansıtamadığı açık.
FAVÖK ise daha sert bozuldu. FAVÖK, 221,1 milyon TL’den 122,2 milyon TL’ye düşerek %44,7 geriledi. Buna paralel olarak FAVÖK marjı %18,4’ten %10,2’ye indi. Brüt marjdaki daralmanın faaliyet giderleriyle birleştiği ve operasyonel kârın satışlara göre çok daha hızlı eridiği görülüyor. Bu, şirketin sabit giderlerini mevcut satış hacmi üzerinde yeterince verimli dağıtamadığını veya faaliyet giderlerinin yükseldiğini düşündürüyor.
Net kâr tarafı ise tamamen farklı bir resim veriyor. Net dönem kârı 7,8 milyon TL’den 284,0 milyon TL’ye çıkarak %3.542 arttı. Net kâr marjı da yaklaşık %0,7’den %23,7’ye yükseldi. Ancak net kârın brüt kârın üzerine çıkması, bu sonucun yalnızca ana faaliyetlerden kaynaklanmadığını gösteriyor. Finansal gelirler, yatırım gelirleri, kur farkları, vergi etkileri veya tek seferlik diğer gelir-gider kalemleri net kârı güçlü biçimde etkilemiş olabilir. Paylaşılan veride bu kalemler yer almadığından, 284,0 milyon TL’lik net kârın ne kadarının sürdürülebilir olduğu henüz net değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %5 artarak 6,3 milyar TL’ye yükseldi. Dönen varlıklar %2,8 azalarak 3,4 milyar TL’ye gerilerken, duran varlıklar %16,2 artışla 2,9 milyar TL’ye çıktı. Bu kompozisyon, kaynakların bir bölümünün işletme sermayesinden duran varlıklara kaydığını gösteriyor. Bunun yatırım harcamalarından mı, yeniden değerleme etkilerinden mi veya başka bir bilanço kaleminden mi kaynaklandığı mevcut veride açıklanmıyor.
Özkaynaklar %7,9 artarak 4,1 milyar TL’ye ulaştı. Özkaynakların toplam varlıklara oranı yaklaşık %65 seviyesinde; bu, bilançonun önemli bölümünün özkaynaklarla finanse edildiğini ve sermaye yapısının genel olarak güçlü olduğunu gösteriyor.
Net borç tarafında ise önceki yıl sonunda şirketin 25,2 milyon TL net nakit pozisyonu bulunurken, bu çeyrekte 45,4 milyon TL net borca geçildi. Değişim yaklaşık 70,6 milyon TL. Yüzde bazlı %280,1’lik artış burada yanıltıcı; çünkü başlangıç değeri negatif, yani net nakit pozisyonundaydı. Buna rağmen borçluluk seviyesi mutlak olarak düşük kalıyor. Net borcun dönemsel FAVÖK’e oranı yaklaşık 0,37x; bu seviye, operasyonel kârlılık zayıflamış olsa bile finansal kaldıraç riskinin şu aşamada sınırlı olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren kritik bir kalem. Gentaş bu çeyrekte 74,6 milyon TL net parasal zarar yazarken, geçen yılın aynı döneminde 24,3 milyon TL net parasal kazanç elde etmişti. Böylece iki dönem arasında yaklaşık 98,9 milyon TL’lik negatif yönlü bir değişim oluştu.
Net parasal zarar, genel olarak şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olmasının veya bu dengenin enflasyon ortamında şirket aleyhine çalışmasının etkisini yansıtır. Bu kalem nakit çıkışı anlamına gelmek zorunda değildir; ancak enflasyon muhasebesinin net kâr üzerindeki etkisini ciddi biçimde değiştirebilir. Gentaş’ta net parasal pozisyonun zarar yazmasına rağmen net kârın çok güçlü gelmesi, kârın başka finansal veya tek seferlik kalemlerle desteklenmiş olabileceği ihtimalini daha da güçlendiriyor.
Yatırımcı için Ne Anlama Geliyor?
Gentaş’ın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Şirketin özkaynak yapısı güçlü, net borç seviyesi düşük ve bilanço finansal kaldıraç açısından rahat görünüyor.
- Risk: Satışlar enflasyonun belirgin biçimde gerisinde kalırken brüt marj 3,4 puan, FAVÖK marjı ise yaklaşık 8,2 puan gerilemiş durumda.
- En kritik konu: Net kârın 284,0 milyon TL’ye yükselmesi etkileyici olsa da bu sonuç operasyonel kârlılıkla desteklenmiyor. Kârın sürdürülebilirliğini değerlendirmek için finansal gelirler, diğer faaliyet gelirleri, vergi kalemleri ve tek seferlik etkilerin ayrıntısı görülmeli.
- Takip edilmesi gerekenler: Satışların reel büyümeye dönüp dönmediği, marjların toparlanıp toparlanmadığı, net parasal zararın devam edip etmediği ve net nakit pozisyonuna yeniden dönülüp dönülmeyeceği.
Özetle Gentaş’ın bilançosu sağlam, fakat ana faaliyet performansı bu çeyrekte zayıflamış durumda. Yatırımcı açısından asıl soru, yüksek net kârın kalıcı bir kazanç artışının başlangıcı mı yoksa tek dönemlik muhasebesel/finansal etkilerin sonucu mu olduğudur. Bu yanıt, gelecek çeyreklerde FAVÖK marjı ve kâr kalitesindeki gelişimle daha netleşecek.
Yatırım tavsiyesi değildir.