
Açılış
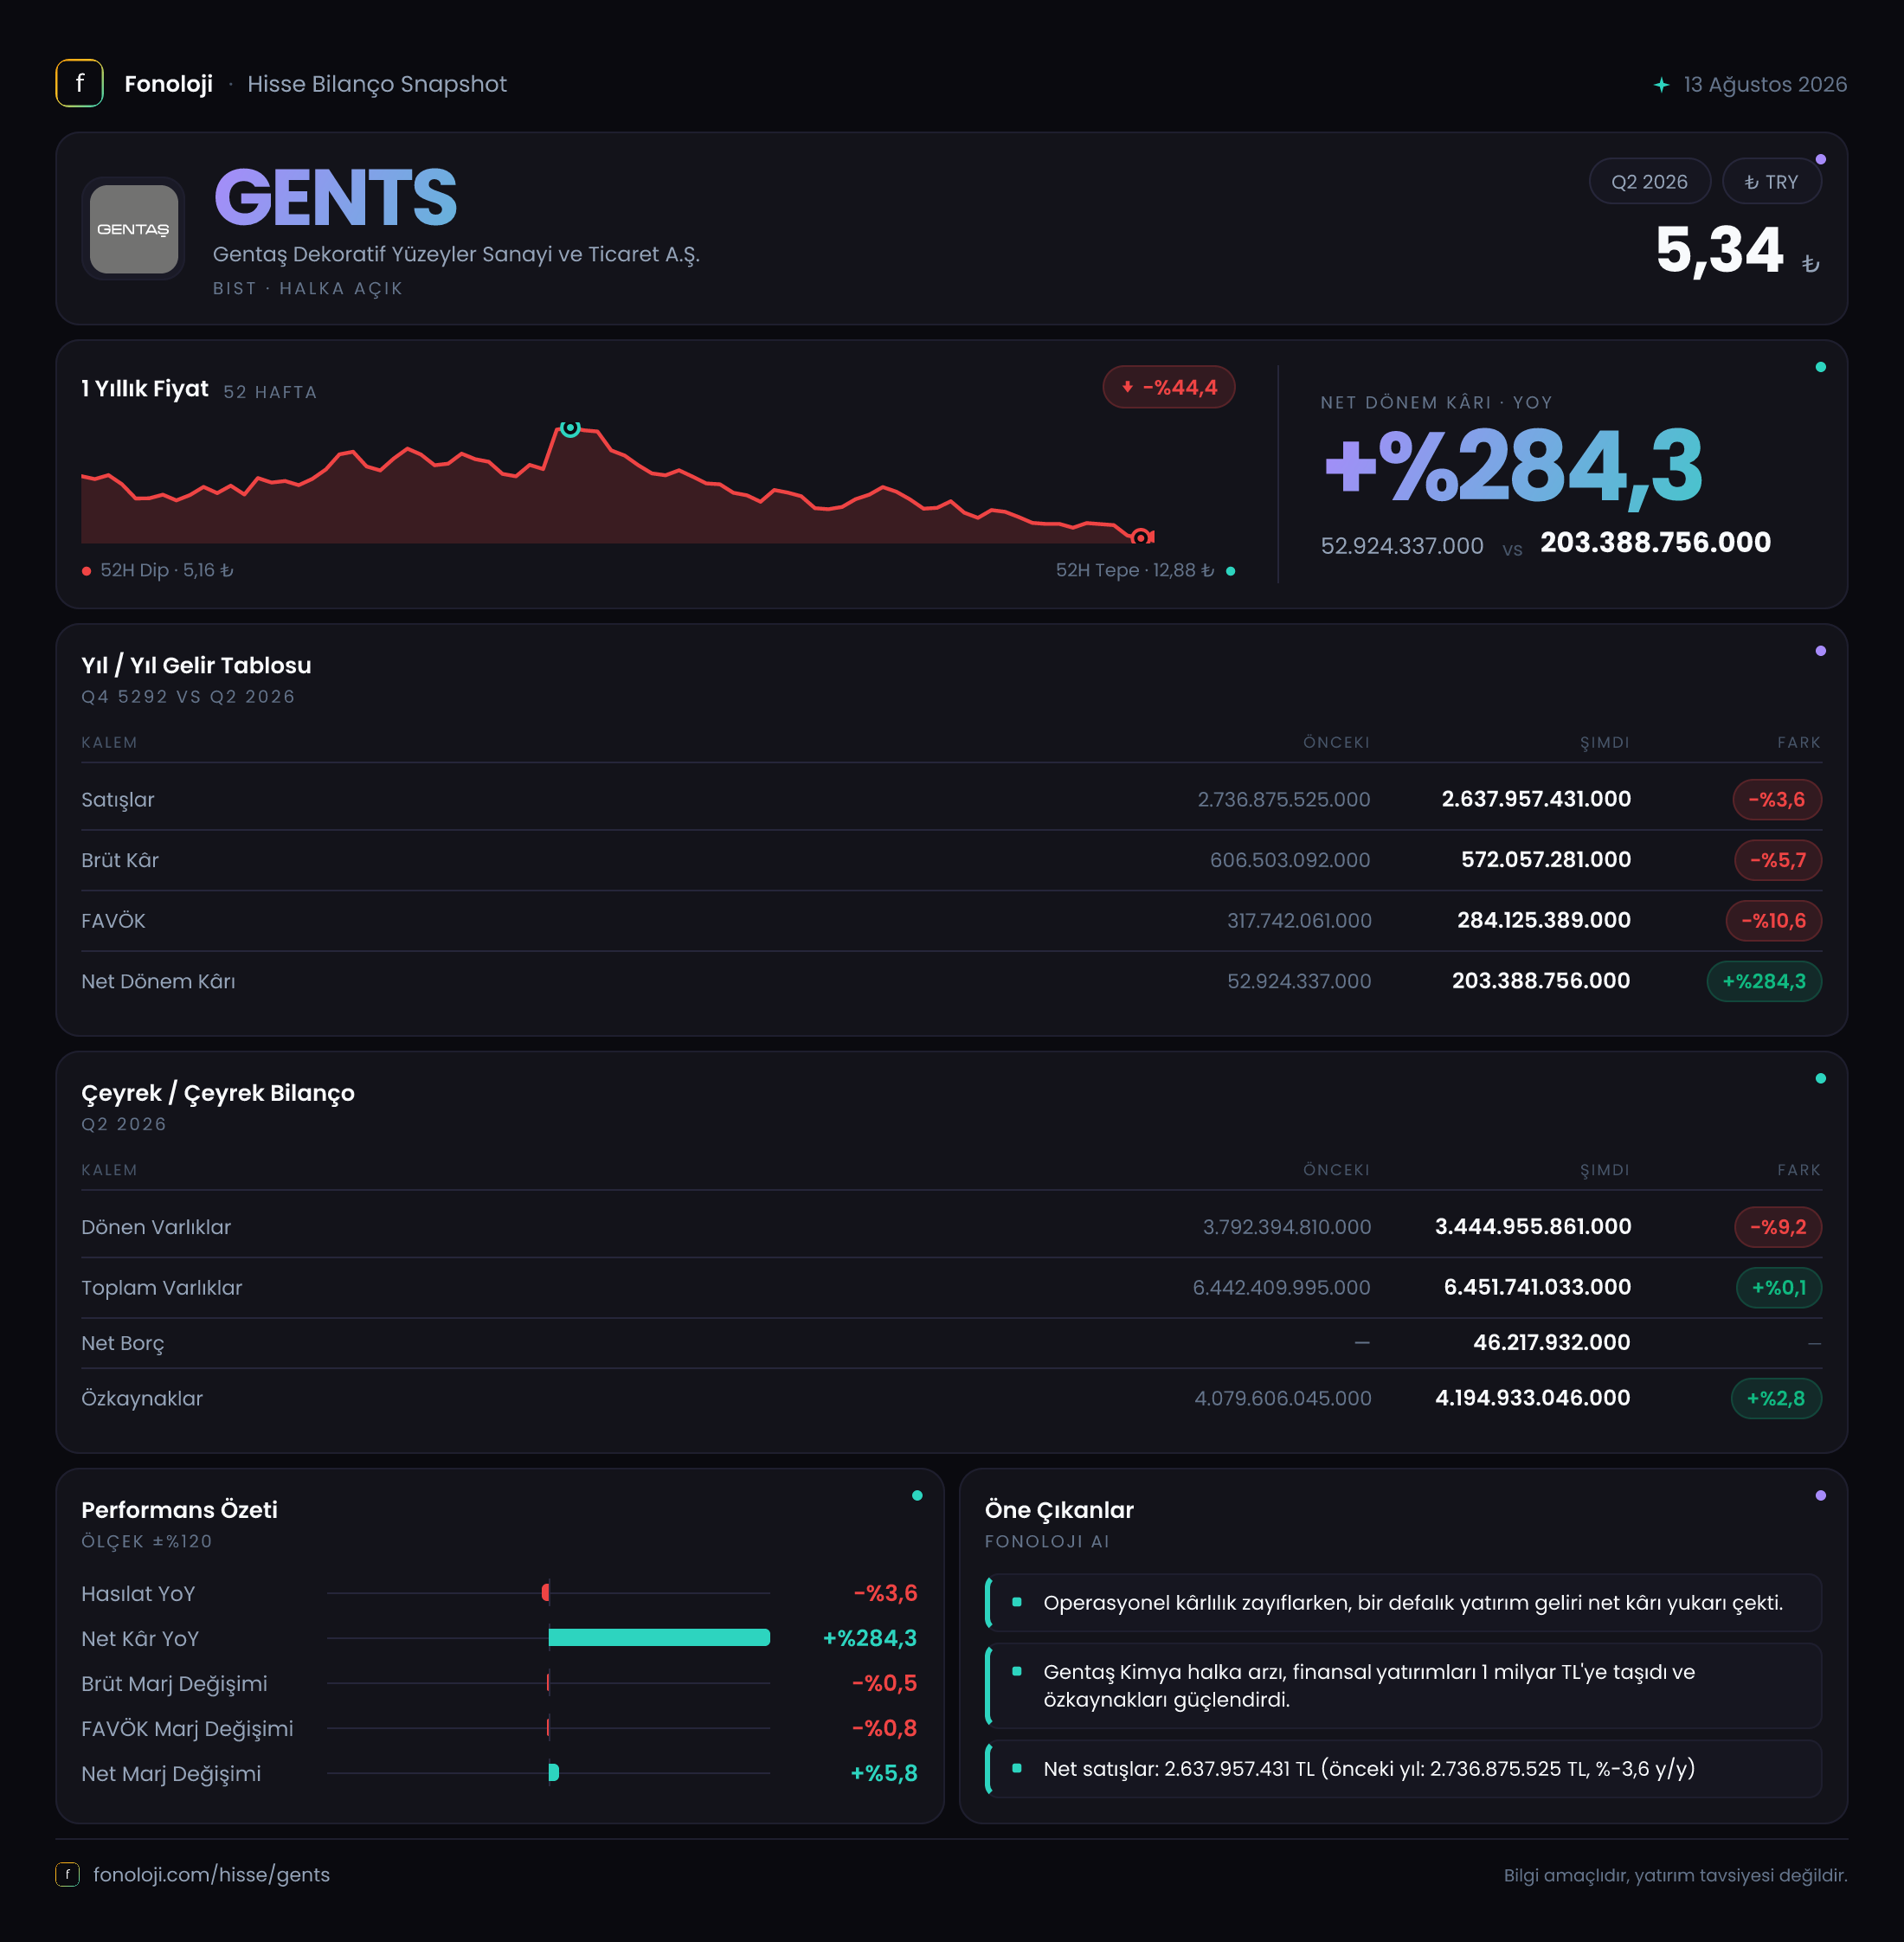
Gentaş Dekoratif Yüzeyler, dekoratif yüzey malzemeleri üreten ve satan bir sanayi şirketi olarak 2026/6AB döneminde operasyonel tarafta daralma, net kârlılıkta ise güçlü bir toparlanma sergiledi. İlk bakışta tablo çelişkili görünüyor: satışlar ve FAVÖK gerilerken net dönem kârı 203,4 milyon TL’ye yükseldi. Bu farkın önemli bölümünde operasyon dışı kalemler ve geçen yılın düşük kâr bazının etkisi bulunuyor. Dolayısıyla yatırımcı açısından ana soru, kâr artışının ne kadarının sürdürülebilir faaliyet performansından, ne kadarının muhasebesel ve parasal pozisyon etkilerinden kaynaklandığı.
Satış Hikayesi
Gentaş’ın satışları geçen yılın aynı dönemindeki 2,7 milyar TL’den 2,6 milyar TL’ye gerileyerek nominal olarak %3,6 azaldı. Sanayi şirketleri için bu oran tek başına sınırlı bir düşüş gibi görünebilir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi gerilemesi, reel talep açısından daha belirgin bir zayıflığa işaret ediyor.
Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde cirosunu koruyamamış. Bu durum satış hacminde düşüş, müşterilerin stoklarını azaltması, ihracat veya iç pazar karmasındaki değişim ya da fiyat rekabeti gibi unsurların etkili olabileceğini düşündürüyor; ancak mevcut veride bu nedenlerden herhangi birini kesinleştirecek ayrıntı bulunmuyor.
Çeyreklik trend için elimizde yalnızca 2025/6 dönemine ait 1,4 milyar TL satış verisi bulunuyor. Bu nedenle 2026/6AB rakamını tek bir çeyrekle doğrudan karşılaştırmak doğru olmaz; mevcut veri altı aylık ara dönem toplamını gösteriyor. Çeyrek bazında satış ivmesinin hızlanıp hızlanmadığını değerlendirmek için 2026’nın ilk ve ikinci çeyrek kırılımını beklemek gerekiyor.
Satışlardaki daralma, yalnızca büyüme tarafında değil, kârlılık zincirinin ilk halkasında da baskı yaratmış. Brüt kârın satışlardan daha hızlı gerilemesi, şirketin maliyetlerini tamamen fiyatlara yansıtamadığını gösteriyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 606,5 milyon TL’den 572,1 milyon TL’ye düşerek %5,7 azaldı. Böylece brüt kâr marjı yaklaşık %22,5’ten %22,0’ye geriledi. Marjdaki 0,5 puanlık düşüş sınırlı görünse de satışların da daraldığı düşünüldüğünde, şirketin üretim maliyetleri ve fiyatlama gücü arasında daha zorlayıcı bir denge oluştuğu anlaşılıyor.
FAVÖK ise 317,7 milyon TL’den 284,1 milyon TL’ye gerileyerek %10,6 düştü. FAVÖK marjı geçen yıl yaklaşık %11,8 iken bu dönemde %10,9 seviyesine indi. Brüt kâr marjındaki düşüşe kıyasla FAVÖK marjındaki bozulmanın daha belirgin olması, faaliyet giderlerinin satışlardaki daralmaya yeterince hızlı uyarlanamadığını gösteriyor. Bu, operasyonel kaldıraç açısından önemli: satışlar gerilediğinde sabit veya yarı sabit giderler kârlılık üzerinde daha büyük baskı yaratıyor.
Buna karşın net dönem kârı 52,9 milyon TL’den 203,4 milyon TL’ye yükseldi ve artış %284,3 oldu. Net kâr marjı da yaklaşık %2,0’den %7,8’e çıktı. Ancak bu sıçrama, FAVÖK performansıyla desteklenmediği için doğrudan operasyonel bir güçlenme olarak okunmamalı. Geçen yılın düşük net kâr bazının etkisi artışı yüzdesel olarak büyütüyor. Ayrıca net kâr ile FAVÖK arasındaki farkta net parasal pozisyon, finansman kalemleri, vergi ve diğer operasyon dışı unsurlar belirleyici olabilir.
Özet KPI görünümü şöyle:
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 2,6 mlr TL | 2,7 mlr TL | -%3,6 | | Brüt kâr marjı | %22,0 | %22,5 | -0,5 puan | | FAVÖK marjı | %10,9 | %11,8 | -0,9 puan | | Net kâr marjı | %7,8 | %2,0 | +5,8 puan |
Bu tablo, Gentaş’ta dönemsel net kâr artışının güçlü olduğunu; fakat ana faaliyet performansının henüz aynı ölçüde toparlanmadığını anlatıyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre yaklaşık %0,1 artarak 6,5 milyar TL’ye ulaşmış. Toplam büyüklüğün neredeyse yatay kalması, şirketin bilanço yapısında büyük bir genişleme olmadığını gösteriyor. Dönen varlıklar 3,8 milyar TL’den 3,4 milyar TL’ye gerileyerek %9,2 azalırken, duran varlıklar 2,7 milyar TL’den 3,0 milyar TL’ye yükselmiş ve %13,5 artmış.
Bu değişim, varlık kompozisyonunun işletme sermayesinden duran varlıklara doğru kaydığını gösteriyor. Dönen varlıklardaki düşüş nakit, ticari alacak veya stok kalemlerinden biri ya da birkaçındaki azalmadan kaynaklanabilir; mevcut veri bu ayrımı yapmaya izin vermiyor. Duran varlık artışının ise yatırım, yeniden değerleme veya diğer muhasebesel etkilerden hangisiyle oluştuğu ayrıca incelenmeli.
Özkaynaklar 4,1 milyar TL’den 4,2 milyar TL’ye çıkarak %2,8 yükselmiş. Böylece özkaynaklar toplam varlıkların yaklaşık üçte ikisini karşılıyor ve bilanço genelinde güçlü bir sermaye tabanı sunuyor. Net borcun yalnızca 46,2 milyon TL olması da finansal risk açısından olumlu. Net borç/FAVÖK oranı yaklaşık 0,16x seviyesinde; bu, şirketin borçluluğunun faaliyet kârına kıyasla oldukça düşük olduğunu gösteriyor. Dolayısıyla Gentaş’ın ana bilanço riski yüksek finansal kaldıraç değil, operasyonel marjların ve talebin seyri.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -189,4 milyon TL olarak gerçekleşmiş. Geçen yıl aynı dönemde bu kalem -97,7 milyon TL seviyesindeydi. Negatif net parasal pozisyonun yaklaşık iki katına çıkması, enflasyon muhasebesinin şirketin net kârı üzerinde önemli bir aşağı yönlü etki yarattığını gösteriyor.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki dengenin şirket aleyhine çalıştığını ifade eder. Bu kalem faaliyet performansından bağımsız olarak net kârı aşağı çekebilir. Gentaş’ta bu olumsuz etkiye rağmen net kârın 203,4 milyon TL’ye yükselmesi, net kâr artışının arkasında başka olumlu kalemlerin bulunduğunu gösteriyor; ancak bu artışın niteliğini değerlendirirken 189,4 milyon TL’lik parasal kaybı göz ardı etmemek gerekir.
Özellikle net parasal pozisyonun geçen yıla göre belirgin biçimde kötüleşmesi, yüksek enflasyonun şirketin kârlılık görünümünü karmaşıklaştırdığını ortaya koyuyor. Gelecek dönemlerde bu kalemin yönü, net kârın faaliyet kârıyla ne ölçüde örtüştüğünü anlamak açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
Gentaş’ın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Net kâr 203,4 milyon TL’ye yükselmiş, özkaynaklar güçlenmiş ve net borç düşük kalmış.
- Dikkat gerektiren taraf: Satışlar nominal olarak gerilemiş, brüt ve FAVÖK marjları zayıflamış.
- Kritik ayrım: Net kâr artışı güçlü olsa da FAVÖK düşüşü, ana faaliyetlerin henüz aynı ivmeyi yakalamadığını gösteriyor.
- Bilanço avantajı: Yaklaşık 0,16x net borç/FAVÖK oranı, şirketin faiz ve borç geri ödeme baskısını sınırlıyor.
- İzlenmesi gereken konu: Satışların reel olarak yeniden büyüyüp büyümeyeceği ve FAVÖK marjının %10,9 seviyesinden toparlanıp toparlanmayacağı.
Sonuç olarak Gentaş, düşük borçluluğu ve güçlü özkaynak yapısıyla bilanço açısından dayanıklı bir profil sunuyor. Buna karşılık yatırım tezinin güçlenmesi için yalnızca net kâr artışı yeterli değil; satış büyümesinin yeniden başlaması, maliyet baskısının hafiflemesi ve FAVÖK marjının toparlanması gerekiyor. Bir sonraki dönemde özellikle çeyreklik satış ivmesi, faaliyet giderlerinin seyri ve net parasal pozisyonun kâra etkisi yakından takip edilmeli.
Yatırım tavsiyesi değildir.