
Açılış
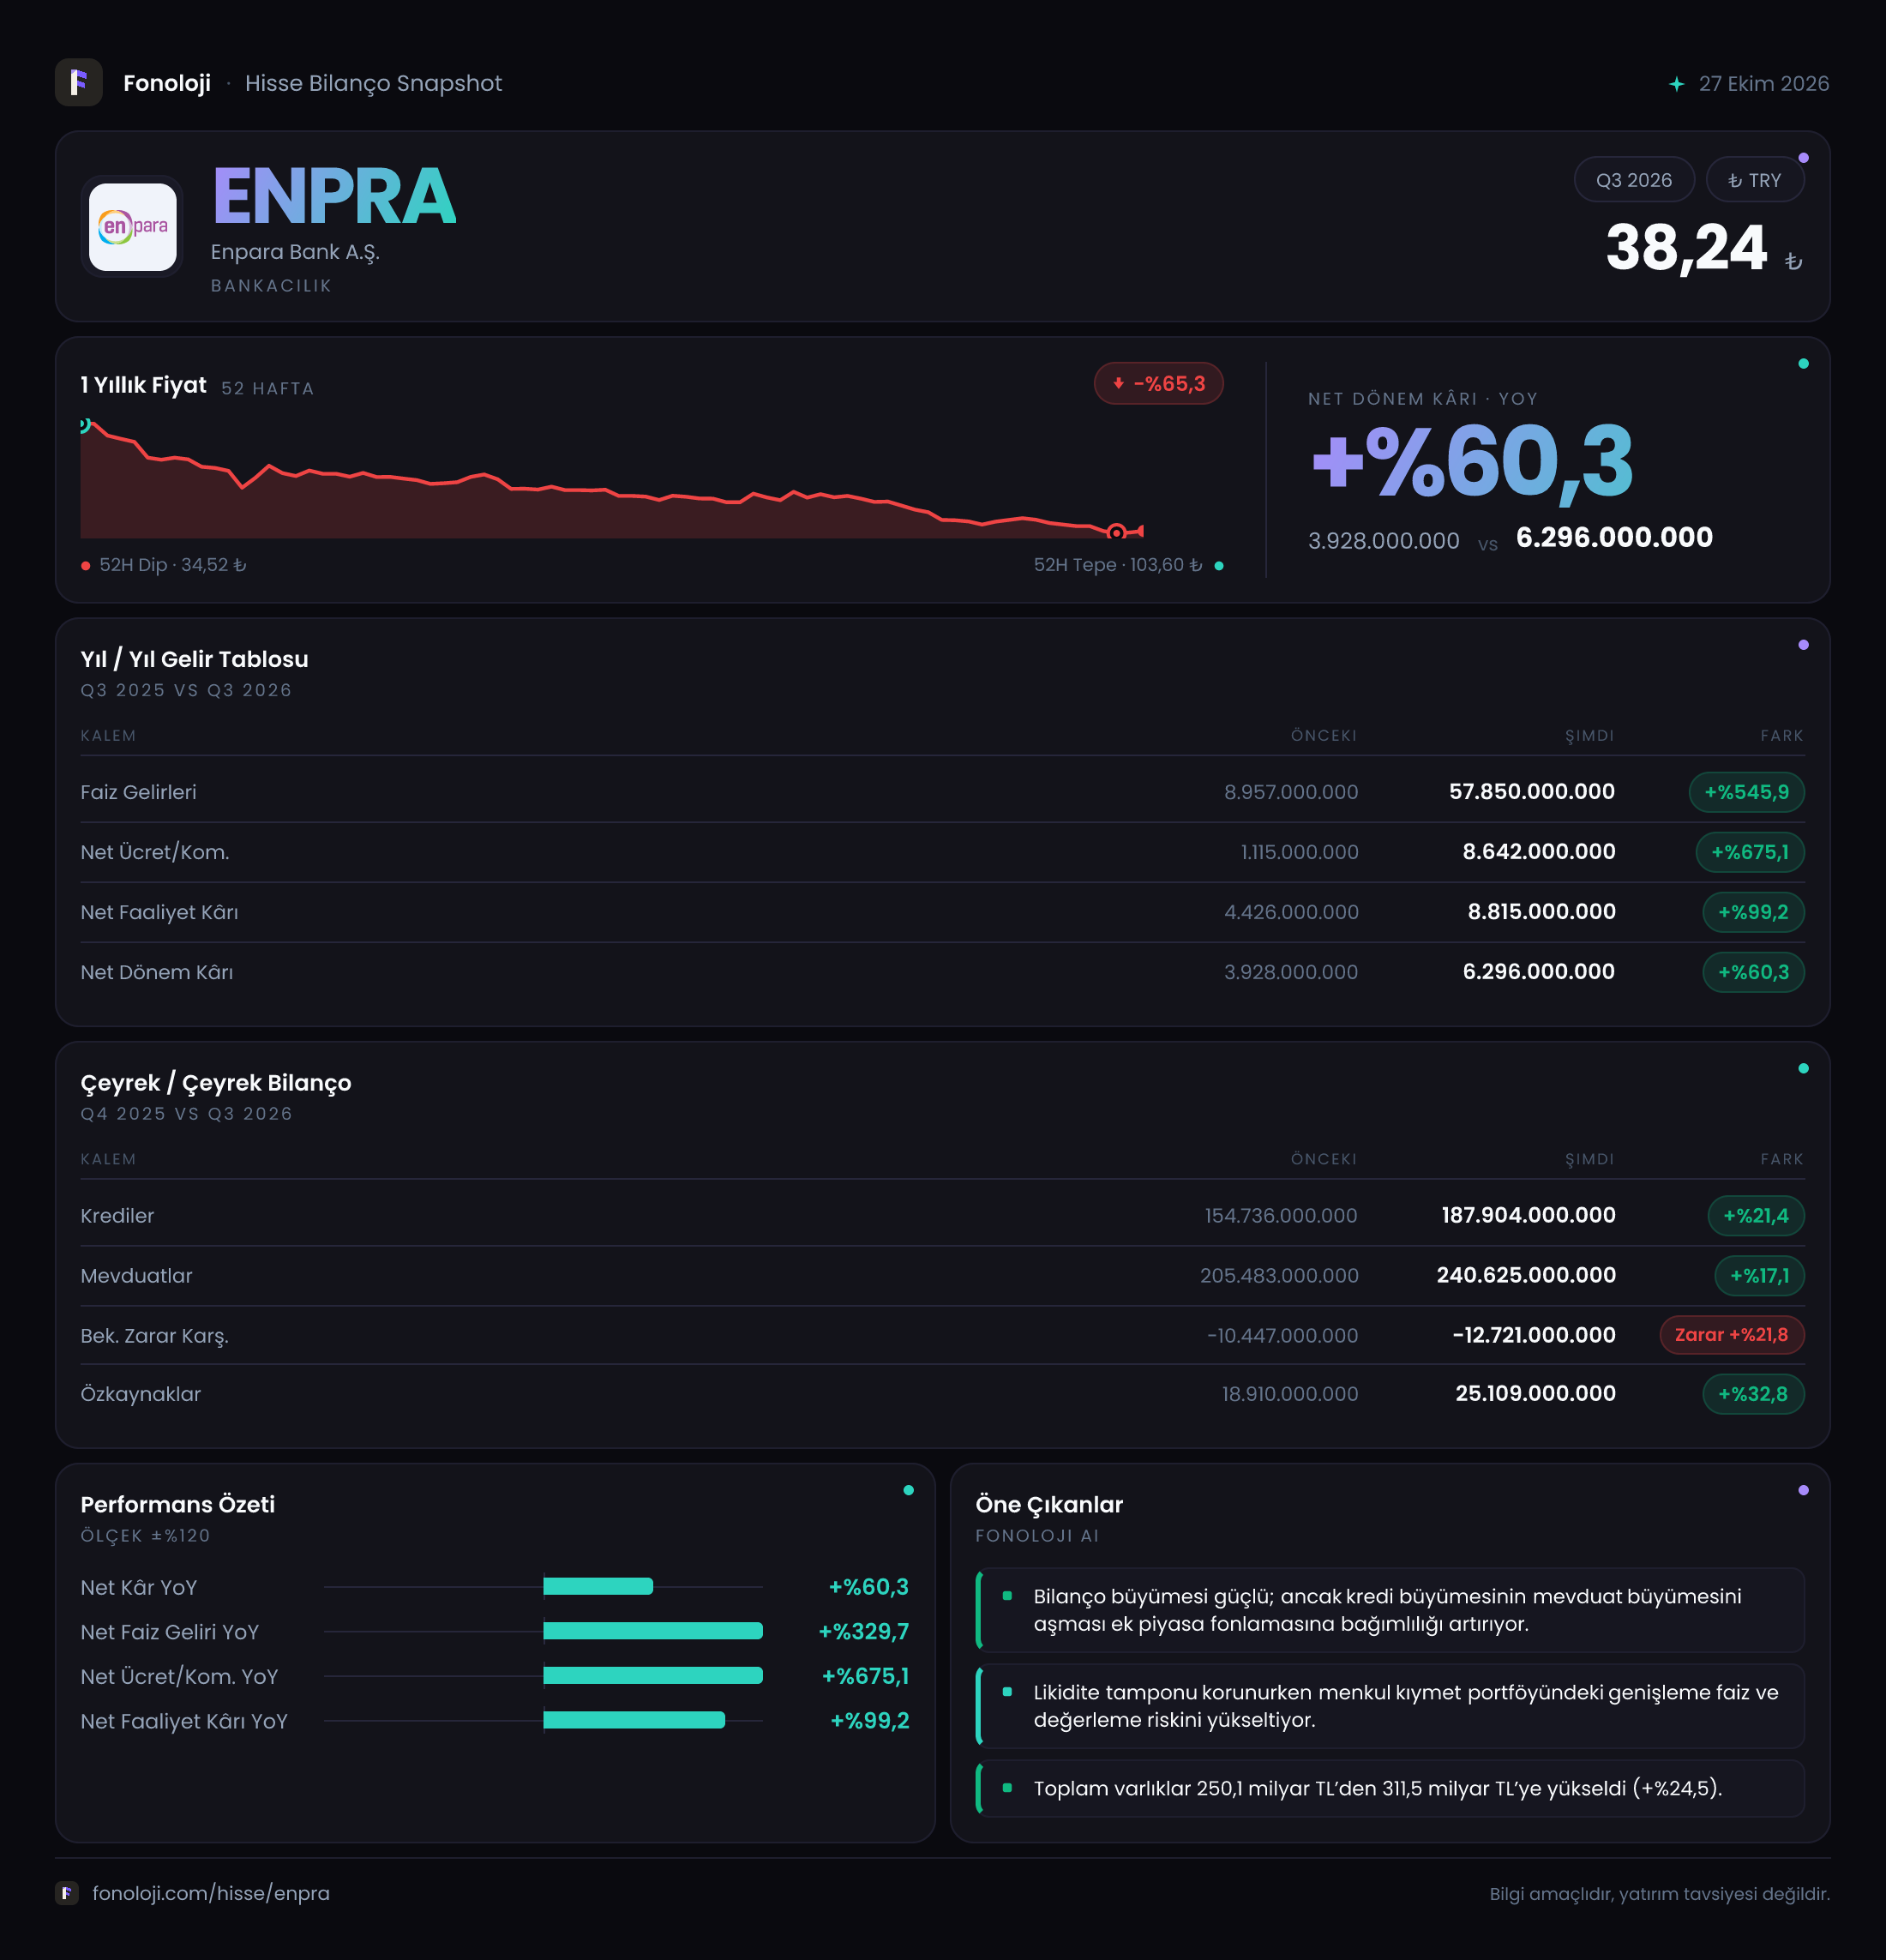
ENPRA — Enpara Bank A.Ş. için paylaşılan 2026/9AB finansal veri setinde gelir tablosu ve bilançoya ilişkin tüm ana kalemler “—” olarak görünüyor. Bu nedenle şirketin satış, kârlılık, varlık büyüklüğü, özkaynak yapısı veya enflasyon muhasebesi etkisi hakkında sayısal ve güvenilir bir yatırım analizi üretmek mümkün değil. Ayrıca Enpara bir banka olduğu için klasik sanayi şirketlerinde kullanılan satış, brüt kâr ve FAVÖK göstergeleri bankanın performansını tek başına doğru biçimde yansıtmaz. Bankalarda net faiz geliri, ücret ve komisyon gelirleri, kredi karşılıkları, sermaye yeterliliği ve takipteki alacak oranı gibi göstergeler daha belirleyicidir.
Bu raporun en önemli mesajı, mevcut veri setinin yatırım kararı için yeterli olmamasıdır. Çeyreklik trend bölümü de eksik olduğu için 2026’nın üçüncü çeyreği ile önceki çeyrekler arasında ivme analizi yapılamamaktadır. Bilanço karşılaştırmasının ise verilen açıklamaya göre 2025 yıl sonuna kıyaslanması gerekir; ancak her iki döneme ait değerler paylaşılmadığından bilanço büyümesinin niteliği de ölçülememektedir.
Satış Hikayesi
Veri setinde satışlar kalemi hem 2026/9AB hem de geçen yılın aynı dönemi için açıklanmamış durumda. Bu nedenle gelirlerin yıllık bazda artıp artmadığını, artış varsa bunun kredi hacmi büyümesinden mi, faiz gelirlerinden mi, ücret ve komisyonlardan mı kaynaklandığını belirlemek mümkün değil.
Bankacılık sektöründe “satışlar” kalemi, sanayi şirketlerindeki ciro ile aynı anlamı taşımaz. Enpara açısından daha anlamlı gelir resmi şu kalemlerden oluşur:
- Net faiz geliri ve net faiz marjı,
- Kredilerden elde edilen faiz gelirleri,
- Mevduat ve diğer fonlama maliyetleri,
- Ücret ve komisyon gelirleri,
- Menkul kıymet getirileri,
- Türev işlemler ve diğer bankacılık gelirleri.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal gelir artışı tek başına yeterli değildir. Örneğin bir bankanın faiz ve komisyon gelirleri nominal olarak yükselse bile, bu artış enflasyonun gerisinde kalıyorsa reel ölçekte gelir üretimi zayıflamış olabilir. Bu nedenle Enpara’nın gelir performansını değerlendirmek için en azından geçen yılın aynı dönemine göre net faiz gelirinin, kredi hacminin, mevduat büyüklüğünün ve ücret-komisyon gelirlerinin paylaşılması gerekir.
Mevcut tabloda bu veriler bulunmadığından, bankanın büyümesinin reel mi yoksa yalnızca fiyat ve faiz seviyelerindeki yükselişten mi kaynaklandığı söylenemez. Çeyreklik trend de eksik olduğu için gelir ivmesinin 2026’nın ikinci çeyreğinden üçüncü çeyreğine güçlenip güçlenmediği belirsizdir.
Kârlılık
Brüt kâr, FAVÖK ve net dönem kârı kalemlerinin tamamı boş bırakılmıştır. Bu nedenle Enpara’nın kârlılık seviyesini ve marj gelişimini ölçmek mümkün değildir. Ayrıca burada kritik bir metodolojik ayrım bulunuyor: FAVÖK, bankalar için temel performans göstergesi değildir. Bankaların faaliyet yapısı faiz gelirleri, fonlama maliyetleri, kredi karşılıkları ve sermaye maliyetleri üzerinden değerlendirilir. Dolayısıyla Enpara için FAVÖK marjı hesaplamak, sanayi şirketlerindeki kadar anlamlı bir sonuç üretmez.
Banka analizinde kârlılık zinciri şu şekilde incelenmelidir:
1. Net faiz geliri: Kredilerden kazanılan faiz ile mevduat ve diğer borçlanmalar için ödenen faiz arasındaki farkı gösterir. 2. Net faiz marjı: Bankanın bilançosunu ne kadar verimli kullandığını ve fonlama maliyetlerini müşterilere ne ölçüde yansıtabildiğini ortaya koyar. 3. Faaliyet giderleri: Dijital bankacılık modelinde teknoloji, personel, pazarlama ve operasyon giderlerinin gelirler içindeki payı önemlidir. 4. Kredi karşılıkları: Kredi kalitesindeki bozulma, faiz gelirlerindeki artışı hızla silebilir. 5. Net dönem kârı: Tüm bu unsurların, enflasyon muhasebesi ve vergi etkileri sonrasındaki nihai sonucudur.
Net dönem kârı açıklanmadığı için Enpara’nın kâr üretip üretmediği, geçen yılın aynı dönemine göre kârlılığın artıp azaldığı veya kârın kalitesinin sürdürülebilir olup olmadığı konusunda hüküm verilemez. Özellikle bankalarda kâr artışının kredi karşılıkları düşürülerek mi, tek seferlik menkul kıymet gelirleriyle mi, yoksa gerçek anlamda güçlü net faiz geliriyle mi oluştuğu ayrıca incelenmelidir.
Bilanço Sağlığı
Bilanço tablosunda dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynaklar için herhangi bir tutar verilmemiştir. Bu nedenle 2025 yıl sonuna kıyasla bilanço büyüklüğünün ne kadar değiştiği, varlık artışının kredi büyümesinden mi yoksa menkul kıymet ve nakit pozisyonundan mı kaynaklandığı hesaplanamaz.
Bankalar açısından “net borç/FAVÖK” oranı da sanayi şirketlerindeki anlamıyla kullanılmaz. Bankaların borçları, operasyonu finanse eden klasik bir yükümlülükten ziyade mevduat ve toptan fonlama yapısının parçasıdır. Bu nedenle Enpara için daha önemli bilanço göstergeleri şunlardır:
- Kredi/mevduat oranı,
- Likit varlıkların toplam varlıklara oranı,
- Takipteki alacaklar ve karşılık oranı,
- Sermaye yeterlilik oranı,
- Çekirdek sermaye oranı,
- Vadesiz mevduatın toplam mevduat içindeki payı,
- Yabancı para pozisyonu ve kur riski.
Özkaynaklar açıklanmadığı için bankanın büyümesini ne ölçüde kendi sermayesiyle taşıdığı bilinmiyor. Varlıklar hızlı büyürken özkaynaklar aynı hızda artmıyorsa sermaye yeterliliği üzerinde baskı oluşabilir. Buna karşılık güçlü özkaynak birikimi, kredi büyümesinin daha dayanıklı biçimde finanse edilmesini sağlar. Bu ayrımın yapılabilmesi için bilanço tutarlarıyla birlikte sermaye oranlarının da görülmesi gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi de hem 2026/9AB hem de karşılaştırma dönemi için boş bırakılmıştır. Bu nedenle enflasyon muhasebesinin Enpara’nın raporlanan kârı üzerindeki etkisi ölçülememektedir.
TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki yapısı, finansal sonuçların yorumlanmasında önem taşır. Ancak bankaların bilançosunda mevduatlar, krediler, menkul kıymetler ve diğer finansal araçların vade, faiz ve endeksleme özellikleri birlikte değerlendirilmelidir. Pozitif veya negatif net parasal pozisyonun tek başına iyi ya da kötü kabul edilmesi doğru değildir; önemli olan bu pozisyonun faiz geliri, fonlama maliyeti ve reel satın alma gücüyle birlikte nasıl çalıştığıdır.
Net parasal kazanç ya da kayıp açıklanmadığı için raporlanan net kârın ne kadarının operasyonel bankacılık faaliyetlerinden, ne kadarının enflasyon muhasebesi etkisinden oluştuğu ayrıştırılamıyor. Bu nedenle enflasyon muhasebesi sonrası kâr rakamı mevcut veriyle ekonomik performansın doğrudan göstergesi olarak kullanılamaz.
Yatırımcı için Ne Anlama Geliyor?
Mevcut veri seti Enpara’nın performansını olumlu veya olumsuz yönde değerlendirmek için yeterli değildir. Buradaki temel risk şirketin faaliyetlerinden ziyade, yatırımcının eksik veri üzerinden sonuç çıkarmasıdır. Gelir tablosu, bilanço ve çeyreklik trend kalemlerinin tamamı boş olduğu için büyüme, kârlılık, likidite ve sermaye gücü hakkında sayısal bir tez kurulamamaktadır.
Finansal raporun tamamı yayımlandığında özellikle şu başlıklara odaklanmak gerekir:
- Net faiz marjının yüksek faiz ortamında korunup korunmadığı,
- Kredi büyümesinin mevduat ve sermaye artışıyla dengeli ilerleyip ilerlemediği,
- Takipteki krediler ve karşılık giderlerinde bozulma olup olmadığı,
- Ücret-komisyon gelirlerinin faiz gelirlerine bağımlılığı azaltıp azaltmadığı,
- Net kâr artışının sürdürülebilir operasyonel gelirlerden gelip gelmediği,
- Sermaye yeterliliğinin bilanço büyümesini destekleyip desteklemediği,
- TAS 29 etkisinin kâr görünümünü ne ölçüde değiştirdiği.
Özetle, Enpara için bu aşamada yatırımcı dostu ama dürüst sonuç şudur: veri yokluğu nedeniyle değerleme ve performans analizi ertelenmelidir. Çeyreklik trend, bankacılık sektörüne özgü gelir kalemleri ve sermaye göstergeleri paylaşılmadan şirketin fırsatlarını risklerinden ayırmak mümkün değildir. Yatırım tavsiyesi değildir.