
Açılış
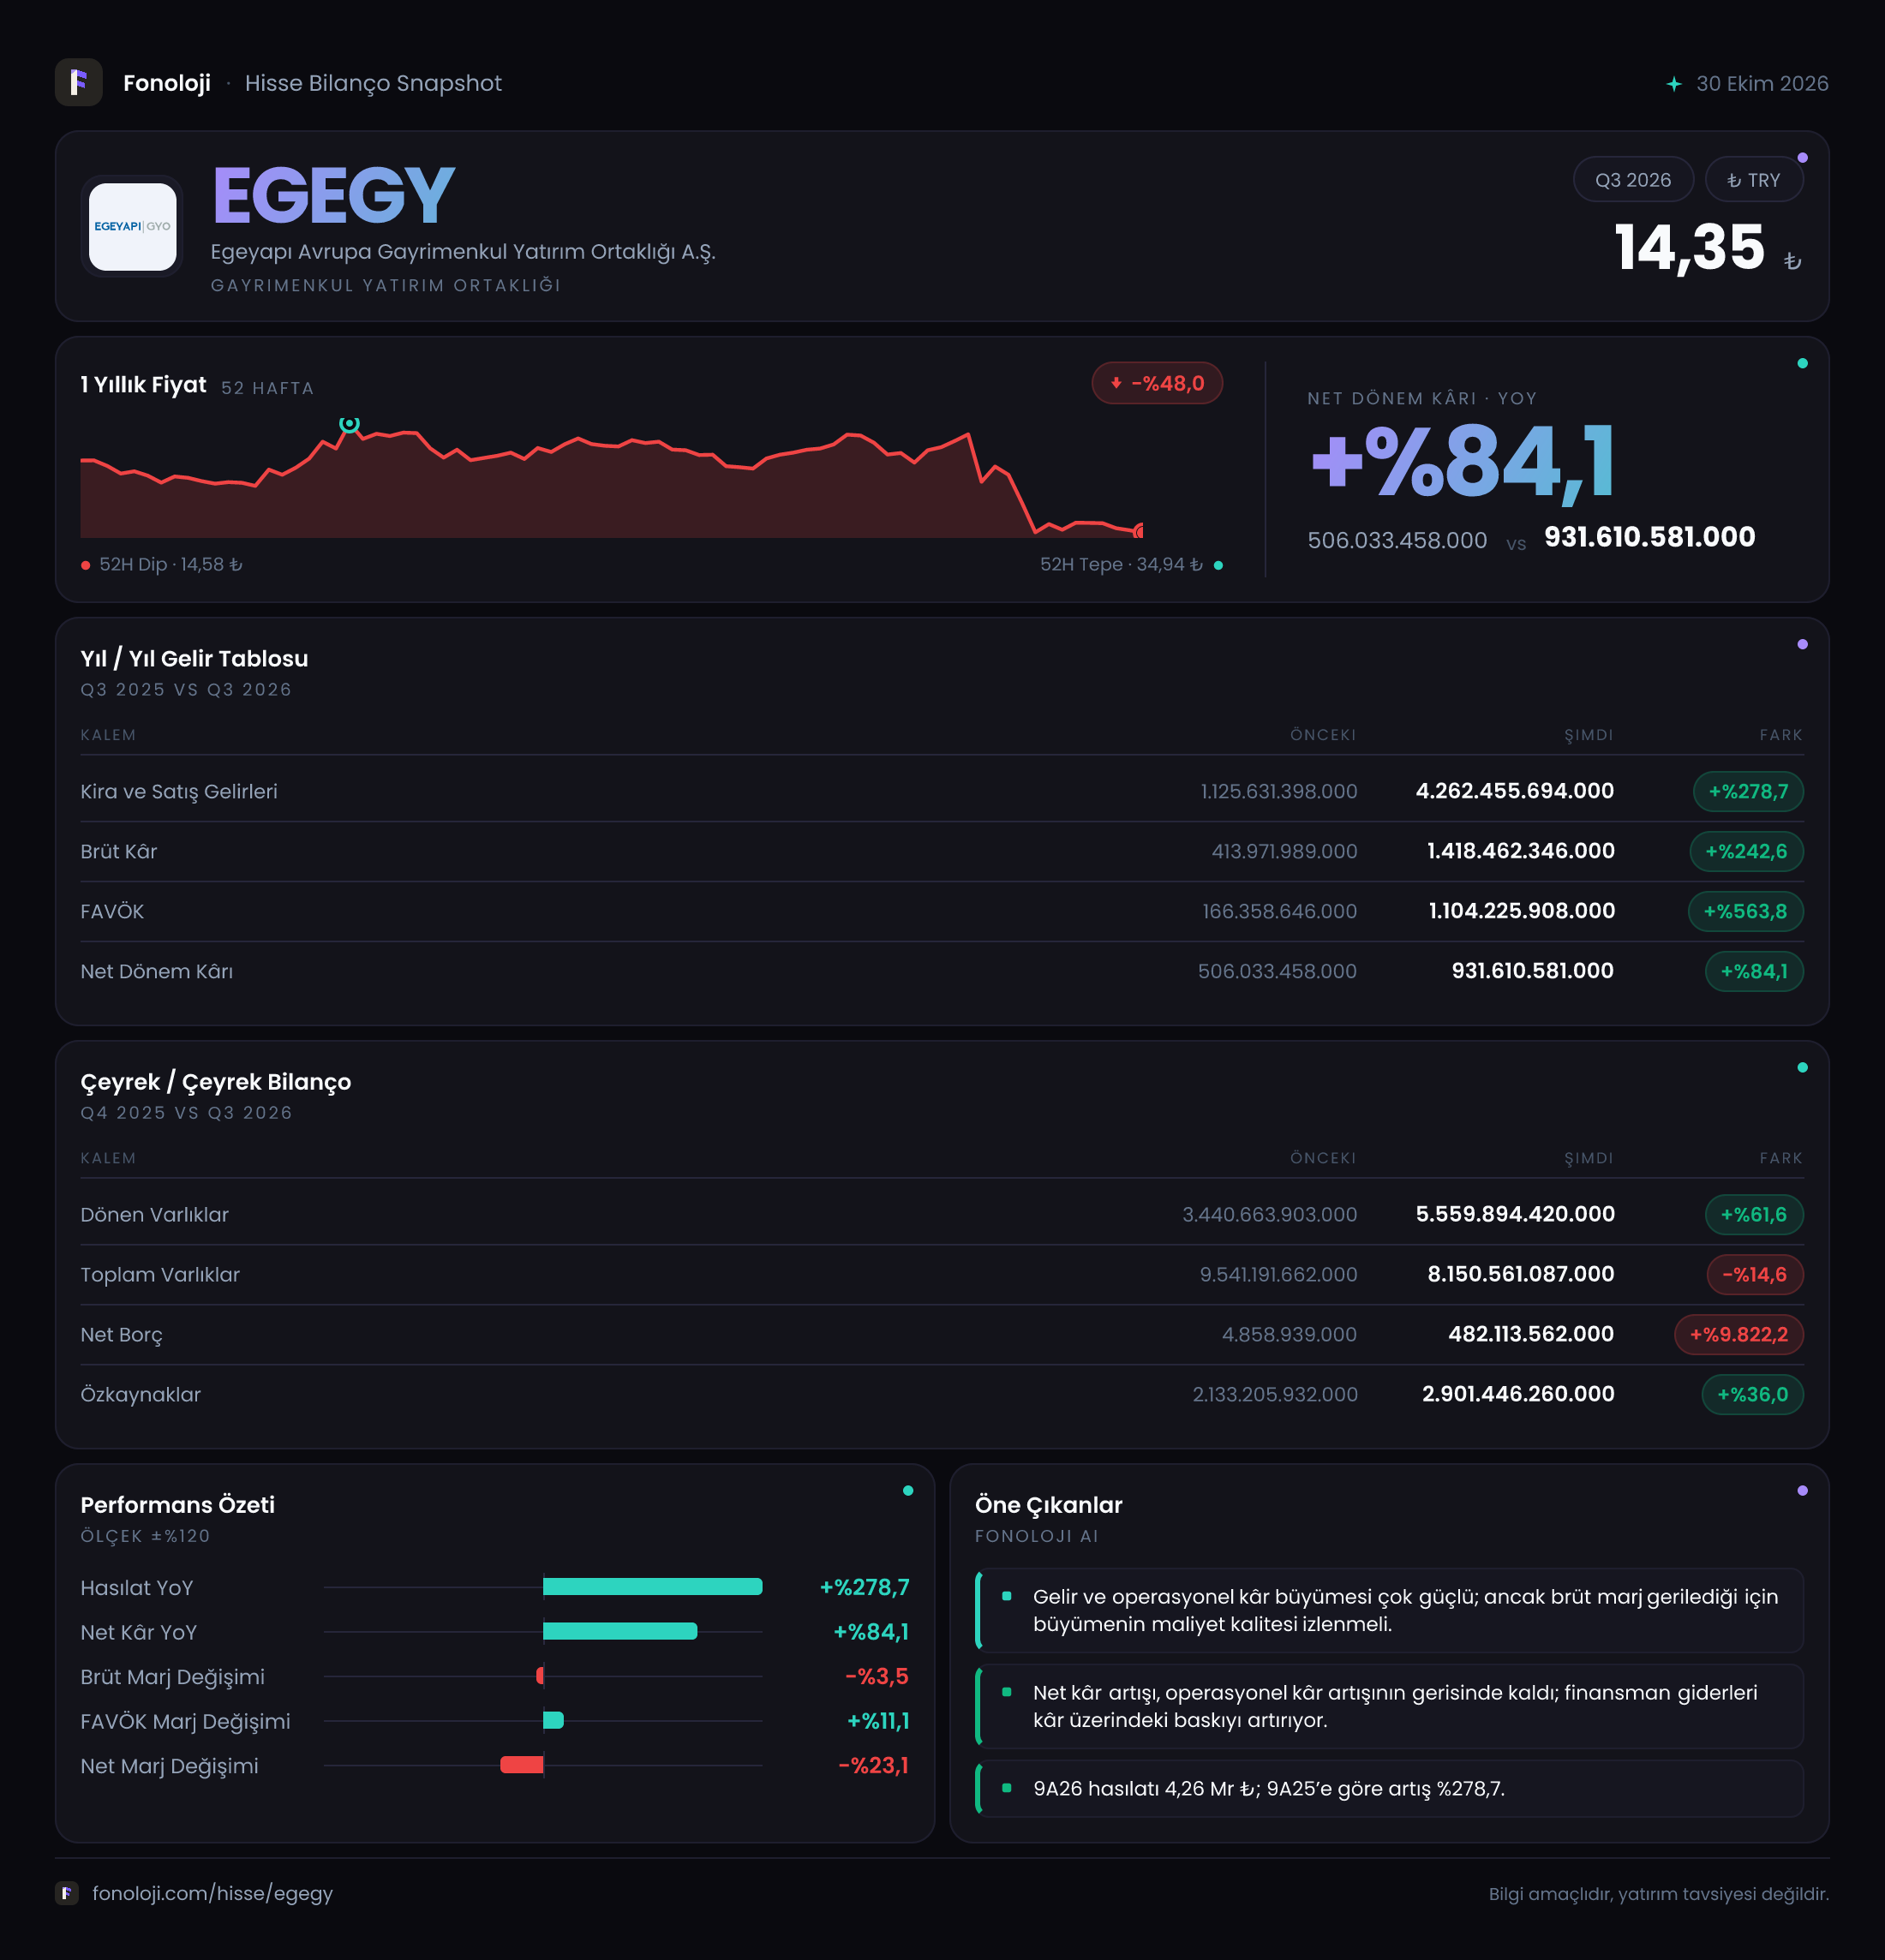
EGEGY, gayrimenkul geliştirme ve yatırım faaliyetleriyle değer üretmeye çalışan bir GYO olarak 2026/9 döneminde finansal ölçeğini belirgin biçimde büyütmüş görünüyor. Satışlar geçen yılın aynı dönemine göre %278,7 artarak 4,3 milyar TL’ye, net dönem kârı ise %84,1 yükselerek 931,6 milyon TL’ye ulaşmış. İlk bakışta güçlü bir büyüme tablosu var; ancak bu büyümenin niteliğini anlamak için marjların nasıl değiştiğine, bilanço kompozisyonundaki dönüşüme ve net borçtaki artışa birlikte bakmak gerekiyor. Özellikle gayrimenkul şirketlerinde satışın zamanlaması, proje teslimleri ve stokların bilançodaki yeri, tek bir dönemin rakamlarını yorumlarken kritik önem taşıyor.
Satış Hikayesi
EGEGY’nin satışları 1,1 milyar TL’den 4,3 milyar TL’ye yükselerek nominal olarak yaklaşık 3,9 katına çıkmış. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %278,7’lik büyüme yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek bir ivmeye işaret ediyor. Bununla birlikte gayrimenkul sektöründe satış fiyatları, arsa ve inşaat maliyetleri enflasyonun üzerinde hareket edebildiği için büyümenin ne kadarının gerçek hacim artışı, ne kadarının fiyat ve proje teslim etkisi olduğu ayrıca incelenmeli.
Bu dönem için çeyreklik gelir trendi paylaşılmadığından, satışların yıl içinde istikrarlı biçimde mi arttığını yoksa belirli bir proje satışının etkisiyle mi yükseldiğini kesin olarak söylemek mümkün değil. Gayrimenkul şirketlerinde özellikle teslim veya tapu devri yapılan projeler, gelirin belirli bir dönemde yoğunlaşmasına yol açabilir. Bu nedenle sonraki ara dönem raporlarında satışların devamlılığı, yeni proje katkısı ve satışların brüt kâra dönüşme kapasitesi izlenmeli.
Satışlardaki büyüme, şirketin operasyonel ölçeğinin genişlediğini gösteriyor. Fakat yatırımcı açısından asıl soru, 4,3 milyar TL’lik satışın ne kadarının nakde dönüştüğü ve bu satışların sürdürülebilir olup olmadığıdır. Bilanço tarafında dönen varlıkların yükselmesi, işletme sermayesi veya proje stoklarının büyüdüğüne işaret ediyor olabilir; ancak sunulan veri bu artışın hangi kalemlerden kaynaklandığını ayrıştırmıyor.
Kârlılık
Brüt kâr 414,0 milyon TL’den 1,4 milyar TL’ye çıkarak %242,6 büyümüş. Ancak satışlar %278,7 arttığı için brüt kâr satışların gerisinde kalmış. Bu durum brüt marjın yaklaşık %37,6’dan %32,6’ya gerilediğini gösteriyor. Başka bir ifadeyle EGEGY, daha büyük bir satış hacmine ulaşmış olsa da her 100 TL’lik satıştan elde ettiği brüt kâr geçen yılki yaklaşık 37,6 TL’den 32,6 TL’ye düşmüş.
Bu marj gerilemesi; proje maliyetleri, arsa maliyetleri, inşaat giderleri veya satış karmasındaki değişimle ilişkili olabilir. Verilen tabloda bu kalemlerin ayrıntısı bulunmadığı için tek bir neden atfetmek doğru olmaz. Yine de büyümenin marj pahasına gerçekleşmesi, izlenmesi gereken temel noktaların başında geliyor.
FAVÖK ise 166,4 milyon TL’den 1,1 milyar TL’ye yükselerek %563,8 artmış. Buna göre FAVÖK marjı yaklaşık %15,1’den %25,6’ya çıkmış. Brüt marj daralırken FAVÖK marjının belirgin biçimde genişlemesi, faaliyet giderlerinin satışlara oranla daha yavaş arttığını veya dönemsel muhasebe etkilerinin operasyonel kârlılığı desteklediğini düşündürüyor. Bu farklılaşma olumlu; ancak FAVÖK’teki sıçramanın kalıcı olup olmadığı, sonraki dönemlerde benzer marjların korunmasıyla anlaşılacak.
Net dönem kârı 506,0 milyon TL’den 931,6 milyon TL’ye yükselmiş olsa da büyüme %84,1 ile FAVÖK artışının oldukça altında kalmış. Net kâr marjı da yaklaşık %46,0’dan %21,7’ye gerilemiş. FAVÖK’ün güçlü artışına rağmen net kârın daha sınırlı büyümesi; finansman giderleri, değerleme kalemleri, vergi ve diğer faaliyet dışı etkilerin net sonucu aşağı çekmiş olabileceğini gösteriyor. Bu kalemlerin detayı olmadan kesin hüküm kurulamasa da, operasyonel kârın net kâra dönüşüm oranı önceki döneme göre zayıflamış.
| KPI | 2026/9 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 4,3 mlr TL | 1,1 mlr TL | %278,7 büyüme | | Brüt marj | %32,6 | %37,6 | Marj daralması | | FAVÖK marjı | %25,6 | %15,1 | Operasyonel kaldıraç güçlü | | Net kâr marjı | %21,7 | %46,0 | Net kâra dönüşüm zayıfladı |
Bilanço Sağlığı
Bilanço, gelir tablosundaki güçlü büyümenin yanında önemli bir yapısal değişim sergiliyor. Dönen varlıklar 3,4 milyar TL’den 5,6 milyar TL’ye çıkarak %61,6 artmış. Buna karşılık duran varlıklar 6,1 milyar TL’den 2,6 milyar TL’ye gerilemiş; bu da %57,5’lik ciddi bir düşüş anlamına geliyor. Toplam varlıklar ise 9,5 milyar TL’den 8,2 milyar TL’ye inmiş.
Bu tablo, varlıkların duran kalemlerden dönen kalemlere kaydığını gösteriyor. Gayrimenkul sektöründe bunun nedeni proje stoklarının, ticari alacakların veya kısa vadeli varlıkların artması olabilir; ancak hangi kalemin belirleyici olduğu verilmediği için bu dönüşümün likidite açısından tamamen olumlu olduğunu söylemek mümkün değil. Dönen varlıkların niteliği burada kritik: nakit ve kısa vadeli finansal varlık artışı ile satılmayı bekleyen stok artışı aynı anlama gelmez.
Özkaynaklar 2,1 milyar TL’den 2,9 milyar TL’ye yükselerek %36,0 büyümüş. Toplam varlıklar azalırken özkaynakların artması, şirketin sermaye tabanının güçlendiğini gösteren olumlu bir unsur. Ancak net borç 4,9 milyon TL’den 482,1 milyon TL’ye yükselmiş. Mutlak tutar şirketin ölçeğine göre hâlâ yönetilebilir görünse de artışın oranı son derece yüksek; çünkü başlangıç seviyesi çok düşüktü.
Mevcut dönem FAVÖK’ü esas alınırsa net borç/FAVÖK yaklaşık 0,44x seviyesinde. Bu, tek başına yüksek bir kaldıraç oranı değil. Ancak net borcun bir önceki dönemde neredeyse sıfır olması nedeniyle finansal yapı belirgin biçimde borçlanmaya açılmış durumda. Borcun kısa vadeli mi uzun vadeli mi olduğu, faiz maliyeti ve borcun hangi projeleri finanse ettiği sonraki değerlendirmede önemli olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geçen yılki -218,1 milyon TL’den bu dönemde +156,2 milyon TL’ye dönmüş. Burada yalnızca %171,6’lık bir değişimden söz etmek yeterli değil; asıl önemli olan, şirketin net parasal kayıptan net parasal kazanca geçmesi ve toplamda yaklaşık 374,3 milyon TL’lik bir yön değişimi yaşaması.
TAS 29 kapsamında enflasyon muhasebesinde şirketin parasal varlık ve parasal yükümlülük dengesi, enflasyon karşısındaki sonuç üzerinde etkili olur. Önceki dönemdeki negatif pozisyon, parasal yükümlülüklerin veya borçlanmanın enflasyonist ortamda şirket aleyhine çalıştığını gösteriyordu. Bu dönemde pozitif pozisyon oluşması, parasal kalemlerin enflasyon etkisinin net kârı desteklediğini gösteriyor.
Bununla birlikte net parasal pozisyon, doğrudan nakit yaratımı anlamına gelmez. Bu kalem muhasebesel bir enflasyon düzeltmesi sonucudur ve operasyonel performansla karıştırılmamalıdır. EGEGY’nin net kârındaki artışın bir bölümü bu pozitif etkinin katkısını içeriyor olabilir; bu nedenle yatırımcı, FAVÖK ile net kâr arasındaki farkı değerlendirirken TAS 29 etkisini ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
EGEGY’nin 2026/9 sonuçları, yüksek satış büyümesi ve güçlü operasyonel kârlılık nedeniyle olumlu bir ilk izlenim veriyor. Özellikle FAVÖK marjının %15,1’den %25,6’ya yükselmesi, şirketin faaliyet ölçeği büyürken giderlerini daha iyi yönetebildiğini gösteriyor. Özkaynakların %36,0 artması ve net borç/FAVÖK oranının yaklaşık 0,44x seviyesinde kalması da bilanço açısından şu aşamada aşırı kaldıraç riskine işaret etmiyor.
Buna karşılık üç nokta yakından takip edilmeli:
- Brüt marjın %37,6’dan %32,6’ya gerilemesi, büyümenin maliyet baskısıyla birlikte geldiğini gösteriyor.
- Net kârın, FAVÖK kadar hızlı artmaması; finansman, vergi veya diğer faaliyet dışı kalemlerin sonuç üzerinde baskı oluşturduğunu düşündürüyor.
- Net borcun 4,9 milyon TL’den 482,1 milyon TL’ye çıkması, düşük seviyeden gerçekleşmiş olsa da finansal yapıda yeni bir borçlanma döneminin başladığını gösteriyor.
Özetle EGEGY’de büyüme güçlü, fakat bu büyümenin kalitesi ve sürekliliği henüz tam olarak kanıtlanmış değil. Sonraki raporlarda satışların tekrarlanabilirliği, dönen varlıkların içeriği, borcun vadesi ve brüt marjın yeniden toparlanıp toparlanmadığı yatırım tezinin yönünü belirleyecek. Yatırım tavsiyesi değildir.