
Açılış
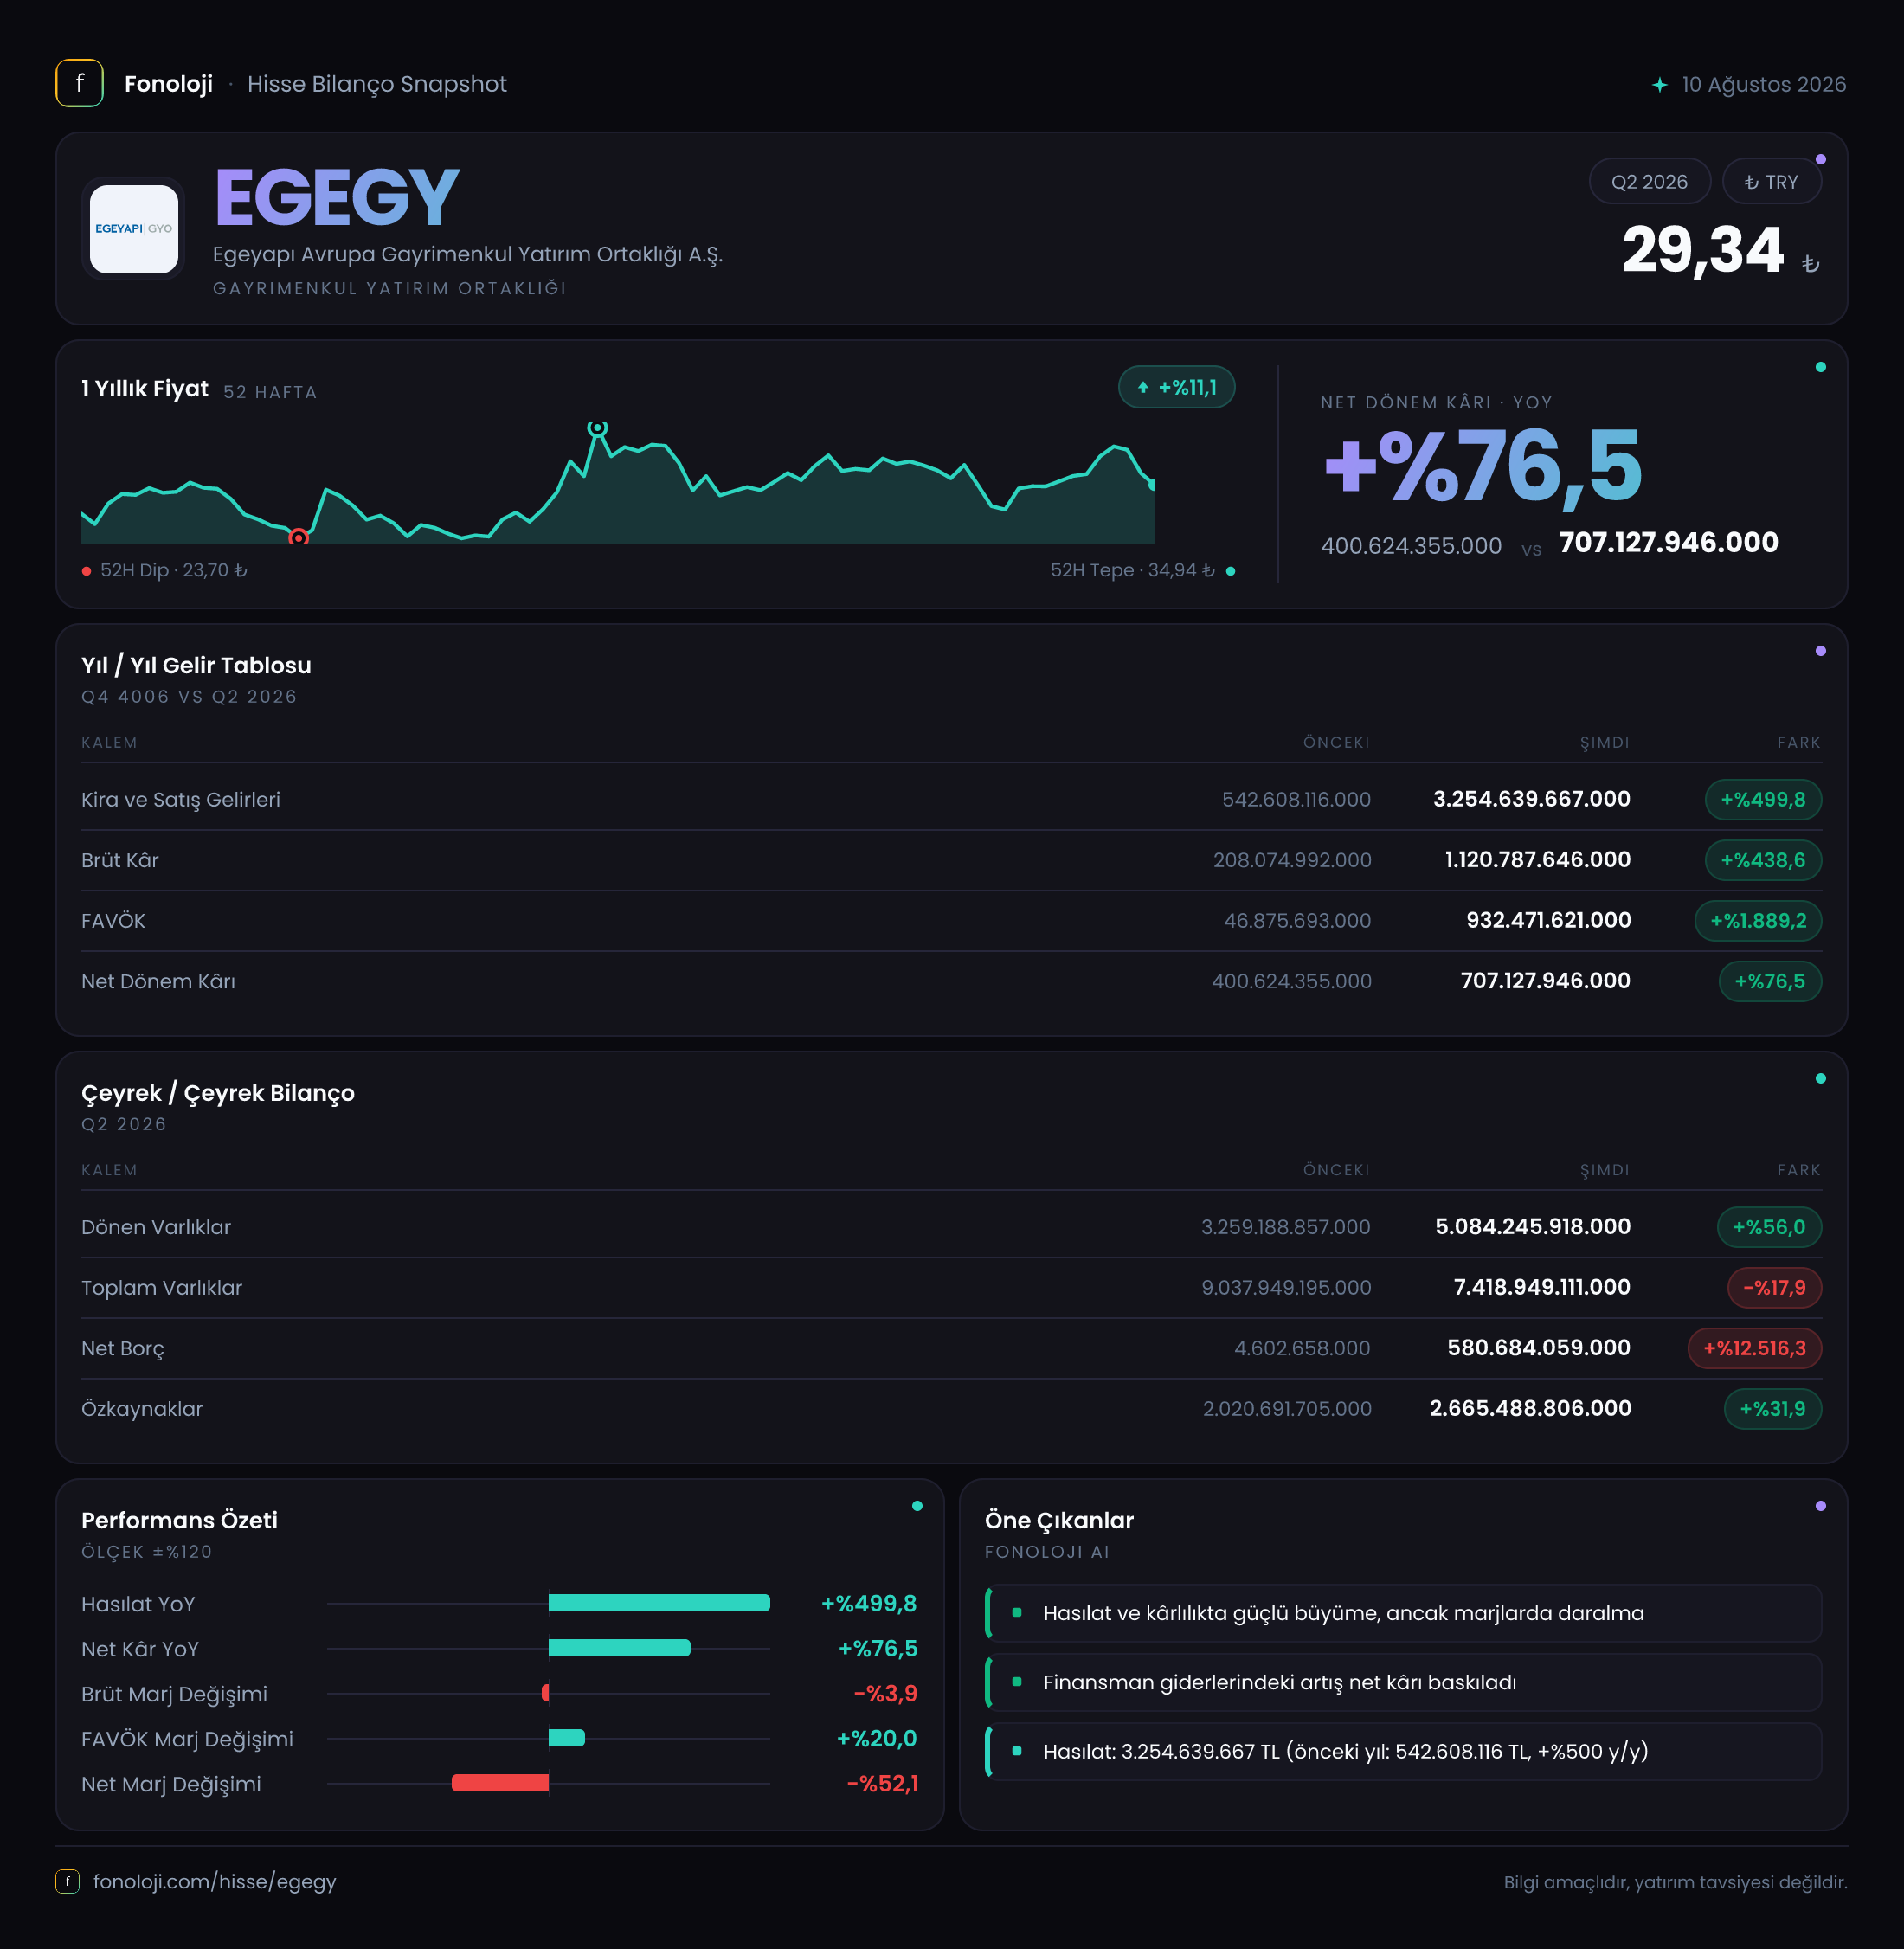
Ege Yapı Avrupa GYO, gayrimenkul geliştirme ve portföy yönetimi odağında faaliyet gösteren bir GYO olarak 2026/6AB döneminde güçlü bir gelir ivmesi yakaladı. İlk altı ayda satışlar 3,3 milyar TL’ye çıkarak geçen yılın aynı dönemine göre %499,8 arttı; FAVÖK ise 932,5 milyon TL ile operasyonel kârlılıktaki belirgin iyileşmeyi ortaya koydu. Buna karşın bilanço tarafında net borcun 4,6 milyon TL’den 580,7 milyon TL’ye yükselmesi, büyümenin artık daha fazla finansman ihtiyacıyla birlikte ilerlediğini gösteriyor. Ana mesaj şu: operasyonel performans güçlü, ancak bu performansın sürdürülebilirliği ve borç artışının nasıl yönetileceği yatırımcı açısından kritik hale gelmiş durumda.
Satış Hikayesi
Ege Yapı Avrupa GYO’nun satışları, geçen yılın aynı dönemindeki 542,6 milyon TL’den 3,3 milyar TL’ye yükseldi. Bu, nominal olarak son derece yüksek bir büyüme ve şirketin proje teslimleri, gayrimenkul satışları veya portföy hareketleri kaynaklı olarak önemli bir gelir yaratabildiğini gösteriyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %499,8’lik artış enflasyonun çok üzerinde kalıyor. Dolayısıyla bu büyüme yalnızca fiyat artışlarıyla açıklanamayacak kadar güçlü görünüyor.
Yine de GYO şirketlerinde satışların dönemsel yapısını dikkate almak gerekiyor. Gayrimenkul sektöründe gelirler, projelerin teslim veya satış zamanlamasına bağlı olarak tek bir ara dönemde yoğunlaşabilir. Bu nedenle 3,3 milyar TL’lik satışın her dönem tekrarlanabilir bir run-rate oluşturup oluşturmadığı, gelecek çeyreklerdeki satış performansına bağlı olacak. Mevcut veride çeyreklik kırılım bulunmadığı için satışların ilk çeyrekten ikinci çeyreğe nasıl dağıldığını ve momentumun hızlanıp hızlanmadığını değerlendiremiyoruz.
Brüt kâr da satışlardan biraz daha düşük hızda, ancak yine de çok güçlü biçimde arttı. Geçen yılın aynı dönemindeki 208,1 milyon TL’den 1,1 milyar TL’ye çıkan brüt kâr, yıllık bazda %438,6 yükseldi. Bu sonuç, şirketin artan satış hacmini yüksek bir brüt kârlılıkla desteklediğini gösteriyor. Ancak brüt kâr artışının satış büyümesinin gerisinde kalması, maliyetlerin de önemli ölçüde yükseldiğine işaret ediyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %38,4 seviyesinden bu dönemde yaklaşık %33,3’e geriledi. Yani satışlar olağanüstü büyürken, her 100 TL’lik satıştan elde edilen brüt kâr yaklaşık 38,4 TL’den 33,3 TL’ye düşmüş durumda. Bu marj hâlâ güçlü olmakla birlikte, büyümenin bir kısmının daha düşük marjlı işlerden gelmiş olabileceğini düşündürüyor. Marj baskısının kalıcı mı yoksa proje ve teslimat karmasına bağlı geçici mi olduğu, sonraki dönemlerde izlenmeli.
FAVÖK tarafı ise çok daha olumlu bir tablo sunuyor. FAVÖK, 46,9 milyon TL’den 932,5 milyon TL’ye yükselerek %1.889,2 arttı. FAVÖK marjı da yaklaşık %8,6’dan %28,3’e çıktı. Bu, şirketin faaliyet giderlerini satış büyümesine kıyasla daha kontrollü tuttuğunu ve operasyonel kaldıraç yarattığını gösteriyor. Başka bir ifadeyle, satışlar büyüdükçe faaliyet kârına dönüşüm önemli ölçüde iyileşmiş.
Burada dikkat edilmesi gereken nokta, brüt marjın gerilemesine rağmen FAVÖK marjının yükselmiş olmasıdır. Bu durum, brüt kâr seviyesinin altında faaliyet giderlerinde görece güçlü bir kontrol bulunduğuna işaret ediyor. Ancak gayrimenkul şirketlerinde proje bazlı giderlerin ve satış-pazarlama maliyetlerinin dönemsel dalgalanabileceği unutulmamalı.
Net dönem kârı 400,6 milyon TL’den 707,1 milyon TL’ye çıkarak %76,5 arttı. Kâr büyümesi, FAVÖK artışının oldukça gerisinde kaldı. Net kâr marjı da yaklaşık %73,8’den %21,4’e geriledi. Bu karşılaştırmada geçen yılki yüksek marjın olağan dışı kalemlerden etkilenmiş olabileceği görülüyor. Dolayısıyla bu yılki net kâr marjı, operasyonel performansı tek başına açıklamıyor; finansal sonuçlar, enflasyon muhasebesi ve diğer faaliyet dışı kalemler de net kâr üzerinde belirleyici olmuş.
Bilanço Sağlığı
Bilanço, gelir tablosundaki güçlü büyümeye kıyasla daha karmaşık bir resim veriyor. Dönen varlıklar 3,3 milyar TL’den 5,1 milyar TL’ye yükselerek %56 arttı. Bu artış, şirketin kısa vadede nakde dönüşebilecek varlıklarında veya işletme sermayesi kalemlerinde belirgin bir genişleme olduğunu gösteriyor.
Buna karşılık duran varlıklar 5,8 milyar TL’den 2,3 milyar TL’ye geriledi; düşüş oranı %59,6. Toplam varlıklar da bu nedenle 9,0 milyar TL’den 7,4 milyar TL’ye indi. Varlık kompozisyonundaki bu değişim önem taşıyor: şirketin bilançosu önceki dönem sonuna kıyasla daha fazla dönen varlık, daha az duran varlık ağırlıklı hale gelmiş. Ancak veri setinde kalem bazlı detay bulunmadığından, bu değişimin satış, sınıflama veya proje portföyündeki hareketlerden hangisiyle oluştuğu konusunda kesin hüküm vermek mümkün değil.
Özkaynaklar 2,0 milyar TL’den 2,7 milyar TL’ye yükselerek %31,9 arttı. Bu gelişme, şirketin sermaye tabanını güçlendirdiğini ve kâr üretiminin özkaynaklara katkı sağladığını gösteriyor. Ancak özkaynak artışı, toplam varlıklardaki düşüşe rağmen gerçekleşmiş durumda; bu da bilanço yapısının dönem içinde yeniden şekillendiğine işaret ediyor.
En önemli risk borç tarafında. Net borç 4,6 milyon TL’den 580,7 milyon TL’ye çıktı. Tutar mutlak olarak hâlâ FAVÖK’e kıyasla yönetilebilir görünse de, borcun yaklaşık 126 kat artması bilanço riskinin yönünü değiştirmiş durumda. Net borç/FAVÖK oranı, yalnızca bu 6 aylık FAVÖK üzerinden bakıldığında yaklaşık 0,6 kat seviyesinde. Ancak bu oran yıllıklandırılmış bir varsayım içerir; çeyreklik veriler ve borcun vade/faiz yapısı görülmeden kesin bir rahatlık alanı olarak değerlendirilmemeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 156,2 milyon TL’lik negatif seviyeden bu dönemde 128,4 milyon TL pozitif seviyeye geçti. Bu, iki dönem arasında 284,6 milyon TL’lik olumlu bir değişim anlamına geliyor. Enflasyon muhasebesi açısından bu önemli: şirketin parasal varlık ve yükümlülük kompozisyonu, yüksek enflasyon ortamında önceki döneme göre daha avantajlı bir sonuç üretmiş.
Negatif net parasal pozisyon, enflasyon karşısında parasal yükümlülüklerin etkisinin daha ağır bastığı bir yapıyı ifade ederken, pozitif pozisyon ters yönde çalışabilir. Bu nedenle 128,4 milyon TL’lik katkı, net kârı destekleyen önemli bir unsur olmuş. Ancak TAS 29 kaynaklı kazanç, şirketin çekirdek operasyonlarından yaratılan nakit veya sürdürülebilir faaliyet kârı değildir. Yatırımcıların 932,5 milyon TL’lik FAVÖK ile 707,1 milyon TL’lik net kâr arasındaki farkı değerlendirirken bu etkiyi ayrıca dikkate alması gerekir.
Yatırımcı için Ne Anlama Geliyor?
Ege Yapı Avrupa GYO’da fırsat tarafında üç unsur öne çıkıyor:
- Satışların 3,3 milyar TL’ye ulaşması, güçlü proje veya portföy monetizasyonu kapasitesine işaret ediyor.
- FAVÖK marjının %28,3’e yükselmesi, operasyonel kaldıraç ve gider kontrolü açısından olumlu.
- Özkaynakların 2,7 milyar TL’ye çıkması, şirketin finansal tabanını geçen yıl sonuna göre güçlendiriyor.
Buna karşılık riskler de net:
- Net borcun 580,7 milyon TL’ye yükselmesi, büyümenin borçla desteklendiğini gösteriyor.
- Brüt marjın %38,4’ten %33,3’e gerilemesi, proje karması veya maliyet baskısının izlenmesini gerektiriyor.
- Net kâr büyümesi %76,5 ile FAVÖK büyümesinin gerisinde kaldı; dolayısıyla operasyonel güçlü performansın net kâra aktarımı sınırlı oldu.
- Çeyreklik veri bulunmadığı için satışların ve kârlılığın dönemsel mi, yoksa sürdürülebilir mi olduğu henüz doğrulanamıyor.
Sonuç olarak şirket, 2026/6AB döneminde güçlü satış ve operasyonel kârlılık üretti; ancak bilanço tarafında artan net borç ve değişen varlık kompozisyonu yakından takip edilmeli. Bir sonraki raporda özellikle nakit akışı, borcun vade yapısı, brüt marjın korunup korunmadığı ve satışların çeyreklik bazda devam edip etmediği yatırım tezinin yönünü belirleyecek.
Yatırım tavsiyesi değildir.