
Açılış
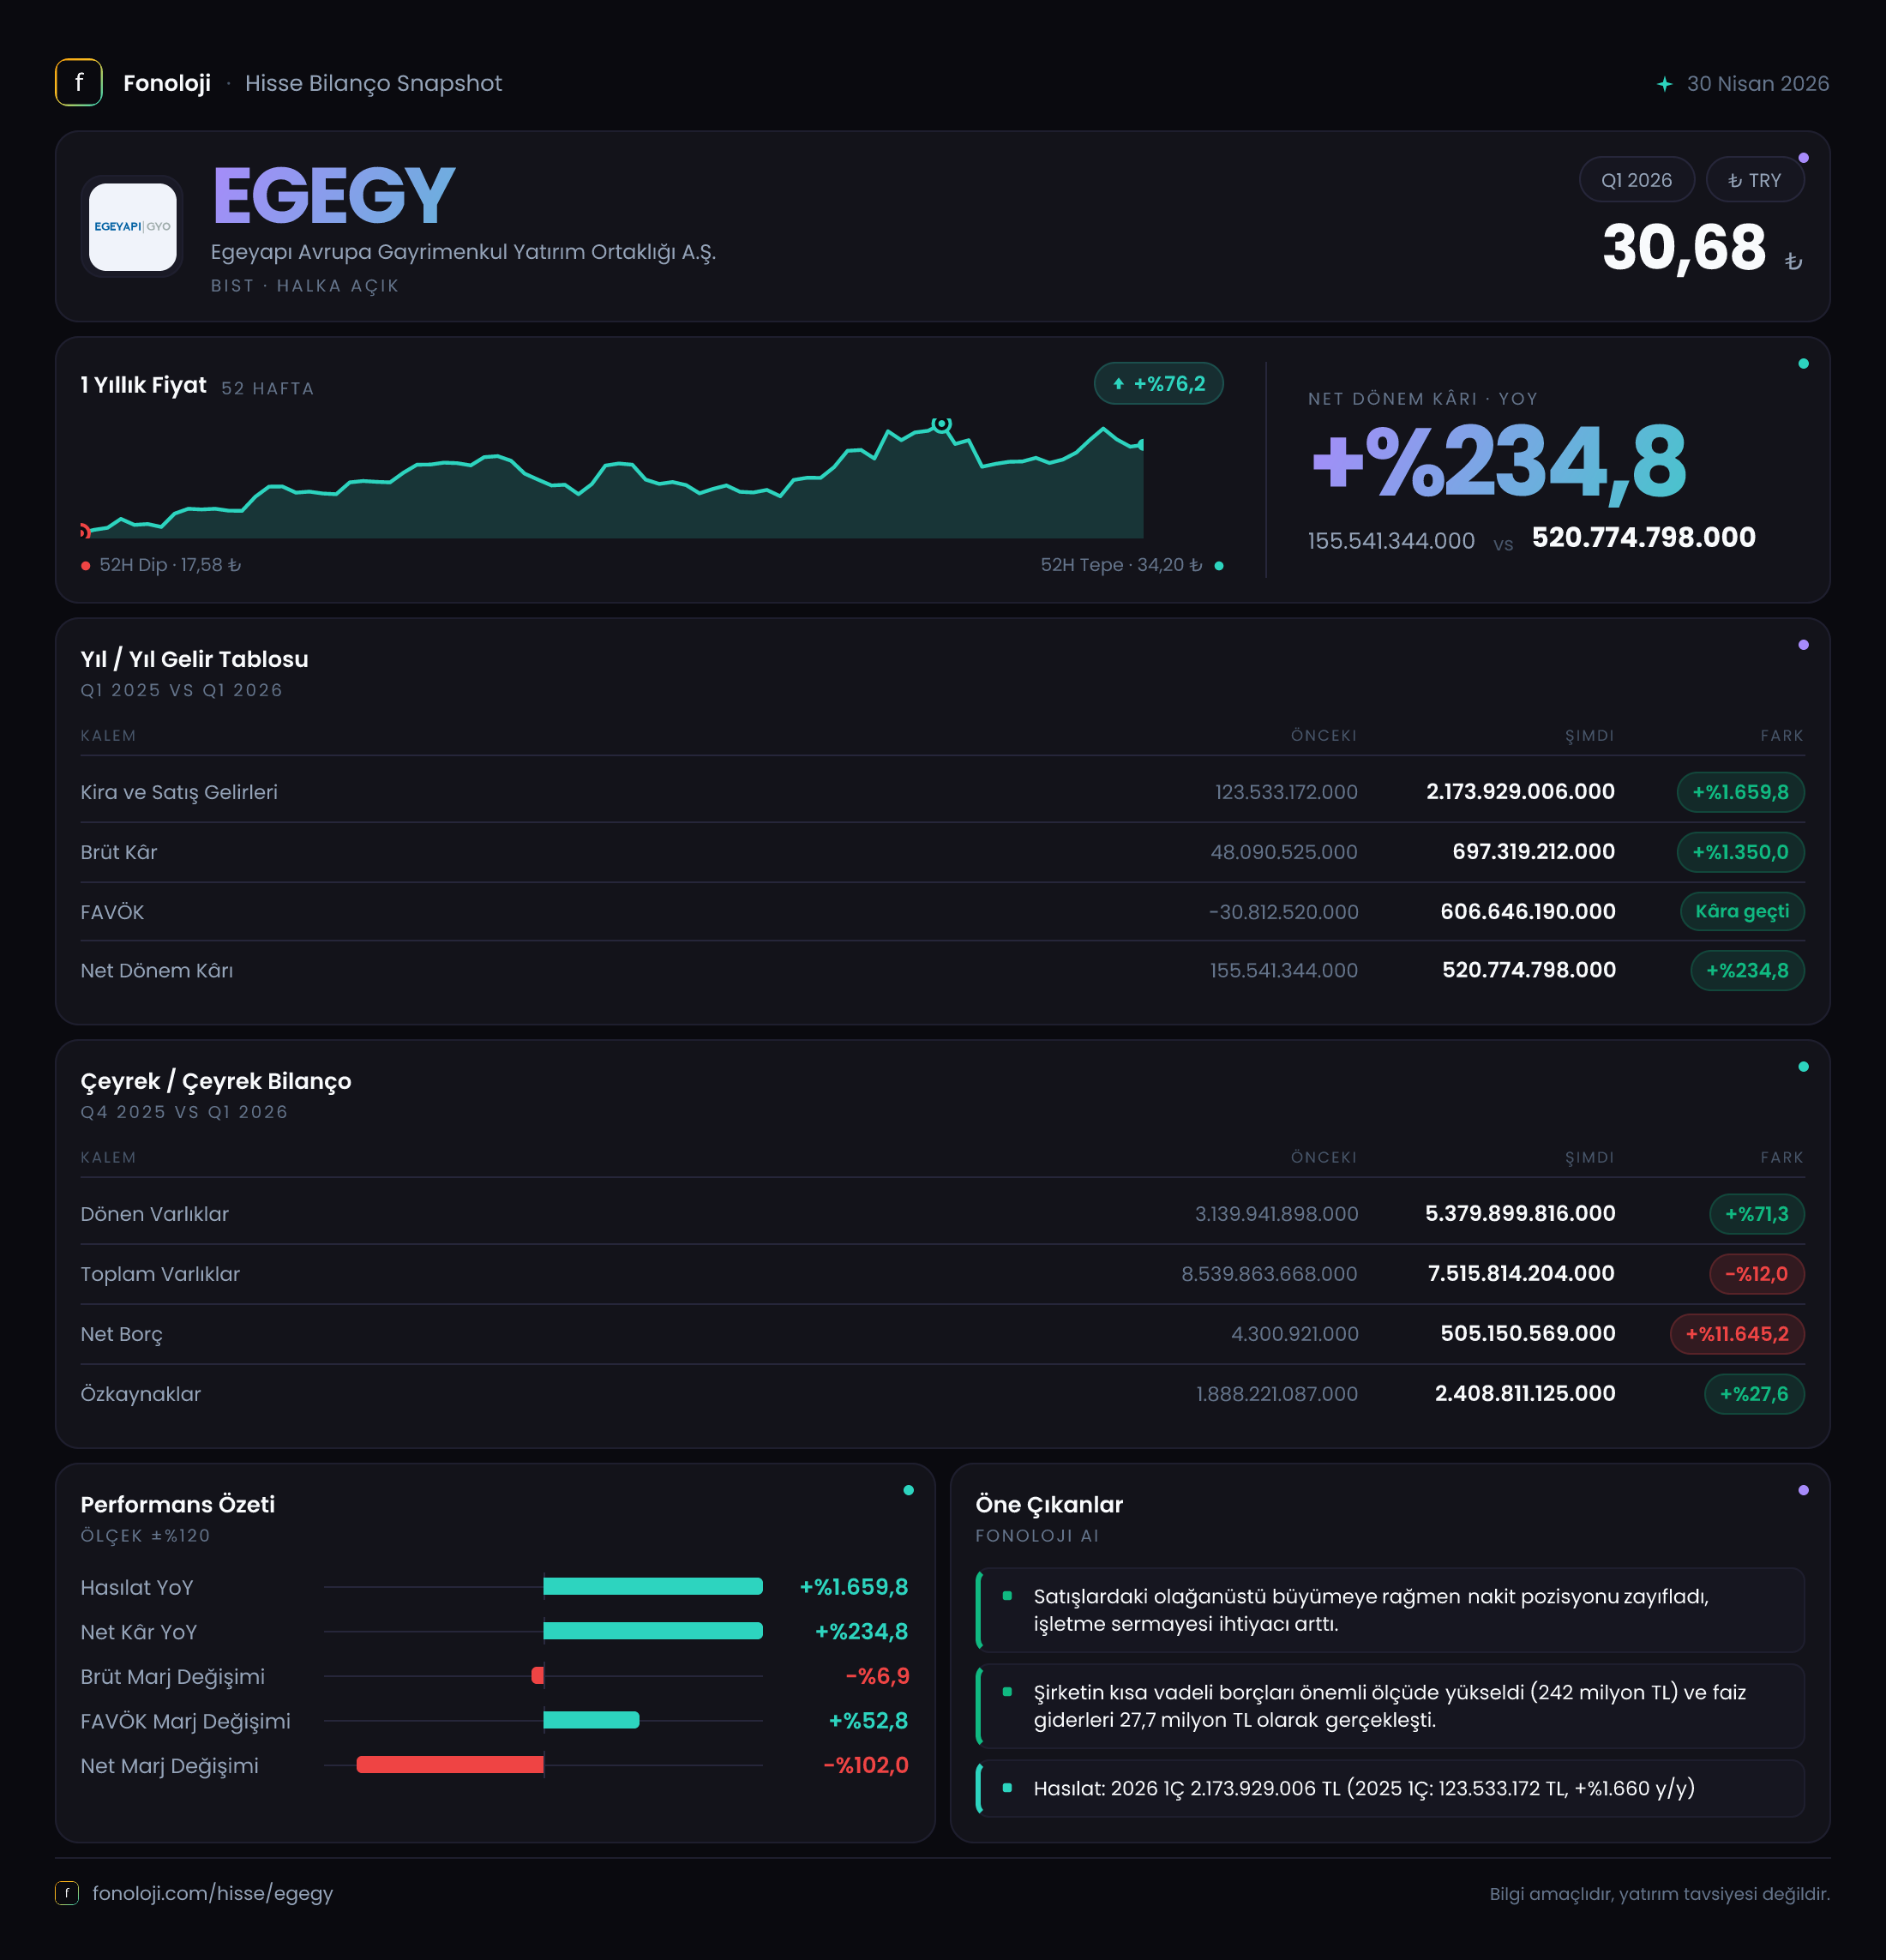
Ege Yapı Avrupa GYO, gayrimenkul projeleri geliştiren bir şirket olarak 2026’nın ilk çeyreğinde ölçeğini belirgin biçimde büyüten bir finansal görünüm ortaya koydu. Satışlar geçen yılın aynı dönemindeki 123,5 milyon TL’den yaklaşık 2,2 milyar TL’ye yükselirken, şirket bu satışları yüksek operasyonel kârlılığa dönüştürdü. Ancak bilançoda dikkat çeken bir değişim var: dönen varlıklar güçlü biçimde artarken duran varlıklar geriledi ve net borç 505,2 milyon TL’ye çıktı. Dolayısıyla bu çeyrek, yalnızca gelir ve kâr büyümesiyle değil, varlık kompozisyonundaki değişim ve nakit/borç dinamiğiyle birlikte okunmalı.
Satış Hikayesi
EGEGY’nin satışları geçen yılın aynı çeyreğine göre %1.659,8 artarak 2,2 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, şirketin gelir üretim kapasitesinde çok büyük bir sıçrama anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca enflasyon satışlardaki bu artışı açıklayamaz. Satış büyümesi, en azından raporlanan dönem itibarıyla enflasyondan ciddi biçimde ayrışıyor.
Bununla birlikte gayrimenkul şirketlerinde satışların zamanlaması kritik önem taşır. Proje teslimleri, bağımsız bölüm satışlarının muhasebeleştirilmesi veya portföydeki belirli varlıkların elden çıkarılması, tek bir çeyrekte gelirin olağanüstü yükselmesine neden olabilir. Bu nedenle 2,2 milyar TL’lik satışın ne kadarının tekrarlanabilir operasyonel gelir, ne kadarının proje bazlı ve dönemsel gelir olduğu yatırımcı açısından temel soru olmaya devam ediyor.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre nasıl ilerlediğini söylemek mümkün değil. Şirketin büyümesinin sürekliliğini değerlendirmek için sonraki çeyreklerde satışların yüksek seviyesini koruyup korumadığı izlenmeli.
Satışlardaki sıçrama brüt kâra da güçlü biçimde yansımış durumda. Brüt kâr, 48,1 milyon TL’den 697,3 milyon TL’ye çıkarak %1.350 arttı. Ancak satışlardan daha yavaş büyümesi, brüt marjın gerilediğini gösteriyor. Geçen yıl aynı dönemde yaklaşık %38,9 olan brüt marj, bu çeyrekte %31,7’ye indi. Yani şirket daha fazla satış üretmiş, fakat satışların her 100 TL’sinden elde ettiği brüt katkı yaklaşık 39 TL’den 32 TL’ye düşmüş. Bu gerileme, satış karması veya proje maliyetleri açısından takip edilmesi gereken bir noktadır.
Kârlılık
EGEGY’nin FAVÖK’ü geçen yılki 38,8 milyon TL’lik zarardan 603,2 milyon TL’ye yükseldi. FAVÖK marjı da negatif seviyeden %27,4’e çıktı. Bu, şirketin satış hacmindeki artışın faaliyet giderlerini önemli ölçüde aşarak güçlü bir operasyonel kârlılık yarattığını gösteriyor.
Brüt kâr ile FAVÖK arasındaki fark bu çeyrekte yaklaşık 94,1 milyon TL seviyesinde. Bu fark, satış ve genel yönetim giderlerinin brüt kâra kıyasla sınırlı kaldığını düşündürüyor. Geçen yıl ise brüt kâr 48,1 milyon TL olmasına rağmen FAVÖK 38,8 milyon TL zarar olarak gerçekleşmişti. Dolayısıyla bu çeyrekte yalnızca satışların artması değil, giderlerin satışlara oranla daha kontrollü kalması da kârlılık dönüşümünde etkili olmuş.
Net dönem kârı 155,5 milyon TL’den 520,8 milyon TL’ye çıkarak %234,8 arttı. Net kâr marjı bu çeyrekte yaklaşık %23,7 seviyesinde. Geçen yıl aynı dönemde net kâr marjının yaklaşık %125,9 olması, önceki yılın düşük satış hacmi ve enflasyon muhasebesi etkileri nedeniyle karşılaştırmanın sağlıklı olmadığını gösteriyor. Bu nedenle net kâr artışından çok, bu kârın faaliyetlerden ne ölçüde desteklendiğine bakmak daha anlamlı.
Bu açıdan tablo olumlu: 603,2 milyon TL FAVÖK, 520,8 milyon TL net kârın ana operasyonel zeminini oluşturuyor. Ancak net parasal pozisyonun da kâra katkısı var. Finansman maliyetleri, vergi ve diğer kalemler açıklanmadığı için net kârın tamamını operasyonel performans olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosundaki güçlü büyümeye rağmen daha karmaşık bir mesaj veriyor. Dönen varlıklar önceki yıl sonundaki 3,1 milyar TL’den 5,4 milyar TL’ye yükselerek %71,3 arttı. Buna karşılık duran varlıklar 5,4 milyar TL’den 2,1 milyar TL’ye geriledi ve düşüş %60,4 oldu. Toplam varlıklar ise 8,5 milyar TL’den 7,5 milyar TL’ye inerek %12 azaldı.
Bu değişim, şirket varlıklarının duran kalemlerden dönen kalemlere kaydığını gösteriyor. Gayrimenkul GYO’larında bu tür bir dönüşüm; proje stokları, satışa konu gayrimenkuller veya kısa vadede nakde dönmesi beklenen varlıkların artışıyla ilişkili olabilir. Ancak raporda bu kalemlerin ayrıntısı verilmediğinden, dönen varlık artışının ne kadarının nakit, ticari alacak veya stok niteliğinde olduğu net değil. Bu ayrım, bilanço kalitesini değerlendirmek için önemli.
Özkaynaklar 1,9 milyar TL’den 2,4 milyar TL’ye yükselerek %27,6 arttı. Bu artış, dönem kârının şirket sermaye yapısını desteklediğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %32 seviyesine geliyor. Bu oran şirketin varlıklarının önemli bir bölümünü özkaynakla finanse ettiğini gösterse de, varlıkların niteliği ve likiditesi ayrıca incelenmeli.
Net borç ise 4,3 milyon TL’den 505,2 milyon TL’ye yükseldi. Oransal artış çok yüksek görünse de başlangıç seviyesinin son derece düşük olması bu yüzdesel karşılaştırmayı yanıltıcı kılıyor. Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 0,84x. Bu, yalnızca tek çeyrek FAVÖK’ünün yıllıklaştırılabilir olduğu varsayımıyla düşük bir kaldıraç görüntüsü sunuyor; ancak çeyreklik kârın proje teslimleri nedeniyle dönemsel olabileceği unutulmamalı. Borçtaki artışın hangi projeler veya işletme sermayesi ihtiyacı için kullanıldığı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
EGEGY, bu çeyrekte 71,8 milyon TL net parasal pozisyon geliri kaydetti. Geçen yıl aynı dönemde net parasal pozisyon 78,4 milyon TL gider yaratmıştı. Böylece TAS 29 kaynaklı etki, geçen yılın aksine bu çeyrekte net kârı destekleyen bir unsura dönüştü.
Net parasal kazanç, şirketin enflasyon muhasebesi kapsamındaki parasal varlık ve yükümlülük yapısından kaynaklanır. Bu kalem, şirketin gayrimenkul geliştirme faaliyetlerinden elde ettiği operasyonel kârla aynı anlama gelmez. 71,8 milyon TL’lik katkı, dönem net kârının yaklaşık %13,8’ine denk geliyor; yani kârın göz ardı edilemeyecek bir bölümü enflasyon muhasebesi etkisinden destek almış.
Bu nedenle yatırımcı, FAVÖK’teki 603,2 milyon TL’lik yükselişi operasyonel performans açısından; net parasal pozisyonu ise muhasebesel ve bilanço yapısına bağlı bir katkı olarak ayrı değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
EGEGY’nin ilk çeyrek sonuçları, gelir ve operasyonel kârlılık açısından güçlü bir büyüme hikâyesi sunuyor. Satışların 2,2 milyar TL’ye, FAVÖK’ün 603,2 milyon TL’ye ulaşması, şirketin proje bazlı gelir yaratma kapasitesinin yüksek olduğunu gösteriyor. Özkaynakların artması ve net borcun mevcut FAVÖK’e göre sınırlı görünmesi de olumlu taraflar.
Buna karşılık üç konu yakından izlenmeli:
- Satışların sürdürülebilirliği: İlk çeyrekteki olağanüstü artışın sonraki dönemlerde tekrarlanıp tekrarlanmayacağı henüz bilinmiyor.
- Brüt marj baskısı: Brüt marjın %38,9’dan %31,7’ye gerilemesi, proje maliyetleri ve satış karması açısından uyarı niteliğinde.
- Net borç artışı: Net borç 505,2 milyon TL’ye yükseldi. Bu seviye şu an yönetilebilir görünse de borç artışının devam edip etmeyeceği ve nakit akışının bunu destekleyip desteklemediği önemli.
Özetle, EGEGY’nin bu çeyrek performansı güçlü; fakat yatırım tezinin kalıcı hale gelmesi için yüksek satış hacminin devamı, marjların korunması ve dönen varlıklardaki büyümenin nakit akışına dönüşmesi gerekiyor. Bir sonraki çeyrek, şirketin bu sonuçlarının tek seferlik bir proje etkisi mi yoksa daha kalıcı bir büyüme trendi mi olduğunu anlamak açısından kritik olacak.
Yatırım tavsiyesi değildir.