
Açılış
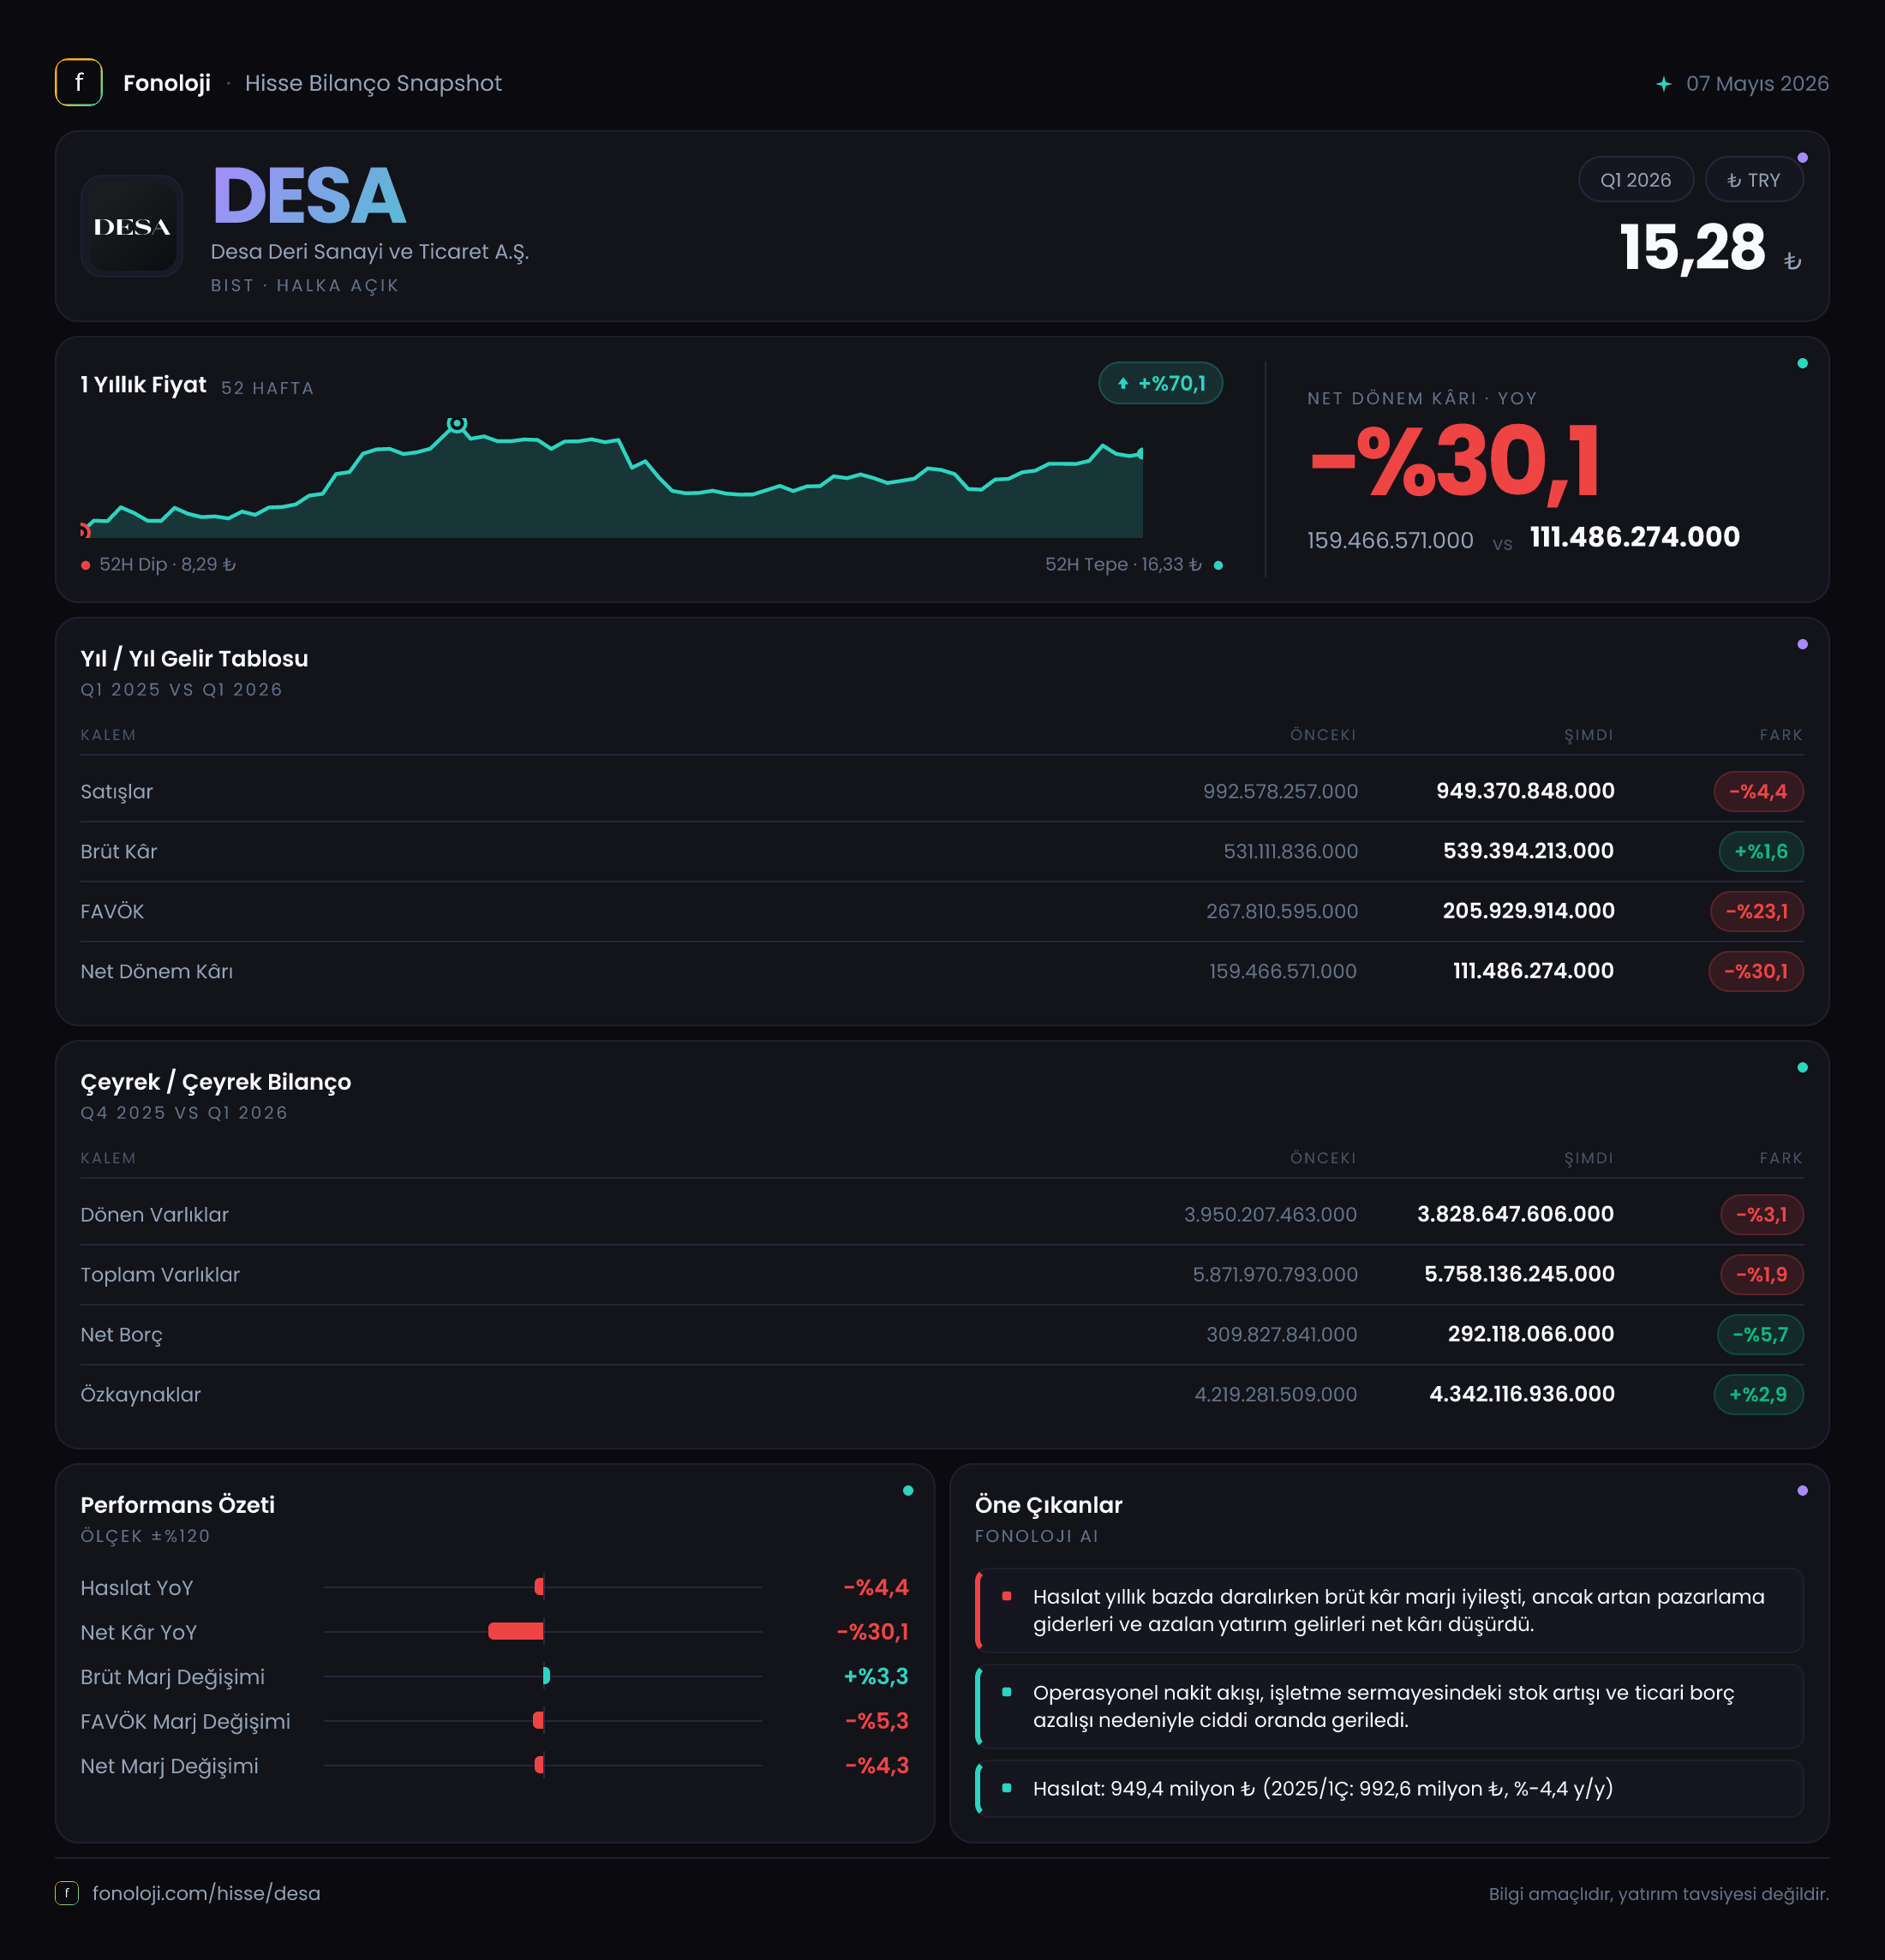
DESA Deri Sanayi ve Ticaret A.Ş., deri ürünleri ve buna bağlı perakende faaliyetleriyle gelir üreten bir şirket olarak 2026’nın ilk çeyreğinde satış tarafında zayıflama, brüt kârlılıkta ise dikkat çekici toparlanma sergiledi. Satışlar geçen yılın aynı dönemine göre %4,4 gerileyerek 949,4 milyon TL’ye inerken, brüt kâr %1,6 artışla 539,4 milyon TL’ye yükseldi. Buna karşın faaliyet giderleri ve operasyonel kârlılıktaki baskı FAVÖK’e yansıdı; FAVÖK %17,1 düşerek 209,1 milyon TL’ye, net dönem kârı ise %30,1 azalarak 111,5 milyon TL’ye geriledi. Bilançoda ise net borçtaki düşüş ve özkaynaklardaki artış, şirketin finansal dayanıklılığını destekleyen iki olumlu unsur olarak öne çıkıyor.
Satış Hikayesi
DESA’nın satışları, 2025’in ilk çeyreğindeki 992,6 milyon TL’den 949,4 milyon TL’ye geriledi. Nominal olarak 43,2 milyon TL’lik bu düşüş, yüzde bazında %4,4 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak küçülmesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılın satış seviyesini koruyamamış değil; enflasyon etkisi de dikkate alındığında ürün hacmi, fiyatlama gücü veya tüketici talebi tarafında baskı olduğu anlaşılıyor.
Bu tablo özellikle perakende ve tüketici harcamalarına duyarlı sektörler açısından önemli. Yüksek enflasyon dönemlerinde şirketlerin satışlarını artırabilmesi tek başına yeterli olmaz; fiyat artışlarının satış hacmini ne ölçüde koruduğu da izlenmelidir. DESA’da mevcut veriler, satış büyümesinin enflasyonun oldukça gerisinde kaldığını gösteriyor. Bu durum tüketicinin daha seçici davranması, yüksek fiyatlı ürünlerde talebin ötelenmesi veya mağaza/kanal bazında zayıf performans gibi başlıkların takip edilmesini gerektiriyor. Ancak eldeki veri setinde mağaza sayısı, ziyaretçi trafiği, adet bazında satış ya da yurt içi-yurt dışı kırılım bulunmadığı için satış düşüşünün kaynağını kesin olarak ayırmak mümkün değil.
Buna karşın brüt kârın satışlardan daha iyi performans göstermesi, şirketin ürün karması veya fiyatlama tarafında belirli bir direnç sergilediğini düşündürüyor. Satışlar %4,4 azalırken brüt kârın %1,6 artması, ilk bakışta operasyonun satış seviyesinden ziyade maliyet yönetimi ve brüt marj üzerinden korunduğunu gösteriyor. Fakat bu iyileşmenin faaliyet giderlerini telafi etmeye yetmediği, FAVÖK ve net kâr rakamlarında açıkça görülüyor.
Kârlılık
DESA’nın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %53,5 seviyesinden %56,8’e yükseldi. Bu, satışların her 100 TL’sinden yaklaşık 56,8 TL’nin brüt kâr olarak kaldığı anlamına geliyor. Marjdaki yaklaşık 3,3 puanlık artış, maliyetlerin satışlara oranla daha kontrollü yönetildiğini veya daha yüksek marjlı ürünlerin ağırlığının arttığını gösteren olumlu bir sinyal. Bununla birlikte bu iyileşmenin sürdürülebilirliği, önümüzdeki çeyreklerde satış hacmi ve ürün karmasıyla birlikte izlenmeli.
Operasyonel seviyede görünüm daha zayıf. FAVÖK marjı geçen yıl %25,4 iken bu çeyrekte yaklaşık %22,0’e geriledi. Yani şirketin brüt kârdan sonra kalan faaliyet giderleri, brüt marjdaki iyileşmeye rağmen FAVÖK üzerinde daha fazla baskı yaratmış. FAVÖK’ün 252,1 milyon TL’den 209,1 milyon TL’ye düşmesi, yaklaşık 43,0 milyon TL’lik gerileme anlamına geliyor. Bu düşüş, satışlardaki 43,2 milyon TL’lik gerilemeyle neredeyse aynı büyüklükte; dolayısıyla faaliyet giderlerinin satışlara oranla esnek davranmadığı ve düşük satış seviyesinde kârlılığın daha hızlı aşındığı görülüyor.
Net kâr marjı ise geçen yılki yaklaşık %16,1’den %11,7’ye indi. Net kârın 159,5 milyon TL’den 111,5 milyon TL’ye gerilemesi, faaliyet kârlılığındaki düşüşün yanı sıra finansman, vergi ve enflasyon muhasebesi gibi kalemlerin de nihai sonucu etkilediğini gösteriyor. Net parasal pozisyon zararındaki iyileşme bu çeyrekte destekleyici olsa da, toplam net kâr düşüşünü tersine çevirecek güçte olmamış.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 5,9 milyar TL’den 5,8 milyar TL’ye gerileyerek %1,9 küçülmüş. Dönen varlıklar %3,1 azalışla 3,8 milyar TL’ye inerken duran varlıklar neredeyse yatay kalmış ve 1,9 milyar TL seviyesinde gerçekleşmiş. Bu yapı, bilanço küçülmesinin esas olarak kısa vadeli varlıklar tarafında olduğunu gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için düşüşün likidite açısından olumlu mu yoksa işletme sermayesi daralmasının sonucu mu olduğunu kesinleştirmek mümkün değil.
Özkaynaklar %2,9 artarak 4,3 milyar TL’ye yükselmiş. Toplam varlıkların yaklaşık dörtte üçüne yaklaşan özkaynak ağırlığı, şirketin bilançosunda borç finansmanına kıyasla güçlü bir sermaye tabanı bulunduğuna işaret ediyor. Bu, yüksek faiz ve zorlu talep koşullarında önemli bir tampon oluşturuyor.
Net borç ise 309,8 milyon TL’den 292,1 milyon TL’ye gerileyerek %5,7 azalmış. Borcun azalması olumlu; ancak FAVÖK’ün yalnızca ilk çeyrek rakamı olduğu unutulmamalı. İlk çeyrek FAVÖK’ü yıllıklandırılarak yapılan basit hesapta net borç/FAVÖK yaklaşık 0,35x seviyesine gelir. Mevsimsellik ve yılın kalan dönemlerindeki performans dikkate alınmadan bu oranı yıllık finansal kaldıraç göstergesi olarak kullanmak doğru olmaz. Yine de mevcut veri, şirketin borçluluk seviyesinin yüksek olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
DESA’nın net parasal pozisyonu bu çeyrekte -85,2 milyon TL oldu. Geçen yıl aynı dönemdeki -100,4 milyon TL’ye kıyasla zarar %15,1 azalmış durumda. Bu iyileşme, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin bir miktar hafiflediğini gösteriyor; ancak kalem hâlâ negatif olduğu için şirket yüksek enflasyon ortamında parasal varlık ve yükümlülük yapısından kaynaklanan net bir kayıp yaşamaya devam ediyor.
TAS 29 kapsamında bu kalem, şirketin nakit ve benzeri parasal varlıkları ile parasal borçlarının enflasyon karşısındaki etkisini yansıtıyor. Negatif net parasal pozisyon, ilgili dönemde parasal yükümlülüklerin parasal varlıklara kıyasla daha baskın olabileceğine işaret eder. Zararın geçen yıla göre azalması olumlu olsa da 85,2 milyon TL’lik etki, 111,5 milyon TL’lik net kârın önemli bir bölümüne denk geliyor. Bu nedenle DESA’nın raporlanan kârını değerlendirirken operasyonel performans ile enflasyon muhasebesi etkisini birbirinden ayırmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DESA’nın ilk çeyrek sonuçları, güçlü brüt marj fakat zayıflayan operasyonel ve net kârlılık ekseninde şekilleniyor. Yatırımcı açısından ana mesajlar şöyle özetlenebilir:
- Satışların enflasyonun belirgin biçimde gerisinde kalması, talep ve hacim tarafındaki baskının en önemli risk olduğunu gösteriyor.
- Brüt marjın %53,5’ten %56,8’e yükselmesi, ürün karması ve maliyet yönetiminde olumlu bir gelişme; ancak bunun FAVÖK marjına taşınamaması faaliyet giderlerinin yakından izlenmesi gerektiğini anlatıyor.
- Net borcun 292,1 milyon TL’ye gerilemesi ve özkaynakların 4,3 milyar TL’ye çıkması bilanço açısından koruyucu bir yapı sunuyor.
- Net parasal pozisyon zararı azalmış olsa da hâlâ yüksek; TAS 29 etkisi net kârın yorumlanmasında kritik önem taşıyor.
- Önümüzdeki dönemlerde satışların yeniden enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %22 seviyesinden toparlanıp toparlanmadığı ve net parasal kaybın daha da azalıp azalmadığı temel takip başlıkları olacak.
Bu çeyrek, DESA’nın bilanço dayanıklılığının kârlılık performansından daha iyi olduğunu gösteriyor. Kalıcı bir yatırım hikâyesi için şirketin yalnızca brüt marjı koruması değil, satış büyümesini yeniden hızlandırması ve bu büyümeyi FAVÖK’e aktarabilmesi gerekiyor. Yatırım tavsiyesi değildir.