
Açılış
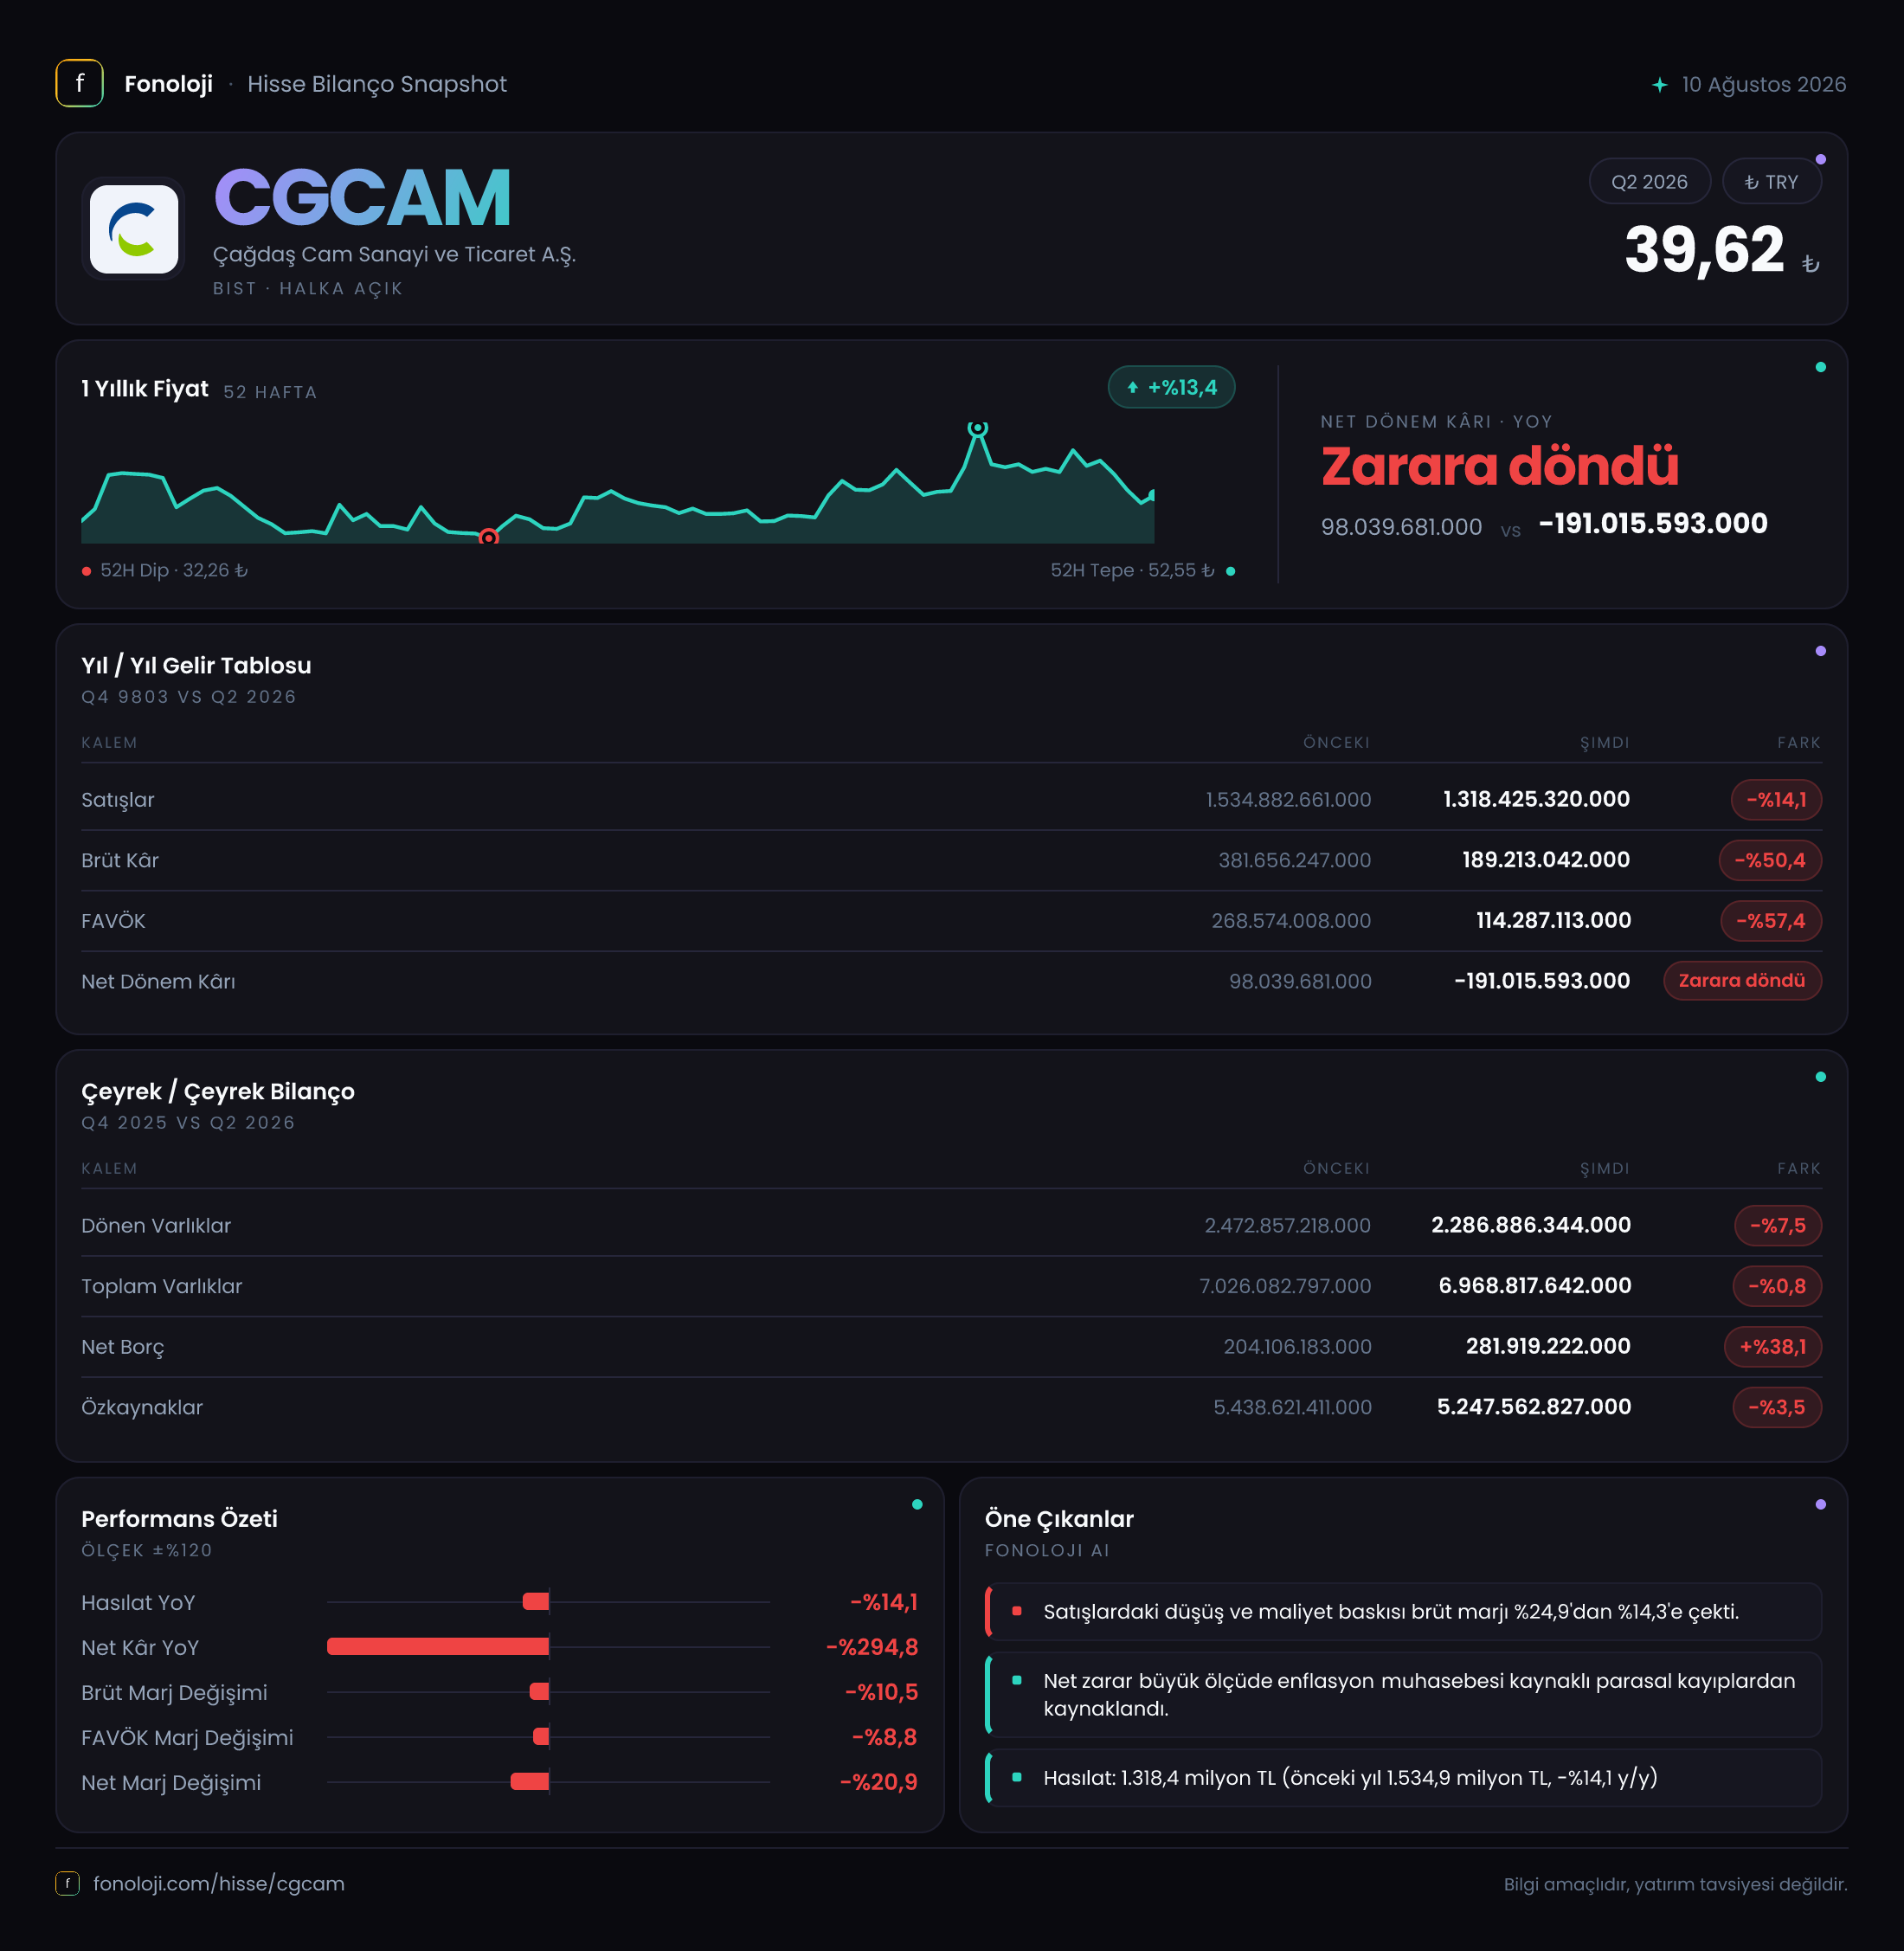
Çağdaş Cam Sanayi ve Ticaret A.Ş. (CGCAM), cam sanayisinde faaliyet gösteren ve gelirleri üretim hacmi, satış fiyatları, enerji maliyetleri ve iç/dış talep koşullarından etkilenen bir şirket. 2026/6AB sonuçları, satışlardaki daralmanın ötesinde, kârlılık yapısında belirgin bir bozulmaya işaret ediyor. İlk altı ayda satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr ve FAVÖK çok daha hızlı düştü; şirket 191,0 milyon TL net zarar açıkladı. Bilanço tarafında toplam varlıklar yatay kalmasına rağmen net borç artışı ve özkaynaklardaki gerileme, finansal dayanıklılığın yakından izlenmesini gerektiriyor.
Satış Hikayesi
CGCAM’in 2026’nın ilk altı ayındaki satışları 1,3 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,5 milyar TL idi; dolayısıyla nominal bazda %14,1 daralma söz konusu. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel anlamda çok daha sert bir küçülmeye işaret ediyor. Şirket yalnızca daha az satış yapmamış; aynı zamanda fiyat artışlarını satış gelirine yansıtmakta da zorlanmış görünüyor.
Burada önemli nokta, satışlardaki düşüşün kâr kalemlerine aynı oranda yansımaması. Gelirlerdeki %14,1 gerilemeye karşılık brüt kâr %50,4, FAVÖK ise %57,4 azalmış durumda. Bu tablo, faaliyet hacmindeki zayıflığın maliyet yapısı üzerinde daha ağır bir etki yarattığını gösteriyor. Cam sektöründe enerji, hammadde, işçilik ve lojistik maliyetleri önemli olduğundan, satış hacmi veya fiyatlama gücü zayıfladığında kârlılık hızla baskı altına girebiliyor.
Çeyreklik veri paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların ivme kazanıp kazanmadığını veya düşüşün hızlanıp hızlanmadığını değerlendirmek mümkün değil. Bu nedenle mevcut veri, yıllık karşılaştırma üzerinden ve ilk altı aylık kümülatif performans çerçevesinde okunmalı. Önümüzdeki raporlarda özellikle satışların yeniden nominal büyümeye dönüp dönmediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği kritik olacak.
Kârlılık
CGCAM’in brüt kârı 189,2 milyon TL oldu. Geçen yıl aynı dönemdeki 381,7 milyon TL brüt kârla karşılaştırıldığında düşüş yalnızca tutar bazında değil, marj bazında da belirgin. Brüt kâr marjı yaklaşık %25,5’ten %14,6’ya geriledi. Başka bir ifadeyle şirket, her 100 TL satıştan geçen yıl yaklaşık 25,5 TL brüt kâr üretirken bu dönem yalnızca 14,6 TL seviyesinde kaldı.
Bu daralma, maliyetlerin satışlardan daha hızlı arttığını veya satış fiyatlarının maliyet baskısını karşılayamadığını düşündürüyor. Özellikle yüksek enflasyon ortamında maliyetlerin hızlı güncellenmesi, buna karşın müşteri sözleşmeleri ve rekabet nedeniyle fiyatların aynı hızda artırılamaması marjları zorlayabilir. Veriler, CGCAM’in bu dönemde maliyet geçişkenliği bakımından baskı altında kaldığını gösteriyor.
FAVÖK 114,3 milyon TL olarak gerçekleşti; geçen yılın aynı dönemindeki 268,6 milyon TL seviyesine göre %57,4 düşüş var. FAVÖK marjı da yaklaşık %17,9’dan %8,8’e indi. Brüt marjdaki gerilemenin FAVÖK marjına yakın ölçekte yansıması, faaliyet giderlerinin de kârlılık üzerindeki baskıyı ortadan kaldıramadığını gösteriyor. Şirketin operasyonel kârlılığı yarıdan fazla azalırken, satışlardaki daralmadan daha büyük bir kârlılık kaybı oluşmuş.
Net sonuç tarafında tablo daha ağır. CGCAM, geçen yılki 98,0 milyon TL net kâra karşılık bu dönemde 191,0 milyon TL net zarar açıkladı. Net kâr marjı geçen yıl yaklaşık %6,5 iken bu dönem -%14,7 seviyesine geriledi. Faaliyet kârlılığındaki düşüşe ek olarak net parasal pozisyon zararı ve diğer finansal etkiler, operasyonel zayıflığın net kâra daha sert yansımasına neden olmuş durumda.
Bilanço Sağlığı
Bilanço büyüklüğü genel olarak yatay. Toplam varlıklar 7,0 milyar TL seviyesinde kalarak önceki yıl sonuna göre yalnızca %0,8 geriledi. Ancak varlıkların bileşimi değişmiş durumda:
- Dönen varlıklar 2,3 milyar TL’ye gerileyerek %7,5 azaldı.
- Duran varlıklar 4,7 milyar TL’ye yükselerek %2,8 arttı.
- Özkaynaklar 5,2 milyar TL’ye indi; düşüş %3,5 oldu.
- Net borç 281,9 milyon TL’ye çıktı ve %38,1 arttı.
Dönen varlıklardaki azalış, kısa vadeli likidite tamponunun yıl sonuna göre zayıfladığını gösteriyor. Buna karşılık duran varlıkların artması, sermayenin daha büyük bölümünün uzun vadeli varlıklarda tutulduğuna işaret ediyor. Net borcun yükselmesi tek başına kritik seviyede görünmese de, FAVÖK’teki sert düşüş nedeniyle borçluluk rasyoları daha dikkat çekici hale geliyor.
Net borcun toplam varlıklara oranı yaklaşık %4 düzeyinde; bu, bilanço ölçeğine göre yüksek bir borç yüküne işaret etmiyor. Ancak net borç/FAVÖK oranı, yalnızca 2026’nın ilk altı aylık FAVÖK’ü baz alındığında yaklaşık 2,5x seviyesinde. Geçen yıl aynı yaklaşımda bu oran yaklaşık 0,8x idi. Bu yükselişin temel nedeni borcun artmasından çok FAVÖK’ün hızlı gerilemesi. Yıllıklandırılmış FAVÖK veya dönemsel borç vadesi bilgisi bulunmadığından oranı kesin bir yıllık borçluluk ölçüsü olarak değil, operasyonel kârın borç taşıma kapasitesindeki bozulmanın göstergesi olarak değerlendirmek gerekir.
Net Parasal Pozisyon (TAS 29)
CGCAM’in net parasal pozisyonu bu dönemde -231,2 milyon TL oldu. Geçen yıl aynı dönemdeki -257,7 milyon TL zarara kıyasla kayıp tutarı %10,3 azalmış. Bu, enflasyon muhasebesinin net parasal pozisyon kalemi üzerinden geçen yıla göre daha sınırlı bir zarar yarattığını gösteriyor.
Bununla birlikte 231,2 milyon TL seviyesindeki parasal kayıp hâlâ şirketin net sonucunu anlamlı biçimde etkiliyor. Net parasal pozisyon zararının azalması olumlu olsa da bu iyileşme, faaliyet kârlılığındaki sert bozulmayı telafi etmeye yetmemiş. Nitekim FAVÖK 114,3 milyon TL iken net parasal kayıp bunun yaklaşık iki katı büyüklüğünde. Bu nedenle operasyonel performansı yalnızca net kâr üzerinden değil, FAVÖK ve brüt marjla birlikte değerlendirmek gerekiyor.
TAS 29 kapsamında net parasal pozisyon kalemi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Bu kalemin gelecek dönemlerde azalması tek başına yeterli olmayacak; asıl iyileşme satışların reel olarak büyümesi ve faaliyet marjlarının toparlanmasıyla sağlanabilir.
Yatırımcı için Ne Anlama Geliyor?
CGCAM’in 2026/6AB sonuçlarında ana mesele bilanço büyüklüğünden çok kârlılık kalitesindeki bozulma. Satışlar %14,1 azalırken brüt kâr ve FAVÖK’ün yaklaşık yarıdan fazla düşmesi, şirketin maliyet baskısını fiyatlara yansıtmakta zorlandığını gösteriyor. Net zarara geçiş de bu operasyonel baskının finansal sonuçlara tamamen yansıdığını ortaya koyuyor.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yeniden nominal büyümeye dönüp dönmediği ve büyümenin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt kâr marjının %14,6 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %8,8 seviyesinde kalıcı mı yoksa geçici mi olduğu,
- Net borcun artmaya devam edip etmediği,
- Dönen varlıklar ve likidite pozisyonunun güçlenip güçlenmediği,
- Net parasal kaybın azalmasının faaliyet kârlılığındaki zayıflıkla birlikte değerlendirilmesi.
Mevcut veriler, düşük borç/varlık oranına rağmen operasyonel kârlılığın borç taşıma kapasitesini zayıflattığını gösteriyor. Fırsat tarafında ise satış hacmi ve fiyatlama gücünde toparlanma, marjlar üzerinde hızlı bir iyileşme yaratabilir. Ancak bunun gerçekleştiğini söylemek için bir sonraki dönemde özellikle brüt marj ve FAVÖK marjının yeniden yükseldiğini görmek gerekiyor. Çeyreklik trend verisi bulunmadığından, toparlanmanın başlayıp başlamadığını değerlendirmek için sonraki finansal rapor beklenmeli.
Yatırım tavsiyesi değildir.